死ぬ時に貯金残してどうするの?会社員こそ「DIE WITH ZERO」で人生攻略せよ

この記事は、人生観を根底から覆す可能性があります。
特に、毎日満員電車に揺られ、将来の漠然とした不安のために貯金を続けている真面目な「会社員」のあなた。
もし「老後のために」と今の楽しみを犠牲にしているなら、この記事はあなたのためのものです。
今回は、ビル・パーキンス著の衝撃作『DIE WITH ZERO(ゼロで死ぬ)』をベースに、人生を「攻略」するための究極のルールを解説します。
今、何のために働いていますか?
老後のため? 安心のため? 子供のため?
もし、死ぬ瞬間に一番お金持ちになっているような人生プランを立てているなら、それははっきり言って「人生の失敗」です。
なぜなら、あの世にお金は持っていけないからです。
日本でも感度の高いビジネスパーソンの間でバイブルとなりつつある『DIE WITH ZERO』の哲学を徹底解剖します。
これを読めば、「お金」と「時間」に対する価値観は劇的に変わり、明日からの行動が変わるはずです。
動画でサクッと観たい方はYouTubeへ↓
1. DIE WITH ZEROとは何ですか?会社員が知るべき「ゼロで死ぬ」真意
まず結論から言います。
「DIE WITH ZERO(ゼロで死ぬ)」とは、ビル・パーキンス氏が提唱する、人生を最大限に充実させるための究極のルールです。
多くの会社員は、定年退職後の生活を過剰に心配し、現役時代に必死に資産形成を行います。
しかし、この本の核心的なメッセージは真逆です。
「死ぬまでに自分の財産を使い切ってゼロにしろ」
これに尽きます。
DIE WITH ZEROの定義と目的
誤解しないでください。これは「キリギリスのように今すぐ散財して破産しろ」という浅はかな話ではありません。
これは、人生の生き方の再設計(ライフ・ハッキング)です。
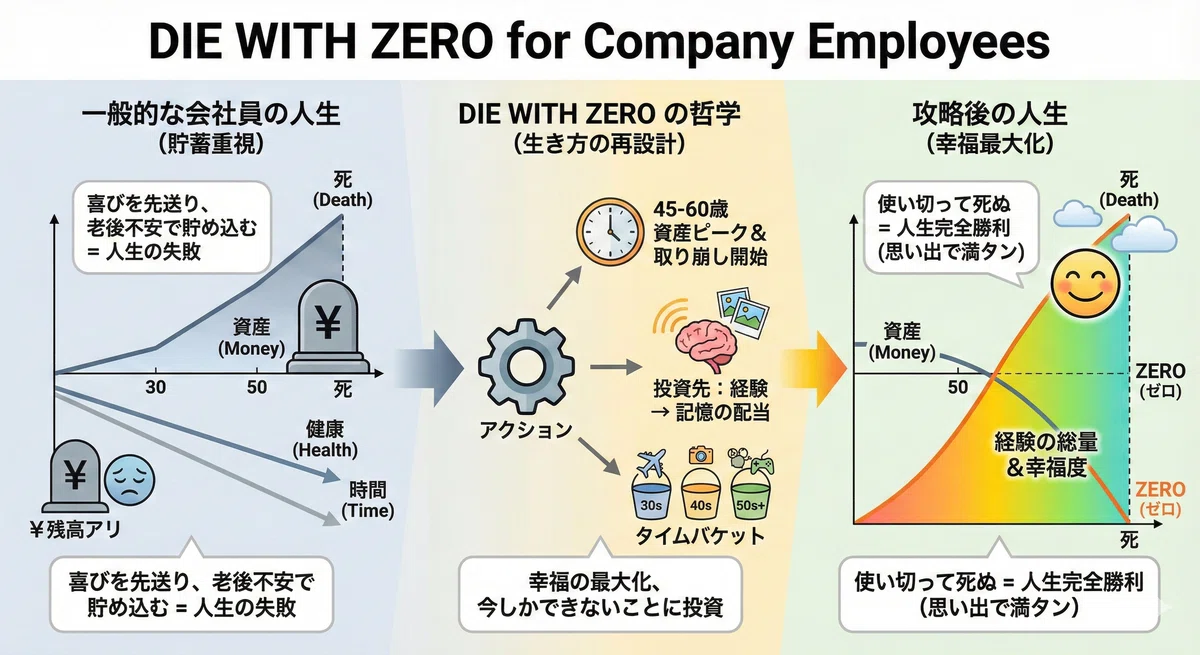
お金を使い切る覚悟:文字通り、資産をあの世には持っていけません。老後のために過剰に備えすぎるのではなく、人生という制限時間内に、稼いだリソースを全て自分や愛する人のために投入すべきだという主張です。
幸福の最大化:目的は「貯蓄の最大化」ではありません。限られた時間の中で「幸福の最大化」をすること。通帳の桁を増やす作業ではなく、人生の様々な時期に応じて最高の経験を得ることにフルコミットすることです。
無駄な労働の証拠:ここが一番痛烈なポイントです。もしあなたが死ぬときに多額のお金が残っていたら、それは「タダ働きした」のと同じです。その残された資産は、本来あなたが「体験し損ねた人生」の総和であり、会社に捧げてしまった無駄な時間の残骸なのです。
多くの真面目な日本人は、リスクを取らないリスクを過小評価しています。 「DIE WITH ZERO」は、そんな会社員の目を覚まさせる劇薬なのです。
2. 稼いだ資産を使い切れない現状は、人生で何を体験し損ねたことを意味するのか?
想像してください。あなたが死の床に伏しているとき、枕元に通帳があるとします。
そこには使いきれなかった数千万円が記帳されている。 あなたはそれを見て「ああ、よく貯めたな」と満足して死ねますか?
預金通帳を見て、喜びを感じることは理解できますが。『DIE WITH ZERO』の視点では、その残高は「後悔のリスト」に他なりません。
1. 経験(思い出)をするチャンスの逸失
死ぬときに残った資産。それは、本来あなたがそのお金を使って「体験できたはずの人生の機会」そのものです。
例えば、あなたが3,000万円を残して亡くなったとしましょう。
それは、3,000万円分の世界旅行、美味しい食事、習い事、寄付、あるいは大切な人へのプレゼント……そういった「経験」をするチャンスをドブに捨てたのと同じです。
人生とは、結局のところ「経験の合計」で決まります。
資産を抱え込んだまま死ぬということは、あなたの人生の物語を、本来描けたはずの壮大なストーリーよりも、はるかに小規模でつまらないものにしてしまったことを意味するのです。
2. 人生の貴重な時間とエネルギーの浪費
会社員であるあなたにとって、お金とは何ですか? それは、あなたの貴重な「ライフエネルギー(生命活動)」を切り売りして得た対価です。
満員電車に耐え、理不尽な上司に頭を下げ、残業をして稼いだそのお金。
それを使わずに死ぬということは、その苦労した時間がすべて「無駄な労働」だったと認めることになります。
必要以上にため込んだお金は、その分、費やした時間や健康が犠牲になった墓標のようなものです。
「老後が不安だから」と喜びを先送りし続けた結果、使う体力も気力もなくなった老人になってから金持ちになっても、何の意味もありません。
3. 健康と時間の最良のタイミングの逸失
さらに残酷な現実を突きつけましょう。 お金の価値は、加齢とともに暴落します。
20代の時に使う100万円と、80代の時に使う100万円。
額面は同じでも、そこから引き出せる「喜びの量」は天と地ほどの差があります。
若く健康で体力があるうちは、どんな経験も鮮烈な感動に変わります。
しかし、高齢になれば、海外旅行も、美食も、新しい趣味も、体力的な制約で楽しめなくなります。
使い切れなかった資産は、「一番美味しく食べられる旬の時期」を逃し、腐らせてしまった高級食材のようなものなのです。
3. 健康が低下する前に最大限の経験を得るため、資産の最適なピークはいつか?
「じゃあ、いつから使い始めればいいんだ?」 そう思ったあなた、鋭いです。
多くの人は、定年退職(60歳や65歳)してから資産を取り崩そうと考えます。
しかし、『DIE WITH ZERO』の答えは明確です。それでは遅すぎます。
資産のピークは「45歳〜60歳」に設定せよ
ビル・パーキンス氏は、多くの人にとって最適な資産のピークは45歳から60歳の間であると推奨しています。
衝撃的ですよね?
多くの日本人が「これから老後資金を貯めなきゃ」と焦りだす時期に、逆に「取り崩し始めろ」と言っているのです。
45歳でのピーク認識:理想的には45歳。遅くとも60歳までには、資産を「増やすモード」から「使い切るモード」に切り替える必要があります。
60歳では手遅れ:60歳を過ぎてから使い切ろうとしても、人間の消費能力と体力は追いつきません。結果、死ぬときに多額の資産が残ってしまうのです。
なぜこの時期なのか?
理由は、人生の3大要素(お金、健康、時間)のバランスが劇的に変化するからです。
健康と経験の価値:40代〜50代は、まだ体力が十分にあり、経験から喜びを引き出す能力が高い時期です。ここを逃すと、お金があっても体が動かないという悲劇が待っています。
「真の黄金期」:お金もあり、健康もある。この「真の黄金期」は、定年後ではなく、現役バリバリのこの時期に訪れます。ここで投資すべきは株ではなく、自分自身の経験です。
ゴールのないマラソンをやめる:資産の取り崩し時期を「金額」で決めると、人間は欲深いので「もう少し、もう少し」とゴールを遠ざけます。だからこそ、「年齢」で強制的に区切る必要があるのです。
会社員として働き盛りで収入も増えるこの時期こそ、勇気を持って「使う」決断をしなければなりません。
4. 人生最後の後悔を減らすために、最も価値ある「経験」とは何かをどう定義するか?
では、具体的に何にお金を使えばいいのでしょうか? ブランド物のバッグ? 高級車?
いいえ、違います。 『DIE WITH ZERO』が提唱する「最も価値ある投資先」は、モノではなく「経験」です。
1. 「記憶の配当」を生み出す経験に投資せよ
ここが本書の最も美しい概念の一つです。 経験への投資は、「記憶の配当(Memory Dividend)」という複利を生み出します。
思い出は資産:素晴らしい経験(家族旅行、挑戦的なアクティビティ、習い事など)は、その瞬間楽しいだけではありません。後から写真を見返したり、酒の肴にして話したりすることで、何度も何度も幸福感を味わえます。
若いうちが最強:20代、30代で作った思い出は、その後の人生で50年、60年と思い出し続けることができます。つまり、配当を受け取れる期間が長い。だからこそ、若い時の経験はコスパが最強なのです。
2. 「賞味期限付き」の経験を優先せよ
全ての経験には「賞味期限」があります。
バックパッカー旅行:20代なら最高に楽しいですが、50代でドミトリー泊はしんどいでしょう。
ハードなスポーツ:スキーやサーフィン、登山。これらは健康な膝と腰がなければ楽しめません。
子供との時間:子供が親と遊んでくれる期間は、驚くほど短いです。
「いつかやろう」は馬鹿野郎です。 その「いつか」が来た時には、もうあなたの体はその経験を楽しめない体になっている可能性が高いのです。
3. タイムバケットで「今」を可視化する
後悔しないために、著者は「タイムバケット(Time Bucket)」というツールを推奨しています。
これは、人生を5年〜10年ごとのバケツに区切り、「やりたいことリスト」をそれぞれの年代に放り込んでいく作業です。
これをやると、「あ、この激しい旅行は40代までにやらないと無理だ」とか「この趣味は70代でもできるから後回しでいい」といった優先順位が残酷なほど明確になります。
会社員のあなたは、業務のタスク管理は得意でしょう? なぜ自分の人生のタスク管理(タイムバケット)はやらないんですか? 今すぐやってください。
5. 「金・健康・時間」のバランスをどう取るか?
人生の攻略法は、「金・健康・時間」という3つのパラメータのバランスゲームです。
この3つが同時に揃う期間は、人生においてほんの一瞬しかありません。
1. 若年期:時間と健康はあるが、金がない
2. 中年期:金と健康はあるが、時間がない
3. 老年期:金と時間はあるが、健康がない
多くの会社員は、この「老年期」に向けてひたすら金(パラメータ1)を溜め込み、今の健康と時間をドブに捨てています。 これは戦略として完全に間違っています。
バランスを取るための具体的戦略
金を「健康」に変える: これが最重要投資です。パーソナルジム、質の良い食事、予防医療。老後にお金があっても、病院のベッドの上では使えません。健康寿命を延ばすための出費は、消費ではなく「投資」です。
金を「時間」に変える: 働き盛りの会社員にとって、最大の敵は「時間不足」です。 家事代行、タクシー移動、職場の近くへの引っ越し。これらにお金を使うことを躊躇してはいけません。 「時間を買う」感覚を持ってください。作り出した時間で、家族との思い出や新しい経験を作るのです。それが幸福度を最大化します。
経験の前倒し: 三角形の面積をイメージしてください。「金・健康・時間」を辺とする三角形の面積が、あなたの人生の充実度です。 どれか一つが欠けても面積はゼロになります。 健康の辺が長いうちに、金をどんどん投入して、面積を広げる。これが『DIE WITH ZERO』の真髄です。
6. 『DIE WITH ZERO』の核心的主張を述べよ。
改めて、この本の核心的な主張をまとめます。 耳の穴をかっぽじって聞いてください。
「人生の目的は、死ぬまでに富を最大化することではない。経験を最大化することだ。」
喜びを先送りするな: 「定年したら」「お金が貯まったら」という言い訳をやめてください。タイミングは常に「今」です。今しかできないことに、カネを使え。
思い出作りこそが仕事: 会社での仕事は、思い出作り(人生の本業)のための資金調達に過ぎません。手段と目的を履き違えるな。あなたの人生の豊かさは、預金残高ではなく「経験の総量」で決まります。
ゼロで死ぬことは「勝利」: 死ぬときに資産ゼロを目指すことは、リスクではありません。それは、与えられたリソース(時間と生命力)を余すことなく使い切ったという、人生ゲームにおける完全勝利の証です。
子供への遺産は「今」渡せ: あなたが死んでから(子供が60歳くらいになってから)遺産を渡しても意味がありません。子供がお金を一番必要とし、価値ある経験に変えられる26歳〜35歳の間に生前贈与すべきです。これもまた、「DIE WITH ZERO」の実践です。
7. 経験による「記憶の配当」の概念を説明せよ。
最後に、もう一度「記憶の配当」について深掘りします。 この概念を理解すれば、あなたは今日から散財への罪悪感が消えるはずです。
記憶は劣化しない、むしろ増殖する
金融資産の配当は、株価や経済状況に左右されます。 しかし、記憶の配当は確実です。
再生と追体験:楽しかった旅行の記憶、困難を乗り越えた挑戦の記憶。これらは脳内で再生するたびに、あなたに幸福ホルモンを分泌させます。
無限の利回り:一度の経験(投資)に対して、死ぬまで何度でも配当(幸福感)を受け取れます。特に若い時の経験は、配当を受け取る期間が長いため、実質的な利回りは天文学的数字になります。
共有による価値増大:思い出は誰かと共有することで、さらに価値が増します。「あの時、あんなことがあったね」と笑い合える仲間や家族がいること。これこそが真の富です。
会社員のあなたがボーナスで買うべきは、最新のiPhoneではありません。 仲間との旅行、子供とのキャンプ、ずっとやりたかった習い事への挑戦です。 それらが将来、あなたを孤独な老人から救ってくれる最強の資産になるのです。
さあ、行動の時です。
ここまで読んでもまだ、「でもやっぱり老後が不安…」と思いますか? それは、あなたがまだ「お金教」の洗脳から解けていない証拠です。
自分の胸に手を当てて考えてみてください。 あなたは、通帳の数字を眺めてニヤニヤしながら死にたいですか? それとも、「あー!やりきった!俺の人生、最高に楽しかった!」と笑って死にたいですか?
答えが後者なら、今すぐやるべきことは一つです。
この『DIE WITH ZERO』を読み込み、あなたの人生の「タイムバケット」を作成してください。 そして、明日からのランチを少し豪華にし、週末の予定を埋め、大切な人へのプレゼントを買ってください。
あなたの人生の主役は、会社ではなく、あなた自身です。 さあ、ゼロに向かって、最高に豊かな人生を走り抜けましょう。
いいなと思ったら応援しよう!
 よろしければサポートよろしくお願いします!いただいたサポートは今後のクリエイター活動に使わせていただきます!
