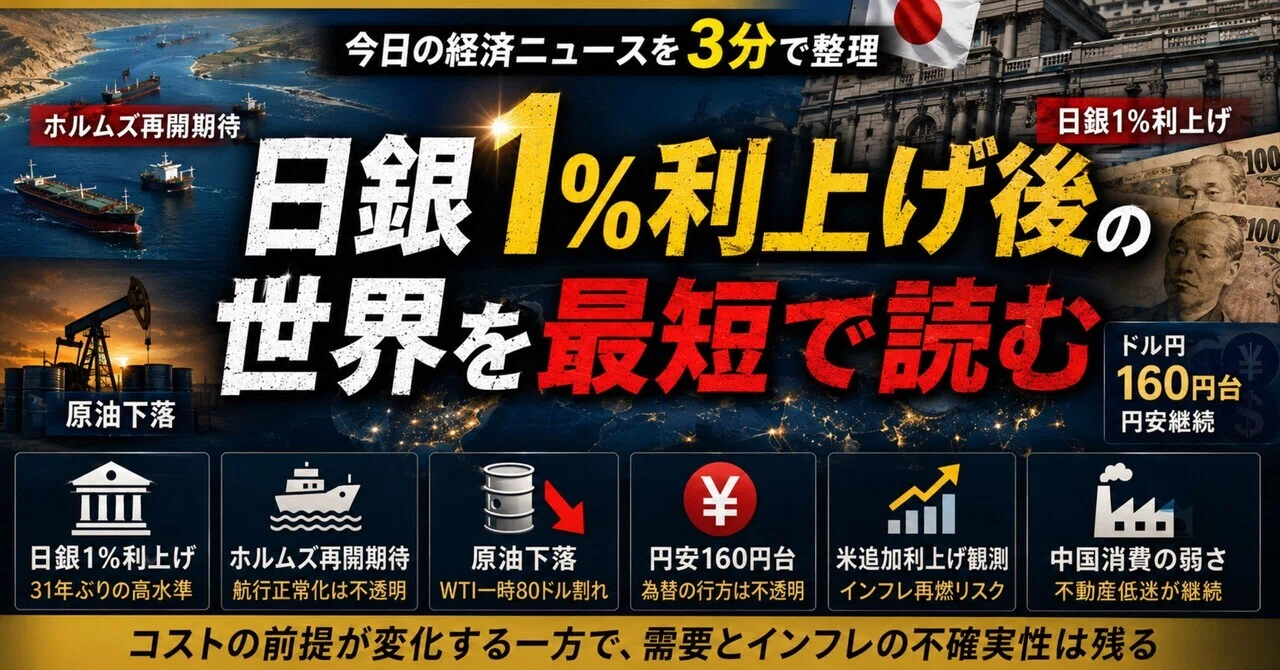
日銀1%利上げ後の世界を最短で読む

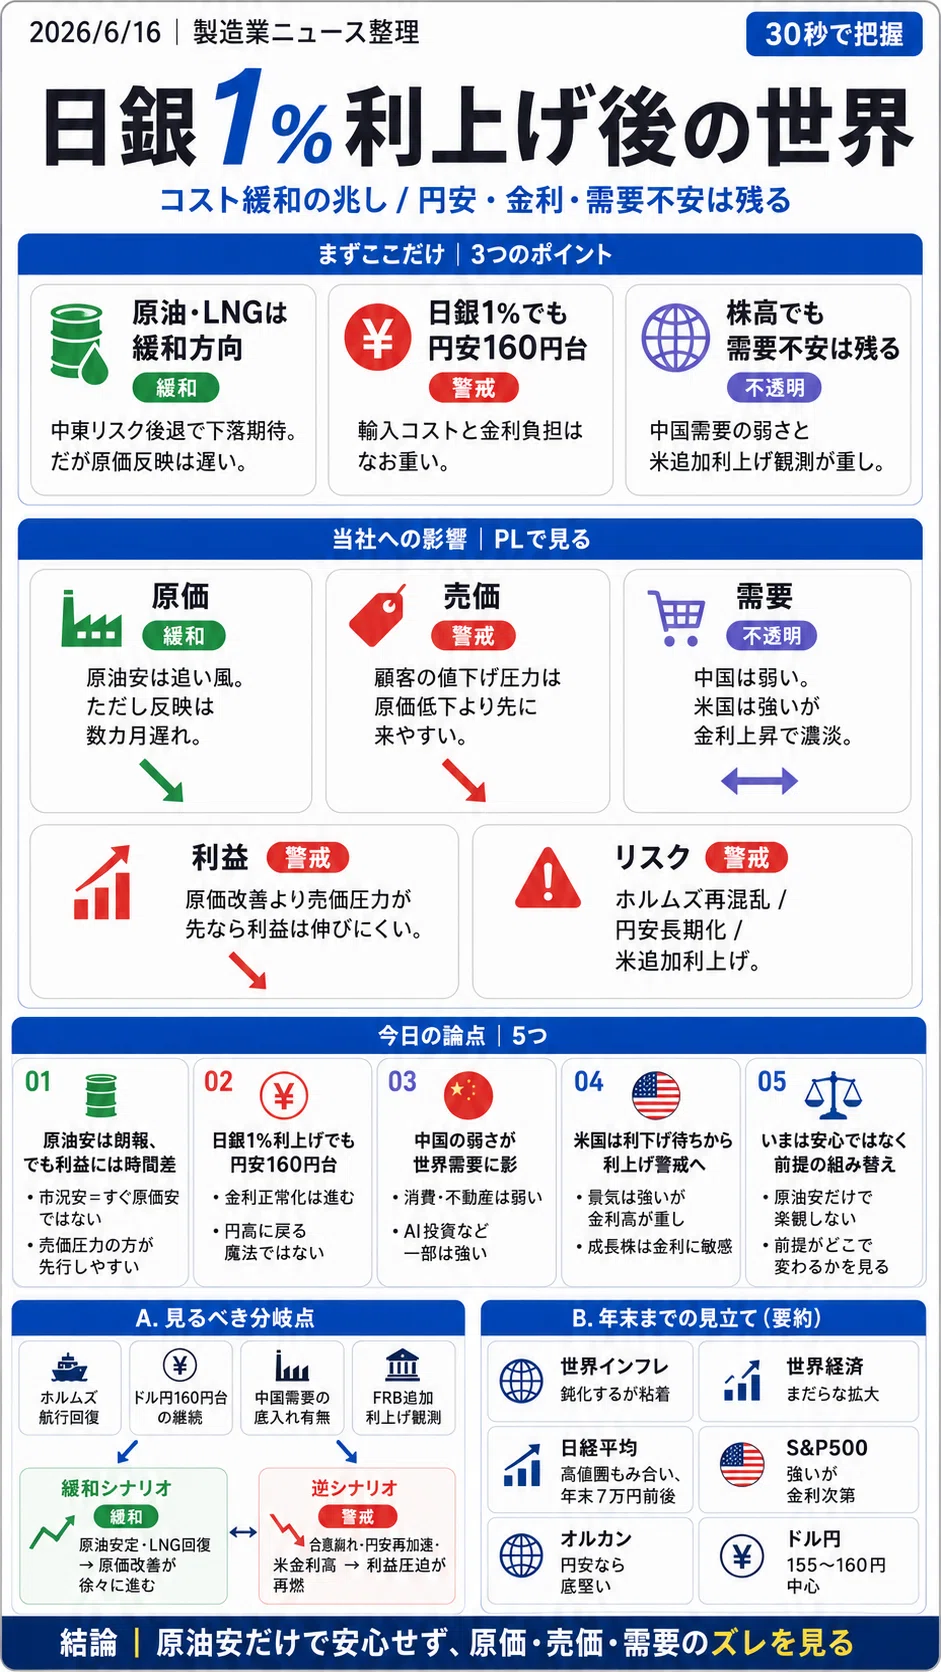
\ 👇要点を30秒で観る /
▼ この図解が役に立ったと思ったら「スキ」と「フォロー」で応援を!
👇最新のニュースを読む
・ニュースは追っているのに、「結局どう理解すればいい?」と迷う
・景気・為替・政治…影響は感じるのに、対策が分からない
・仕事にも家計にも関わるのに、情報整理が追いつかない
情報を“受け身”で消費するだけでは、判断力も理解力も育たない。
本記事では、今日の動きをビジネスの言葉で整理し、行動につながる視点に変える。
▼ ニュースを読むだけで終わらせないために
👆毎日のニュースを、ビジネス環境の変化として整理する。
▼ 今日のニュースをもう一段深く読む
👆経済ニュースの言葉を一段深く読みほどく。
【結論】まずはここだけ3行でざっくり
中東リスク後退で原油とLNGには下落期待が出ているが、物流費・電力・材料価格がすぐ下がるわけではない。
日銀は1%利上げに踏み込み、円は160円台前半で粘っているため、輸入コストと金利負担はなお重い。
株価は強いが、中国需要の弱さと米国の追加利上げ観測が残り、「コスト低下=景気安心」とは言い切れない。
【Q&A】よくある疑問に一言で
Q1. 原油が下がれば、インフレは終わるのか。
終わらない。エネルギーは大きな要因だが、為替、人件費、金利、サービス価格が残る。
Q2. 日銀が利上げしたのに、なぜ円安が止まらないのか。
日本の金利は上がっても、米国金利も高止まりしそうなので、金利差がまだ十分に縮まっていないためだ。
Q3. ホルムズ再開期待は、日本企業にプラスなのか。
原価面ではプラスだが、顧客からの値下げ圧力も早く来るため、利益改善に直結するとは限らない。
Q4. 中国経済の弱さは、日本株に悪材料なのか。
全体には重荷だが、AI、半導体、インフラ、防衛、国内価格改定に強い企業は別の動きをする。
Q5. 今の株高は信用していいのか。
信用するより、前提を分けて見るべきだ。業績で上がっている部分と、金融緩和期待で上がっている部分は違う。
👇最新のニュースを読む
【要点】今日の経済トピック5か条
1. 「原油安」は朗報だが、企業の利益には時間差がある
ホルムズ海峡の再開期待で、原油価格には下落圧力が出ている。
これは企業にとって当然プラス材料である。
燃料費、物流費、電力料金、石化系材料、外注加工費など、幅広い費目に波及する可能性がある。
ただし、ここで注意したいのは「市況が下がること」と「自社の原価が下がること」は同じではないという点だ。
原油価格は毎日動く。
しかし、仕入価格や物流費の契約は毎日変わらない。
電力料金も、材料価格も、外注加工費も、一定のタイムラグを持って動く。
つまり、ニュース上ではコスト低下に見えても、企業の損益計算書に反映されるのは数カ月後ということがよくある。
一方、顧客の値下げ要求は意外と早い。
「原油が下がっていますよね」
「市況は落ち着いていますよね」
という話は、仕入価格が実際に下がる前に飛んでくる。ここが企業実務の嫌なところだ。
原油安は歓迎してよい。
ただし、原価が下がる速度よりも、売価への圧力が先に来る可能性がある。
2. 日銀1%利上げでも、円安160円台という重さ
日銀は政策金利を1%に引き上げた。
日本にとってはかなり大きな節目である。
長く続いた超低金利の世界から、少しずつ普通の金利がある世界へ戻っている。
しかし、円相場は160円台前半にとどまっている。
これは、日銀が動いても円高に戻り切らないほど、海外との金利差や日本経済への見方が重いということでもある。
円安は、輸出企業には追い風になる。
一方で、輸入原材料、エネルギー、海外調達品、外貨建てサービスを使う企業には重荷になる。
個人にとっても、食料、燃料、電気料金、海外製品、旅行費用などにじわじわ効く。
つまり、今回の利上げは「円安を止める魔法」ではない。
むしろ、
円安が続くなかで、国内金利まで上がり始めたという見方もできる。
企業にとっては、調達コスト、借入金利、販売価格、需要のすべてを見直す局面に入っている。
3. 中国の弱さは、「世界需要は本当に強いのか」という問いを投げている
中国では消費と不動産の弱さが目立っている。
工業生産や輸出、AI関連投資はまだ支えになっているが、内需の回復力は強くない。
これは日本企業にとっても無関係ではない。
中国向けに直接輸出していなくても、顧客企業の先に中国需要がある場合は多い。
自動車、機械、素材、電子部品、設備投資関連では、中国の不動産や消費の弱さが時間差で効いてくる。
ここで重要なのは、「世界経済が強い」という一言で片づけないことだ。
・米国は強い
・AI投資も強い
・株価も強い
だが、
・中国内需は弱い
・欧州も強いとは言いにくい
・日本も賃上げと物価高の綱引きが続いている
世界経済は一枚岩ではない。
強いところは強いが、弱いところはかなり弱い。
この濃淡を見ないと、景気判断を間違える。
4. 米国は「利下げ待ち」から「利上げ警戒」へ少し戻った
米国では、景気が思ったより強く、インフレも粘っているため、FRBの追加利上げ観測が出ている。
少し前まで市場は「いつ利下げするか」を見ていた。
しかし今は、
「本当に利下げできるのか」
「むしろ利上げではないか」
という空気も出てきた。
これは株式市場にとって少し厄介だ。
景気が強いこと自体は、企業業績にはプラスである。
だが、強すぎる景気は金利上昇を招く。
金利が上がると、株価のバリュエーションには下押し圧力がかかる。
特にAI・半導体・成長株のように、将来利益への期待で買われている銘柄ほど、金利上昇に敏感になりやすい。
米国株はまだ強い。
しかし、その強さは「低金利で何でも上がる相場」ではなく、「利益成長で金利上昇をどこまで吸収できるか」という相場に変わりつつある。
5. 今の局面は「安心」ではなく「前提の組み替え」
今日のニュースを一言で言えば、コスト上昇の一部は巻き戻され始めたが、インフレ・為替・需要の不安はまだ消えていない、ということだ。
原油安はプラス。
ホルムズ再開期待もプラス。
LNG回復計画もプラス。
しかし、円安は残る。
日銀利上げも残る。
米金利高も残る。
中国需要の弱さも残る。
だから、単純に「リスク後退で買い」とも、「利上げで危ない」とも言い切れない。
個人投資家にとっては、こういう局面ほど、ニュースの見出しだけで動かない方がいい。会社員にとっても同じである。
・原油が下がった
・株価が上がった
・円安が進んだ
という単発情報ではなく、それが自分の仕事、家計、投資、会社の利益にどうつながるかを見る必要がある。
経済ニュースは、正解を教えてくれるものではない。
前提がどこで変わったかを教えてくれるものだ。
【予測】おまけ
以下は、2026年6月17日時点の市場環境を前提にした見立てである。投資判断そのものではなく、ニュースを読むための仮説として整理する。
👇最新の予測を読む
現在の確認値は、日経平均が約6万9900円、S&P500が約7511、eMAXIS Slim全世界株式(オール・カントリー)の基準価額が3万7147円、ドル円が160円台前半である。
世界インフレの今後
世界インフレは、いったんピークアウト方向に見えるが、きれいには下がらないと見る。
理由は三つある。
一つ目は、エネルギー価格が下がっても、サービス価格と人件費が残ること。原油が下がれば headline inflation、つまり総合インフレ率は落ちやすい。しかし、賃金、家賃、医療、物流、保険、外食などは粘りやすい。
二つ目は、地政学リスクが完全には消えていないこと。ホルムズ再開期待があっても、航行安全、保険、通航料、供給回復には不透明さが残る。原油が70ドル台に下がっても、再び上振れするリスクはある。
三つ目は、各国の財政と産業政策がインフレを下支えしやすいこと。防衛、エネルギー安全保障、AI投資、半導体投資、インフラ投資は、需要を生む一方で、資材・人材・電力を奪い合う。
したがって、世界インフレは「急騰局面」からは離れるが、「2%台へ素直に戻る局面」とは見にくい。2026年後半は、インフレ鈍化とインフレ再燃警戒が交互に出る展開を想定する。
世界経済の今後
世界経済は、躍進というより「まだらな拡大」と見る。
米国は底堅い。AI投資、企業利益、個人消費の一部はまだ強い。ただし、金利が高止まりすれば、住宅、自動車、中小企業、低所得層には負担が残る。
中国は停滞寄りである。輸出と製造業投資は支えになるが、消費と不動産の弱さが重い。中国が世界経済を力強く引っ張るというより、過剰供給と価格競争を輸出する形になりやすい。
欧州は低成長。エネルギー不安が和らいでも、金利、財政、産業競争力の問題が残る。
日本は名目では強く見えるが、実質では慎重に見たい。株価は強いが、家計の購買力、金利上昇、円安コストを考えると、景気が広く温まっているとは言いにくい。
結論として、世界経済は「後退」ではなく「停滞気味の拡大」。強いテーマに資金が集中し、それ以外は伸び悩む二極化の年後半になる可能性が高い。
年末までの日経平均
春:すでに強い上昇を消化した局面
春から初夏にかけて、日経平均は大きく上昇した。円安、名目成長、企業の価格改定、海外投資家の日本株買い、AI・半導体関連への期待が重なった。
ただし、7万円近辺まで来ると、割安だから買うというより、「まだ上がるから買う」という色も強くなる。ここからは、上昇余地よりも値動きの荒さが増えやすい。
夏:6万6000円〜7万2000円の高値圏もみ合い
夏は、高値圏で上下に振れやすいと見る。原油安は支援材料だが、日銀の追加利上げ観測、円安介入警戒、米国金利の上昇、半導体株の調整が重しになる。
企業業績が強ければ7万2000円方向を試す可能性はある。一方で、円安が急に巻き戻る、米ハイテクが崩れる、中国不安が強まる場合は、6万6000円台への調整もあり得る。
秋:業績確認と追加利上げ警戒で選別相場
秋は、決算と日銀の追加利上げ観測が焦点になる。市場全体が一気に上がるというより、価格転嫁できる企業、海外売上が強い企業、半導体・防衛・インフラ関連などに資金が残る展開を想定する。
日経平均は6万7000円〜7万3000円程度のレンジを中心に見る。指数は強くても、中身はかなり選別される相場になりやすい。
冬:年末は7万円前後を中心に、上振れ余地あり
年末にかけては、米国株が崩れず、円安が急激に巻き戻らず、企業業績が持てば、日経平均は7万円台を維持する可能性がある。
中心シナリオは6万9000円〜7万4000円。強気シナリオでは7万5000円超え。弱気シナリオでは6万3000円台までの調整も想定する。
年末までのS&P500
春:AI相場の強さが継続
S&P500はすでに7500台まで上昇している。AI、半導体、巨大テック、企業利益の強さが支えになっている。
ただし、指数の上昇を一部の大型株が引っ張る構図は続いており、相場全体が均等に強いわけではない。
夏:7400〜7800台でもみ合い
夏は、FRBの姿勢が最大の焦点になる。利下げ期待が後退し、追加利上げ警戒が出ると、株価には一時的な調整圧力がかかる。
一方で、企業利益が強ければ下値も堅い。夏は7400〜7800台を中心に、金利発言とAI株の決算で大きく振れる展開を想定する。
秋:業績が金利を上回れるかが勝負
秋は、株価のテーマが「金融相場」から「業績相場」に移る。金利が高くても、利益がそれ以上に伸びるなら株価は持つ。利益が鈍れば、バリュエーションの高さが意識される。
中心レンジは7500〜8000。AI投資の実需が確認されれば上振れ、過剰投資への疑念が出れば調整と見る。
冬:年末8000前後はあり得るが、一直線ではない
年末に向けては、S&P500が7800〜8100程度を試す可能性がある。米大手金融機関の一部も年末8000近辺を視野に入れており、企業利益の強さが続けば不自然ではない。
ただし、インフレ再燃、FRB利上げ、AI株の失速が重なれば、7200台への調整もあり得る。強気の年だが、油断できる年ではない。
年末までの全世界株式
春:米国株主導で基準価額は高値圏
eMAXIS Slim全世界株式、いわゆるオルカンは、実質的には米国株の影響が大きい。現在の基準価額は3万7000円台で、米国株高と円安が押し上げ要因になっている。
夏:円安が続けば底堅い
夏は、S&P500が大きく崩れず、ドル円が160円前後に残れば、オルカンの基準価額は底堅い。目安としては3万6000円〜3万9000円程度を想定する。
ただし、円高に振れると、海外株が横ばいでも円建て基準価額は下がる。オルカン投資家は、株価だけでなく為替も見ておいた方がいい。
秋:米国株と為替の二重チェック
秋は、米国株の業績確認とドル円の方向が重要になる。米国株が上がっても、円高が進めば基準価額の上昇は鈍る。逆に、米国株が横ばいでも円安なら基準価額は支えられる。
中心シナリオでは3万7000円〜4万円近辺。強気なら4万円台乗せもあり得る。
冬:長期投資では積立継続、短期では高値警戒
年末にかけて、米国株が8000近辺を目指し、ドル円が155〜162円程度に残るなら、オルカンは4万円前後を試す可能性がある。
ただし、これは「上がるから急いで買う」という意味ではない。長期積立なら淡々と続ける局面だが、一括投資では高値づかみリスクも意識したい。オルカンは安心商品ではなく、世界株と為替をまとめて持つ商品である。
年末までのドル円
春:160円台という異常な普通
ドル円は160円台前半にいる。日銀が利上げしても円高に戻り切らないことが、今の為替市場の特徴である。
これは、米国金利の高さ、日本の実質金利の低さ、エネルギー輸入、投資資金の海外流出が重なっているためだ。
夏:158〜163円の介入警戒レンジ
夏は158〜163円程度のレンジを想定する。160円を大きく超えると、日本の通貨当局による介入警戒が強まる。一方で、米国が利下げに動かず、むしろ利上げ観測が残るなら、円高方向にも進みにくい。
つまり、上にも下にも動きにくいが、材料が出ると一気に跳ねる相場になりやすい。
秋:日銀追加利上げなら円高圧力
秋に日銀の追加利上げ観測が強まれば、ドル円は155円方向へ押し戻される可能性がある。ただし、米国金利が高止まりするなら、円高も限定的になりやすい。
中心レンジは155〜162円。米国がタカ派化すれば165円接近もあり得る。
冬:年末は155〜160円中心、ただし政策次第
年末は155〜160円を中心に見る。日銀が追加利上げに動き、FRBが利上げを見送れば、円高方向。逆に、米国のインフレが再燃し、FRBが利上げ姿勢を強めれば、160円台後半も排除できない。
ドル円は、もはや単なる為替ではない。日本の物価、企業利益、家計負担、投資信託の基準価額まで左右する中心変数である。
まとめ
今日のニュースで大事なのは、「原油が下がったから安心」ではない。
原油は下がるかもしれない。
LNG供給も戻るかもしれない。
中東リスクも少し後退したかもしれない。
だが、円安は残っている。
金利上昇も残っている。
中国需要の弱さも残っている。
米国のインフレと利上げ警戒も残っている。
つまり今は、リスクが消えた局面ではなく、リスクの種類が変わった局面である。
個人投資家は、株価の強さだけを見て安心しすぎない方がいい。会社員は、ニュースを「景気が良い、悪い」で読むのではなく、自分の会社の原価、売価、需要、金利負担にどうつながるかで読んだ方がいい。
経済ニュースは、当て物ではない。
次にどの前提が崩れそうかを探すための材料である。
\ 最新記事、更新中! /
▼ ニュースを読むだけで終わらせないために
▼ 今日のニュースをもう一段深く読む
▼ この記事が役に立ったと思ったら「スキ」と「フォロー」で応援を!
#日銀 #日銀利上げ #政策金利 #金利 #利上げ #円安 #ドル円 #為替 #160円 #インフレ #物価高 #原油 #原油価格 #ホルムズ海峡 #中東リスク #LNG #エネルギー #エネルギー価格 #日経平均 #日本株 #米国株 #SP500 #オルカン #全世界株式 #株式投資 #投資 #資産運用 #新NISA #個人投資家 #経済ニュース #ビジネス経済 #景気 #世界経済 #中国経済 #中国不動産 #米国経済 #FRB #追加利上げ #企業業績 #企業物価 #原価 #売価 #需要 #製造業 #調達 #営業 #経営 #ニュース解説 #経済解説 #最短で読む #2026年6月第3週
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました