【銘柄分析】高配当株 丸紅 (8002)

商社 丸紅の銘柄分析です。
高配当株で且つ、hamusuke流(配当目線)での銘柄分析です。
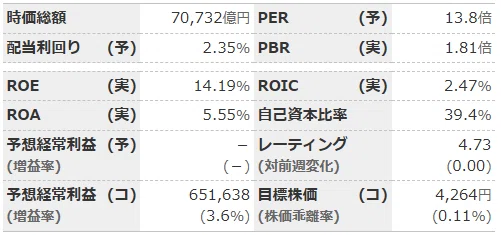
基本情報:25/12/4 時点
・時価総額 日本 No32 商社 4番手
・現在の価格:4,259円
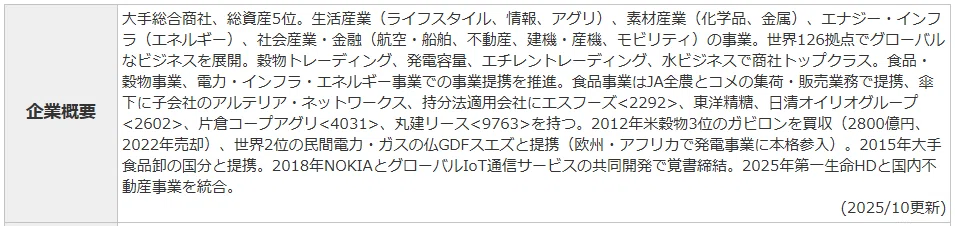
企業概要:
・総合商社の中で最大級の穀物取扱量を誇る食料事業と、日本最大の独立系発電事業者(IPP)である電力事業が安定収益の基盤となっています。
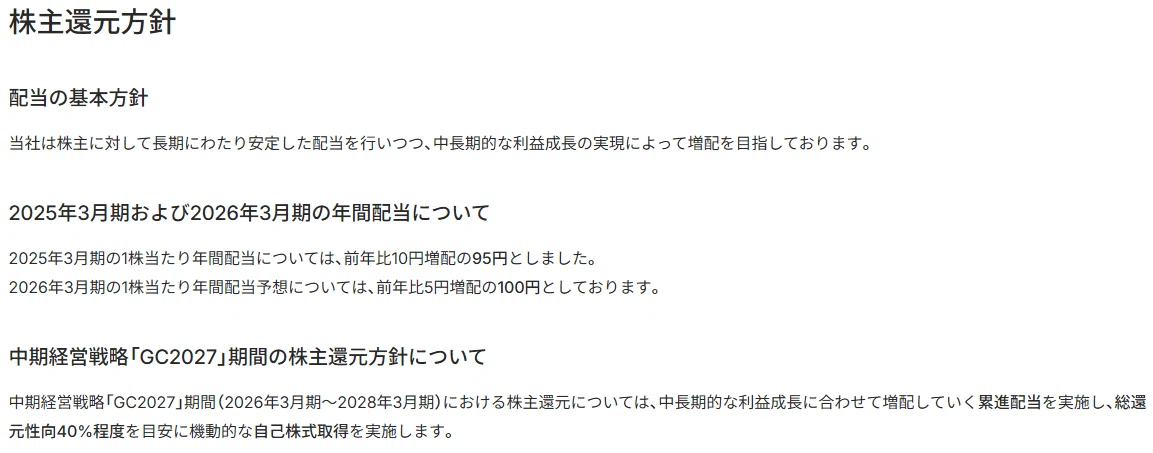
配当方針:
・26年~28年は累進配当を実施し、総還元性向 40%程度。
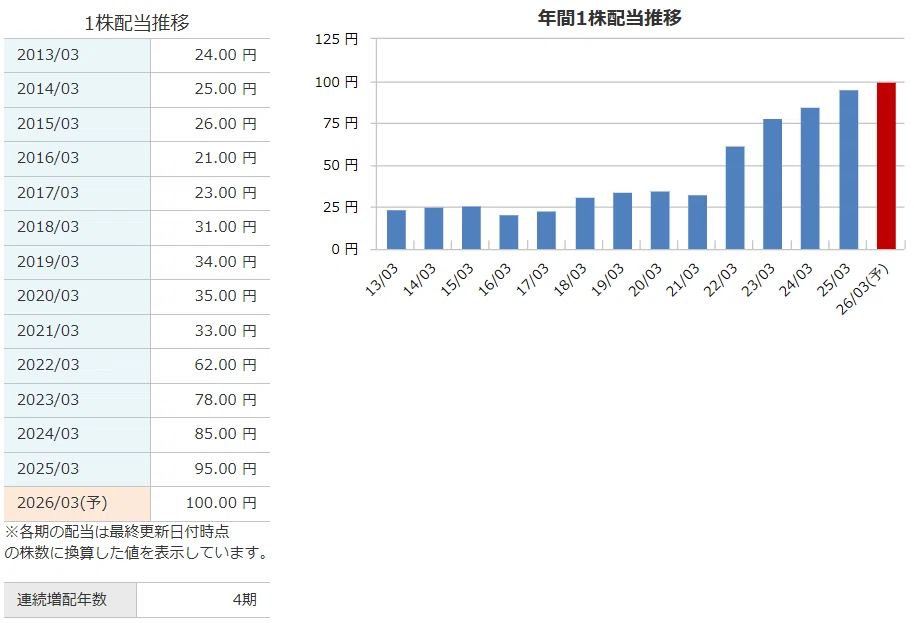
年間配当履歴:
・25配当利回り:2.23% (95円)
・26配当利回り(予):2.35% (100円)
・増配予想(1年):1.05倍
・増配率(5年):3.03倍
・CAGR(5年):30.26%
昨今は、伸び率が鈍化していますね。増配予測(1年)では1.05倍とちょっと淋しいですが、でも増配率(5年)で3.03倍は素晴らしいです。追加増配期待したいです。
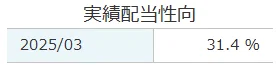
配当性向:
・31.4%です。総還元性向 40%なので、今自社株買いしてますけど、余力があれば、増配してくれそうですね。
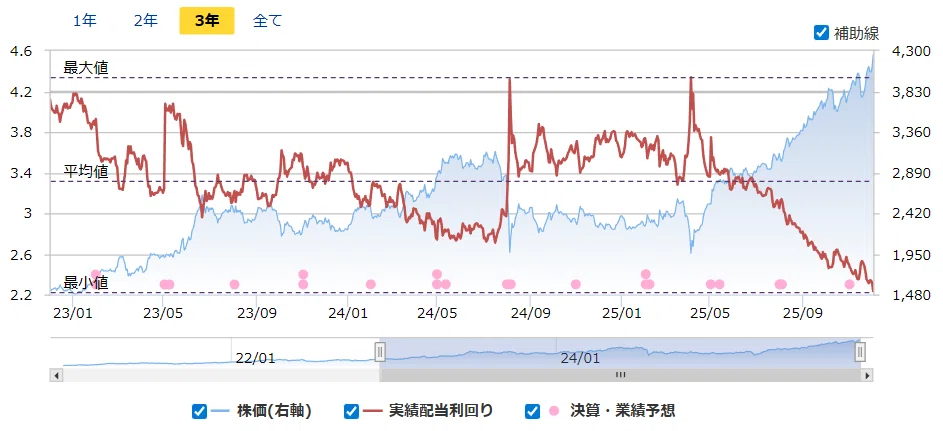
実績配当利回り(実績ベース):
2.23%とは、かつて無いぐらいの配当率、今年4月のトランプショックから、どうらい高くにきたもんだ。
保有状況:
まあまあ、持っている方ですけど、でも年間配当1300円とは、少ないですね。YoCも4%ちょっとで、現在の配当率が2.35%なので、正直買い増ししにくいですね。
・保有数:13株、平均取得単価:2465.7円、購入金額:32054.1円
・評価損益:+23312.9円、評価損益率:+72.73%
・年間配当:1300円
・2025 YoC 3.85% (95円)
・2026 YoC 4.06% (100円) 予
株主還元:
・無し
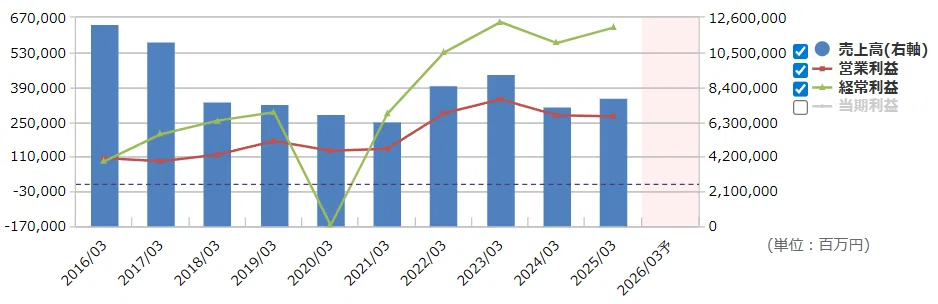
通期業績推移 (10期):
2020年経常利益で赤字 以降は、赤字な年はありません。
2026年の予想はでていません。
・25年度 前年比 売上高は、+7.4%、営業利益は、‐1.5%
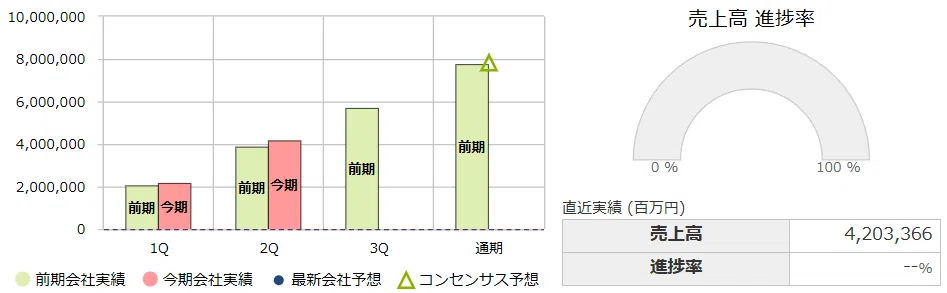
今期進捗状況 (売上高):
進捗率でてませんが順調ですね。
・売上高 2Q 前年比較 +10.9%で増益です。
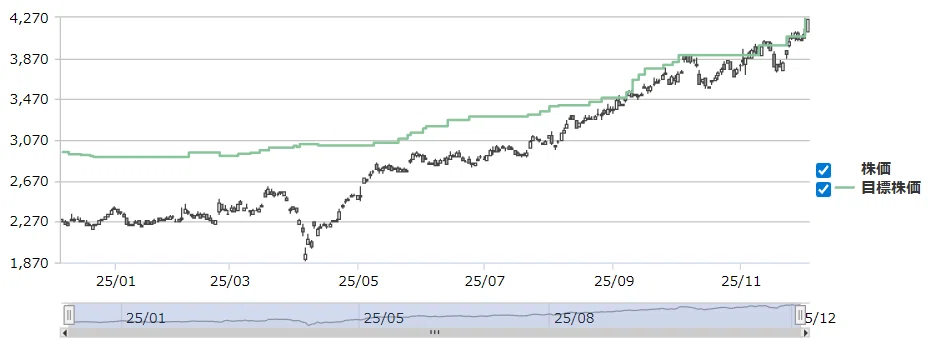
目標株価の推移 (1年):
目標株価に対して-0.11%
アナリスト コンセンサス 予想と同じでジリジリ追いついた感じですね。
・基本情報の目標株価:4,264円に対して、12/5 終値 4,259.0円 -0.11%
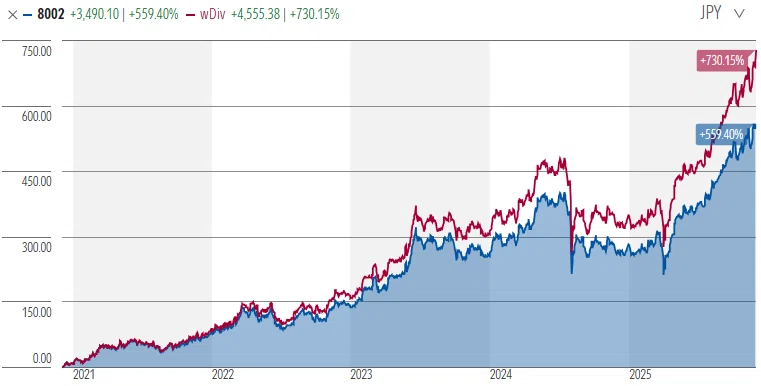
株価成長率 (5年):
おったまげ 👀 脅威の配当込み +751.15% 💥
・株価成長:+576.09% 配当込み:+751.15%
総評:
・26配当利回り(予):2.35% (100円)で、過去最低。
・増配率(5年):3.03倍で、5年で3.0倍は 👀が飛び出ます。
・株価成長:+576.09% 配当込み:+751.15% おったまげ 🏀
バフェット効果凄いです。株価成長で6倍、配当込みで8倍。5年持っているだけでこれだと凄いです。今度どこか日本株をバフェット氏 (バークシャー・ハサウェイ) が買ったら、相乗りすべきでしょうね! 早く買わないと配当率ダダ下がりで、安値で買えませんけど。
いいなと思ったら応援しよう!
 いただいたサポートを、別のクリエイターのために、応援します。

