銘柄分析 高配当株 KDDI (9433)

ひさしぶりですが
高配当株 hamusuke流 銘柄分析します。
ポイントは、
基本情報、配当、配当性向、増配、配当利回り推移、業績、今期業績、PER、PBR、目標株価、株価上昇、がどうか?
分析ツール:
マネックス証券 銘柄スカウター
Morningstar 株分析ツール
基本情報:25/12/30 時点
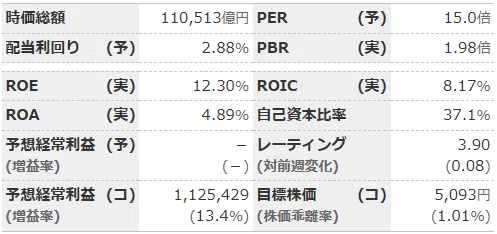
・時価総額、日本No16 通信サービス 2番手
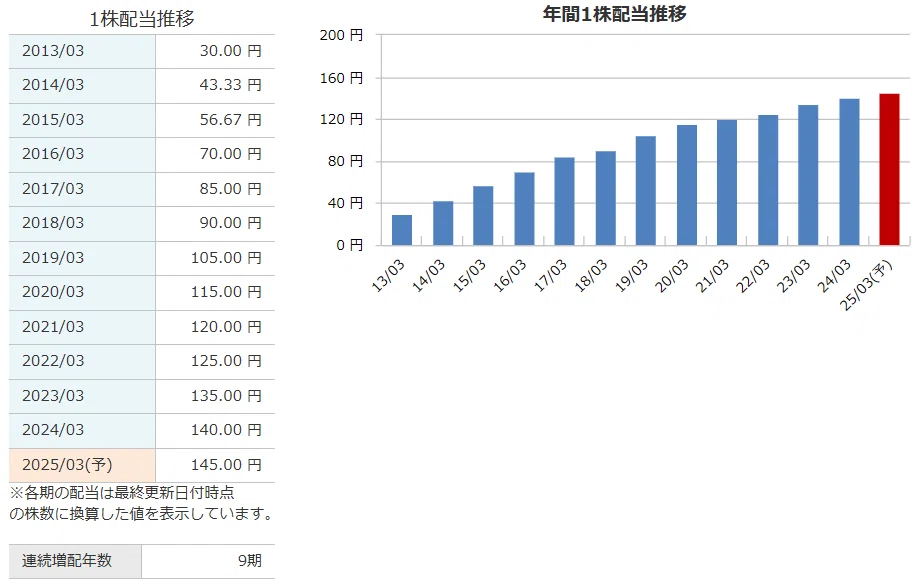
年間配当履歴:
・配当利回り:2.78% (140円)
・配当利回り(予):2.88% (145円)
・最近株価が上がって、
配当利回り、配当利回り(予)とも3.0%切ってしまいました。
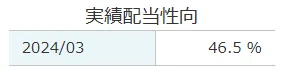
配当性向:
・46.5%ちょっと高めですね。
増配予想(1年):1.04倍
増配率(5年):1.26倍
CAGR(5年):5.04%
・連続増配 9期で最近 緩やかになってきました。
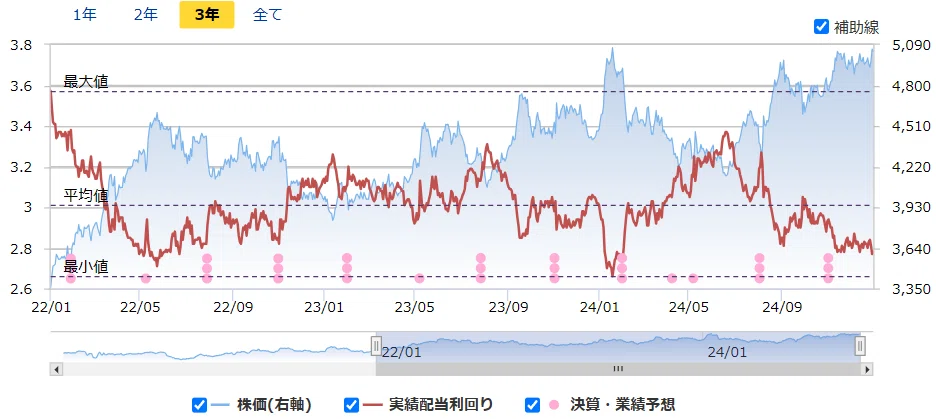
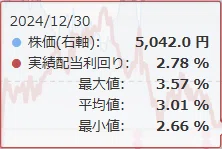
実績配当利回り(実績ベース):
・2.78% は、3年間の中では、最小値に近いです。
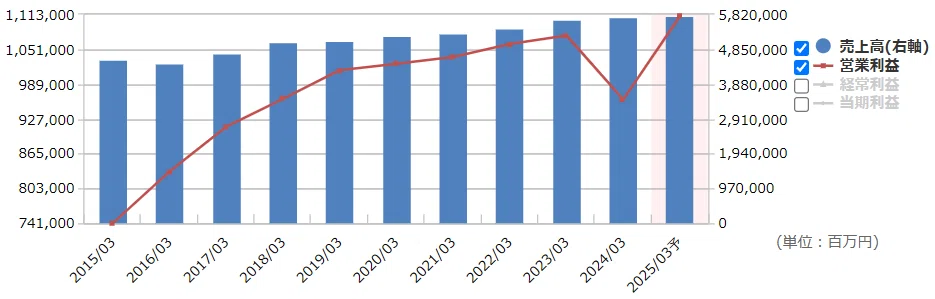
通期業績推移 (10期):
・売上高は、右肩上がりで、前年度より0.3%アップ。
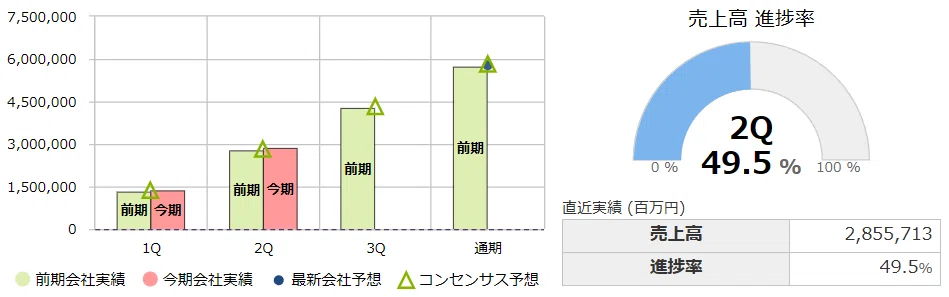
今期進捗状況 (売上高):
・売上高進捗 49.5% 順調。
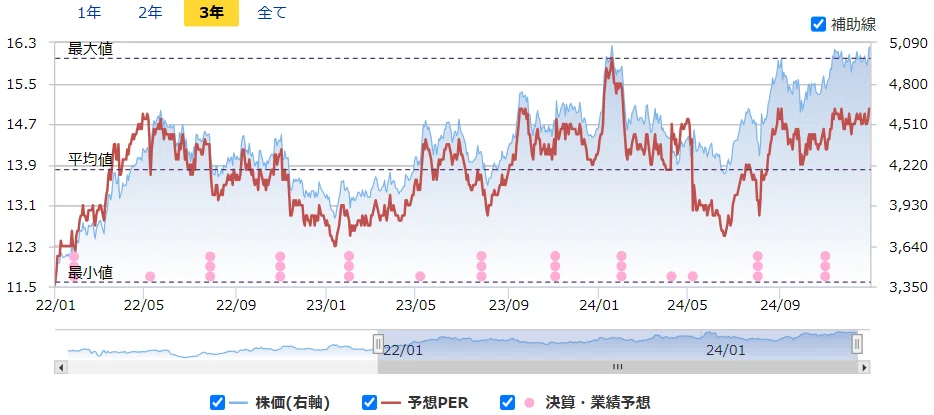
予想PER (会社予想ベース):15.0倍
・3年間で、最大値に近づいています。
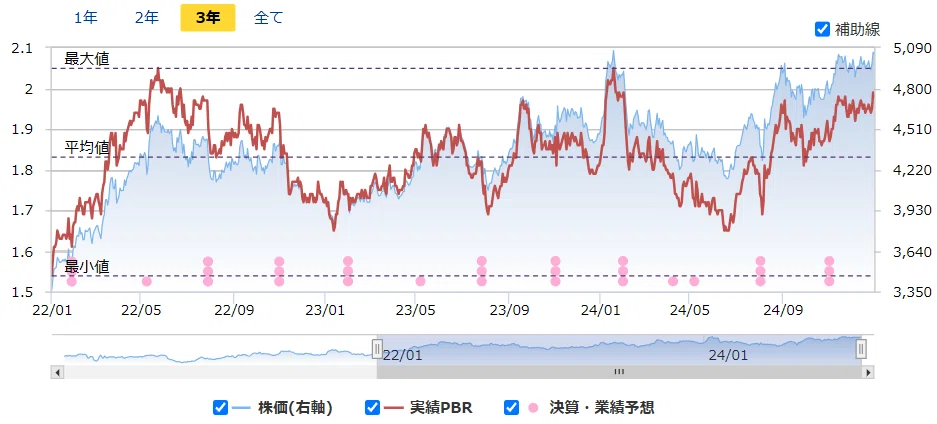
PBR (実績ベース):1.98倍
・3年間で、1.98倍高いですね。
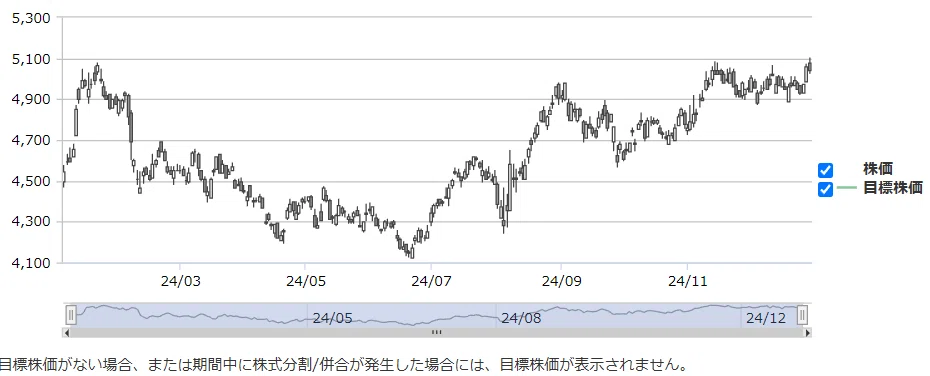
目標株価の推移 (1年):
株式分割なかったのですが、表示されていないです。
基本情報の目標株価:5,093円に対して、12/30 終値 5,042.0円 -1.01%
ほぼ、目標株価です。
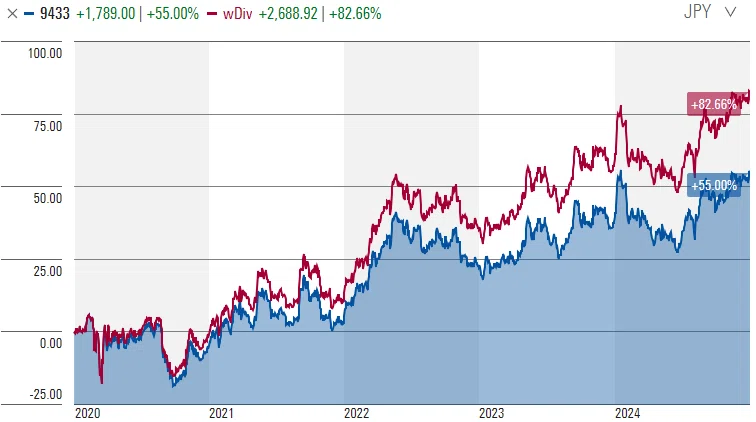
株価成長率 (5年):
・株価成長:55.00% 配当込み 82.66%
総評:
配当利回り/配当利回り(予):3.0%を下回っていて NotGood。
増配予想(1年):1.04%増配が小さくなってきています。
PBR:1.98倍で高めです。
ほぼ目標株価なので、今は、買い時では無いです。
関連記事:
いいなと思ったら応援しよう!
 いただいたサポートを、別のクリエイターのために、応援します。

