
【銘柄分析】高配当株 KDDI (9433)

でんでんでん、銘柄分析。
高配当株で且つ、hamusuke流(配当目線)での銘柄分析です。
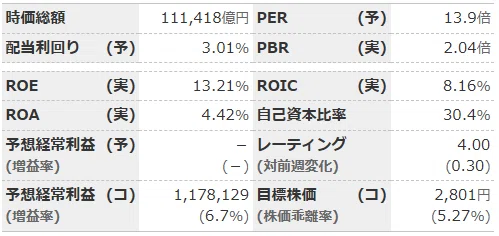
基本情報:25/11/17 時点
・時価総額 日本No22 通信サービス 2番手
・現在の価格:2,660.5円
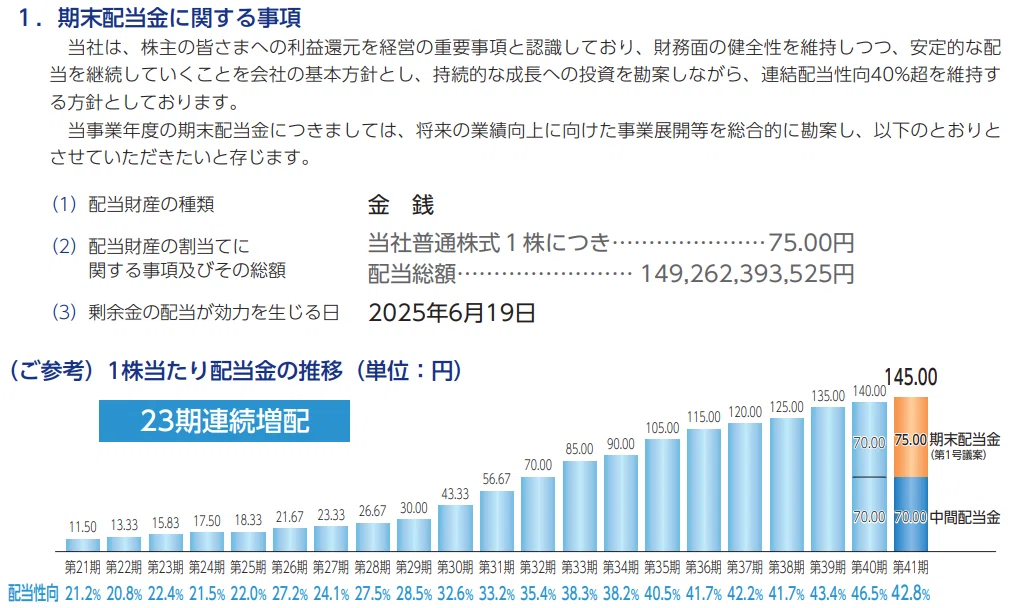
配当方針:
持続的な成長への投資を勘案しながら、連結配当性向40%超を維持する方針
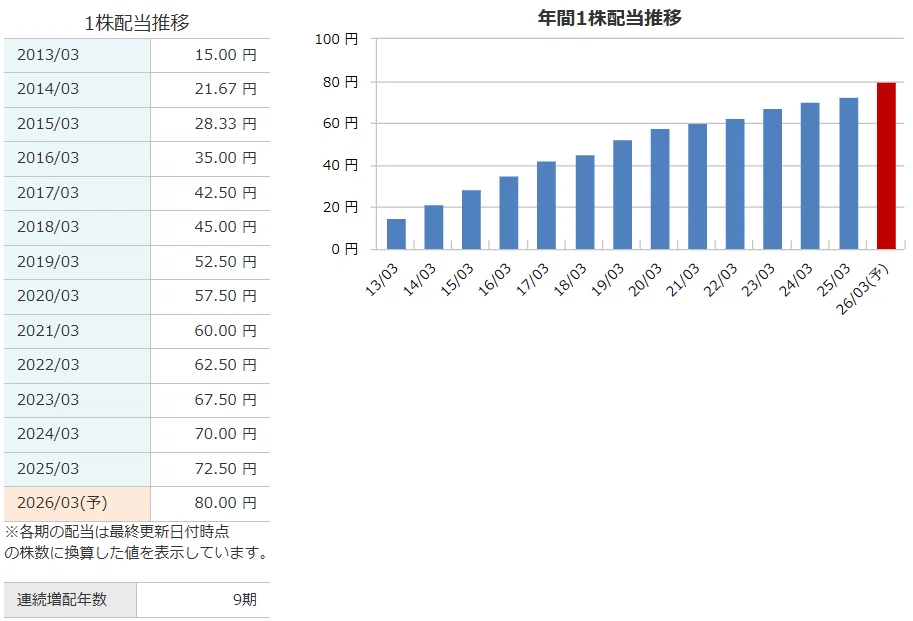
年間配当履歴:
・25配当利回り:2.73% (72.5円)
・26配当利回り(予):3.01% (80円)
・増配予想(1年):1.10倍
・増配率(5年):1.33倍
・CAGR(5年):4.84%
増配予想(1年)は、1.1倍なので標準です。
増配予想(5年)は、5年で1.33倍は、もう少し欲しいです。
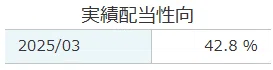
配当性向:
・42.8%で頑張っています。
実績配当利回り(実績ベース):
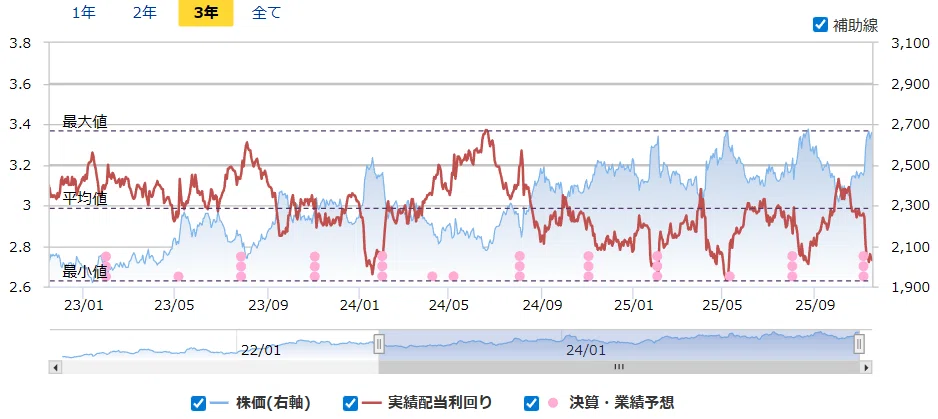
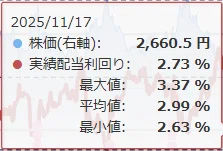
2.73%は、ほぼ最小値ですので株価高値圏ですね。
保有状況:
来年度で3%中盤、🤔ウ~ン 4%超えるには後数年かかりますね。
・保有数:8株、平均取得単価:2267.9円、購入金額:18140.8円
・評価損益:+3141円、評価損益率:+17.32%
・2025 YoC 3.20% (72.5円)
・2026 YoC 3.53% (80円) 予
通期業績推移 (10期):
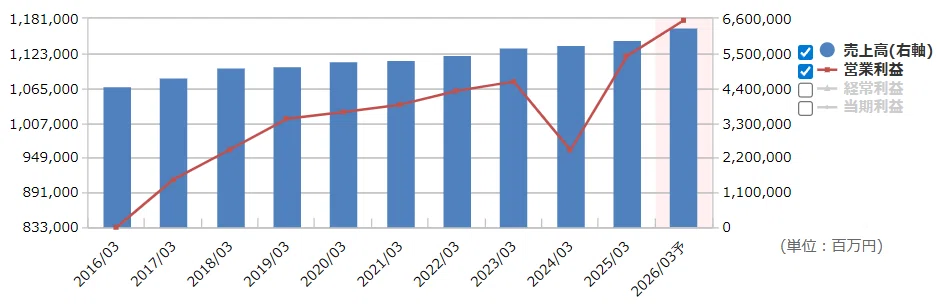
売上高、前年比7.0%で着実に伸びている。これだけ堅実だと、
株価下がらないですね。(配当率4%は遠いです😖)
・前年比 売上高は、+7.0%、営業利益は、+5.3%
今期進捗状況 (売上高):
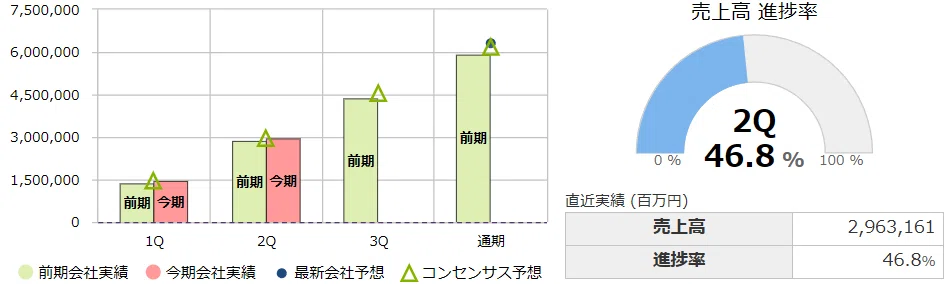
売上高は、2Qで進捗率46.8%で悪くないです。
・売上高 2Q 前年比較 +4.1%
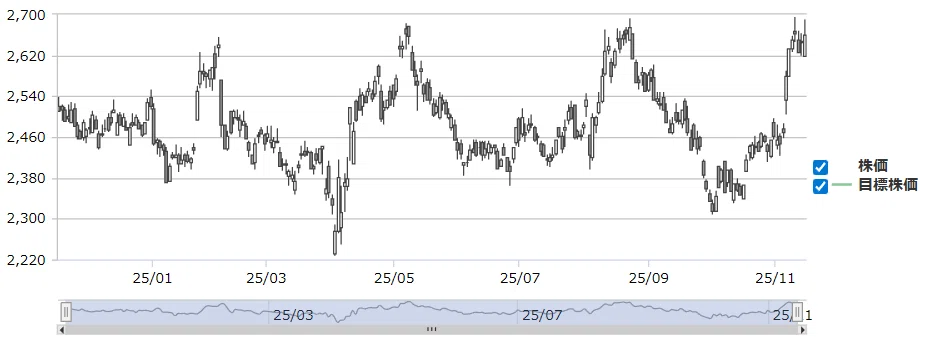
目標株価の推移 (1年):
目標株価に対して-5.27%
株価は、ずっとヨコヨコです。
・基本情報の目標株価:2,801円に対して、11/4 終値 2.660.5円 -5.27%
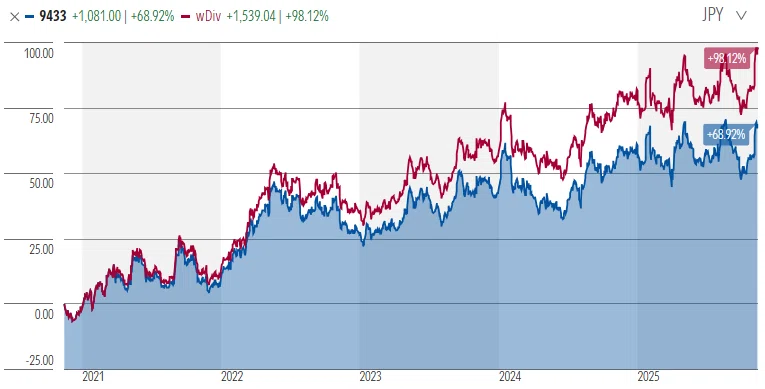
株価成長率 (5年):
5年間 配当込みで100%未満でちょっと物足りないですね。
・株価成長:68.92% 配当込み:98.12%
総評:
・26配当利回り(予):3.01% (80円)で、
3年間で最低で、ギリギリ3% 物足りないです。
・増配予想(1年):1.10倍、・増配率(5年):1.33倍は、ちょっと物足りない。
・株価成長:68.92% 配当込み:98.12%で、ちょっと物足りない。
KDDIは、業績がすごく安定の右肩上がりですが、そのため、株価も高め、増配(1年)もギリギリ1.1倍、株価成長もこのところレンジから抜け出せていない感じでなんとも🤔ウ~ンです。なので、保有株数も少ないです。
銘柄分析 マガジン
いいなと思ったら応援しよう!
 いただいたサポートを、別のクリエイターのために、応援します。

