【銘柄分析】高配当株 任天堂(7974)

ピコピコ、銘柄分析。
高配当株で且つ、hamusuke流(配当目線)での銘柄分析です。
基本情報:25/11/25 時点
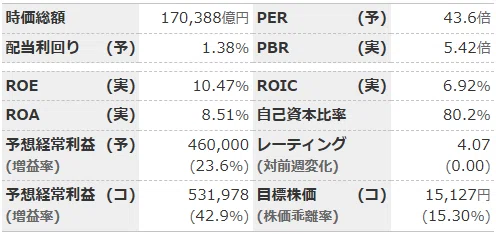
・時価総額 日本No8 サービス 1番手
・現在の価格:13,120円
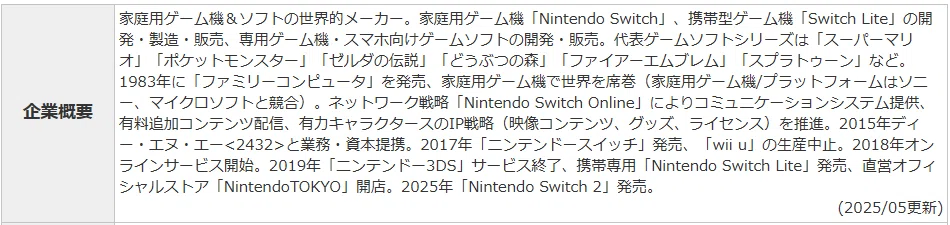
企業概要:
・言わずと知れた ポータブルゲーム機メーカー
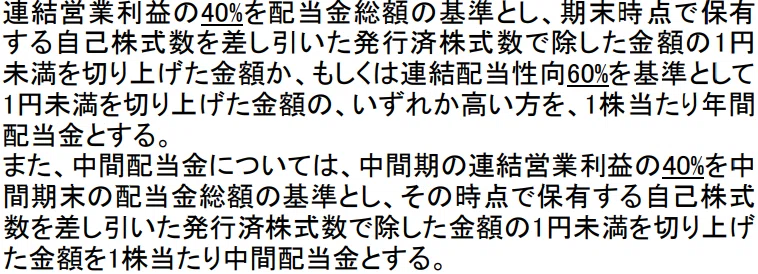
配当方針:
連結営業利益 40% か 連結配当性向 60%基準
いずれか高い方を配当総額の基準
年間配当履歴:
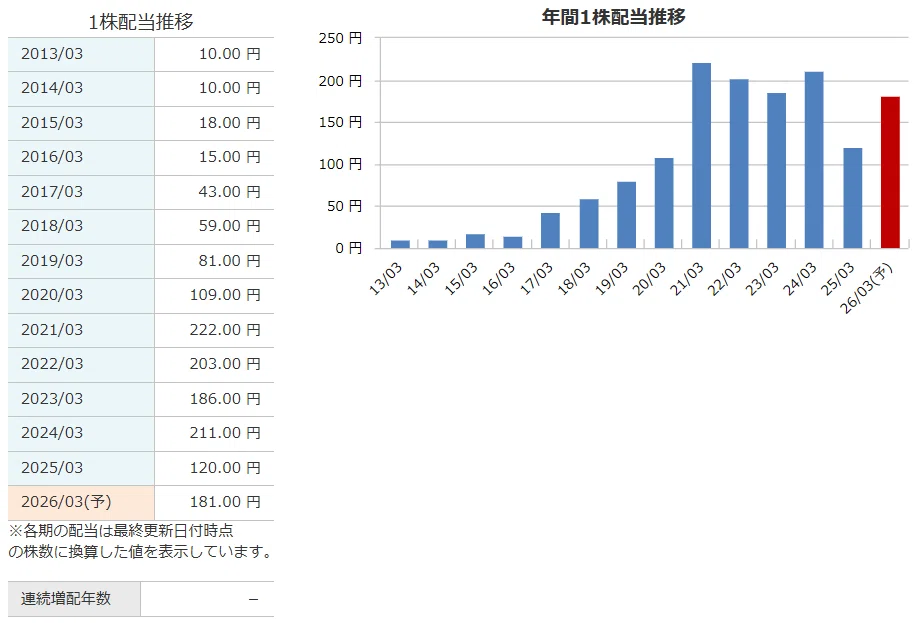
・25配当利回り:0.91% (120円)
・26配当利回り(予):1.38% (181円)
・増配予想(1年):1.51倍
・増配率(5年):0.82倍
・CAGR(5年):-14.26%
年間配当は、乱高下繰り返していますね。
配当性向:
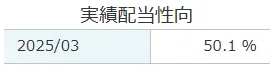
・50.1%です。全体平均に比べちょっと高いですね。
実績配当利回り(実績ベース):
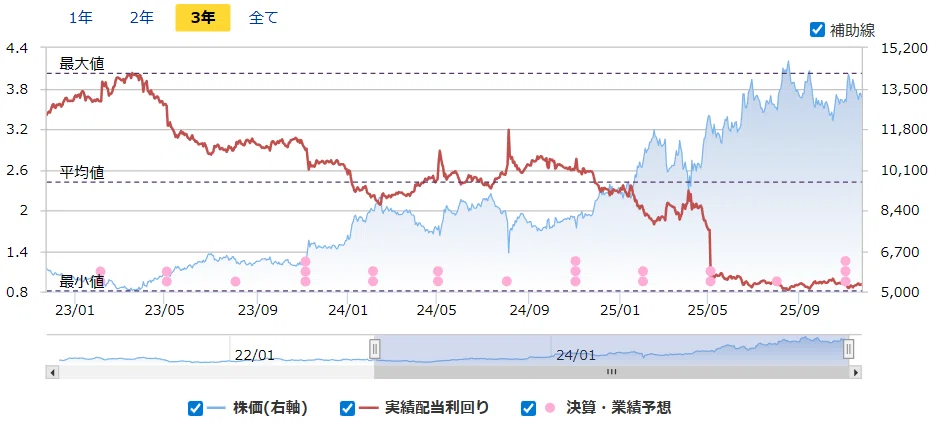
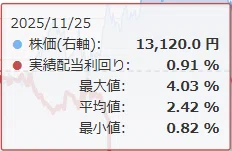
3年前は、3%後半はあったのに、株価上昇と減配で、配当率はだだ下がりですね。1%を切るなんて、もう高配当ではないですね。
保有状況:
旧NISAで買った後は、株価が上がりすぎて、配当率が3%を切っていしまったので、そこから全然買えていません。その結果、ダブルバガーとなりましたが、保有数が少ないので、旨味がありません😭
・保有数:1株、平均取得単価:6144.0円、購入金額:6144.0円
・評価損益:+6976円、評価損益率:+113.54%
・2025 YoC 1.95% (120円)
・2026 YoC 2.95% (181円) 予
株主還元:
無しです。
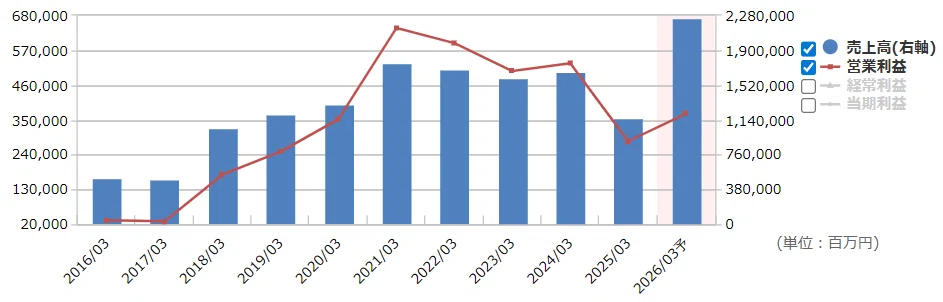
通期業績推移 (10期):
凸凹で今年は、業績好調。最高益予想です。
・前年比 売上高は、+93.1%、営業利益は、+30.9%
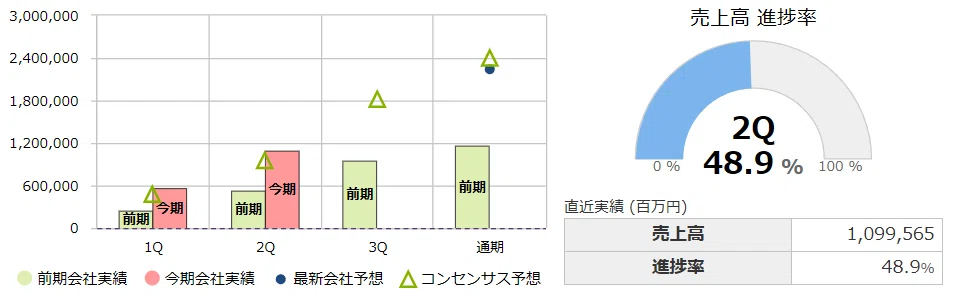
今期進捗状況 (売上高):
売上高は、2Qで進捗率 48.9%
・売上高 2Q 前年比較 +90.6%で超順調です。
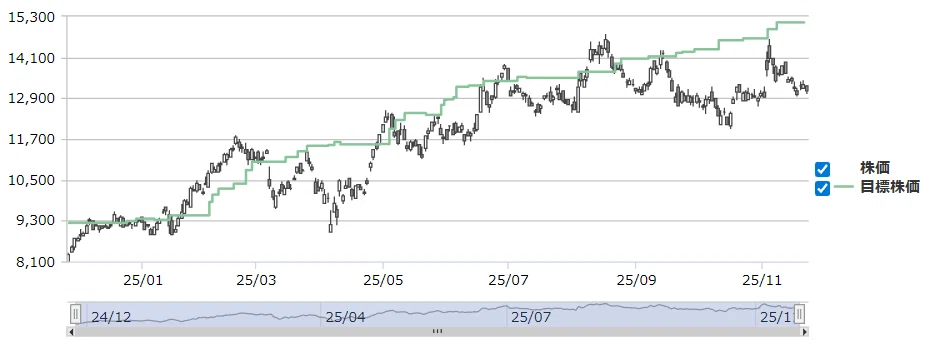
目標株価の推移 (1年):
目標株価に対して-15.3%
目標株価に対して帰り率が大きいですね。
・基本情報の目標株価:15127円に対して、11/25 終値 13120円 -15.3%
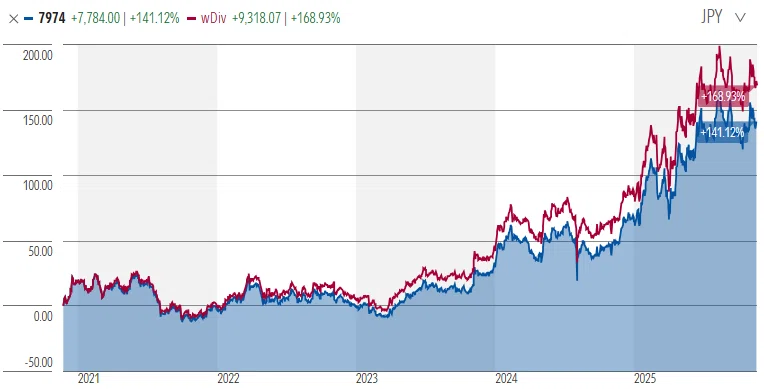
株価成長率 (5年):
もっと行っていると思っていましたが、配当込みで+168.93%。
今年の上げ幅が大きいですね。
・株価成長:+141.12% 配当込み:+168.93%
総評:
・26配当利回り(予):1.38% (181円)で、減配からの復活ですがでも低い。
・増配予想(1年):1.51倍、・増配率(5年):0.82倍で、5年はまさか減配。
・株価成長:+141.12% 配当込み:+168.93%で思ったより普通。
誰でも知っている、ゲームメーカーだけに、本体売り出す年度になると、ぐっと株価人気が出て上がりますね。その結果、3年前は、高配当だったのに、今では、成長株で高配当ではなくなってしまった感があります。
いいなと思ったら応援しよう!
 いただいたサポートを、別のクリエイターのために、応援します。

