【銘柄分析】高配当株 アステラス製薬 (4503)

Webページに『明日は変えられる』のフレーズ良いですね。
高配当株で且つ、hamusuke流(配当目線)での銘柄分析です。
基本情報:26/1/31 時点
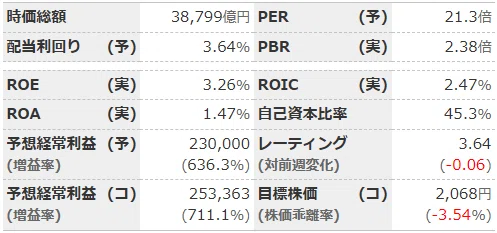
・時価総額 日本 No68 医薬品 5番手
・現在の価格:2,144.0円
企業概要:
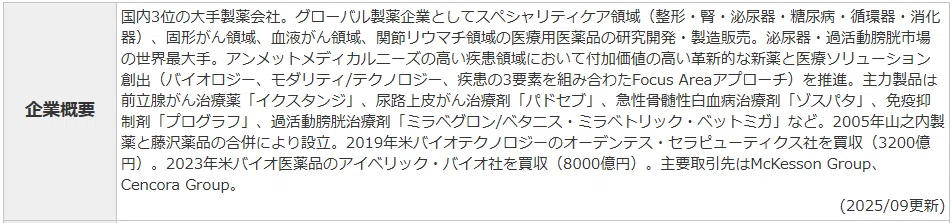
・【製薬大手】免疫抑制剤や抗がん剤に強み。産学連携も加速。
企業ニュース:
2023年3月、中国でスパイ行為の疑いにより拘束された日本人男性社員が、2025年7月に懲役3年6カ月の実刑判決を受けた。
本件は、中国における反スパイ法の運用の不透明さを浮き彫りにし、日中関係にも影響を与える重大な問題として大きく報じられた。
配当方針:
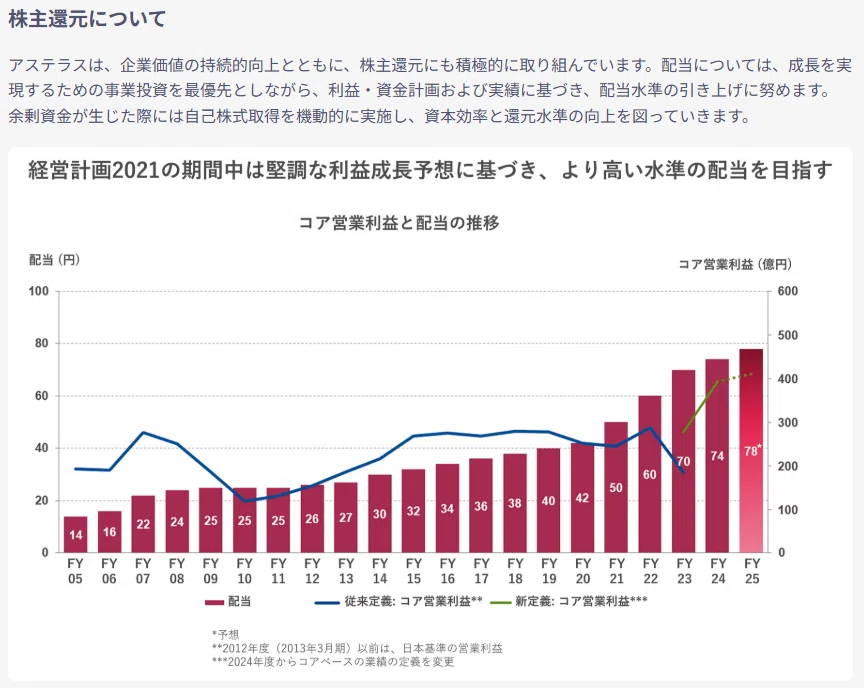
・事業投資を優先しながら、利益・資金計画および実績に基づき、配当水準を引き上げ。余剰資金が生じた際、自己株式取得を機動的に実施。
年間配当履歴:
・連続増配13期連続、今年も増配予定です。伸びは緩やかですが、こういう着実な株も安心できていいですね。
・25配当利回り:3.45% (74円)
・26配当利回り(予):3.64% (78円)
・増配予想(1年):1.05倍
・増配率(5年):1.86倍
・CAGR(5年):15.21%
配当性向:
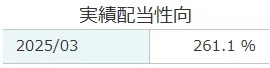
・261.1% 👀 利益以上に出しています。
・キャッシュフローをちゃんと見たくなりました。
実績配当利回り(実績ベース):
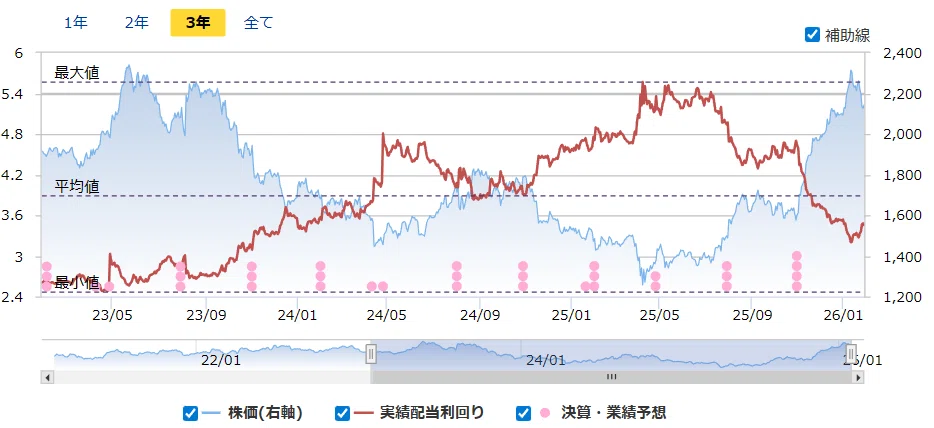
・ピークで5.5%以上あったものの、現在3.64%どの株も日経平均5万円の好影響受けていますね。
保有状況:
・YoC 5% 超えはウチのポートフォリオでも上位になります。
・保有数:18株、平均取得単価:1474.6円、購入金額:26542.8円
・評価損益:+17395.2円、評価損益率:+65.54%
・26年間配当:1404円
・2025 YoC 5.02%(74円)
・2026 YoC 5.29%(78円) 予
・配当確定月 3/9月
株主優待:
・無し
通期業績推移 (10期):
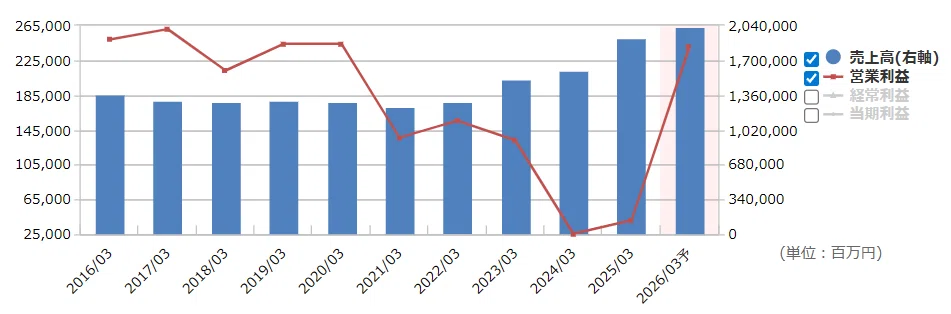
営業利益グググって回復していますね。良い傾向ですね。
・26年度 前年比 売上高は、+6.2%、営業利益は、+484.8%
今期進捗状況 (売上高):
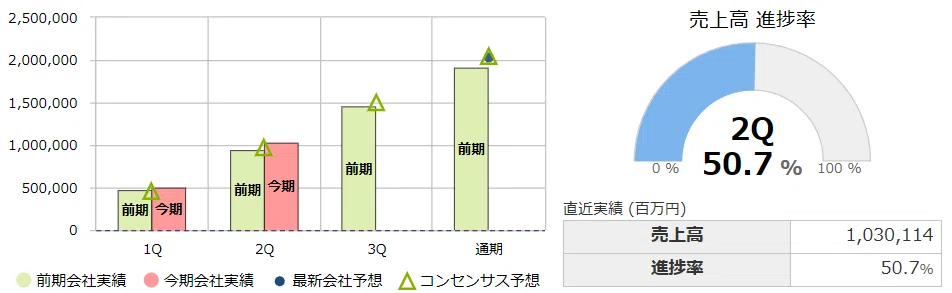
・進捗率 50.7%で順調です。
・売上高 2Q 前年比較 +10.1%で増収です。
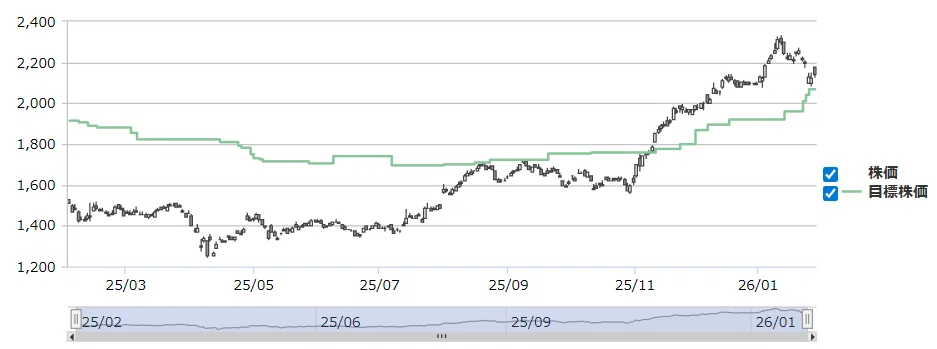
目標株価の推移 (1年):
・このところ割高で推移しているってことですかね❓️
・基本情報の目標株価:2,068円に対して、1/31 終値 2,144.0円 +3.64%
株価成長率 (5年):
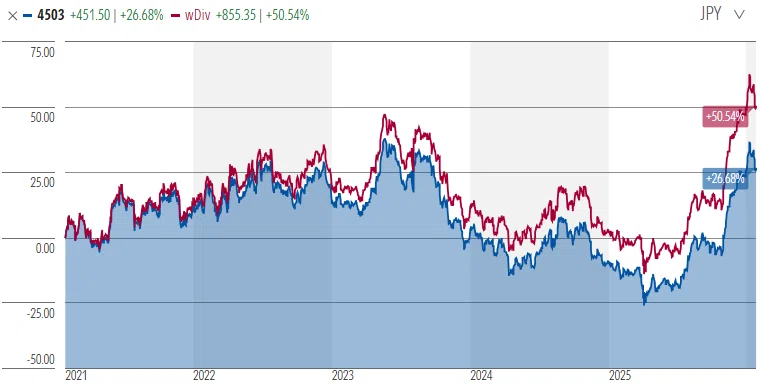
5年成長率で、久しぶりに配当込みで100%以下の銘柄を見ました。このところ業績悪かったですからね。ちゃんと株価に織り込まれていましたね。
・株価成長:+26.68% 配当込み:+50.54%
総評:
・26配当利回り(予):3.64% (78円) 業績回復で配当率が少し下落 ↘
・増配予想(1年):1.05倍・増配率(5年):1.86倍 5年1.5倍超えている ◯
・株価成長:+26.68% 配当込み:+50.54% ほぼ低空飛行✈
・高配当のアステラスでしたが、昨今業績が回復し、株価が上がったため、配当率が下がりました。低業績で高配当の方がいいのか?好業績で低配当の方がいいのか悩ましいところですが、長期的には業績回復で増配が続けられることを望みます。
いいなと思ったら応援しよう!
 いただいたサポートを、別のクリエイターのために、応援します。

