【銘柄分析】高配当株 武田薬品工業(4502)

アリナミンといえば武田薬品工業の銘柄分析です。
高配当株で且つ、hamusuke流(配当目線)での銘柄分析です。
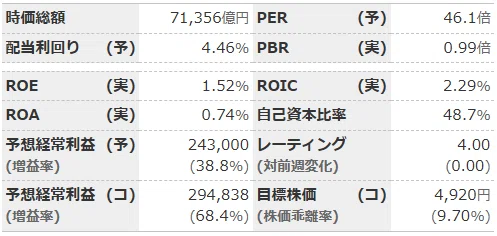
基本情報:25/12/1 時点
・時価総額 日本 No32 医薬品 3番手
・現在の価格:4,485.0円
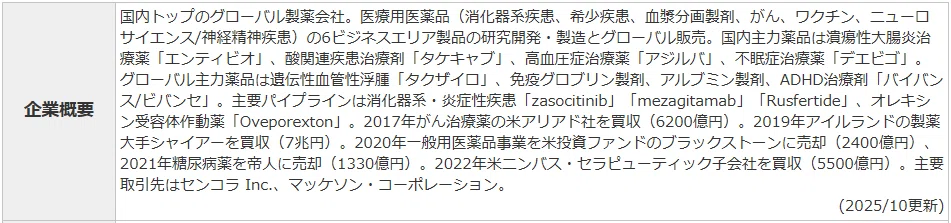
企業概要:
・買収、売却で大きくなってきた武田薬品工業。アリナミンや風邪薬「ベンザ」の武田コンシューマーヘルスケアを2020年 ブラックストーンに売却。
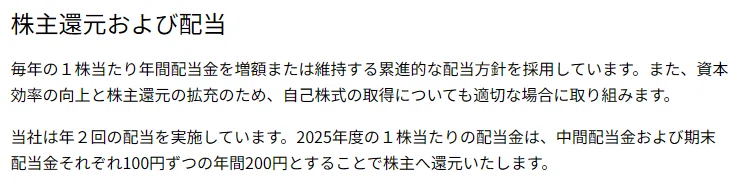
配当方針:
年間配当金を増額または維持する、累進配当を採用。
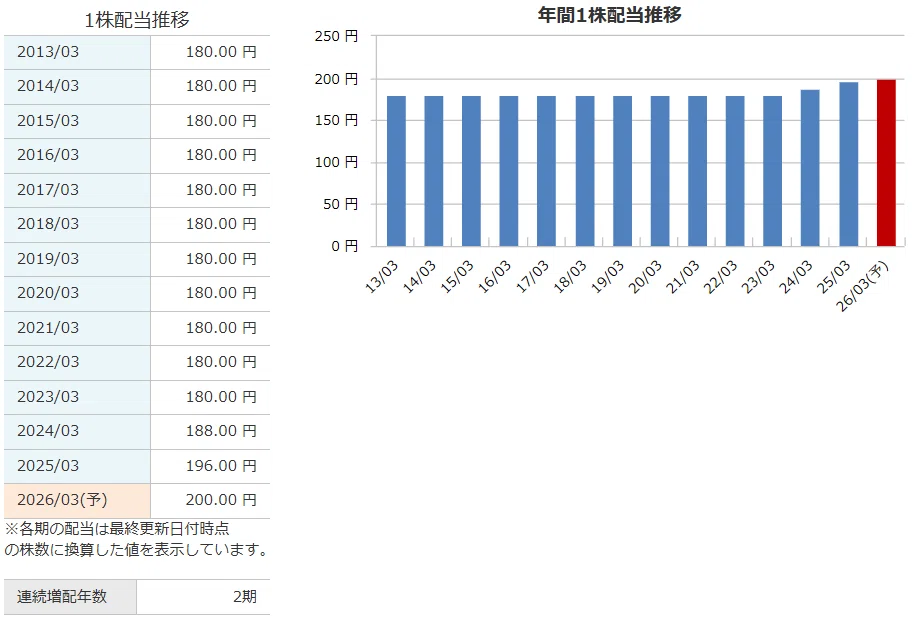
年間配当履歴:
・25配当利回り:4.37% (196円)
・26配当利回り(予):4.46% (200円)
・増配予想(1年):1.02倍
・増配率(5年):1.11倍
・CAGR(5年):2.15%
24年から増配し始めましたが、ずっと横ばいだったので、いいですが、5年増配率は1.11倍と大企業の中で、最低レベルですね。
配当性向:
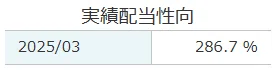
・286.7%です。いつか減配しそうです。いつまで持ちますね?
実績配当利回り(実績ベース):
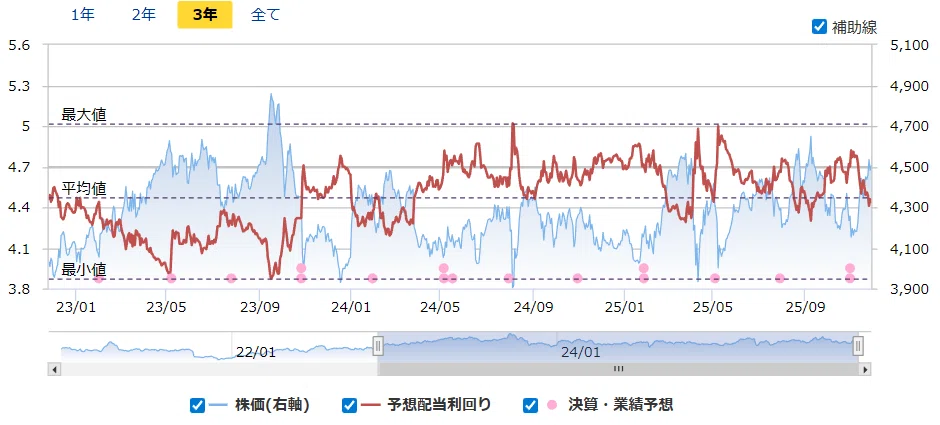
4.46%は平均値ですね。昔は5%を超えた時期もありましたが、昨今は5%で反発する感じですね。
保有状況:
4%超えの大型株はあんまり無いので、持っていますが、増配しないのと、配当性向が100%を超えているのを見ると、たくさん保有したいとは思わなくなりますね。
・保有数:9株、平均取得単価:4315.6円、購入金額:38840.4円
・評価損益:+1714円、評価損益率:+4.42%
・年間配当:1800円
・2025 YoC 4.54% (196円)
・2026 YoC 4.63% (200円) 予
株主還元:
・無し
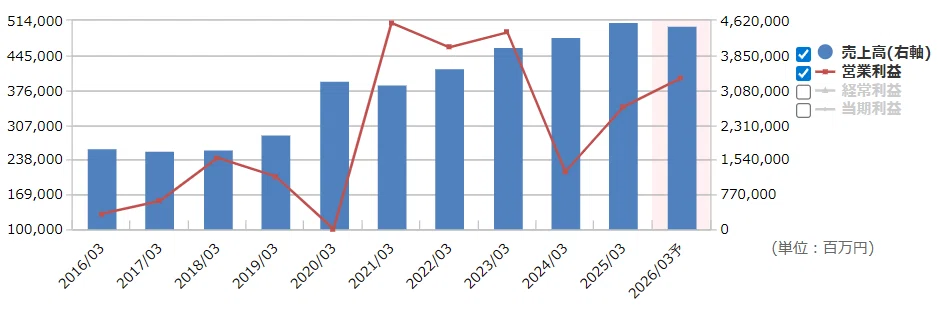
通期業績推移 (10期):
売上高は上昇していますが、買収の影響でしょうかね?
・前年比 売上高は、-1.8%、営業利益は、+16.8%
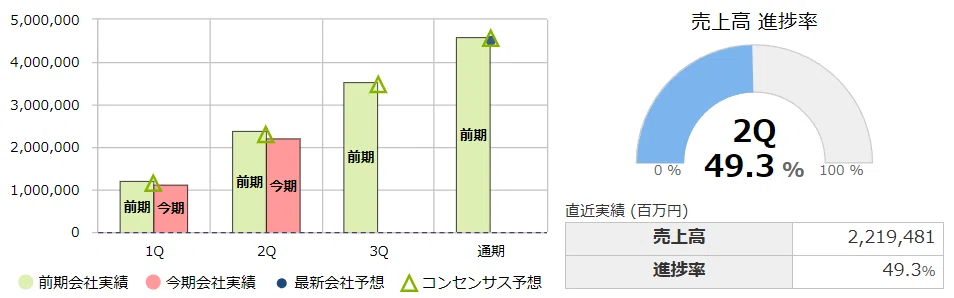
今期進捗状況 (売上高):
売上高は、2Qで進捗率 49.3% 順調ですね
・売上高 2Q 前年比較 -5.4%で微減です。
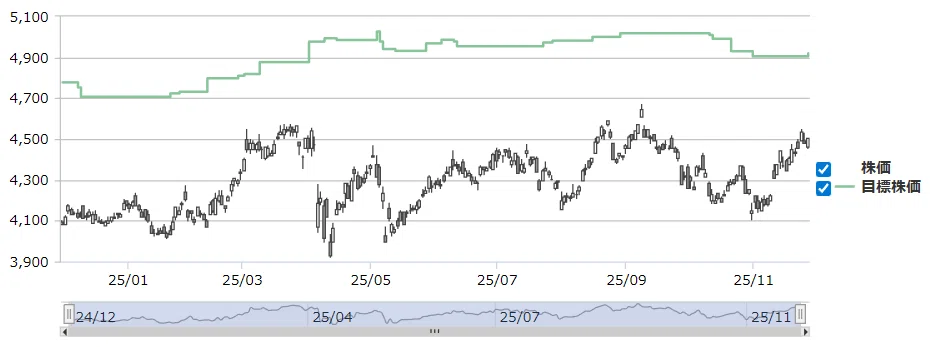
目標株価の推移 (1年):
目標株価に対して-9.70%
目標株価が、株価の+400円ぐらい上のままですね。
・基本情報の目標株価:4920円に対して、12/1 終値 4485円 -9.70%
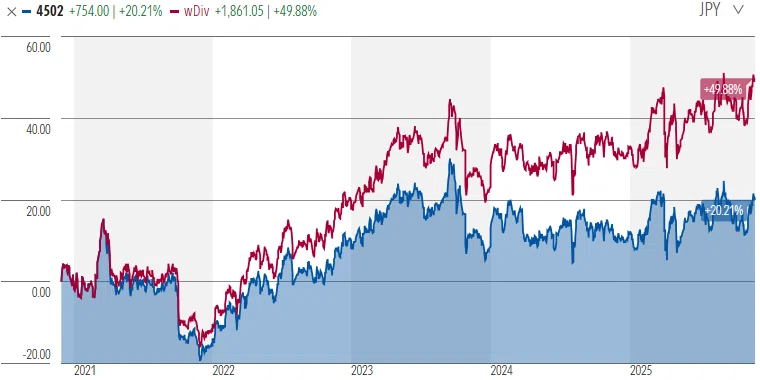
株価成長率 (5年):
24年~25年は横ばいですね。芳しくないです。
・株価成長:+20.21% 配当込み:+49.88%
総評:
・26配当利回り(予):4.46% (200円)で、4.5%近くはいいですね。
・増配予想(1年):1.02倍、・増配率(5年):1.11倍で、5年で1.1倍は😭
・株価成長:+20.21% 配当込み:+49.88%はインフレ率より少し良い⁉️
製薬業界は、高配当で良い企業があまりない実感です。それだけ難しい世界なのかもしれませんね。海外製薬メーカーとの戦い。特許切れによるジェネリック医薬品による、先行企業有益性の減少など、新医薬品の開発に10年以上の歳月がかかる業界で戦うのも楽ではなということなのですね。
いいなと思ったら応援しよう!
 いただいたサポートを、別のクリエイターのために、応援します。

