
【銘柄分析】高配当株 商船三井 (9104)

今盛り上がっている海運。
高配当株で且つ、hamusuke流(配当目線)での銘柄分析です。
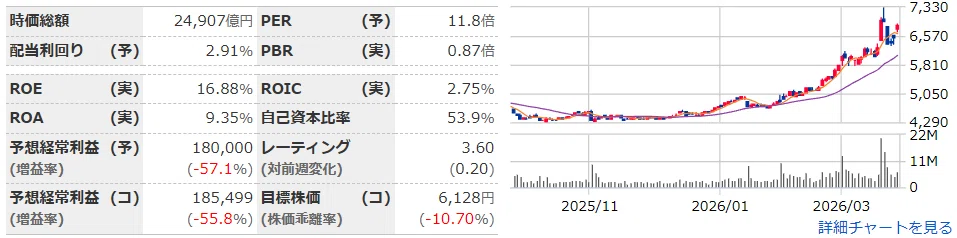
基本情報:26/3/26 時点
・時価総額 日本 No101 海運 1番手
・現在の価格:6,862.0円
企業概要:
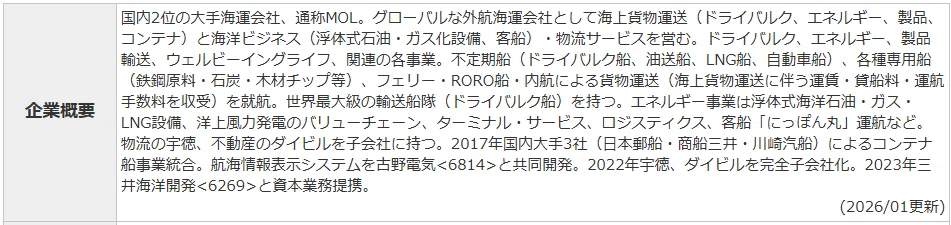
【総合海運大手】タンカーなど油槽船とLNG船の保有隻数は国内最多。
企業ニュース:
中東情勢と対応: ホルムズ海峡周辺でONE社運航のコンテナ船に損傷(油濁なし)が発生し、安全最優先で運航中。紅海配船は安全確保の観点からイラン情勢が落ち着くまで困難との見解。
配当方針:
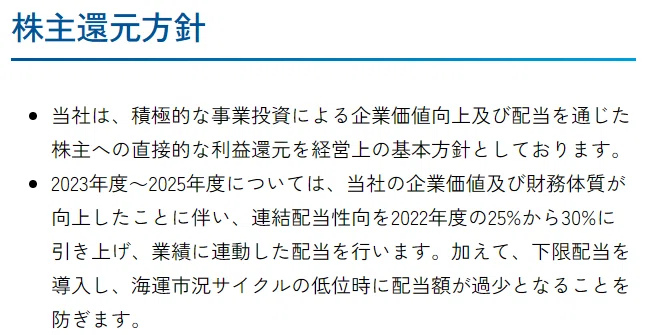
・連結配当性向を2022年度の25%から30%に引き上げ。
・業績に連動した配当
・下限配当を導入。
年間配当履歴:
・増配予想(1年):0.56倍は減配ですね。
・海運は、上げ下げが激しいが、増配率(5年):4.00倍とても魅力的。
・25配当利回り:5.25% (360円)
・26配当利回り(予):2.91% (200円)
・増配予想(1年):0.56倍
・増配率(5年):4.00倍
・CAGR(5年):63.81%
配当性向:
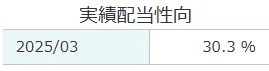
・30.3% ちゃんと守ってますね。
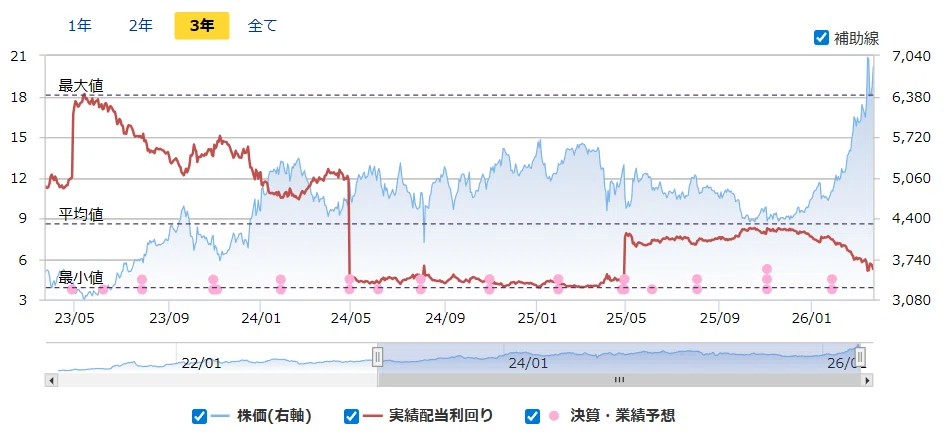
実績配当利回り(実績ベース):
・山谷激しいですね。18%は脅威です。
保有状況:
・2025年YoC 7.62%👉️2026年YoC 4.23% 😂涙ちょちょ切れ
・保有数:8株、平均取得単価:4723.4円、購入金額:37787.2円
・評価損益:+17108.8円、評価損益率:+45.28%
・26年間配当:1600円
・2025 YoC 7.62%(360円)
・2026 YoC 4.23%(200円) 予
・配当確定月 3/9月
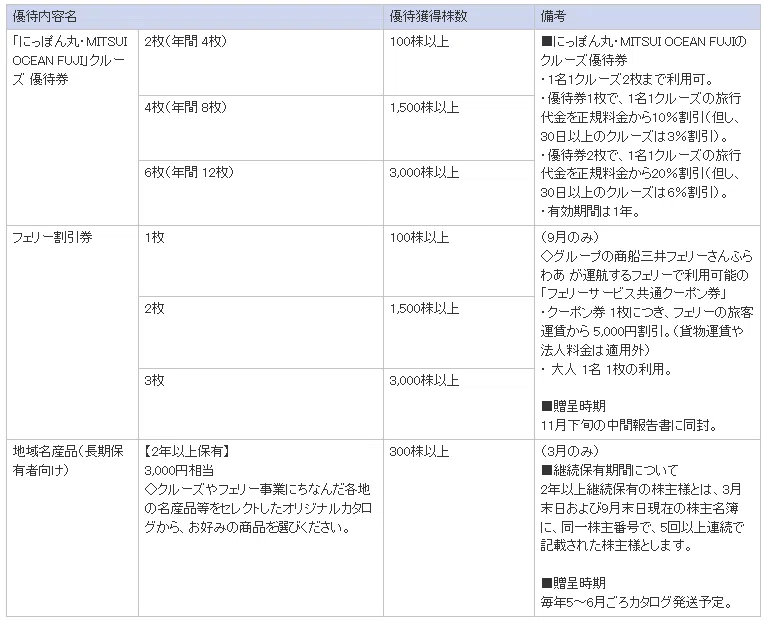
株主優待:
・乗り物券
船旅してみたいですけど、妻が船嫌いなんです。涙
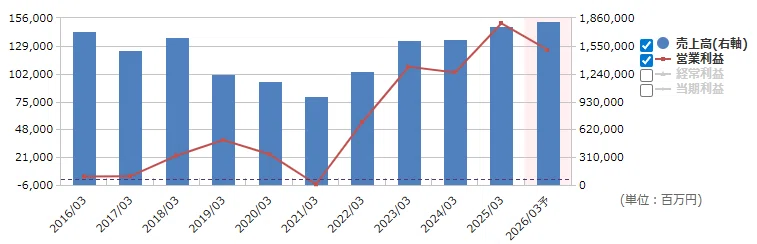
通期業績推移 (10期):
売上高上がってますね。
・26年度 前年比 売上高は、+3.1%、営業利益は-17.1%
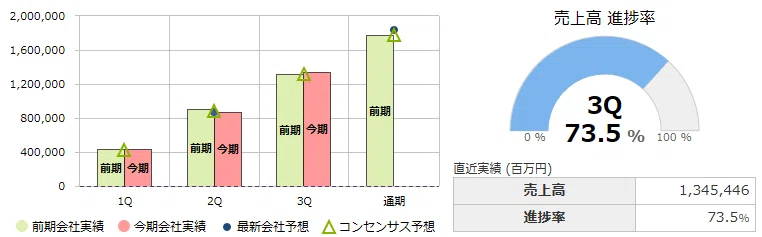
今期進捗状況 (売上高):
・前年度とあまり変わりないですね。
・売上高 3Q 前年比較 +2.03%で増収です。
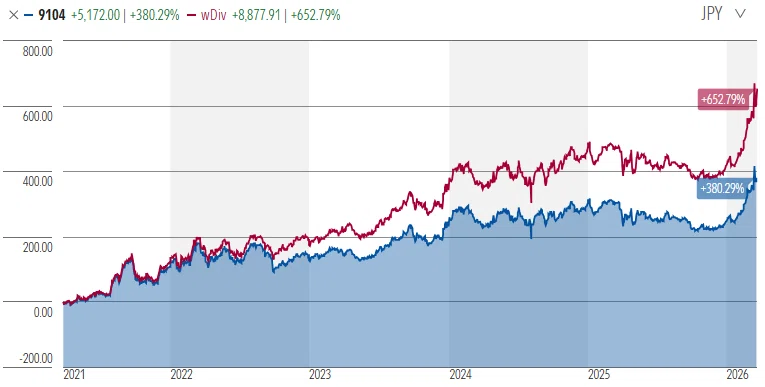
株価成長率 (5年):
今年の勢いは凄すぎます。
5年の配当込み、株価成長の倍、凄すぎます。
・株価成長:+380.29% 配当込み:+652.79%
総評:
・26配当利回り(予):2.91% (200円) 景気敏感株なのでしかたありません。
・増配率(5年):4.00倍 これが素晴らしいだけに1年減配(0.56倍)が残念
・株価成長:+380.29% 配当込み:+652.79% Very Excellent!です。
・海運は浮き沈みが激しいので、大変ですが、結果、株価成長は5年で4倍、配当込みで7倍と乱高下のゴリラ握力で持ち続けた人には、それなりの報いがありますね。でも安定した配当を望みます。
いいなと思ったら応援しよう!
 いただいたサポートを、別のクリエイターのために、応援します。

