【IR分析 #330】 ドトール・日レスホールディングス(3087) | いい銘柄を、安いときに買う | 2026.2期 IR情報から考える

2026/4/20 更新(以前の記事は有料部分)
はじめに
いい銘柄(増益予想かつ割高でない)を、安い局面(RSI低下=売られすぎ)で抽出。
反転の兆しでエントリーできるよう、IR情報(有報・決算短信・決算説明)から、要点と割安水準を分析し、2分ほどで整理しています。
分析の趣旨や考え方はこちらをご覧ください。
Q1 どんな会社で何がいいの?
コーヒー焙煎から販売、飲食店の直営・フランチャイズ展開、卸売事業までを一体的に手掛ける外食・コーヒー事業の持株会社。ドトールコーヒーショップやエクセルシオールカフェ、洋麺屋五右衛門など多様なブランドを展開。
売上は直営店が約6割、卸売が約3割を占め、店舗運営と商品供給の両輪で収益を構成。加えて高付加価値商品の投入による単価向上やドライ商品の卸売拡大、常温商品の導入による販路拡張が収益基盤の強化要因。
Q2 環境はよさそう?
外食需要は人流回復により持ち直している一方で、原材料費や人件費、物流費の上昇により収益環境は依然として厳しい状況で、競争環境も強まっている。
こうした環境下で、商品付加価値の向上による単価上昇や販売管理費のコントロール、出店と業態開発の推進により収益性の確保を図っている。また、卸売拡大や常温商品の導入、M&Aや海外展開を通じた成長戦略を進め、高収益体質と成長の両立を目指す。
Q3 業績は伸びそう?
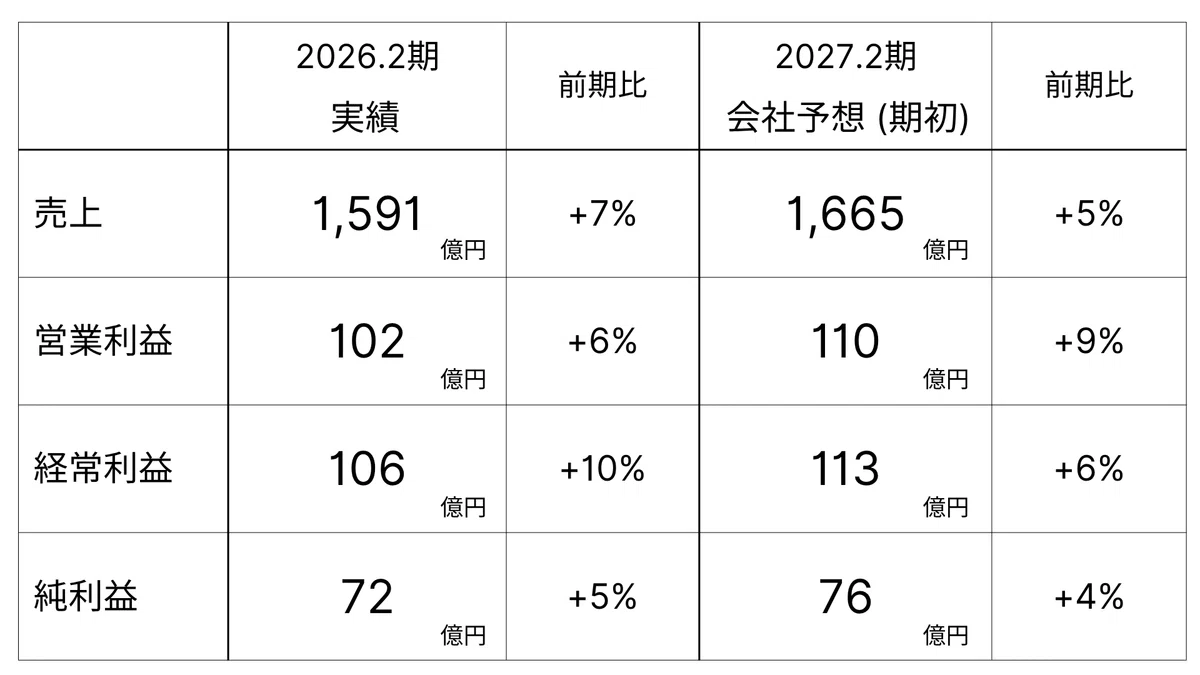
2026年2月期実績:増収増益
売上は新規出店の拡大や高付加価値商品の展開による顧客単価上昇、卸売事業の伸長により増加。利益は原材料や人件費の上昇があったものの、コストコントロールや売上拡大により増益。既存店の回復と単価上昇が業績改善の主因。
2027年2月期予想:増収増益
売上は既存店の成長継続と新規出店の拡大により増加を見込む。利益はコスト上昇を織り込みつつ、高付加価値商品の投入や販管費の見直しにより増益を確保する計画。単価向上と既存店改善が成長の中心と考えられる。
Q4 会社予想は信用できる?
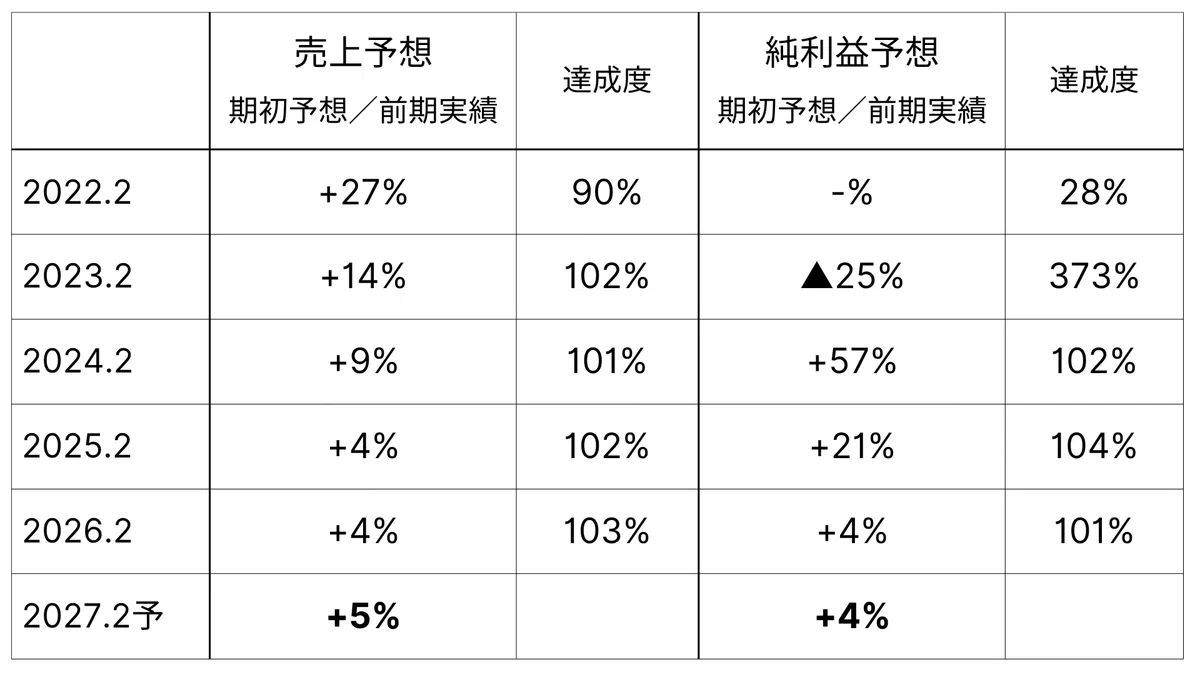
売上予想は前年実績比+5%で、直近5期の期初予想(異例値除く4%〜27%)の中間付近。会社は売上環境を例年並みに見ていると考えられる。期初予想達成度は平均99%で、大きなブレはない。
純利益予想は前年実績比+4%で、直近5期の同レンジ(同-25%〜57%)の中間付近。会社は利益環境を例年並みに見ていると考えられる。達成度は平均141%で、上ブレ傾向。
Q5 株式市場はどう見てる?
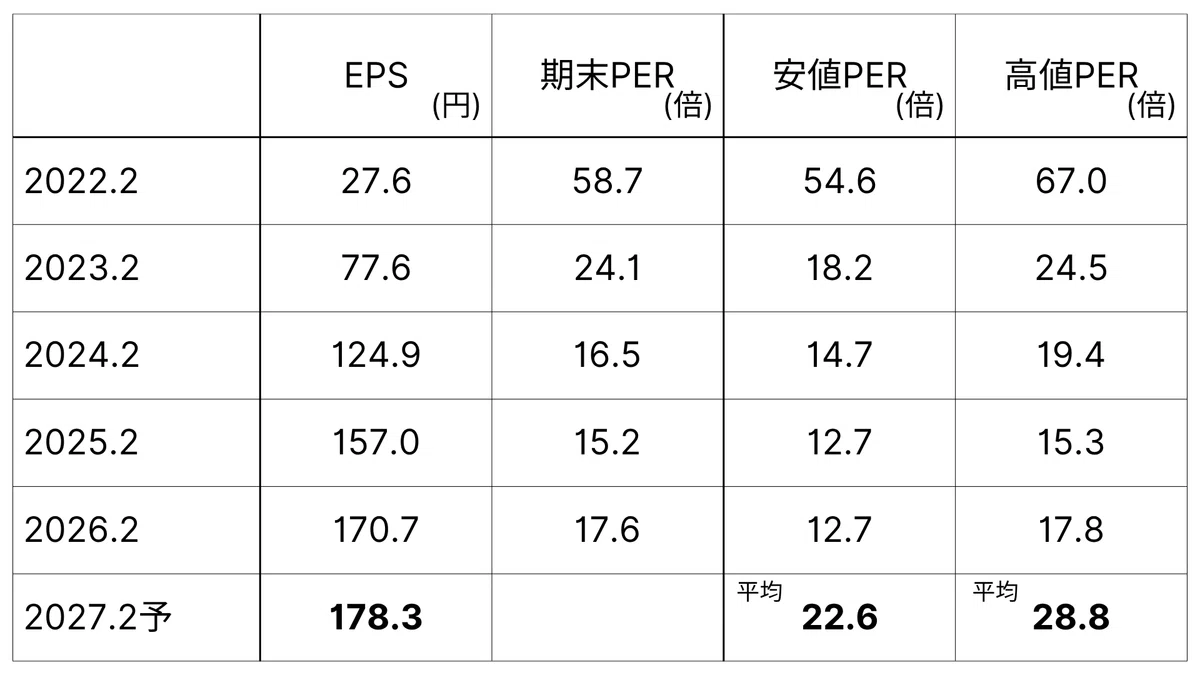
直近5期の安値・高値PER平均は22.6倍~28.8倍。市場は概ねこの水準で企業を評価してきており、割安水準を考える際の基準となる。ただし、ここから一時的・例外的な異例値を除く必要がある。
さらに、株価は利益(EPS)×市場評価(PER)で決まることから、各要素が変動するリスク要因を踏まえ、割安水準を基準より高めに見るか、低めに見るかを考える必要がある。
以下では、割安水準とリスク要因を整理。これにより割高でのエントリーを回避しやすくなります。
1記事200円または月額590円/読み放題・初月無料のメンバーシップでお試しください。
Q6 買うならいくらぐらい?
ここから先は
この記事が参加している募集

この記事が気に入ったらチップで応援してみませんか?
