【2026年の金融革命】ビットコインを「売らずに家を買う」時代へ。ファニーメイが認めた米国の新住宅ローンと、日本人が今すぐ使える"資産を働かせるハック"

こんにちは、ふっくんんです🦁
外資系企業の最前線で日々ビジネスに向き合いながら、投資歴24年の個人投資家としてグローバル市場を観察していると、ごく稀に「パラダイムシフト」を肌で感じる瞬間があります。
今回ご紹介する米国の動きは、まさにその一つ。
「暗号資産は売って使うもの」から「持ったまま担保にするもの」へ──。
この発想の転換は、ビットコイン保有者だけの話ではありません。あなたが持っている株式や投資信託にも、まったく同じロジックが効きます。
本日は、米国の最新事例を入口に、資本主義社会で資産を本気で拡大していくための"本質的な順番"を整理していきます。
🏠 ビットコインを「売らずに」家を買う米国の新ローン
2026年3月、米国オンライン住宅ローン大手「Better」と暗号資産取引所最大手「Coinbase」が、画期的な住宅ローン商品を発表しました。
その名も「トークン担保型コンフォーミング住宅ローン」。
仕組みは非常にシンプルです。
通常の住宅ローン(30年固定など)
暗号資産を担保にした頭金分のローン
この2本立てを、同一金利・同一返済期間にパッケージ化して提供します。
担保として使えるのは、ビットコイン(BTC)と、ドル連動のステーブルコイン(USDC)の2種類。
BTC担保:担保率250%(掛け目40%)
USDC担保:担保率125%
たとえば50万ドルの家を買う場合、25万ドル分のBTCを担保にすれば、10万ドルの頭金ローンが組める計算です。
🔰【ここがすごい①】政府系住宅ローン機関「ファニーメイ」がお墨付き
これまで暗号資産担保ローンは、ニッチな民間商品の世界の話でした。しかし、今回は違います。
米国住宅市場の半分以上を支える公的機関「ファニーメイ」が正式に保証する、初の暗号資産連動型コンフォーミング・ローンとして組成されているのです。
そもそも2025年6月、米国連邦住宅金融庁(FHFA)の長官が、ファニーメイ等のGSE(政府系住宅金融機関)に対し「暗号資産を住宅ローンの保有資産として受け入れる準備をせよ」と指示したことが発端です。
つまり、民間が裏道を作ったのではなく、「政府側が公式にレールを敷いた」結果として生まれた商品なのです。
🔰【ここがすごい②】価格が暴落しても「追証なし」
通常の暗号資産担保ローンといえば、「価格が下がると追加担保(追証)を求められる」というイメージが強いと思います。
ところが、この商品はビットコイン価格がどれだけ下落しても、住宅ローンの条件は一切変更されません。
担保の強制清算が発動するのは、「60日以上の支払い遅延」が起きた時のみ。これは通常の住宅ローンと全く同じ基準です。
ボラティリティの高い暗号資産を、住宅ローンという最も保守的な金融商品に統合する──そのためのリスク設計が、徹底して借り手側に有利に作られています。
💰 なぜ「売らずに担保にする」のか?答えは"税金"と"複利"
そもそもなぜ、ビットコイン保有者はわざわざ金利を払ってまで売却を避けるのでしょうか。
答えはシンプルに2つです。
税金の発生回避
将来の値上がり益の取り逃がし回避(機会損失の回避)
暗号資産を売却して利益を確定すると、米国では最大20%、日本では現行制度で最大約55%(総合課税の雑所得)という非常に重い税金が発生します。
🇯🇵【日本の最新動向】
2025年12月の与党税制改正大綱で、暗号資産の譲渡益を「一律20.315%の申告分離課税」とする方針が示されました。改正所得税法は2026年3月に成立済みですが、実際の適用は早くとも2028年1月以降が見込まれています。
つまり、これからの2〜3年間は、現行の高税率がそのまま続くということです。
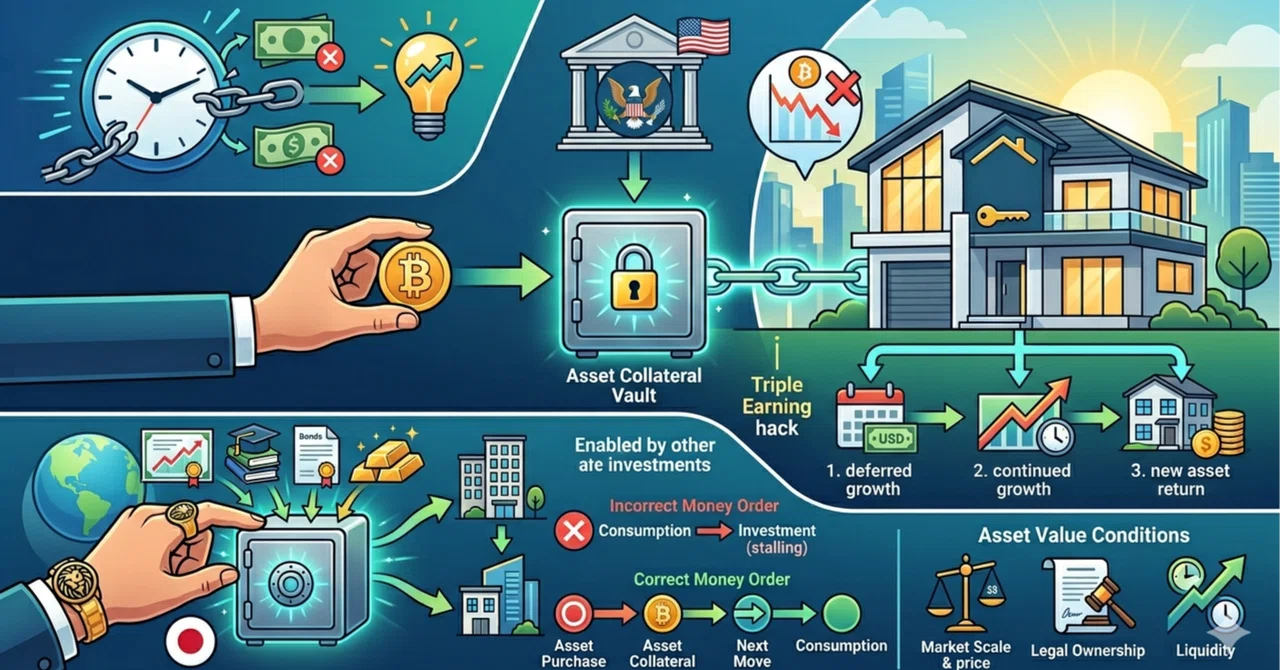
売らずに担保にして借り入れができれば、以下のサイクルが回せます。
譲渡所得税はゼロ(課税の繰り延べ)
借入資金で別の実物資産(不動産など)を購入
担保にした暗号資産の値上がり益も引き続き享受
株や暗号資産を「売ってから買う」のではなく、「持ったまま借りて買う」。これこそ、グローバルの富裕層が当たり前に行っている金融行動です。
Coinbaseの幹部も、会見でこう語っています。
「私たちがやっているのは、プライベートバンクが最も裕福な顧客に提供してきたサービスと同じこと。彼らは資産を売って買い物をするのではなく、資産に対して借りるのです」
🇯🇵 日本の投資家が"今すぐ"使える「証券担保ローン」
「では、暗号資産担保が日本で同じように使えないなら、私たちには関係ない話か?」
──いえ、まったく違います。
日本でも、保有している「株式」や「投資信託」を担保にすれば、今すぐまったく同じハックを実行可能です。
代表的な2つのサービスを見てみましょう。
🦁 野村信託銀行「野村Webローン」
担保対象:野村證券で保有する株式・投信・債券・米国株/ETFなど幅広く対応
金利:概ね年2%前後(資産規模により変動)
メリット:配当や株主優待の権利は保有者のまま。資金使途は原則自由(事業性資金等を除く)
🦁 楽天銀行「証券担保ローン」(楽天証券が媒介)
担保対象:楽天証券で保有する「国内株式(現物)」
金利:概ね年3%前後
メリット:配当や株主優待の権利はそのまま。使途は原則自由(IPO購入や一部口座を除く)
🔰 ポイントは「売らずに信用を引き出す」こと
利益確定して、納税して、残った現金で次の資産を買う──。
このプロセスを繰り返す限り、税金という「摩擦」で資産は確実に削られていきます。
一方、保有資産を売らずに担保化して低金利で資金を引き出し、その資金で別の資産を買い増していけば、
含み益への課税繰り延べ
原資産の値上がり益享受の継続
新規購入資産からの追加リターン
という「資産の三重取り」が可能になります。
※なお、国内の暗号資産担保ローン(Fintertech等)も存在しますが、金利水準は2年目以降で3.2〜6%程度とやや割高です。価格変動のリスクも含めると、現時点では「証券担保ローン」の方が圧倒的に使い勝手が良いと言えます。
📊 資産拡大の本質:「担保価値のある資産」を持っているか
米国の暗号資産住宅ローンも、日本の証券担保ローンも、表面的には別々の商品です。しかし、両者に共通する本質的なメッセージはたった一つしかありません。
「担保にできる資産を持つ者だけが、資本主義の複利を二重に味方にできる」
24年間、強気相場も弱気相場もくぐり抜けてきて確信していることがあります。
それは、資産を爆発的に拡大させていく人は例外なく、
「これは担保にできるか?」
という視点で投資対象を選んでいるということです。
🏆 担保価値を持つ資産の「3条件」
① 客観的な時価評価が成立していること
② 所有権が法的に厳格に守られていること
③ 高い流動性(すぐに売買できる環境)があること
優良株式、ETF、投資信託、債券、不動産、ゴールド、そしてついにビットコイン──これらはすべて、金融機関が担保として認める「信用の源泉」になります。
逆に、いくら高価であっても、ブランド消費財や趣味の品は金融の世界では「資産」とは呼びません。担保価値を持たない人は、最終的に自分の労働収入と個人属性(労働力)のみで戦うしかなくなります。
🦁 まとめ:お金を使う"順番"を間違えない
これから本気で資産を構築していきたい方に、私から一つだけお伝えしたいことがあります。
それは、お金を使う「順番」です。
❌ 消費 → 浪費 → 余ったら投資
⭕️ 担保価値のある資産購入 → その資産を担保に次の打ち手 → 残りで消費
この順番の違いは、5年・10年経った時に、信じられないほど大きな資産の差になって表れます。
皆さんのポートフォリオの中に、今、
「売らずに担保にできる資産」はどれくらい入っているでしょうか?
「いざという時に信用を引き出せる準備」は整っているでしょうか?
ぜひ一度、この視点でご自身の資産棚卸しをしてみてください。
小さな視点の転換が、大きな未来の差を生みます。
いつもスキやコメント、フォロー、本当にありがとうございます🦁
明日も米国市場の動きを朝3分でお届けします。引き続きよろしくお願いします。
━━━━━━━━━━━━━━━━
📌 免責事項:本記事は情報提供を目的とするものであり、投資助言を目的としたものではありません。投資の最終判断は、ご自身の責任において行ってください。
━━━━━━━━━━━━━━━━
🦁 ふっくん
外資系ビジネスマン × 投資歴24年
平日朝3分で米国市場を振り返り🇺🇸 → 日本株を展望🇯🇵
週末は投資戦略 × 働き方 × 人生設計を深掘り📈
「未来は、準備した者だけのものです。」