日本一たのしい会計の授業|総集編──広すぎる会計を“9000字で体系化”

・会計は、価値の創造・約束の管理・信頼の構築を司る“経営のOS”
・損益・資産・負債・制度の全体像が、5つの物語で立体的につながる
・意思決定の質を変える「数字の読み方」が手に入る
会計は、ただの数字ではありません。 むしろ、数字の向こう側に広がる「人類の知恵の歴史」であり、 ビジネスの現場で毎日使われている“文明のOS”です。
私たちがコンビニでコーヒーを買うとき、 家計簿アプリに数字を入力するとき、 会社で予算を考えるとき── そのすべての行動は、1200年前の砂漠の帝国で生まれた技術の上に成り立っています。
アッバース朝の学者たちが磨いたゼロの概念。 唐から伝わった製紙法。 ルネサンスの商人たちが使った複式簿記。 大航海時代のオランダが生んだ株式会社。 産業革命のイギリスが育てた減価償却。 世界恐慌のアメリカが整えたディスクロージャー制度。 そして明治維新の日本が導入した近代会計。
会計は、世界をつなぎ、人類の未来を支えてきた“見えないインフラ”なのです。
この総集編では、5回にわたって描いてきた「日本一たのしい会計の授業」を、 ひとつの大きな物語として振り返ります。
オリエンテーション(1限目):ビジネスパーソンの必須知識、会計って何だ?
上司から突然「この案件、利益出るの?数字で説明して」と言われたら、ちょっと胸がざわつきますよね。会計はビジネスに欠かせない“共通言語”なのに、専門用語が多くて、どこから触れればいいのか分からないまま大人になった人も多いと思います。でも大丈夫です。会計は、順番さえ間違えなければ、むしろ「たのしい」世界なんです。このnoteでは、イラストやストーリーを使いながら、数字が苦手な方でも自然と理解できるようにご案内していきます。
会計が目指していることは、とてもシンプルです。「会社は儲かったのか?」を知ること。そのために損益計算書では収益-費用=利益を計算します。ただ、会計が難しく見えるのは、収益や費用を「いつ」認識するのか、そして「いくら」と測るのか、その判断が人や立場によって変わるからです。
ここで登場するのが、現金主義会計と発生主義会計という2つの考え方です。現金主義は、現金の出入りに合わせて収益や費用を計上する、直感的で分かりやすい方法です。一方、企業会計の主流である発生主義は、現金の動きではなく「経済的な事実」が起きたタイミングで計上します。たとえば、商品を売った瞬間に収益を認識するのは、現代のビジネスが信用取引を前提にしているからです。
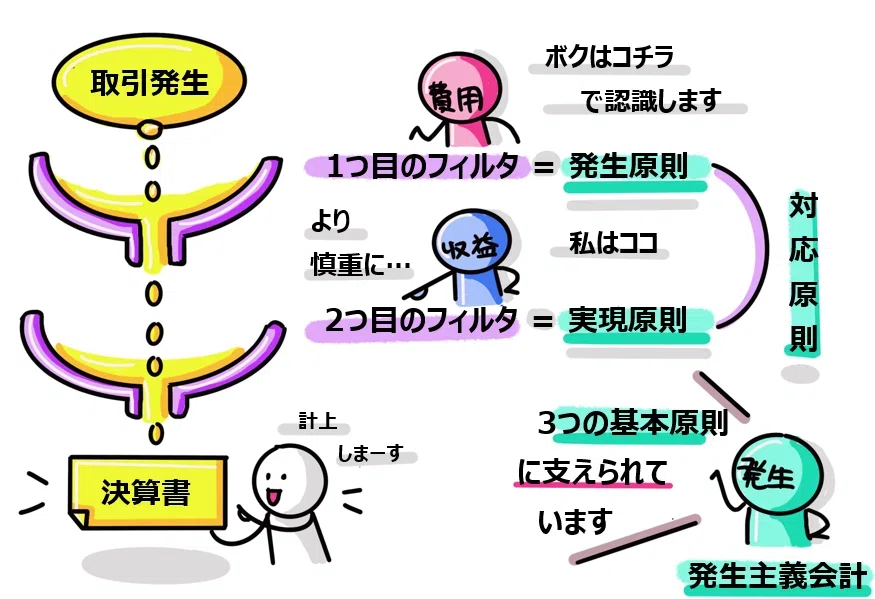
発生主義会計は、発生原則・実現原則・対応原則という3つの原則に支えられています。
発生原則は、価値が生まれたり消費されたりした“事実”に基づいて認識するという考え方です。
実現原則は、収益は確実性が高まった段階で計上しよう、という慎重な姿勢を示します。
対応原則は、収益を得るために使った経済的な犠牲を費用として対応させる、というものです。
この3つの原則は、取引が決算書に落ちていくときの“フィルタ”のような役割を果たし、利益の信頼性を高めています。
会計の役割は、企業の活動をお金という共通の物差しで測り、利害関係者に伝えることです。営業循環を眺めると、資産には「金融資産」と「事業用資産」があり、それぞれ評価方法が異なります。金融資産は市場価格で評価する時価主義、事業用資産は取得原価で評価する原価主義が採用され、現在の会計はこの2つが混ざり合った“混合的測定”になっています。
後半では、キャッシュの大切さにも触れています。損益計算書の利益だけでは、会社に本当にお金が残っているかは分かりません。「黒字なのに倒産」というケースが起きるのはそのためです。キャッシュ・フロー計算書は、現金主義的な視点で企業の資金の流れを示し、利益とキャッシュの関係を補ってくれます。
そして会計の背景には、企業実体・継続企業・貨幣的測定という3つの前提があります。これらがあるからこそ、会計は共通のルールで成り立っています。会計は一見むずかしそうに見えますが、順番に学べば霧が晴れるように理解でき、ビジネスの強い味方になってくれます。この1限目は、そのための“最初の鍵”を手渡す回です。
会計の“仕組み”が見えてきたところで、ではその仕組みはどこから来たのか──そんな疑問が自然と湧いてきます。 私たちが当たり前のように使っている数字や帳簿の文化は、実は1200年前の砂漠の帝国から始まった壮大な旅の産物でした。 ここからは、会計がどのように世界を巡り、文明を動かしてきたのかをたどっていきましょう。
会計の歴史(2限目):砂漠の帝国から明治維新までの「数値の旅」
あなたがコンビニでコーヒーを買うとき、家計簿アプリに数字を入力するとき、会社で予算を考えるとき――そのすべての行動は、実は1200年前の砂漠の帝国が生み出した仕組みの上に成り立っています。 私たちが当たり前のように使っている「0(ゼロ)」や「1、2、3…」のアラビア数字、そして紙に数字を書いて記録を残すという行為。これらは8〜10世紀のイスラーム世界で磨かれた“文明のOS”でした。
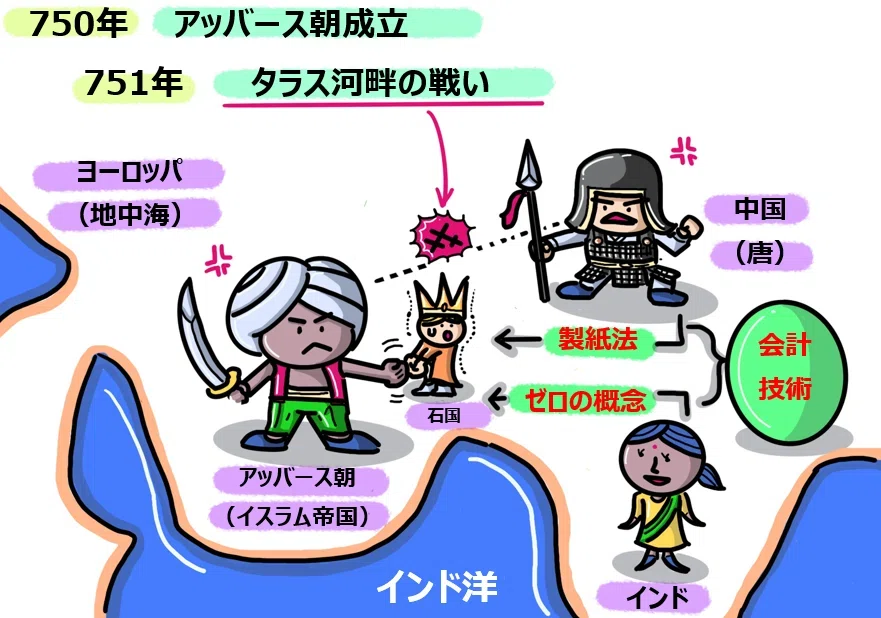
アッバース朝の都バグダードでは、インド数学が翻訳され、ゼロの概念が広まり、中国から伝わった製紙法が改良され、商人たちは紙の帳簿で取引を管理し始めます。この技術が地中海を渡り、ルネサンス期のヨーロッパで「複式簿記」という革命を生み、世界の貿易と金融を一気に加速させました。 そして19世紀、日本が近代化を迫られたとき、明治政府が真っ先に導入したのも、この“世界標準の会計システム”だったのです。
会計の歴史は、昔の偉人が難しいことをした話ではありません。人類が「未来を生きるための道具」を磨き続けてきた物語です。では、その旅の最初の舞台―イスラーム世界からのぞいてみましょう。
まず注目したいのは、会計で使う数字が「アラビア数値」であること。当たり前すぎて気づきませんが、ヨーロッパの簿記はアラビア数値が前提。対立していた文化圏の数字を“悔しいけど便利だから使う”という歴史の皮肉も、ちょっと面白いところです。
現代では決算書の数値はXBRLという国際標準のデジタル言語で世界に配信されますが、根っこにあるのは紙とアラビア数字。技術は進化しても、基礎は変わらないのですね。
1494年、ルカ・パチョーリが『スンマ』を出版し、複式簿記がヨーロッパに広まりました。ただし彼が発明したわけではなく、商人たちが使っていた技術を整理してまとめたもの。では、その“元ネタ”はどこから来たのか? ここで再びアッバース朝が登場します。
751年のタラス河畔の戦いで、アッバース朝は唐軍に勝利し、捕虜となった職人から製紙法を獲得。さらにバグダードの「知恵の館」ではインド数学が研究され、ゼロの概念を含むアラビア数値が整えられました。紙と数字、この2つが揃ったことで、会計技術は一気に進化します。
その後、会計はヨーロッパへ渡り、大航海時代のオランダで“株式会社”と“証券市場”を生み出します。東インド会社(VOC)は、出資者と船乗りの利害を調整するために会計を使い、現代の財務会計の原型となりました。 ただし、VOCは高すぎる配当、ずさんな会計、不正の横行によって衰退。ここから「内部留保の重要性」「監査の必要性」「ガバナンスの大切さ」といった、現代会計につながる教訓が生まれます。
20世紀のアメリカでは、世界恐慌をきっかけに証券市場の整備が進み、会計は“利害調整”だけでなく“情報提供”という公的な役割も担うようになります。SEC初代長官ジョセフ・P・ケネディが整えた制度は、今のディスクロージャーの基礎になりました。
そして日本。明治維新後、福沢諭吉らが複式簿記を導入し、銀行を中心とした近代会計が整備されます。やがて所得税法、法人税法、会社法、金融商品取引法が整い、現在のトライアングル体制(税法・会社法・金商法)が形づくられました。
こうして振り返ると、会計は“数字の旅”そのものです。砂漠の帝国から始まり、地中海、ヨーロッパ、大西洋、そして日本へ。 会計は、世界をつなぎ、人々の未来を支えてきた「文明のインフラ」なのだと感じられるはずです。
会計の歴史を旅すると、数字や帳簿がどれほど人類の営みを支えてきたかが見えてきます。 では、その技術が現代の企業でどのように使われているのか──いよいよ“実践の世界”に足を踏み入れます。 次の3限目では、企業の1年間の“動き”を描き出す損益計算書の物語を読み解いていきます。
損益会計(3限目):「売ったら売上」は間違い?売上が生まれる瞬間とは
「売ったら売上が立つ」──多くの人がそう思いがちですが、会計の世界ではもう少し繊細で、もう少し論理的です。 損益会計は、企業が1年間でどれだけ価値を生み、どれだけ価値を使ったのかを描き出す“時間の物語”。その物語を読み解くのが、損益計算書(P/L)です。
まずは復習から。 貸借対照表(B/S)と損益計算書(P/L)は、まったく別の表に見えますが、実は「利益」を通じてしっかりつながっています。 P/Lで計算された当期純利益が、B/Sの利益剰余金にそのまま反映される──これが「クリーン・サープラス関係」です。 この“きれいなつながり”を支えているのが、1限目でも登場した「原価主義」。事業用資産は取得原価で評価するからこそ、利益がブレずに計算できるのです。
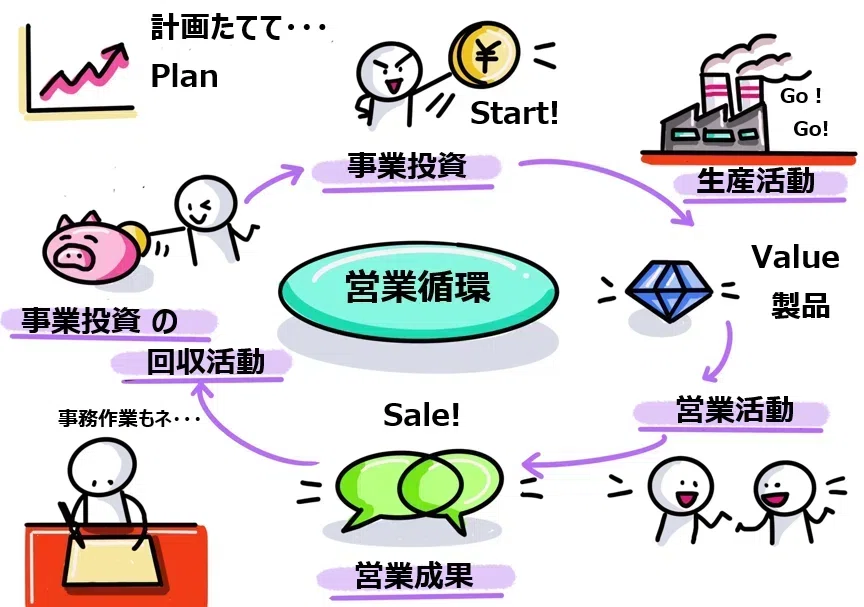
ここで営業循環も思い出してみましょう。 企業はお金を投じて資産を買い、生産し、販売し、売掛金を回収してまた投資に戻す──このサイクルの中で、右半分(生産・販売)で費用が生まれ、下の部分(営業成果)で収益が生まれます。 損益会計は、この“動き”にフォーカスするパートです。
そして今回の主役が「収益認識」。 収益は、次の2つがそろったときに初めて“実現”したと考えます。
商品やサービスが顧客に移転した
その対価として現金(または現金同等物)を得る権利が確定した
この考え方をより厳密にしたのが、2021年から適用されている「収益認識に関する会計基準」です。 この基準では、収益を認識するまでに 5つのステップ を踏むことになっています。
●ステップ①:契約の識別
契約は、書面でも口頭でも、取引慣行でもOK。 たとえば「車の販売」と「1年間の有償サポート」がセットなら、実質的に1つの契約として扱います。
●ステップ②:履行義務の識別
契約の中に含まれる“約束”を分解します。 車の引き渡しとサポート提供は別々の約束なので、履行義務も2つに分かれます。
●ステップ③:取引価格の算定
顧客から受け取る対価を決めます。 消費税のように「第三者のために回収する金額」は除外し、税抜価格が取引価格になります。
●ステップ④:取引価格の配分
取引価格を、履行義務ごとに配分します。 車180万円、サポート120万円という独立販売価格があるなら、比率は3:2。 取引価格200万円をこの比率で割ると、車120万円、サポート80万円に配分されます。
●ステップ⑤:履行義務の充足
約束を果たしたタイミングで収益を認識します。 車の売上は引き渡し時、有償サポートは1年間にわたって少しずつ認識します。
収益を認識したら、次は費用の番です。 費用は「収益獲得のための経済的犠牲」。 今回の車の例では、車の仕入や製造にかかったコストが、売上原価として対応づけられます。 これが「対応原則」。 収益という“プラス”に、費用という“マイナス”を対応させて、利益を計算します。
そして最後にもう一度、クリーン・サープラス関係へ。 事業用資産は原価主義で評価されるため、利益がそのまま資本に反映されます。 一方、金融資産は時価主義が適用されるため、時価評価差額が資本に直接入ることもあり、P/LとB/Sのつながりがズレることがあります。 このズレを調整するのが「包括利益」。 4限目の資産会計で、ここをさらに深掘りしていきます。
3限目は【応用編】の入口で、少し難しく感じた方もいるかもしれません。 でも、会計の“時間の物語”が読めるようになると、企業の動きが立体的に見えてきます。
損益計算書が描くのは、企業が一年間でどれだけ価値を生み、どれだけ価値を使ったのかという“時間の物語”でした。 では、その価値を生み出す“土台”となる資産はどのように姿を変え、どのように評価されるのでしょうか。 次の4限目では、企業の“持ち物の地図”である資産会計を通して、企業の姿そのものを立体的に見ていきます。
資産会計(4限目):固定資産と金融商品を「価値の流れ」でスッキリ理解する
損益会計が“企業の1日の物語”だとしたら、資産会計は“企業の持ち物の地図”のようなものです。 企業がどんな資産を持ち、それがどんな価値を生み、どんなふうに減っていくのか──その全体像を描くのが4限目のテーマ「資産会計」です。
まず思い出したいのは、1限目から登場している 原価主義と時価主義 の2つの考え方。 事業に使う資産(機械・建物・商品など)は「取得原価」で評価し、余剰資金で持つ株式などの金融資産は「時価」で評価する。 この“二刀流”が、現代の会計の大きな特徴でした。
そして3限目で学んだ「クリーン・サープラス関係」。 利益がそのまま資本に反映される“きれいなつながり”は、事業用資産が原価主義で評価されているからこそ成立します。 一方で、金融資産は時価で評価されるため、評価差額が資本に直接入ることもあり、P/LとB/Sのつながりがズレることがあります。 このズレを調整するのが「包括利益」。 4限目では、この“ズレの正体”を、資産の性質から丁寧に見ていきます。
■資産は「価値の流れ」で理解するとスッキリする
企業が持つ資産は、大きく2つに分かれます。
●① 事業用資産(価値を“生む”資産)
・機械 ・建物 ・商品 ・原材料
これらは、企業が価値を生み出すために使う資産です。 使えば使うほど価値が減っていくので、減価償却や売上原価として費用化されます。 つまり 損益計算書(P/L)と強く結びつく資産 です。
●② 金融資産(価値を“運用する”資産)
・株式 ・債券 ・貸付金
こちらは、事業とは別に“お金を増やすため”に持つ資産。 市場価格が日々変わるため、時価で評価されます。 つまり 貸借対照表(B/S)に直接影響する資産 です。
この2つの性質の違いが、原価主義と時価主義の違いにつながり、さらにクリーン・サープラス関係の成立・不成立にもつながっていきます。
■固定資産は「価値がゆっくり減っていく」
建物や機械のような固定資産は、買った瞬間に費用にはなりません。 なぜなら、価値を生む期間が長いからです。そこで登場するのが 減価償却。 資産が生み出す価値の期間に合わせて、少しずつ費用化していく仕組みです。
・建物:20〜50年 ・機械:5〜10年 ・車両:4〜6年
このように、資産の“寿命”に合わせて価値を配分していきます。 減価償却は、企業の“価値の流れ”をなめらかにするための会計技術なのです。
■金融資産は「価値が日々ゆれる」
一方で、株式や債券などの金融資産は、価値が市場で毎日変わります。 そのため、決算日には時価で評価し、評価差額を資本に直接反映させます。
ここで起きるのが、3限目で触れた クリーン・サープラス関係のズレ。 P/Lに載らない評価差額が資本に入るため、 「B/Sの資本の増減 ≠ P/Lの利益」 となるケースが出てきます。
このズレを調整するために登場するのが 包括利益。 包括利益は、 「当期純利益 + その他の包括利益(時価評価差額など)」 で構成され、企業の“本当の資本の増減”を示します。
■資産会計は「企業の姿」を描くパート
損益会計が“動き”を描くなら、資産会計は“姿”を描くパートです。
・どんな資産を持っているのか ・その資産はどれくらい価値を生むのか ・価値はどのように減っていくのか ・市場でどれくらいの価値があるのか
これらを丁寧に整理することで、企業の財政状態が立体的に見えてきます。
■4限目は「価値の地図」を読む回
資産会計は、会計の中でも“静かなパート”に見えますが、実は企業の本質が最も表れる部分です。 どんな資産を持ち、どんな価値を生み、どんなリスクを抱えているのか── そのすべてが資産の中に詰まっています。
5限目では、負債や資本の世界へ進み、企業の“お金の調達の物語”を読み解いていきます。 ここまで来ると、B/SとP/Lがどのように響き合っているのかが、さらにクリアに見えてくるはずです。
資産の世界を知ると、企業がどんな価値を持ち、どんな未来を描こうとしているのかが見えてきます。 しかし企業は、資産だけで成り立っているわけではありません。 未来に向けて交わした“約束”──負債。そして社会に対して果たすべき“説明”──制度会計。 最終章では、企業と社会をつなぐ会計の本質に迫ります。
負債会計・企業と社会の会計(5限目):企業はなぜ約束し、なぜ説明するのか
企業は、今日の利益だけで動いているわけではありません。 その裏側には、未来に向けて交わしたたくさんの「約束」があり、そして社会から信頼を得るための「説明のルール」があります。 5限目は、この“約束”と“説明”を軸に、会計という学問の全体像が一気に立ち上がる回です。
■負債会計:企業が未来に向けて交わす「約束」
まずは負債会計から。 日常では同じように使われがちな「負債」と「債務」ですが、実は役割が違います。
負債:会計の言葉
債務:法律の言葉
さらに債務には、金額も支払時期も確定している「確定債務」と、退職給付のように金額がまだ揺れている「条件付債務」があります。 この“条件付”の世界に登場するのが 引当金。 将来の支払いに備えて、今のうちに費用として計上しておく仕組みです。
引当金には「4つの要件」があり、 「将来の支出が、すでに起きた事象に由来し、発生可能性が高く、金額を見積もれる」 という条件を満たすときにだけ認められます。
ところが、この引当金の中で ひときわVIP扱い を受けているのが「退職給付引当金」。 従業員の退職金は金額もタイミングも複雑で、しかも企業にとって重要性が高いため、専用の会計基準(退職給付会計)が用意されています。退職給付会計では、
将来支払う退職金の見積額(PBO)
年金資産の運用状況
利息費用や勤務費用 などを組み合わせて、退職給付債務を計算します。
さらに、予測と実績のズレから生まれる「数理計算上の差異」、制度変更による「過去勤務費用」など、負債会計の中でも最も“数学的で奥深い世界”が広がっています。
■発生主義会計の光と影:複雑さは進化の証、そして不正の温床にも
発生主義会計は、企業の実態をより正しく示すために生まれた革新でした。 しかし、複雑になるほど“影”も生まれます。
19世紀のイギリス産業革命では、鉄道会社の登場とともに減価償却が普及し、発生主義会計が一気に広がりました。 これは「光」の部分。 長期投資を可能にし、企業の成長を支えた大発明です。
一方で、現金の動きと利益が一致しなくなったことで、利益操作の余地も生まれました。 鉄道王ジョージ・ハドソンの粉飾決算は、その象徴的な事件です。 発生主義会計は、企業の未来を描く力を与えた一方で、不正の温床にもなり得る── この“光と影”を理解することが、会計の本質に近づく第一歩です。
■制度会計:企業が社会に「説明」するためのルール
企業が約束を守り、社会から信頼を得るためには、透明な説明が欠かせません。 その役割を担うのが 制度会計 です。
日本では、
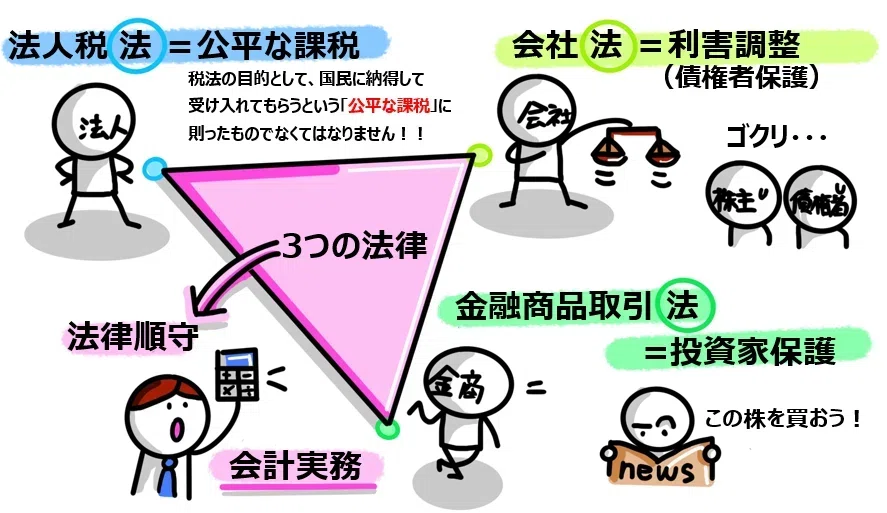
会社法(利害調整)
金融商品取引法(情報提供)
法人税法(課税)
この3つが会計実務を支える“トライアングル”になっています。
明治時代、福沢諭吉が簿記を日本に紹介したのも、 「国際社会に信頼される経済の仕組みをつくるため」でした。 借方・貸方の語源が銀行の視点にあるのも、当時の日本が“資金提供者の信頼”を最優先していたからです。
さらに20世紀のアメリカでは、世界恐慌をきっかけにディスクロージャー制度が整備され、 「企業は社会に対して説明責任を負う存在」 という考え方が確立しました。
■5限目は、会計の“全体像”がつながる回
負債会計(約束) 発生主義会計の光と影(複雑さと不正) 制度会計(説明と信頼)この3つがつながると、会計という学問が「企業と社会をつなぐインフラ」であることが見えてきます。
企業はなぜ約束し、なぜ説明するのか。 その答えはとてもシンプルです。
「未来に向けて信頼を積み重ねるため」
会計は、数字の技術であると同時に、社会の信頼を支える物語でもあります。 5限目まで読み進めてくださったあなたなら、その物語の全体像がきっと見えているはずです。
5つの視点を旅してきた今、会計は単なる数字の羅列ではなく、 歴史・価値・約束・説明が折り重なった“人間の営みそのもの”であることが見えてきます。 最後に、この旅で見えてきた会計の全体像を、未来への視点とともにそっと結びましょう。
会計は、数字を並べるための技術ではなく、企業と社会をつなぐ“信頼の物語”です。 1200年の歴史を旅し、5つの視点から会計を見つめ直すことで、数字の奥にある人間の営みが立ち上がってきます。
利益の裏にある判断、資産の価値の流れ、負債に込められた約束、そして社会への説明責任。 会計を学ぶことは、ビジネスの本質を学ぶことでもあります。 この総集編が、あなたの未来の意思決定を支える“新しい物差し”になりますように。
<以上となります。最後まで読んで頂き、ありがとうございました。>