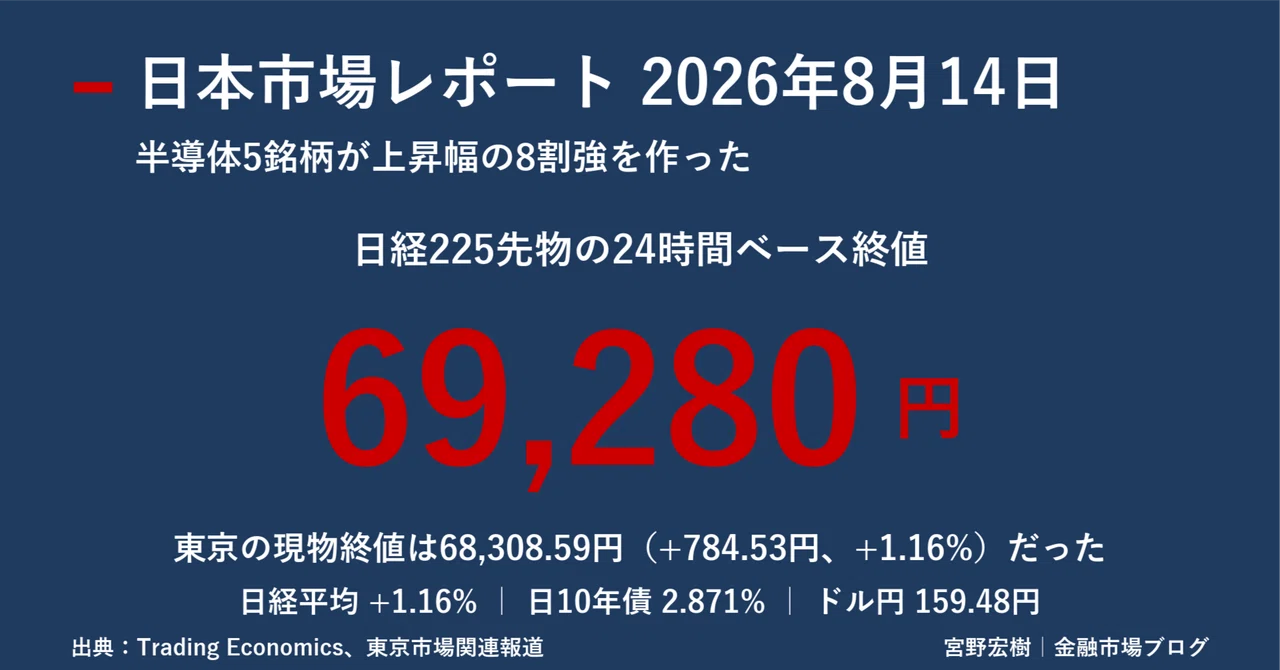
日本市場レポート 2026年8月14日

8月13日の東京株式市場で、日経平均株価は前日比+784.53円、+1.16%の68,308.59円で取引を終えました。TOPIXも+37.04ポイント、+0.89%の4,176.04と続伸しています。東証プライム市場の売買代金は10兆206億円、売買高は24億350万株と、商いは大きく膨らみました。
さらに注目すべきは、東京市場が引けたあとの動きです。米国市場で7月の生産者物価指数が予想を下回り、ハイテク株が買われたことを受けて、24時間取引されている日経225先物は69,280円まで水準を切り上げました。現物の終値68,308.59円との差は971.41円、率にして1.42%です。この記事を執筆している8月14日午前の時点では、東京市場は大幅高で始まる公算が大きい状況にあります。
現物指数と先物の数字が食い違っているのは、集計の対象時間が異なるためです。日経平均株価は東京市場の取引時間内、つまり8月13日15時30分までの動きを反映します。これに対して日経225先物は24時間ほぼ切れ目なく取引されており、東京が閉まったあとの欧州時間と米国時間の値動きまで織り込みます。この記事が対象とする「執筆時点から過去24時間」というウィンドウでは、両方を並べて見る必要があります。
もう1つ、この日の日本市場には米国とは異なる独自の材料がありました。日本10年国債の利回りが2.871%へ1.8bp(ベーシスポイント、1bpは0.01%)上昇し、約1カ月ぶりの高水準をつけたことです。同じ日に米国は6.0bp、ドイツは2.4bpの低下でしたから、日本だけが逆方向に動いたことになります。背景にあるのは、日本銀行が9月の金融政策決定会合で追加利上げに踏み切るという観測です。この記事では、株式、債券、為替の順に24時間の動きを追い、日本経済の実力と政策転換の距離を検討します。
1. 本日の日本市場サマリー
まず、日本市場を取り巻く主要指標の動きを俯瞰します。
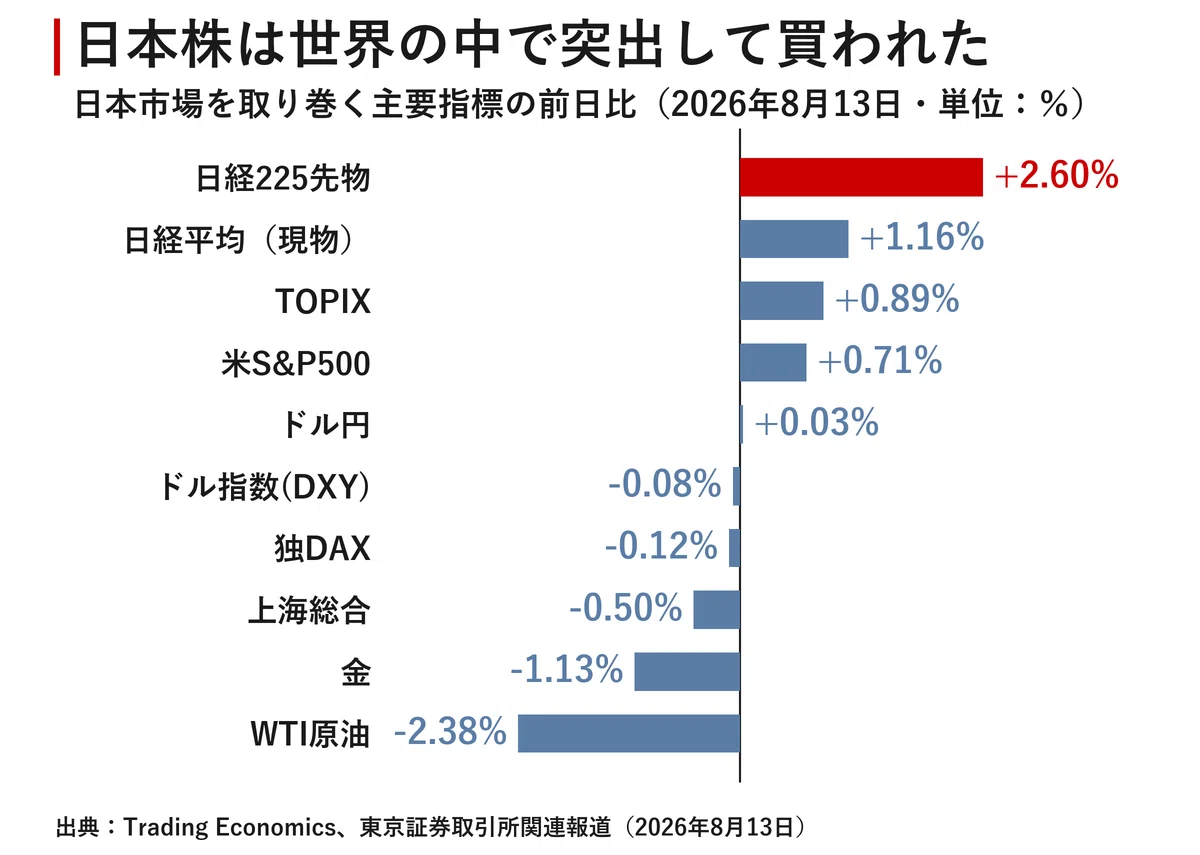
日経225先物の+2.60%は、この日の世界の主要株価指数の中で最大の上昇率でした。日本株が世界の中で突出して買われたことがわかります。
ハイライト数値:
日経225先物(24時間ベース):69,280円(前日比+1,756円、+2.60%)。週間+5.48%、月間+2.27%、年初来+37.63%、前年比+62.44%
日経平均株価(現物終値):68,308.59円(前日比+784.53円、+1.16%)
TOPIX:4,176.04(前日比+37.04ポイント、+0.89%)
東証プライム売買代金:10兆206億円
東証プライム売買高:24億350万株
日本10年国債利回り:2.871%(前日比+1.8bp)。年初来+0.80%、前年比+1.32%
ドル円:159.476円(前日比+0.03%)。年初来+1.74%、前年比+7.99%
米S&P500:7,803.51(前日比+0.71%)
上海総合:3,927(前日比-0.50%)
独DAX:26,300(前日比-0.12%)
この一覧で最も目を引くのは、日経225先物の年初来+37.63%と前年比+62.44%という数字です。世界の主要株価指数の中でこれに匹敵する上昇率を記録している市場はありません。同じ期間のS&P500は年初来+13.99%、ナスダック100は+18.90%ですから、日本株は米国株の2倍前後のペースで上昇していることになります。
一方で、日経平均株価とTOPIXの上昇率の差にも注目すべきです。日経平均が+1.16%であるのに対してTOPIXは+0.89%と、0.27ポイントの差がありました。日経平均は株価の高い銘柄の影響を受けやすい構造を持っており、この差は上昇が値がさの半導体関連に偏っていたことを示しています。ただし、東証プライム市場では値上がり銘柄数が値下がり銘柄数を上回っており、買いが一部銘柄だけに集中したわけではありません。
売買代金10兆206億円という水準は、東京市場としては非常に活発な商いです。10兆円の大台を超える日は、方向感が明確に出た日であることが多く、この日の上昇が薄商いの中での見せかけの動きではなかったことを裏づけています。
2. 日経平均を押し上げた銘柄
上昇の中身を、寄与度の観点から分解します。
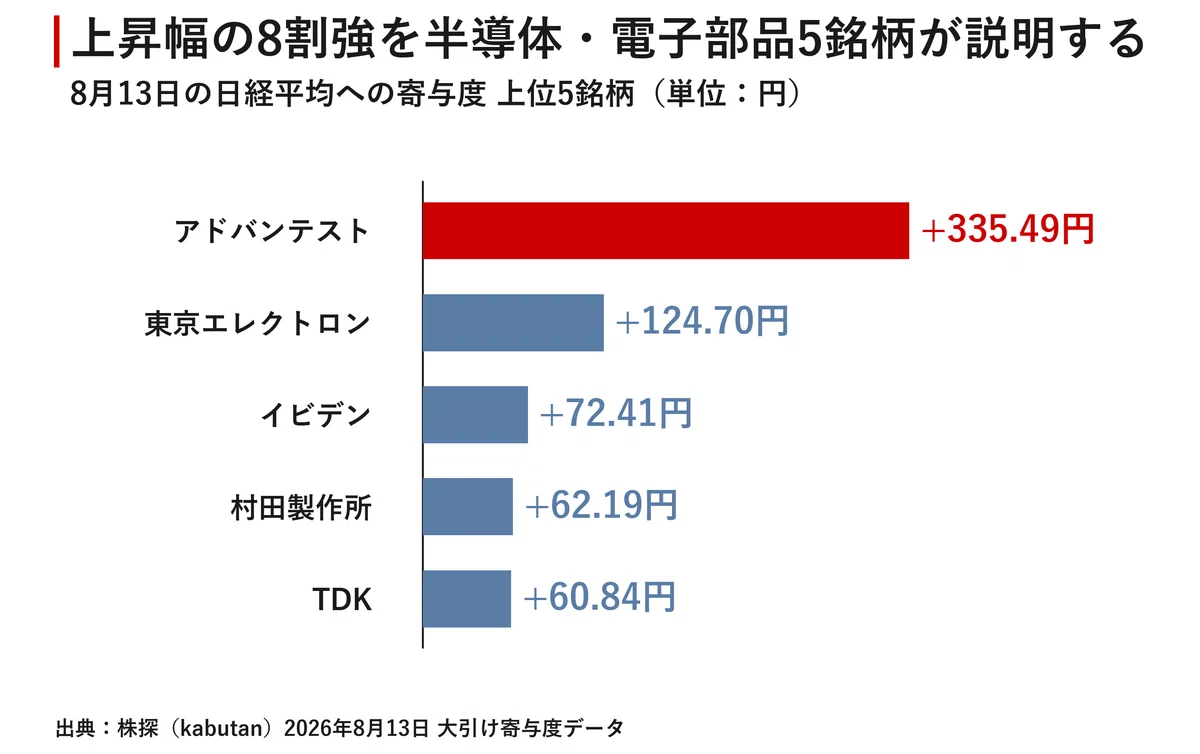
株探が集計した8月13日大引け時点の寄与度データによれば、上位5銘柄はすべて半導体または電子部品の関連企業でした。
ハイライト数値:
アドバンテスト(6857):+335.49円
東京エレクトロン(8035):+124.70円
イビデン(4062):+72.41円
村田製作所(6981):+62.19円
TDK(6762):+60.84円
上位5銘柄の寄与度合計:655.63円
日経平均の上昇幅:784.53円
上位5銘柄が説明する割合:83.6%
つまり、この日の日経平均の上昇784.53円のうち、8割強にあたる655.63円をわずか5銘柄が作り出したことになります。日経平均を構成する225銘柄のうちの2.2%が、上昇幅の83.6%を説明しているという計算です。
アドバンテスト1銘柄だけで+335.49円、上昇幅全体の42.8%を占めています。この集中度は極端で、日経平均という指数が特定の値がさ株の値動きに大きく左右される構造を、あらためて浮き彫りにしています。日本株全体が買われたというより、半導体テスト装置と電子部品という限られた領域に世界の資金が集中したと理解するほうが実態に近いでしょう。
業種別の動きを見ると、電気機器、銀行業、ガラス・土石製品、金属製品が上昇し、ゴム製品、鉄鋼、その他製品が下落しました。電気機器の強さは寄与度上位の顔ぶれと整合します。銀行業が買われたのは、日本銀行の9月利上げ観測が強まったことで、利ざや改善への期待が高まったためと考えられます。金利上昇が銀行収益にプラスに働くという構図は、米国で金利低下によりJPモルガンが売られたのとちょうど鏡像の関係にあります。
上昇の直接的なきっかけは、8月12日に発表された米国の7月消費者物価指数が市場予想どおりの水準にとどまり、米国の利上げ観測が後退したことです。これを受けて米フィラデルフィア半導体株指数が上昇し、日本の半導体関連株に波及しました。加えて、企業業績が良好であったこと、そしてドル円が159円台前半と大きく崩れなかったことが、輸出関連を含む大型株への安心感につながっています。
海外投資家の売買動向については、8月13日時点の主要報道で具体的な数値は公表されていません。ただし、値動きが米ハイテク株高と米消費者物価指数に素直に反応していることから、海外勢のリスク選好が日本株に波及した構図と読むのが自然です。この点は確定した統計ではなく、値動きからの推測であることを明記しておきます。
3. 債券市場と日銀の政策転換
この日の日本市場で、株式以上に重要な意味を持ったのが債券市場の動きです。
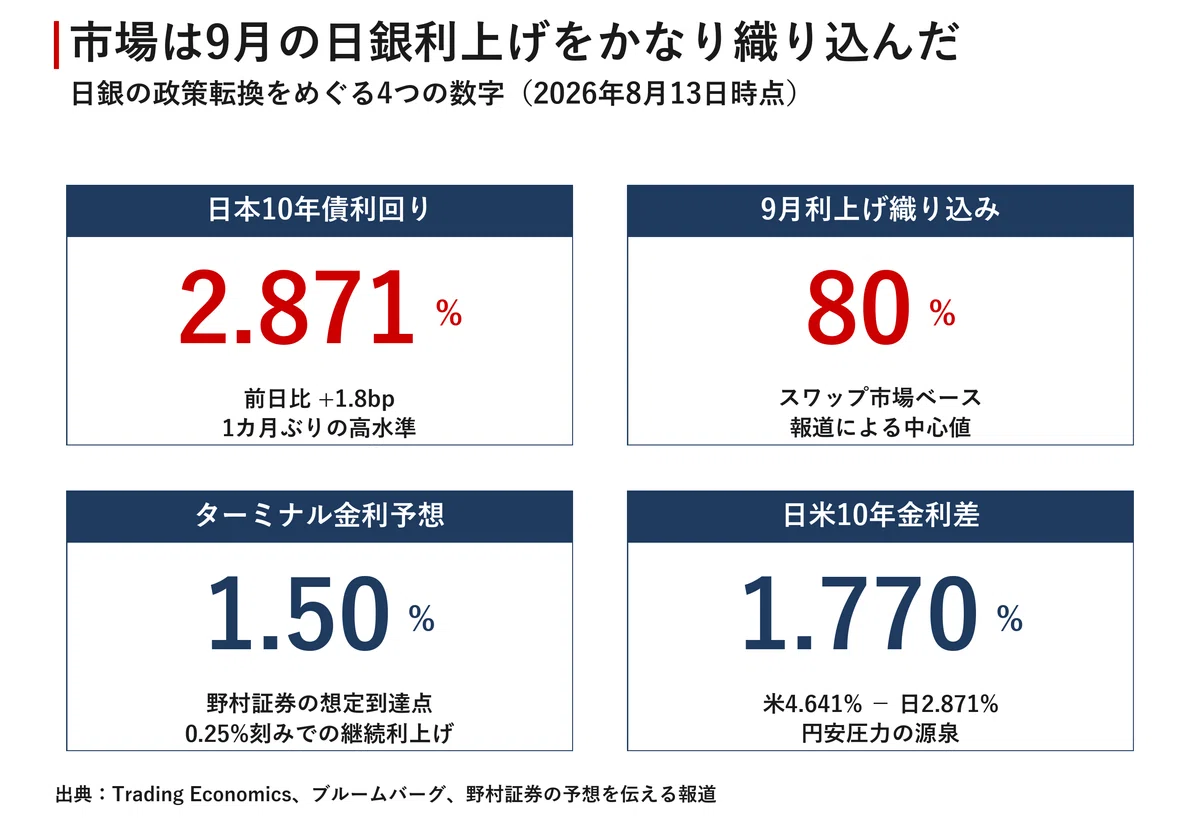
日本10年国債の利回りは2.871%へ1.8bp上昇し、約1カ月ぶりの高水準をつけました。Trading Economicsの個別ページは「日本10年債利回りは2026年8月13日に2.87%へ上昇し、前セッションから0.02ポイントの上昇となった」と記述し、根強いインフレ圧力を背景に9月の日銀利上げが織り込まれつつあると説明しています。
ハイライト数値:
日本10年国債利回り:2.871%(前日比+1.8bp、年初来+0.80%、前年比+1.32%)
日銀政策金利:1.00%(7月会合で据え置き)
9月利上げの織り込み(スワップ市場):約80%(ブルームバーグ報道)
9月利上げの織り込み(OIS市場):40%超、10月までには90%超という別報道もあります
日本経済新聞の市場関係者調査:9月利上げ予想が6割超
野村証券のターミナル金利予想:1.50%(0.25%刻みでの継続利上げを想定)
日米10年金利差:1.770%(米4.641%から日2.871%を差し引いた値)
米10年債の同日の動き:-6.0bp(日本と逆方向)
利上げ確率について報道ごとに数字が大きく異なる点は、正直に共有しておく必要があります。ブルームバーグはスワップ市場が織り込む9月利上げ確率が8割近くまで上昇したと伝えていますが、別の報道ではOIS市場の9月利上げ予想は40%超で、10月までに90%超が利上げを見込むという整理を示しています。参照する市場と計測方法によって数字が変わるため、「9月に利上げがあるという見方が明確に優勢になっている」という方向感までを共通の事実として押さえ、具体的な確率については幅を持って理解するのが適切です。
日本銀行の7月会合の「主な意見」では、基調的なインフレ率が2%に近づいており、金利をさらに引き上げる余地があるとの見方が示されました。ある委員は物価上振れリスクへの警戒が強まっているとして、利上げペースが市場想定より速くなる可能性にまで言及しています。一方で、タイミングとペースは雇用、物価、金融環境、外部要因を見ながら慎重に判断すべきだというトーンも併記されており、執行部が一枚岩というわけではありません。
ここで押さえておきたいのは、日米の金融政策が逆方向を向いているという事実です。米国は政策金利3.75%で据え置きが続き、市場は利上げか据え置きかで揺れています。日本は政策金利1.00%から利上げへ向かう局面にあります。同じ「利上げ方向」でも、米国が高い水準からさらに上を検討しているのに対し、日本は極端に低い水準からの正常化過程にあるという違いがあります。
この違いが最も明確に表れているのが日米10年金利差の1.770%です。この水準は、円をドルに交換して米国債を保有するだけで年1.77%の金利差が得られることを意味し、円売りドル買いの構造的な誘因になっています。日本の利上げが進んで金利差が縮小すれば円安圧力は弱まりますが、1.770%という差が埋まるには相当の時間がかかります。仮に日銀が野村証券の想定どおり1.50%まで利上げしたとしても、米国が現状を維持すれば差は1.27%程度残る計算です。
なお、ロイターは8月10日の記事で、日銀の利上げ路線が高市政権下の債券市場の問題に直面していると報じています。財政政策と金融政策の整合性は、今後の利上げペースを左右する要因として注視が必要です。
4. 為替市場とドル円160円の攻防
ドル円は159.476円で、前日比+0.03%とほぼ横ばいでした。ただし、この静けさは方向感の欠如ではなく、複数の力が均衡している状態と理解するべきです。
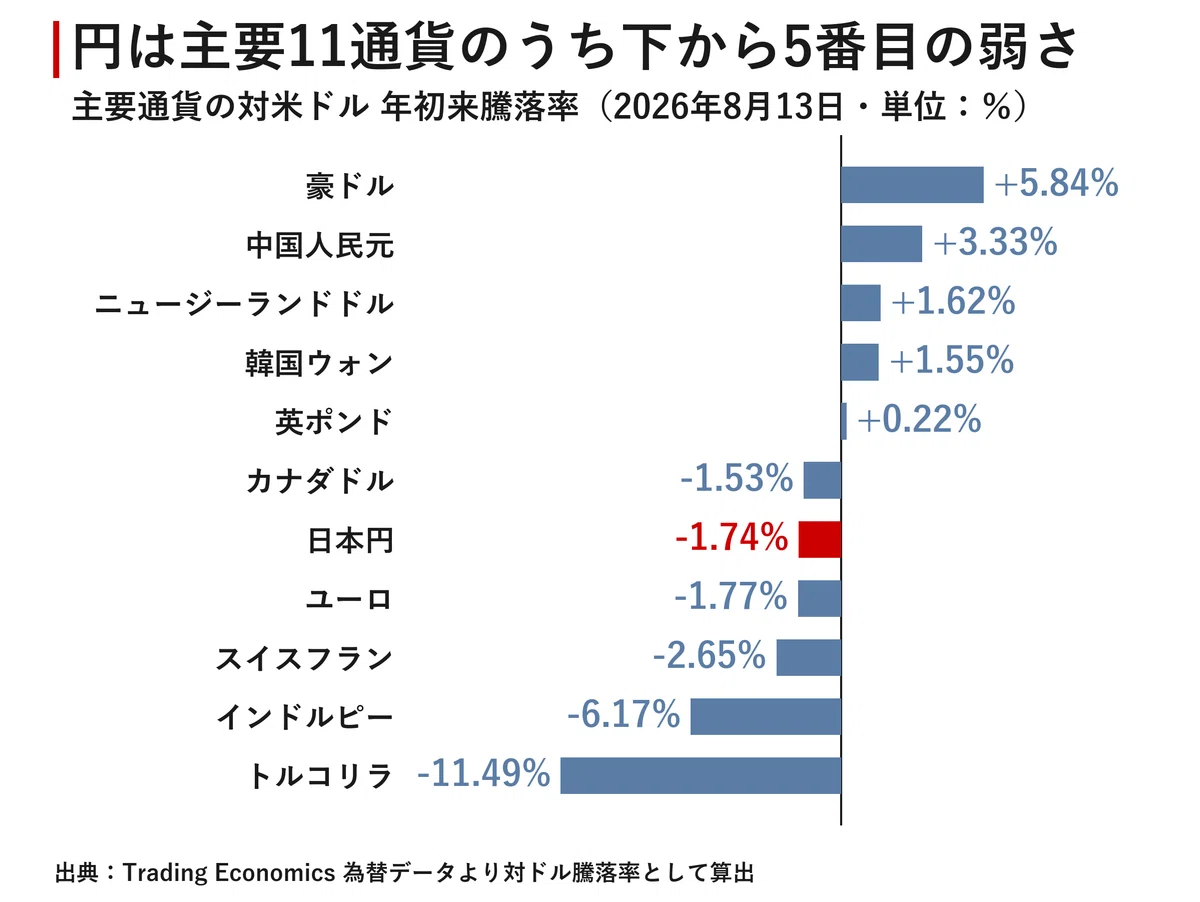
ハイライト数値:
ドル円:159.476円(前日比+0.03%、週間+0.66%、月間-1.71%、年初来+1.74%、前年比+7.99%)
主要11通貨の対ドル年初来騰落率で、円は下から5番目
豪ドル:+5.84%(主要通貨で最強)
中国人民元:+3.33%
ニュージーランドドル:+1.62%
韓国ウォン:+1.55%
英ポンド:+0.22%
カナダドル:-1.53%
日本円:-1.74%
ユーロ:-1.77%
スイスフラン:-2.65%
インドルピー:-6.17%
トルコリラ:-11.49%
ドル指数(DXY):99.935(年初来+1.64%)
この一覧から見えてくるのは、円安が「円だけの問題」ではないという点です。年初来で見ると、ユーロは-1.77%、スイスフランは-2.65%と、円の-1.74%とほぼ同程度かそれ以上に対ドルで下落しています。つまり2026年に起きているのは、円の独歩安というより、ドルが主要通貨に対して広く強い状態です。
ただし、前年比で見ると様相が変わります。円の対ドル下落率は前年比-7.99%相当で、ユーロの-1.01%やポンドの-0.30%と比べて明らかに大きくなっています。より長い時間軸で見れば、円は主要通貨の中で相対的に弱いという評価が妥当です。
160円をめぐる攻防
市場の関心は160円の心理的な節目に集中しています。
市場報道によれば、8月13日前後のドル円は米消費者物価指数の発表後に一時159円20銭台まで円高に振れ、その後159円40銭台へ戻して159円台半ばでの攻防が続きました。市場関係者の想定レンジは158.6円から160.2円程度とされています。
この水準で相場が膠着している理由は、3つの力が綱引きをしているためです。1つ目は米国の金利見通しで、利上げ観測の後退はドル売り材料になります。2つ目は地政学リスクを背景としたリスク回避の円買いです。3つ目が、7月末に実施されたと報じられる日米協調介入の反動です。
通貨当局の姿勢について、報道は次のように整理しています。年初から当局は急速で一方向的な円安への警戒を段階的に強め、口先介入とレートチェックを経て、7月末に実弾介入に至りました。8月13日前後の相場では、当局の警戒が薄れたというより、「160円に接近すれば何らかの対応が入りやすい」という警戒感が残っている状況です。
投資家として重要なのは、160円が単なる通過点ではなく、当局の対応を誘発しうる水準として市場に認識されているという点です。159.476円という現在値は、その節目まで0.524円、率にして0.33%の距離にあります。この距離を1日で移動することは珍しくありませんから、8月14日以降のドル円は、いつ介入警戒モードに入ってもおかしくない位置にあると言えます。
5. 日本経済の実力
株価が年初来+37.63%という強さを見せている一方で、実体経済はどうなっているのでしょうか。
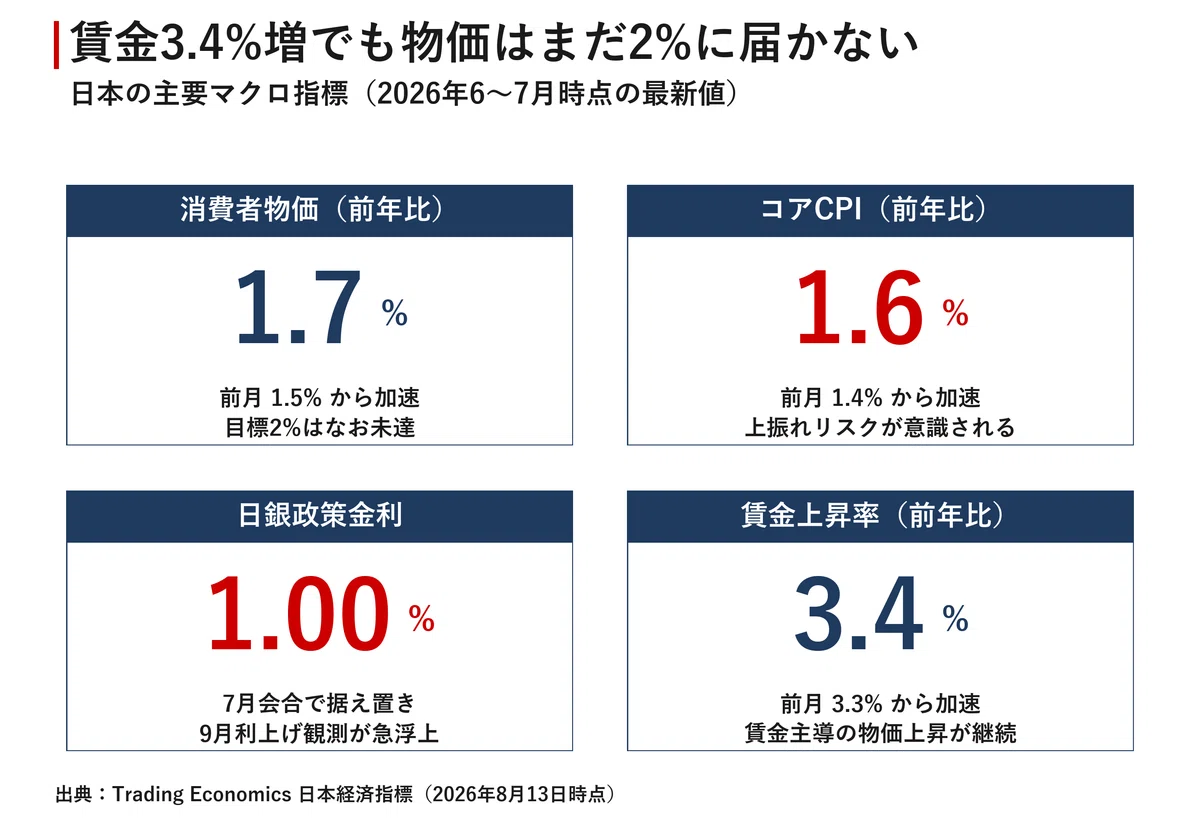
ハイライト数値:
消費者物価指数(前年比、6月):1.7%(前回1.5%)。0.2ポイント加速
コア消費者物価指数(前年比、6月):1.6%(前回1.4%)。0.2ポイント加速
日銀政策金利:1.00%(7月会合で据え置き)
賃金上昇率(前年比、6月):3.4%(前回3.3%)
失業率(6月):2.5%(前回2.5%)
実質国内総生産成長率(1〜3月期、前期比):+0.5%(前回+0.2%)
実質国内総生産成長率(前年比):+0.6%(前回+0.2%)
消費者態度指数(7月):34.9(前回33.8)
日銀短観 大企業製造業業況判断指数(6月):17(前回14)
鉱工業生産(前年比、6月):+4.2%(前回-2.1%)
小売売上高(前年比、6月):+0.5%(前回+5.0%)
機械受注(5月):-12.4%(前回+8.7%)
家計調査 消費支出(前年比、6月):-3.3%(前回-0.4%)
貿易収支(6月):-4,070億円(前回-3,920億円)
輸出(前年比、6月):+19.3%(前回+16.8%)
輸入(前年比、6月):+25.4%(前回+12.5%)
この一覧には、株価の勢いとは対照的な数字が並んでいます。
物価面では、消費者物価が1.7%、コアが1.6%と、いずれも日銀の目標である2%を下回っています。賃金上昇率は3.4%と物価を1.7ポイント上回っており、実質賃金はプラス圏にあると推定されます。日銀が利上げを検討できる環境が整いつつあるのは、この賃金と物価の関係が改善しているためです。
ただし、コア消費者物価が1.6%という水準で利上げに踏み切ることの意味は慎重に考える必要があります。目標の2%にはまだ0.4ポイント届いていません。日銀が9月に動くとすれば、それは「目標を達成したから」ではなく、「上振れリスクが強まっているから」という予防的な判断になります。7月会合の主な意見で物価上振れリスクへの警戒が強調されたことは、その文脈で読むべきです。
一方、需要側の指標には明確な弱さが出ています。家計調査の消費支出は前年比-3.3%と、前回の-0.4%から2.9ポイント悪化しました。小売売上高は+0.5%と、前回の+5.0%から4.5ポイントも減速しています。機械受注は-12.4%と、前回の+8.7%から21.1ポイントの急落です。企業の設備投資意欲と家計の消費が、そろって弱含んでいることになります。
外需では、輸出が前年比+19.3%と好調ですが、輸入は+25.4%とそれを6.1ポイント上回っており、貿易収支は4,070億円の赤字が続いています。輸入の伸びが輸出を上回っているのは、円安とエネルギー価格の高騰によって輸入決済額が膨らんでいるためです。この点は次の章で詳しく検討します。
購買担当者景気指数に見る二極化
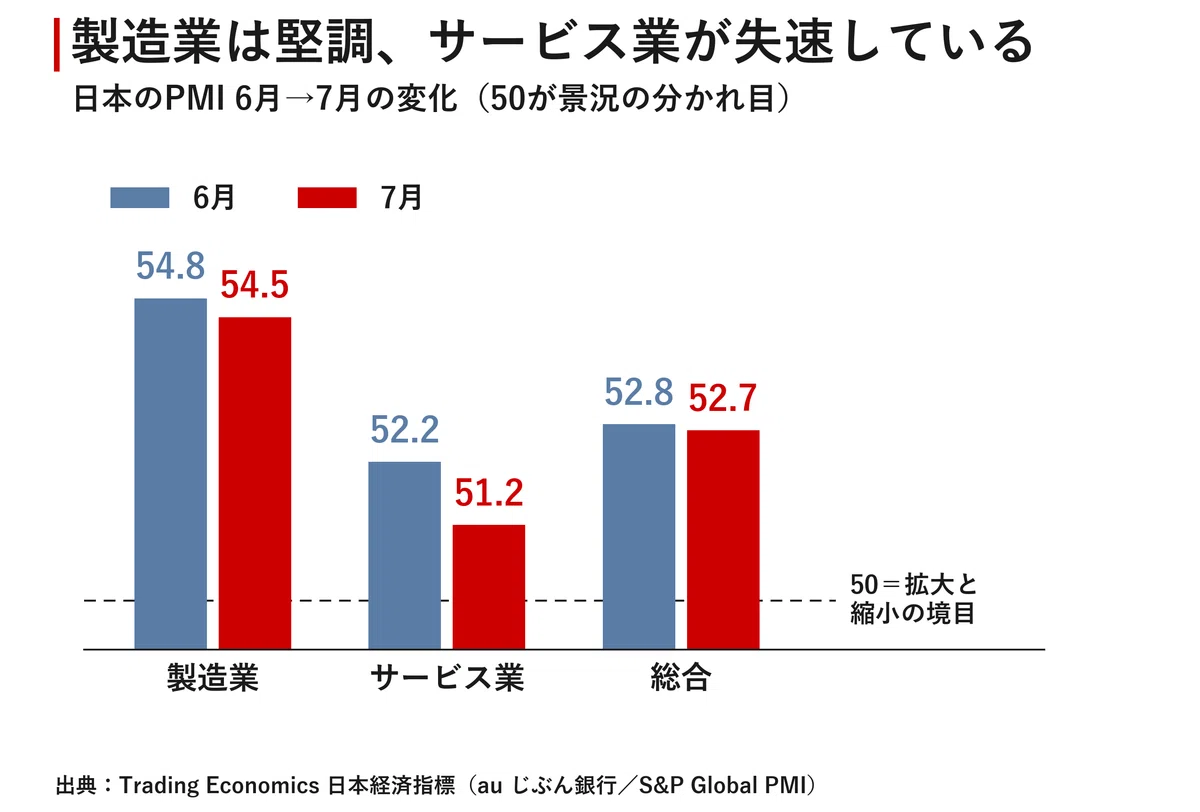
ハイライト数値:
製造業購買担当者景気指数(7月):54.5(6月54.8、0.3ポイント低下)
サービス業購買担当者景気指数(7月):51.2(6月52.2、1.0ポイント低下)
総合購買担当者景気指数(7月):52.7(6月52.8、0.1ポイント低下)
景況の分かれ目:50
3つの指数はいずれも50を上回っており、景気は拡大圏にあります。しかし、内訳を見ると製造業とサービス業の間に明確な差が出ています。製造業は54.5と拡大圏の中でも高い水準を維持していますが、サービス業は51.2と50に近づきつつあり、1カ月で1.0ポイントも低下しました。
この二極化は、家計調査の消費支出が-3.3%と悪化していることと整合します。サービス業は国内の家計消費に強く依存するため、消費の弱さが直接的に景況感へ反映されます。対して製造業は輸出に支えられており、輸出が前年比+19.3%と伸びている限り、当面は堅調を保ちやすい構造です。
日銀短観の大企業製造業業況判断指数が14から17へ3ポイント改善していることも、製造業の堅調さを裏づけます。ただし、この構図は「外需が国内経済を支えている」ということでもあり、世界景気が減速すれば支えを失うという脆弱性を内包しています。米国で7月の雇用者数が-23千人と減少に転じていることを考えると、このリスクは無視できません。
6. 円安とエネルギー高が企業業績に与える影響
日本経済にとって、円安とエネルギー価格の高騰は同時に進行しています。この2つが重なると何が起きるのかを整理します。
まず、エネルギー価格の水準を確認します。
ハイライト数値:
欧州天然ガス(TTF):60.56ユーロ/メガワット時(年初来+115.05%、月間+13.91%)
LNG(JKM):21.20ドル/百万英国熱量単位(年初来+120.67%、月間+27.26%)
ドイツ天然ガス:61.87ユーロ/メガワット時(年初来+106.22%)
英国天然ガス:149.14ペンス/サーム(年初来+102.06%)
WTI原油:81.287ドル/バレル(年初来+41.57%)
ブレント原油:87.080ドル/バレル(年初来+43.11%)
石炭:129.40ドル/トン(年初来+20.37%)
円の対ドル年初来騰落率:-1.74%
日本が輸入する液化天然ガスの価格指標であるJKMが年初来+120.67%というのは、極めて大きな上昇です。単純化すると、同じ量の液化天然ガスを買うために必要なドル建ての金額が、年初から2.2倍になったということです。そこに円安が加わると、円建ての調達コストはさらに膨らみます。
この構造が、貿易収支に直接反映されています。6月の輸入は前年比+25.4%と、輸出の+19.3%を6.1ポイント上回りました。輸入額の増加が輸出額の増加を上回れば、貿易赤字は拡大します。実際、貿易収支は3,920億円の赤字から4,070億円の赤字へと150億円悪化しました。
企業業績への影響は、業種によって正反対の方向に働きます。
輸出比率の高い自動車や電機にとって、円安は円換算売上を押し上げる要因です。8月13日に日経平均を押し上げた村田製作所やTDKは、海外売上比率の高い電子部品メーカーであり、円安の恩恵を受ける典型的な銘柄です。この日の株高が「円が159円台で大きく崩れなかったこと」への安心感に支えられたと報じられているのは、この文脈です。
一方、輸入比率の高い小売、食品、電力、航空にとって、円安とエネルギー高は仕入れコストの直接的な増加を意味します。国内価格へ転嫁できなければ利益率が圧迫されますし、転嫁すれば消費者物価を押し上げて家計の実質購買力を削ります。家計調査の消費支出が前年比-3.3%と悪化していることは、この転嫁が家計に届き始めている可能性を示唆します。
さらに注意すべきは、エネルギー価格の上昇が製造コスト全般に波及するため、輸出企業であっても利益率が圧迫されうるという点です。円安による売上の押し上げと、エネルギーコストによる原価の上昇が相殺され、想定ほど利益が伸びないという展開はあり得ます。円安イコール輸出企業の増益という単純な図式は、エネルギー価格が年初来で倍以上に上がっている局面では成立しにくくなります。
ここに、日銀の政策判断の難しさがあります。利上げは円安を抑制し、輸入インフレを和らげる効果があります。しかし同時に、機械受注が-12.4%、消費支出が-3.3%と弱含んでいる国内需要をさらに冷やすリスクを伴います。9月の利上げが議論される背景には、この円安と輸入インフレへの対処という側面もあると考えられます。
7. 実質賃金と家計の実態
日本銀行が利上げを検討できる条件として、賃金と物価の好循環が挙げられます。この条件が実際にどこまで満たされているのかを、家計の視点から検証します。
ハイライト数値:
賃金上昇率(前年比、6月):3.4%(前回3.3%)
消費者物価指数(前年比、6月):1.7%(前回1.5%)
実質賃金の概算(賃金3.4%から物価1.7%を差し引いた値):+1.7%
家計調査 消費支出(前年比、6月):-3.3%(前回-0.4%)
小売売上高(前年比、6月):+0.5%(前回+5.0%)
消費者態度指数(7月):34.9(前回33.8)
失業率(6月):2.5%(前回2.5%)
サービス業購買担当者景気指数(7月):51.2(前回52.2)
数字の上では、実質賃金はプラス圏にあります。名目賃金が3.4%伸び、物価が1.7%の上昇にとどまっているのですから、単純計算では購買力が年1.7%改善している計算になります。失業率も2.5%と極めて低く、雇用環境は良好です。
ところが、家計の支出は逆方向に動いています。消費支出は前年比-3.3%と、前回の-0.4%から2.9ポイントも悪化しました。小売売上高も+0.5%と、前回の+5.0%から4.5ポイント減速しています。サービス業の購買担当者景気指数が52.2から51.2へ1.0ポイント低下したことも、国内消費の弱さを裏づけます。
実質賃金がプラスなのに消費が減るというこのねじれは、どう理解すればよいのでしょうか。考えられる説明は3つあります。
1つ目は、賃金上昇の分布の問題です。前年比3.4%という数字は平均値であり、全員の賃金が3.4%上がったわけではありません。大企業と中小企業、正規と非正規で上昇率に大きな差があれば、平均は上がっても多数派の実感は改善しません。消費は多数派の行動で決まるため、平均値の改善が消費に結びつかないという事態は起こり得ます。
2つ目は、物価指標と生活実感の乖離です。消費者物価の1.7%という数字は、消費全体を加重平均したものです。しかし、エネルギーや食料といった生活必需品の価格上昇率がこれより高ければ、生活必需品への支出割合が大きい世帯ほど、実感としての物価上昇は1.7%を上回ります。液化天然ガスの指標が年初来+120.67%という水準にあることを考えると、電気やガスの料金を通じた家計への圧迫は平均値より大きい可能性があります。
3つ目は、将来への不安による予備的貯蓄です。消費者態度指数は33.8から34.9へ1.1ポイント改善していますが、34.9という水準そのものは決して高くありません。この指数は50を中立とする設計ではありませんが、水準の低さは家計の慎重姿勢を示しています。日銀の利上げが現実味を帯びれば、住宅ローンの変動金利が上昇するという見通しも、支出を抑える方向に働きます。
この構図は、日本銀行の政策判断に直接影響します。利上げの根拠として「賃金と物価の好循環」を挙げるのであれば、賃金上昇が消費の拡大につながっていることが確認される必要があります。しかし現状は、賃金は上がっているが消費は落ちているという状態です。9月の利上げが実施されるとすれば、その根拠は好循環の確認ではなく、物価上振れリスクへの予防的な対応、あるいは円安と輸入インフレへの対処ということになります。
8. 国債市場と財政という制約
日本銀行の政策転換を考えるうえで、避けて通れないのが国債市場の問題です。
ハイライト数値:
日本10年国債利回り:2.871%(年初来+0.80%、前年比+1.32%)
日銀政策金利:1.00%
野村証券のターミナル金利予想:1.50%
主要先進国14カ国中の日本の利回り順位:下から2番目(スイスの0.353%に次ぐ低さ)
日本の年初来利回り上昇幅:+0.80ポイント(主要先進国で最大級)
米国の年初来利回り上昇幅:+0.47ポイント
ドイツの年初来利回り上昇幅:+0.27ポイント
実質国内総生産成長率(前年比):+0.6%
日本10年国債の利回りは、絶対水準では2.871%と主要先進国の中で下から2番目の低さです。しかし、年初来の上昇幅+0.80ポイントは主要先進国で最大級で、米国の+0.47ポイントやドイツの+0.27ポイントを大きく上回ります。前年比では+1.32ポイントの上昇です。つまり、水準はまだ低いものの、変化のスピードは世界で最も速いということになります。
この上昇スピードが持つ意味は、日本の債務残高を考えると小さくありません。政府が発行済みの国債は、満期が来れば借り換えが必要になります。借り換えのたびに、過去の低い金利から現在の高い金利へと置き換わっていきます。利回りが1年で1.32ポイント上昇したということは、借り換え分の利払い負担がそれだけ増えるということです。
ここで重要になるのが、名目成長率と金利の関係です。実質国内総生産の成長率は前年比+0.6%、消費者物価が1.7%ですから、名目成長率は2.3%程度と概算されます。これに対して10年国債の利回りは2.871%です。名目成長率が金利を0.57ポイント下回っているということになります。
この関係が続くと、政府債務の対国内総生産比は自然に上昇していく方向に働きます。経済が生み出す所得の伸びより、債務にかかる利息の伸びのほうが速いからです。米国では実質成長率2.1%と物価3.4%を足した名目成長率が金利4.641%を上回っており、日本とは逆の関係にあります。
ロイターは8月10日の記事で、日銀の利上げ路線が高市政権下の債券市場の問題に直面していると報じています。金融政策の正常化を進めれば国債利回りは上昇し、財政の利払い負担が増えます。逆に、財政への配慮から利上げを先送りすれば、円安と輸入インフレが進みます。この板挟みが、日本銀行が置かれた構造的な制約です。
野村証券が想定するターミナル金利1.50%という水準は、この制約を踏まえた現実的な着地点という見方ができます。現在の1.00%から0.25%刻みで2回の利上げを行えば到達する水準で、米国の3.75%と比べればはるかに低い水準です。日本の金融政策の正常化が、他国のような水準まで進むことは想定されていないということでもあります。
投資家として押さえておくべきは、この構造が円安圧力の根底にあるという点です。日米10年金利差1.770%が縮小するには、日本の利上げが進むか米国の利下げが進むかのどちらかが必要ですが、日本側の利上げ余地は財政制約によって限られ、米国側は利下げどころか利上げの可能性が41%織り込まれています。金利差の縮小が緩やかにしか進まないのであれば、円安圧力は当面続くと考えるのが自然です。
9. 翌営業日の注目イベント
この記事の公開日である8月14日には、日本国内で市場を大きく動かす指標発表は予定されていません。市場の関心は海外の材料に向かいます。
米国7月小売売上高(前月比):市場予想+0.3%、前回+0.1%。発表は日本時間8月14日21時30分
米国7月小売売上高(自動車を除く、前月比):市場予想+0.2%、前回+0.2%
米国8月ミシガン大学消費者信頼感指数(速報):市場予想54.6、前回54.5。発表は日本時間8月14日23時
フランス7月インフレ率(前年比、確報):市場予想2.1%、前回2.1%
翌週8月17日には、中国の7月鉱工業生産(市場予想+5.0%、前回+4.8%)が発表されます。日本の輸出にとって中国の生産動向は重要な需要指標であり、輸出が前年比+19.3%という高い伸びを維持できるかを占う材料になります。同日にはカナダの7月インフレ率(市場予想2.6%)とニューヨーク連銀製造業景況指数(市場予想12)の発表も控えています。
なお、Trading Economicsの経済カレンダーには未発表の項目にも数値が表示される場合がありますが、日本時間8月14日午前の時点でこれらは発表時刻が到来していないため、実績値ではありません。この記事では市場予想と前回値のみを採用しています。
日本市場にとって当面の最大のイベントは、9月の日本銀行金融政策決定会合です。市場が織り込む利上げ確率は、報道によって40%から80%まで幅がありますが、方向としては利上げ観測が優勢です。それまでの間、消費者物価、賃金、そして為替の水準が、政策判断を左右する材料として注視されます。
10. 中長期的な含意
株価の強さと実体経済の弱さのギャップ
日経225先物の年初来+37.63%、前年比+62.44%という上昇は、世界の主要市場の中で突出しています。しかし同じ期間の日本経済は、実質国内総生産の成長率が前年比+0.6%、消費支出が-3.3%、機械受注が-12.4%という状態です。
このギャップをどう理解するかは、投資判断の分岐点になります。株価が実体経済に先行して将来の成長を織り込んでいるという解釈も可能ですし、上昇の中身が半導体関連の5銘柄で83.6%を説明できるという集中度を踏まえれば、日本経済全体の評価というより特定産業への世界的な資金流入と見るほうが妥当かもしれません。
少なくとも、日経平均の上昇率をもって「日本経済が好調である」と結論づけるのは、この日の寄与度データを見る限り無理があります。アドバンテスト1銘柄で上昇幅の42.8%を説明できてしまう指数の動きは、経済全体の体温計としては精度を欠きます。
日米の政策方向の逆転が持つ意味
2026年に入って明確になったのは、日米の金融政策が逆方向を向いているという事実です。米国は3.75%という高い政策金利から、利上げか据え置きかで揺れています。日本は1.00%という低い水準から利上げへ向かっています。
この日、米10年債が6.0bp低下する一方で日本10年債が1.8bp上昇したことは、その方向性の違いが債券市場に現れた具体例です。日米10年金利差は1.770%まで縮小しています。この差が縮まる方向に進めば、円安圧力は構造的に弱まっていきます。
ただし、そのペースは緩やかです。日銀が0.25%刻みで利上げを続け、野村証券が想定する1.50%に到達したとしても、米国が現在の水準を維持すれば金利差は1.27%程度残ります。金利差の縮小が為替に効いてくるには時間がかかり、その間は160円という節目をめぐる攻防が続く可能性が高いと考えられます。
輸入インフレという第2の物価圧力
日本の消費者物価は前年比1.7%と、目標の2%を下回っています。この数字だけを見ると、物価はまだ落ち着いているように見えます。
しかし、液化天然ガスの指標が年初来+120.67%、欧州天然ガスが+115.05%、原油が+41.57%という水準にあり、そこに円安が重なっている状況では、輸入コストは確実に積み上がっています。輸入が前年比+25.4%と輸出の+19.3%を上回り、貿易赤字が拡大していることは、そのコストが数字として現れ始めていることを示します。
この輸入コストがどこまで国内価格に転嫁されるかによって、今後の消費者物価は変わります。転嫁が進めば物価は2%を超えて上昇し、日銀の利上げを後押しします。転嫁が進まなければ企業の利益率が圧迫され、賃上げの原資が細ります。どちらに転んでも、家計と企業のどちらかが負担を負う構造です。
現在の日本が直面しているのは、需要が強いから物価が上がるという健全なインフレではなく、外部からのコスト上昇が国内に流れ込んでいる状況です。賃金上昇率が3.4%と物価の1.7%を上回っていることは救いですが、消費支出が-3.3%と落ち込んでいる事実は、家計が将来への不安から支出を抑えている可能性を示唆します。この点は、9月以降の日銀の判断を左右する重要な要素になります。
参考文献
Trading Economics トップページ https://tradingeconomics.com/
Trading Economics 経済カレンダー https://tradingeconomics.com/calendar
Trading Economics 世界株価指数 https://tradingeconomics.com/stocks
Trading Economics 世界国債利回り https://tradingeconomics.com/bonds
Trading Economics 為替市場 https://tradingeconomics.com/currencies
Trading Economics コモディティ市場 https://tradingeconomics.com/commodities
Trading Economics 日本経済指標 https://tradingeconomics.com/japan/indicators
Trading Economics 日本10年債利回り https://tradingeconomics.com/japan/government-bond-yield
Trading Economics 日本の政策金利ニュース https://tradingeconomics.com/japan/interest-rate/news/573966
株探 2026年8月13日 大引け寄与度データ https://s.kabutan.jp/news/n202608130981/
株探 2026年8月13日 市況 https://s.kabutan.jp/news/n202608130384/
東洋経済 会社四季報オンライン 市況記事 https://shikiho.toyokeizai.net/news/0/954705
Yahoo!ファイナンス 東京市場サマリー(2026年8月13日) https://finance.yahoo.co.jp/news/detail/aabe38af6a1b96f9200b0ef3a33f31d33816b800
Bloomberg 日銀の利上げ観測に関する報道(2026年8月12日) https://www.bloomberg.com/jp/news/articles/2026-08-12/TJMP9ZKJH6V400
Reuters 日銀の利上げ路線と債券市場(2026年8月10日) https://www.reuters.com/world/asia-pacific/bojs-rate-hike-path-runs-into-takaichis-bond-market-problems-2026-08-10/
The Japan Times 日銀7月会合の主な意見(2026年8月10日) https://www.japantimes.co.jp/business/2026/08/10/economy/boj-summary-opinions-july/
外為どっとコム マーケット情報(2026年8月13日) https://www.gaitame.com/media/entry/2026/08/13/081204
みんかぶFX ドル円相場見通し https://fx.minkabu.jp/news/375955
OANDA ドル円マーケットニュース(2026年8月13日) https://www.oanda.jp/lab-education/market_news/2026_08_13_usdjpy/
いいなと思ったら応援しよう!
 よろしければ応援お願いします! いただいたチップはクリエイターとしての活動費に使わせていただきます!

