
【20代保育士の昇給】あと5万円増やす方法:FPに聞いた節税・生命保険・IDECOと在宅保育士の副業とは。

20代保育士のお金の増やし方を、FPに家計相談した先輩保育士が分かりやすく解説。生命保険料控除・ふるさと納税・iDeCo・NISAの節税と、夜1〜2時間で月5万円をめざす在宅保育士という働き方を紹介します。在宅保育士とは、保育士の経験にSNSや生成AIを掛け合わせて、園の外から保育の現場を支える在宅の仕事です。
突然ですが、質問です。5年後、あなたのお給料はいくら上がっていると思いますか?
私は20代のころ、ファイナンシャルプランナーのテキストを本屋で買って勉強を始めました。でも「むずかしいし、別にFPになりたいわけじゃないし」と言い訳して、途中で諦めました。お洋服も旅行も好きで、貯金は苦手な20代でした。
そんな私だからこそ、20代の先生には、30代になる前に一度お金のことを考えてみてほしいと本気で思っています。先輩保育士としての本音もまぜながら、できるだけ分かりやすくお伝えしますね。20代じゃないけど、節税や保険、副業初心者の保育士さんも是非読んで勉強して欲しい記事です。
第一章 5年後、お給料はどれくらい上がると思う?
昇給が2,000円の場合。5年たっても、月給は1万円しか上がりません。これ実際の例です。
クラスを回せるようになって、保護者対応も先回りできるようになって。できることはどんどん増えているのに、5年がんばったごほうびが1万円…ちょっとさみしいですよね。
これは、園がケチだからではありません。保育園の運営費は、国が決めた金額(「公定価格」といいます)をもとにしているため、園の努力だけでお給料を大きく上げるのは難しいんです。
「自分だけ2,000円…」と落ち込んでいるなら、あなただけではありません。10年以上働く先輩たちも、同じ思いをしてきています。キャリアアップ研修の受講をしてもあまり変わらないとモヤモヤする先生も多いです。
国も「処遇改善」で、保育士の人件費を2024年度に10.7%、2026年4月からさらに5.3%引き上げました。ベテランの先生が20代だったころより、初任給が上がっている園もあります。それでも、待っているだけではなかなか余裕は生まれません。
では、あと5万円増やすにはどうしたらいいのでしょう?
方法は2つ。「出ていくお金を減らす」と「入ってくるお金を増やす」です。まずは、見落としがちな「税金」の話からいきましょう。
第二章 給料明細、ちゃんと見たことありますか?
今月の給料明細を、ちょっと見てみてください。「所得税」「住民税」「健康保険」「厚生年金」。
思ったより税金、引かれてるって思いませんか?将来年金が本当にもらえるか分からないのに税金高いなあなんて思いますよね。
私も20代のころは、総支給と手取りの差を見て「なんでこんなに少ないの?」と思いながら、中身は正直よく見ていませんでした。でも実はこの税金、知っているだけで少し減らせます。それが「節税」です。
◾️節税って、どういうこと?
税金は、1年間の収入をもとに計算されます。節税とは、ざっくり言うと「税金を計算するときの元になる金額を小さくして、払う税金を減らすこと」です。
国が用意しているルールなので、ズルではありません。知っている人だけが得をしている、そんな仕組みなんです。
第三章 10月に届く「生命保険料控除証明書」って何?

生命保険に入っている人には、10月ごろ保険会社から「生命保険料控除証明書」というハガキが届きます。「え、何それ?」という先生も多いはず。これは「今年、これだけ保険料を払いましたよ」という証明書です。
年末が近づくと、職場で年末調整の書類が配られますよね。行事で忙しい時期に、面倒だなと思っていませんか?
その書類にハガキの金額を書いて、一緒に出します。すると、払った保険料に応じて税金の計算の元になる金額が小さくなり、所得税と住民税が少し安くなります。これが「生命保険料控除」です。
出し忘れると、もらえるはずのお得を逃してしまいます。届いたら捨てずに、年末調整の書類と一緒にしておきましょう。

◾️保険、「なんとなく」で入っていませんか?
ここで、私の失敗談を。
20代のころの私は、「自分が病気になる」なんてまったくピンときていませんでした。それでも「貯金が増える」「節税になる」と聞いて、ネットで資料を取り寄せて、とりあえず保険に入って安心していました。
今回、FPさんの個別相談で中身を見直して、自分に合うものに切り替えました。保険の商品も年々アップデートされているので、見直すことで保障は手厚いまま、月々の支払いを下げられることもあります。FPさんから教わったのは、「保険は入って終わりではなく、定期的に見直すもの」ということです。
ただし、年齢や健康状態によっては、新しい保険に入れないこともあります。今の保険を解約する前に、次の保険に入れるかを必ず確認してくださいね。
生命保険には、大きく分けてこんなタイプがあります。
・掛け捨て型:保険料が安い。そのかわり、払ったお金はほとんど戻ってこない
・貯蓄型:保障を受けながら、お金も貯まる。保険料は高めで、早くやめると損することも
・投資で増減する型(変額保険):保険会社が外国株などで運用してくれて、結果によって受け取る金額が増えたり減ったりする
私は今、外国株などで運用される変額保険を、貯蓄を増やす目的で続けています。毎月の保険料を、保険会社が国内外の株式などで運用してくれるタイプの保険です。30歳から60歳まで月2万円ずつで払うと、払込総額は720万円。運用が年3%で続いた場合、60歳で受け取れる額は約957万円、年6%なら約1,633万円になる試算です。20代から始めれば、そのぶん運用期間も長くなります。あくまでも私個人の場合なので、よくFPに相談してみましょう。
第4章 病気になっても、公的な保障があるって知ってた?
■もし2週間、入院した場合公的保障は何がある?
生命保険、がん保険、病気の保険。20代のうちは「まだいらない」と思うかもしれません。私もそうでした。
実際、園に勤めている場合、病気になっても公的な保障がしっかりあります。

・病気やけがで仕事を休んだとき:健康保険から「傷病手当金」が出る(お給料のおよそ3分の2)。仕事が原因の場合は労災保険から
・医療費が高くなったとき:入院通院した場合。健康保険の「高額療養費制度」で、1か月に払う医療費に上限がある。
ただし、公的な保障ではカバーされないお金もあります。たとえば、入院中に個室などを選んだときの「差額ベッド代」や、入院中の食事代。ここを補ってくれるのが、民間の医療保険です。
女性特有の病気だけでなく、帝王切開やつわりでの入院でも給付が出る保険もあります。妊娠がわかってからだと、入れなかったり条件がついたりすることもあるので、知っておくと安心です。
◾️それでも、貯蓄型の保険をすすめる理由は?
「まあでも、保険いらなくない?」そう思った先生もいますよね。
それでも私が保険の話をしたいのは、貯蓄型の保険には「保障」以外のいいところがあるからです。
・先取り貯金になる:毎月自動で引き落とされるので、使ってしまう前にお金が貯まる。
・節税になる:生命保険料控除で、所得税と住民税が少し安くなる。
・銀行に預けておくより、増える可能性がある:普通預金の金利はとても低く、置いておくだけではほとんど増えない。
ただし、貯蓄型は早く解約すると、払った金額より少なくしか戻ってこないことがあります。変額保険は、運用しだいで減ることも。「何年続けられるか」「何のためのお金か」を決めてから選びましょう。
第五章 ほかにも、自分でできる節税ってある?
◾️ふるさと納税
応援したい自治体に寄付すると、お礼に返礼品がもらえて、寄付した分の税金が安くなる制度です。自己負担は2,000円だけ。
気をつけたいのは、ふるさと納税は年末調整では手続きできないこと。寄付先の自治体に「ワンストップ特例」の申請書を送るか、確定申告が必要です。寄付先が5つまでなら、ワンストップ特例がかんたんです。
お米や日用品など、「どうせ買うもの」を選ぶのがおすすめ。ふるさと納税のサイトはいろいろあるので、使いやすいものを選んでみてください。
◾️iDeCo(イデコ)
自分で積み立てる、老後のための年金です。積み立てたお金は全額、税金の計算の元になる金額から差し引かれるので、毎年の税金が安くなります。
自分の口座から払っている場合は、年末調整の書類に、届いた証明書の金額を書けばOKです。ただし、原則60歳まで引き出せないので注意しましょう。私もやっています。
◾️NISA(ニーサ)
投資で増えたお金に、税金がかからない制度です。ふつうは利益の約20%が税金で引かれますが、運用益が非課税でNISAならまるごと自分のものに。しかも、いつでも引き出せます。
◾️iDeCoとNISA、どっちがいいの?
・毎年の税金:iDeCoは安くなる/NISAは変わらない
・増えたお金への税金:どちらもかからない(iDeCoは受け取るときに税金の対象になる場合あり)
・引き出せる時期:iDeCoは原則60歳から/NISAはいつでも
・向いているお金:iDeCoは老後まで使わないお金/NISAは結婚や引っ越しなど、将来使うかもしれないお金

「今の税金を減らしたい」ならiDeCo、「自由に使えるお金を増やしたい」ならNISA。どちらも投資なので、元本保証ではありません。無理のない金額から始めましょう。結婚式お祝儀ラッシュなど、一人暮らしをしていていざとなったら、引き出せないと不安という方は、NISAが合うと私は思います。
第6章 30代の先輩が教える、一番お金が貯まる方法は?
制度のほかに一番お金が貯まるのは、夜ごはんを自炊して、外食をしないことです。
でも。
友達とのカフェ。同期との飲み会。彼氏との旅行。推し活。
それって、20代の今こそ大事な時間だと思うんです。保育士をがんばっている分、自分へのご褒美も大事ですよね。
30代になって、もし子育てが始まると、自由に使える時間もお金もびっくりするくらい減ります。だからこそ20代のうちは、我慢ばかりしないで、今しかできないことを思いきり楽しんでほしい。
そのために私がおすすめしたいのは、「削る」より「増やす」ことです。
第七章 本業に加え「あと5万円」は、どうやって作るの?
そこでおすすめなのが、フルタイムで働きながら、夜の1〜2時間で月5万円のプラスをめざす働き方。それが「在宅保育士」です。
■在宅保育士の稼働実績一例
スマホでできる仕事も多いので、電車移動の中、仕事終わりにひと息ついてからの時間でも取り組めます。実際に、貯金や旅行、押し活のお金を増やしたいと、すでに在宅保育士としてがんばっている20代の先生も沢山います。気になる先生は、下記よりまずは登録し情報収集してください。登録後、「5万円」と送ってください。
「保育士を辞めた人の働き方でしょ?」と思われがちですが、実は在宅保育士の約8割は現役の保育士。園を辞めるためではなく、無理なく保育士を続けるための働き方です。
副業として続けたい先生もいれば、完全在宅をめざす先生もいます。これからの結婚・出産・介護等将来に安心な、人生の選択肢が増える、と考えてみてください。
◾️在宅保育士は、どんな仕事をするの?
先生の強みを業務しながら見つけていき、SNSだけでなくクライアントワークもしていけます。
・保育士さんの悩みを聞いて、解決策を一緒に考える
・SNSで保育の魅力や現場のリアルを発信する
・コンテンツ企画、広報、ライター、動画編集、AIを活用した業務
・モデル業、事務や秘書などのサポート業務等
子どもの小さな変化に気づく力。保護者の不安に寄り添う力。行事を回す段取り力。毎日の保育で当たり前にやっていることが、園の外では立派なスキルになりますよ。
第八章 在宅保育士になると、どんな力が身につくの?

在宅保育士の仕事では、一般企業でも通用するビジネスの基本を、実践の中で身につけていきます。
・会議での発言の仕方や、自分でつくった資料でのプレゼン
・報連相、ビジネスマナー、クライアントワークの作法
・目標金額から逆算して、1日1〜2時間で成果を出す計画の立て方
・AIを使って、ムダを省く業務効率化
・経営者の目線でのビジネスの見方
最初は緊張していた20代の先生が、最近は会議で堂々と発言していて、感心してしまうくらいです。
◾️実際に働く在宅保育士の声は?
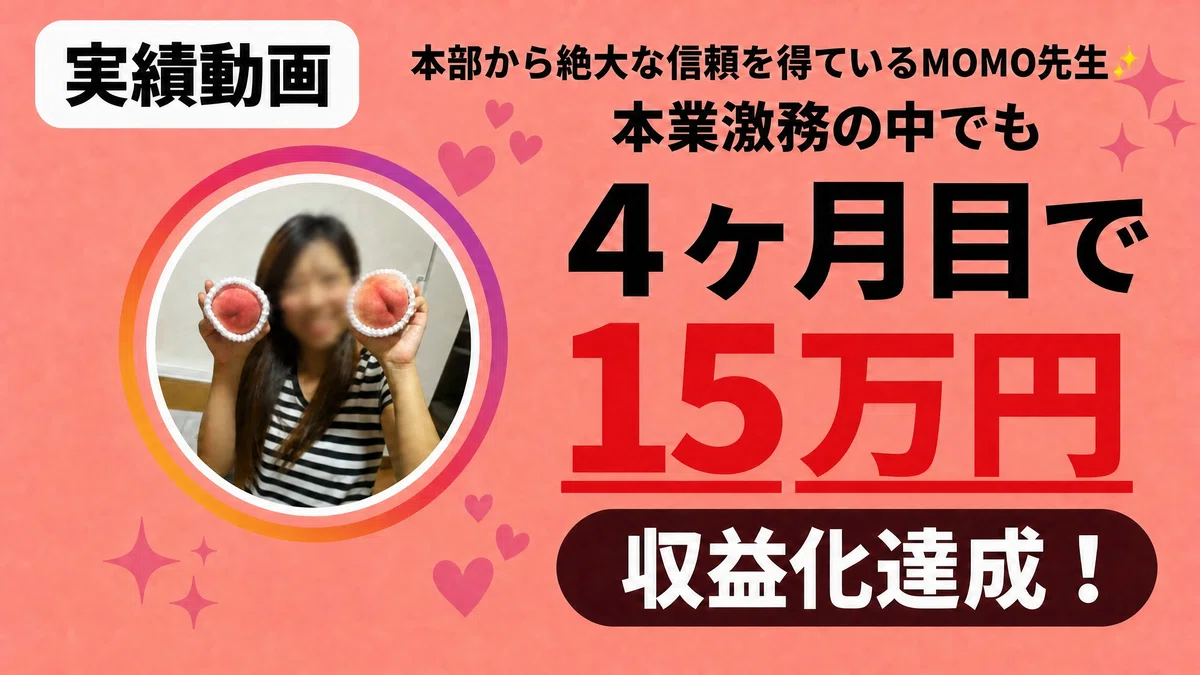
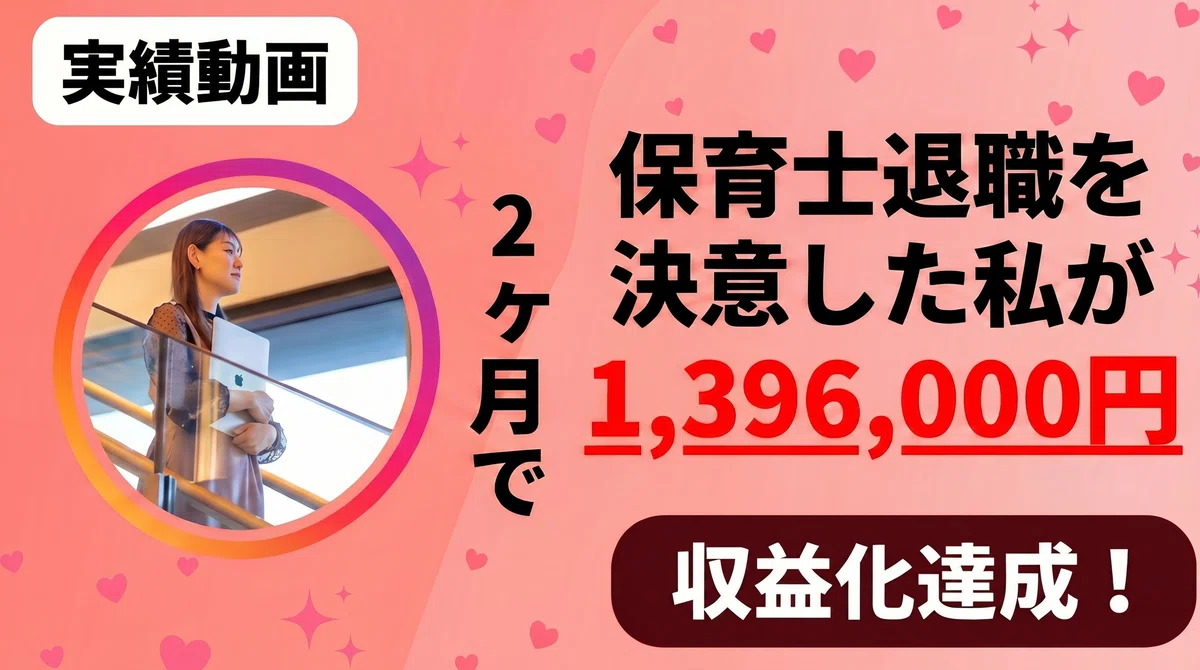
「副業なんてしたことない、どうやって始めるの?」という保育士先生向けに、「保育士のおすすめ副業入門動画」をLINEでプレゼント中です。副業を調べる基準にもなるのでまずはご登録いただき、「5万円」とつぶやいてください。
◾️月5万円あったら、どう使える?
5年がんばって増える月給は1万円。在宅保育士でもし月5万円の柱ができたら、その5倍を毎月プラスすることもめざせます。
・1万円をiDeCoへ:税金が年およそ1.8万円安くなる(所得税5%・住民税10%の場合の目安)
・1万円をNISAで積み立てて、将来の自分へ
・残りの3万円で、カフェも旅行も推し活も
お給料には手をつけずに、節税も、将来の貯金も、今の楽しみも。全部あきらめなくていいんです。
第九章 20代だからこそ、在宅保育士の学びを、園に持ち帰る
■20代保育士のあなたの強味って
ここで、ちょっと考えてみてください。ベテランの先輩保育士になくて、20代のあなたにあるものって何だと思いますか?
保育の経験では、正直かないません。泣いている子をすっと落ち着かせる技、保護者の小さな不安を見抜く目。あれは何十年もの積み重ねです。
でも20代の先生には、ICT(スマホやパソコンなどのデジタル技術)やAIに抵抗なく触れられる力があります。新しいことを吸収するスピードもあります。
■在宅保育士で学んだ20代の先生の変化
在宅保育士として園の外で学ぶと、こんな変化が生まれます。
・書類やお便りづくりを、ICTやAIでぐっとラクにするアイデアが浮かぶ
・「うちの園をもっとよくするには?」を、園の外の視点で考えられる
・会議で遠慮せず、自分の言葉で自信をもって提案できる
・「今までこうだったから」という慣習を見直し、みんなが残業せずに帰れる工夫を提案できる
・園長の目線に立って、園をサポートできる

自分の園をよくすることは、結果として自分が働きやすくなることにもつながります。
いずれ世代は変わり、ベテランの先生たちから、あなたたちへバトンが渡されます。保育の未来を担っているのは、あなたです。
在宅保育士で学んだことを現場にも活かして、保育の業界を一緒にアップデートしていきましょう。
「園を辞めずに、収入も学びも増やしたい」だけでなく「自分の自信をつけたい」先生は、LINEで在宅保育士の働き方をのぞいてみてください。
第十章 よくある質問(FAQ)
Q. 生命保険料控除証明書をなくしてしまいました。
A. 加入している保険会社に連絡すれば、再発行してもらえます。
Q. 年末調整に出し忘れたら、もう取り戻せない?
A. 確定申告をすれば取り戻せます。5年前までさかのぼって申告できます。
Q. 在宅保育士は、保育士を辞めないとできないの?
A. 辞める必要はありません。在宅保育士の約8割は現役の保育士で、園のお給料はそのままに、園の外で収入の柱をつくっています。
Q. 本当にスマホだけで副業できるの?
A. 在宅保育士の仕事は、SNSや生成AIを使うものが中心なので、スマホから始められることも多いです。
第十一章 まとめ:20代を楽しみながら、お金を増やすには?
・知る:給料明細を見て、どれだけ税金が引かれているか知る
・減らす:生命保険料控除・ふるさと納税・iDeCo・NISAで、払いすぎている税金を減らす
・見直す:保険は「なんとなく」ではなく、定期的に見直す
・増やす:在宅保育士で、夜の1〜2時間を月5万円に変える
気づいた今が、いちばん早いスタートです。20代の今しかできないことを楽しみながら、未来の自分のための準備も始めてみませんか。
まずはLINEに登録して、在宅保育士のリアルな働き方を知るところから始めましょう。
私たち一人ひとりが保育士の仕事への理解を深め、支援の輪を広げることが、未来の子どもたちの笑顔を守る第一歩となります。
このような保育士の所得改善のために保育士向けのリスキリング支援している、ので是非お問い合わせください。
在宅保育士は7か月目から本格的に一人前の在宅保育士として稼働します。
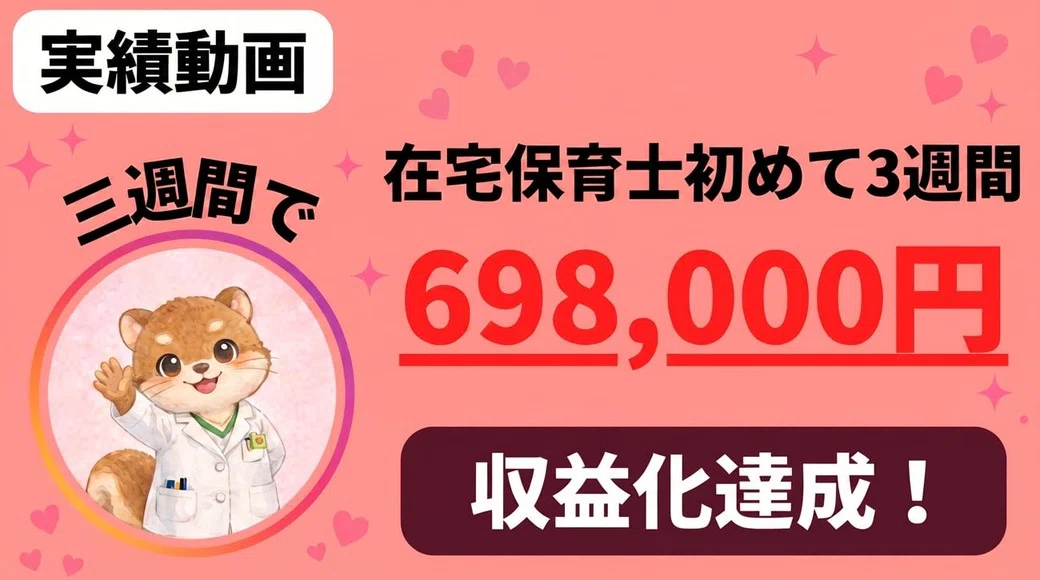
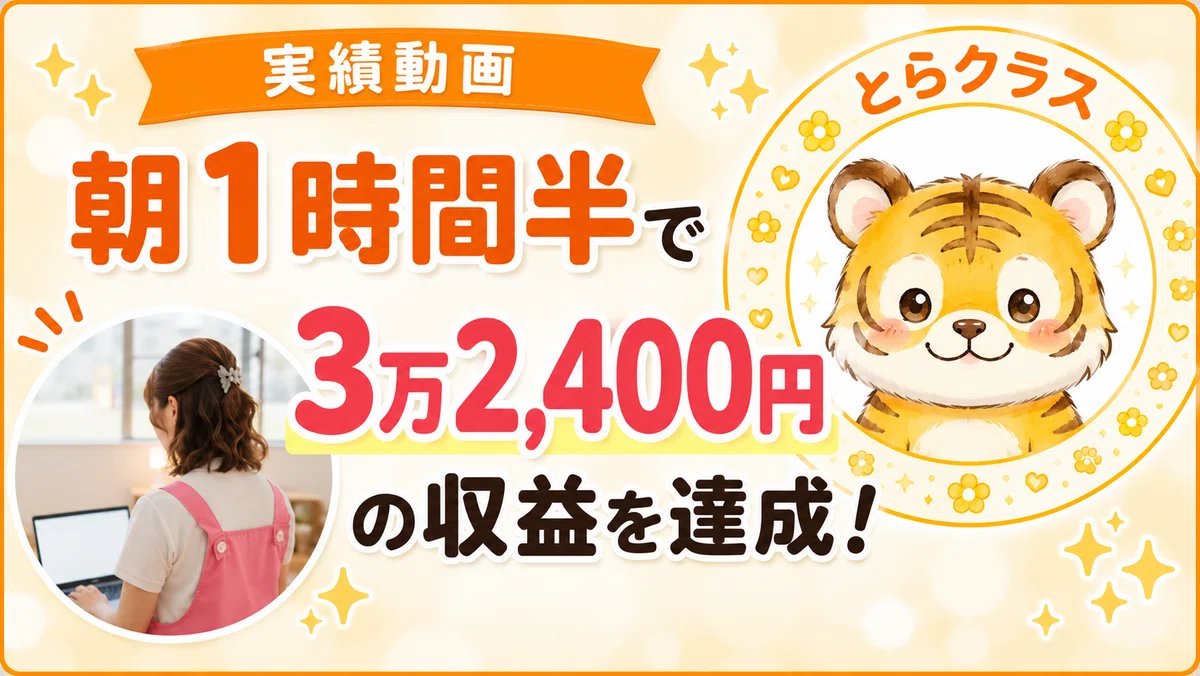
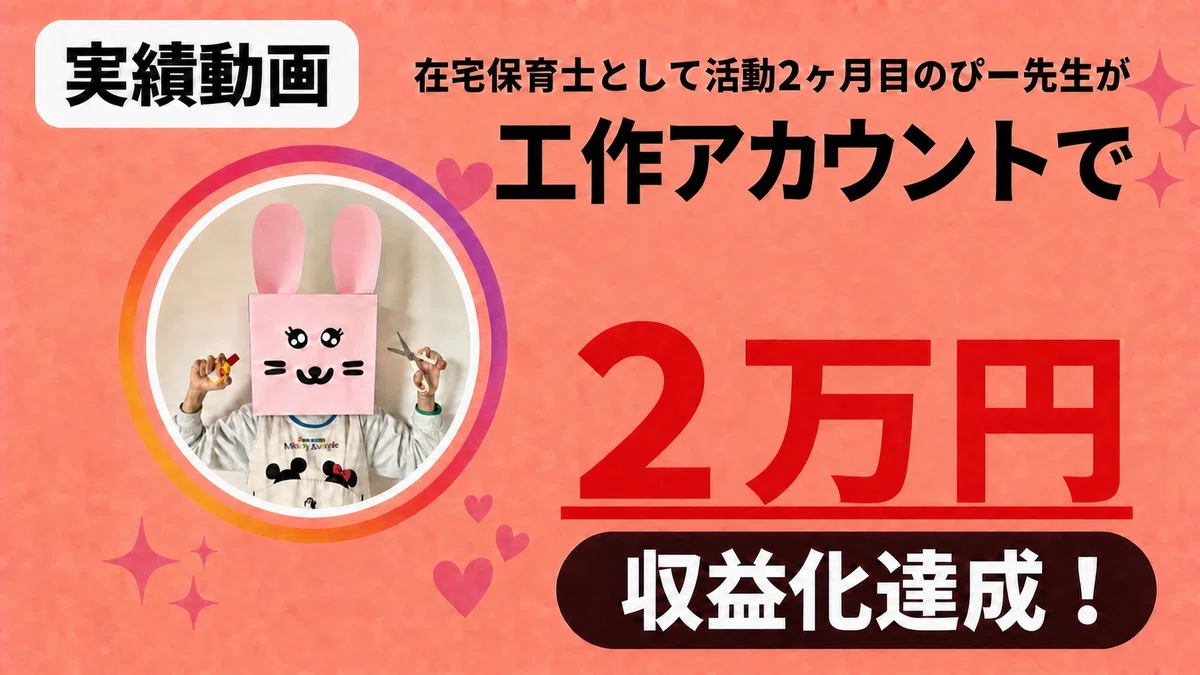
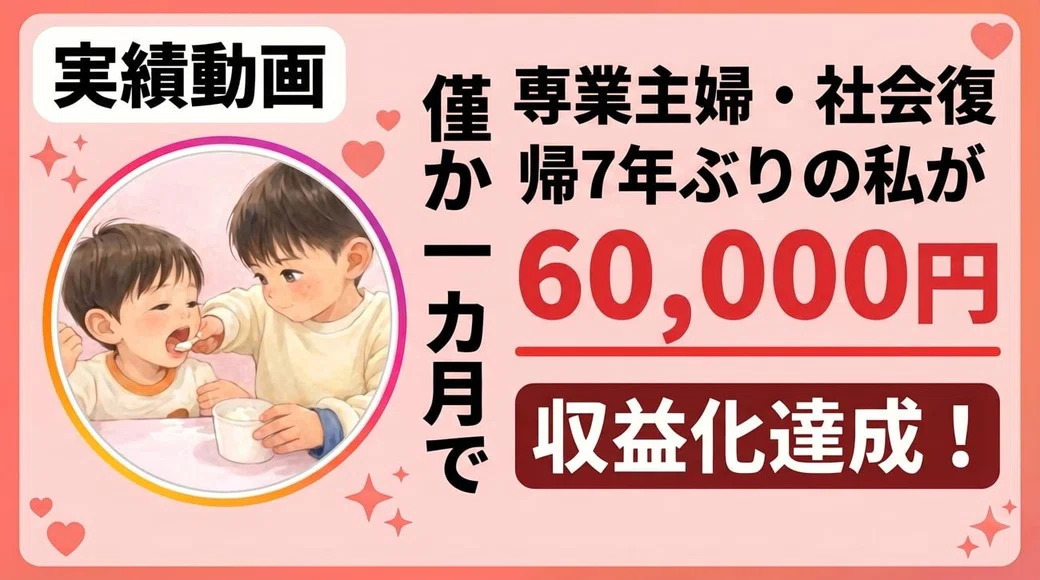
公式ラインで「5万円」とつぶやいてまずは情報収集しましょう。
この記事が参加している募集
- #副業
- #フリーランス
- #副業初心者
- #お金の勉強
- #在宅ワーク
- #NISA
- #適応障害
- #休職
- #保育園
- #保育士
- #入院
- #20代
- #確定申告
- #保険
- #ふるさと納税
- #ideco
- #ファイナンシャルプランナー
- #節税
- #わたしの新NISA
- #生命保険
- #年末調整
- #健康保険
- #お金の増やし方
- #もしもの備え
- #認可保育園
- #保育士ママ
- #税金対策
- #節税対策
- #ニーサ
- #フリーランス保育士
- #保育士の悩み
- #小規模保育園
- #イデコ
- #生命保険料控除
- #高額医療費
- #保育士の日常
- #国の制度
- #保育士の働き方
- #保育士の仕事
- #ママ保育士
- #保育士のひとりごと
- #保育士のたまご
- #在宅保育士
- #ほいくPLUS
- #ほいくプラス
- #20代の貯金
- #保育経験
- #保育士の給料
- #30代の貯金
- #生命保険料控除証明書
- #休職手当
- #保育士の未来
- #20代保育士
