なぜ「少額減価償却資産」がXのトレンドに? iPhone新製品の価格から減価償却を解説

先日、Xのトレンドに
少額減価償却資産の特例
ということばがありました。
税金上の専門用語がなぜ??
と思いましたが、
どうやらiPhoneの新製品
iPhone Duo
と関係があるようです。
iPhoneの値段を見て、なるほど。
39万9,800円。
「はっはーん、ギリ40万円切ってんのね」
これなら、2026年4月から40万円未満に引き上げられた「少額減価償却資産の特例」が使えるじゃないか、という話でした。
少額減価償却資産の特例とは、資産を買ったときに、
本来なら何年かに分けて経費にするものを、
要件を満たせば買った年に全額経費にできる制度のこと。
つまり、減価償却の特例です。
減価償却、苦手な人多いですよねー。
今日はそんな減価償却についてお話します。
🌿自己紹介🌿
本間会津子(ほんまあつこ)
・東京都練馬区のひとり税理士(2008年登録)
・オンラインで全国対応
・会計事務所5回転職⇒2017年独立
・「仕事だけが人生じゃない、遊びも大切」がモットー
・個人事業主や小さな会社のサポート、相続税申告
・顧問契約なし1回きりの申告、相談も受けています。
そもそも、減価償却って何?
仕事で使うパソコンやカメラ、車など、何年も長く使う「資産」を買ったとします。
たとえば、200万円の新車を買えば、
「200万円払ったんだから、今年の経費は200万円」
としたくなりますが、それはできません。
車は今年だけではなく、何年か使いますよね。
そのため、買った年に全額を経費にするのではなく、
「何年かに分けて経費にしましょう」
というのが減価償却です。
「何年か」というのは、資産ごとに法律で決められていて、新車であれば6年です(「耐用年数」といいます)。
200万円の新車を買った場合、1年間に経費にできる金額は、単純化して計算すると
200万円 ÷ 6年 = 約33万円
というように、6年間かけて毎年少しずつ経費にしていくイメージです。
この経費を「減価償却費」といいます。
※実際の計算はもう少し難しいです。また、年の中途で買った場合、月割計算が必要です。
iPhone Duoは全額経費にできる?
じゃあiPhone Duoを買ったら、買った年にいくら経費にできるのか。
ここで登場するのが、
「少額減価償却資産の特例」
です。
少額減価償却資産の特例とは、
青色申告をしていて
10万円以上40万円未満の資産を買って
事業に使った場合
買った年に買った金額を全額経費にすることができる
というものです。
つまり、
「何年かに分けて経費にするのが原則だけど、条件を満たせば、買った年にまとめて経費にしてもいいですよ」
ということ。
そして、これまでは「30万円未満」だったものが、2026年4月1日以後に買ったものから「40万円未満」に引き上げられました。
iPhone Duo 512GBの価格は
39万9,800円(税込)。
ギリギリ「40万円未満」に入ってきます。
なので、青色申告をしている人がiPhone Duoを買って事業に使えば、買った年に39万9,800円を全額経費にできます。
だから
「少額減価償却の特例が使えるじゃん!」
と、Xのトレンドになったわけです。
税金の制度が、まさかiPhoneの価格で話題になるとは驚きです。
ただし、「40万円未満なら誰でも一括経費」ではないことに注意
ただし、
「40万円未満なら、買った人は誰でもその年に全額経費にできる」
というわけではありません。
この特例を使うためには、青色申告をしている必要があります。
また、少額減価償却資産としてこの特例を使えるのは、合計で年間300万円までという上限があります。
そして、そもそもそのiPhoneを事業のために使っているのかという点が大事です。
仕事でもプライベートでも使っているのであれば、仕事で使っている部分だけが事業の経費になります。
また、少額減価償却資産の特例を使う場合、
個人であれば、青色申告決算書の「減価償却費の計算」の摘要欄に「措法28の2」と記載します。
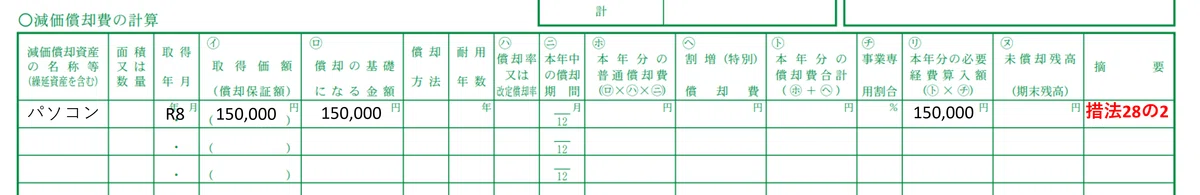
法人の場合も、法人税の申告で必要な明細書があります。
減価償却の金額の区切りについて、もう少し解説
減価償却には、資産の価格によりいくつか区切りがあり、それぞれ経費にできる金額が違います。
整理すると、
「10万円」
「20万円」
「40万円」
に区切られます。
■10万円未満の資産
買った年に、全額を経費にできます。
■10万円以上20万円未満の資産
3年間で均等に経費にすることができます。
たとえば15万円のパソコンを買った場合、
買った年に5万円(15万円÷3年)
翌年に5万円
翌々年に5万円
と、3年かけて経費にしていきます。
これを「一括償却資産」といいます。
一括償却資産の特例は、白色申告の人でも使えます。
青色申告の場合は、
「一括償却資産」として3年間で経費にしても、
「少額減価償却資産」として買った年に15万円全額経費にしても、
どちらでもOKです。
■10万円以上40万円未満の資産
要件を満たせば、少額減価償却資産の特例を使って、買った年に全額を経費にできます。
■40万円以上の資産
原則どおり、減価償却して何年かに分けて経費にしていきます。
さいごに
少額減価償却資産の特例を使って
39万9,800円のiPhone Duoを一括で経費にできるというのは、
「税金が39万9,800円安くなる」
というわけではありません。
39万9,800円に税率をかけた分だけ、税負担が減るということです。
だから、
「節税になるから、必要ないけど高いものを買おう」と考えるのは、ちょっと違います。
39万9,800円使って税金が数万円安くなったとしても、それ以上に手元のお金は減ります。
節税よりも、本当に必要か考えて買ったほうがいいですね。
ちなみに、私はiPhone SE3を使い倒すつもり。
39万9,800円のiPhone Duoを一括で経費にできたとしても、必要なければ買わないです。
ここまでお読みいただき、ありがとうございました。
🖋️🖋️🖋️
「フリーランスだけど数字が苦手…」という人は、下のリンクをクリックし、トップページからフォローしてください。
↑クリック!↑
これからも「税金・経理の話」を中心に、わかりやすくお伝えしていきます。
こんな記事も読まれています。
