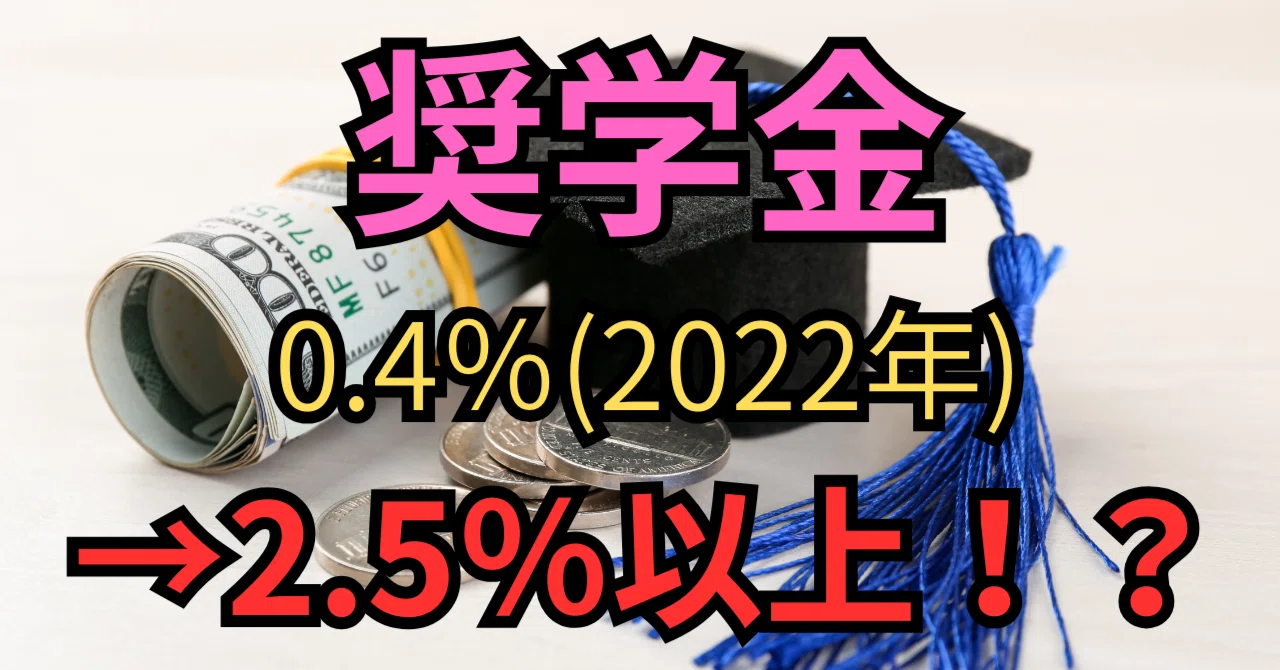
「奨学金」が人生の幅を狭める?——25歳が初めて計算した、借金の話ゼニの相談室 #16

2022年、奨学金の利率は約0.4%でした。(固定方式)
ところが2026年現在、利率は2.5%を超えています。
親族に奨学金を借りようとしている人がいるなら
一度このお話を読んでみてください。
─────────────────
登場人物
・ゆかりさん(25歳・女性)
岡山県岡山市北区在住。会社員3年目
・ゼニ
節目で登場する、毒舌解説キャラクター
─────────────────
岡山県岡山市北区、および18歳からの物語
─────────────────
【18歳 大学入学】
ゆかりさんは岡山県で生まれ、岡山県で育った。
これと言った特技もなかったが、
勉強はそこそこできたので
関西の大学に進学することにした。
高校3年生の時の努力が実り、
名のある大学に合格した。
新生活の準備をしている時、
大学から入学金と授業料の通知が来た。
「大学ってこんなにお金かかるんだ、、」
「入学金と授業料は大丈夫よ。
でも生活費全部は工面できないわ」
自分としても親に負担はかけたくない。
担任に相談すると「奨学金」というものを教えてくれた。
日本学生支援機構のサイトにアクセスした。
「第二種奨学金。月50,000円。有利子」
「奨学金」という言葉に、借金の感覚はなかった。
「もらえるお金」に近い感覚だった。
ゆかりさんは意気揚々と申し込んだ。
─────────────────
【ゼニ】
「奨学金」という言葉が、判断を歪めています。
これを「フレーミング効果」といいます。
同じものでも、言葉の「枠組み」が変わると
受け取り方が変わります。
「奨学金 月50,000円」
「借金 月50,000円」
どちらが事実を正確に伝えていますか。
月5万円を4年間借りると、
元本だけで240万円です。
しかしまだ18歳、
240万円の「借金」という感覚を
持つのは難しい。
─────────────────
【大学4年間】
初めての1人暮らし、サークル活動、飲み会
ゆかりさんは例に漏れず楽しい大学生活を送った
その間、毎月5万円が口座に振り込まれた。
家賃・食費・教材費・サークル代——
「奨学金で生活している」という感覚はあった。
「借金で生活している」という感覚はなかった。
4年間で、240万円が振り込まれた。
─────────────────
【22歳 社会人1年目の春】
「返還確認票」という書類が届いた。
毎月の返還額:13,200円
返還期間:20年
返還総額:3,168,000円
「月13,200円か。そんなもんか」
手取りが月21万円あったので、
「まあ払える金額だな」と思った。
【ゼニ】
「月13,200円」という数字で見ると、
借金総額3,168,000円
という事実が見えなくなります。
これも「フレーミング効果」です。
同時に「双曲割引」が働いています。
「20年後に払い終える」という事実を、
22歳が実感することは構造的に難しい。
遠い未来の出来事は、
実際よりずっと小さく感じます。
返還総額3,168,000円は
「今すぐ支払う金額」ではないので、
リアリティが発生しません。
─────────────────
【25歳 友人の結婚式の二次会】
同い年の友人たちと、
お金の話になった。
「奨学金、いくら借りた?」
ゆかりさんは答えようとして、止まった。
「……計算したことない」
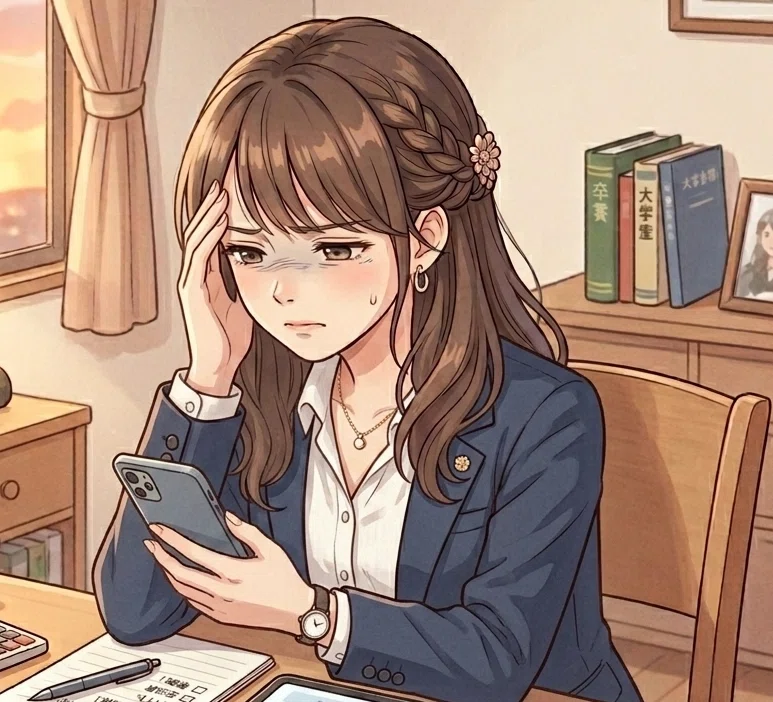
その夜、初めてスマホで計算した。
借入総額 :2,400,000円
利率 :年1.6%
返還期間 :20年
返還総額 :3,168,000円
うち利子 :768,000円
768,000円。
大学4年間、毎月少しずつ積み上がった利子。
「私、240万円借りてたのか」
22歳から3年間、13,200円を払い続けていた。
払い終わるまで、あと17年ある。
【ゼニ】
「借りたお金という感覚がなかった」——
これはゆかりさんが特別に
無頓着だったわけではありません。
「奨学金」という言葉がよくありません。
前提を知らない学生が、
借金と認識できないのは
ある意味当然です。
・「奨学金」=学業を助けるもの、というポジティブな響き
・申し込みは18歳、人生で最も判断力が未熟な時期
・毎月「振り込まれる」形式で、借りる実感が生まれにくい
・返済は卒業後、「将来の自分」の問題として自動的に先送り
これらが重なって、240万円の借金が
「ない」ものとして処理されます。
─────────────────
【25歳 その後】
月13,200円の返済は続く。
結婚を考え始めた。
転職も考えたいが、収入が下がるのが怖い。
いつかは家を買いたいが、ローンが通るか不安。
「奨学金の返済があるから」という
見えない壁が、あちこちに現れ始めた。
【ゼニ】
22歳から返済が続くと、
完済は42歳になります。
結婚・出産・住宅購入・子育て——
すべてがこの20年と重なります。
「月13,200円」という小さな数字が、
20年をかけて人生の選択肢を少しずつ狭める。
これが、18歳に判断させることの
本当のコストです。
─────────────────
■ ゼニのまとめ
奨学金は学生への救いの一手である一方で
「借金」である事も忘れずに。
「奨学金」というフレームは、
借入という事実の輪郭をぼかします。
240万円を18歳で借りることを決めた——
この事実を、18歳はほぼ理解できません。
理解できない状態で決めさせる構造が
問題の本質ですが、
その構造は今日も変わっていません。
だから、知っている人が伝えるしかない。
─────────────────
3つのルール。
▷ 「奨学金とは」について調べる
「奨学金で月5万」ではなく
「借金を月5万増やしている」と言い換えると、
感覚が変わります。
▷ 借り始める前に「返還総額」を必ず計算する
月の借入額だけを見ない。
「何年で」「いくら返すか」を
申し込む前に確認する。
▷ 進路を選ぶ前に「借りた場合・借りない場合」を比較する
「奨学金を借りて進学する」以外の選択肢——
給付型・授業料免除・就職後の進学——を
一度並べてから決める。
─────────────────
768,000円の利子は、
今も静かに積み上がっています。
ゆかりさんは現在、
「知っていれば借りる金額を変えていた」
と言っています。
あなたは同じ失敗、しないでくださいね。
絶対に。
——ゼニ
─────────────────
※ この記事はインタビューをもとに構成しています。
次の話→ 「東大卒が勧めるなら間違いない」——30歳が同僚を信じて失った40万円 ゼニの相談室 #17
フォローしていただけると、新しいお金の失敗談をお届けできます。
