テクノロジーの希望と日本の現実。我々40代が逃げずに見るべき2040年 ⚖

年金・税・災害を直視する。40代が60歳の自分に今から備える未来予測 ⏳
未来予測の本というと、つい「明るいテクノロジーの話」を想像します。
ところが、私たち40代にとって本当に向き合うべきは、もっと生々しい現実です。年金はいくらもらえるのか。税と医療費はどこまで上がるのか。そして、南海トラフのような災害は、自分の資産と生活をどう揺るがすのか。これらから目を背けたまま、長期の資産形成は語れません。
本書は、その都合の悪い現実を、ファクトで正面から突きつけてきます。
著者は、元日本マイクロソフト社長の成毛眞氏。テクノロジーの希望ある進化を語る一方で、日本社会が抱える構造的なリスクも一切ごまかさずに提示します。「知らなかった」では済まされない未来を、今のうちに直視させてくれる。これは、40代の資産防衛にとって極めて実用的な一冊と言えます。
📘書籍紹介
「2040年の未来予測」(成毛 眞 著、日経BP)。
著者の成毛眞氏は、日本マイクロソフトの社長を務めた後、投資コンサルティング会社を設立した実業家であり、書評サイト「HONZ」の創設者としても知られる、幅広い知見を持つ論客です。
本書の構成は、大きく二つの軸で成り立っています。
一つは、6G・自動運転・空飛ぶクルマ・全固体電池・核融合といった、暮らしを一変させるテクノロジーの進化。もう一つは、年金・税・医療費の負担増、そして南海トラフ地震をはじめとする災害リスクという、日本社会の厳しい現実です。希望と不安、その両方を等しくデータで描くのが本書の誠実さです。
特筆すべきは、年金について「もらえるが、額は小さい。だから自分で資産を作るしかない」と踏み込んでいる点。約250ページという読みやすい分量で、衣食住・教育・医療・災害まで幅広く射程に収めています。
40代の私たちにとって本書は、単なるテクノロジー解説ではなく「60歳前後の自分に向けて、資産・健康・キャリアを今から設計し直すためのファクトブック」と言える一冊です。
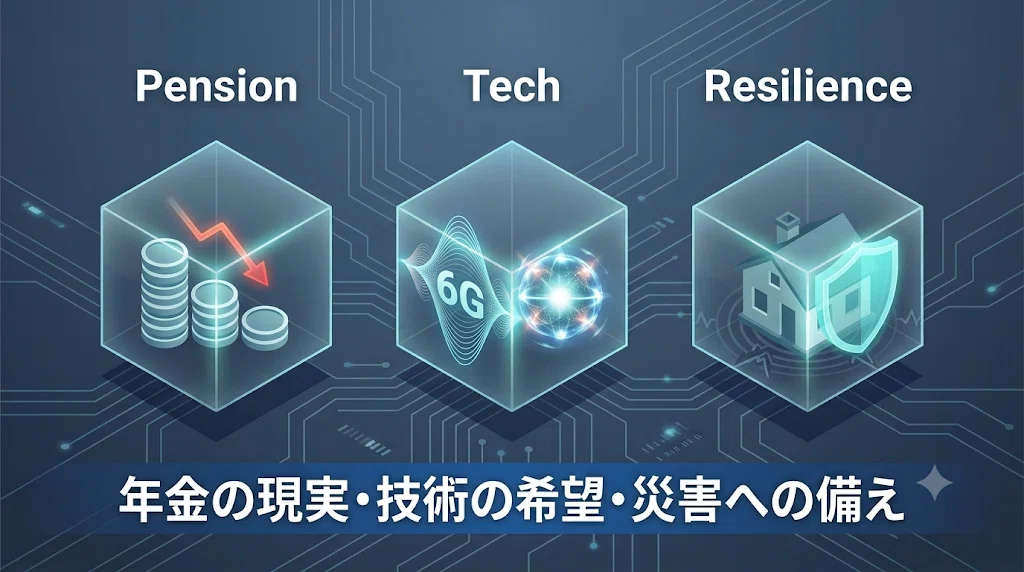
👆3つの実利ポイント
本書から、40代が現実に備えるための学びを3点抽出しました。
1⃣ 「年金は出るが小さい」という冷徹な前提
本書が最も実利的なのは、年金について曖昧に逃げない点です。
「年金は破綻しないが、もらえる額は確実に目減りする」。この冷徹な前提を受け入れることが、自分で資産を作る覚悟の出発点になります。漠然とした不安を、具体的な行動に変えてくれるのです。
我々40代は、年金を「あてにする世代」と「あてにしない世代」の分かれ目にいます。本書のファクトは、後者として今から動くべき理由を、はっきりと示してくれます。
2⃣ 「テクノロジーの希望」を冷静に見積もる目
一方で本書は、悲観だけを煽るわけではありません。
6Gによる通信革命、核融合という究極のエネルギー、自動運転がもたらす移動の自由。こうした技術が、人手不足や地方の衰退といった課題を緩和しうる希望も、しっかり描きます。
重要なのは、その希望を「過度に期待せず、しかし無視もしない」というバランス。これは、新しい技術テーマに投資する際の、健全な距離感そのものです。
3⃣ 「災害リスク」を資産設計に織り込む発想
3つめは、多くの投資本が見落とす災害リスクを正面から扱っている点です。
南海トラフ地震が、いつか日本経済と私たちの生活を直撃する可能性。これは精神論ではなく、確率の問題として備えるべきリスクです。
40代の私たちは、住宅・保険・資産の置き場所を、災害という変数を入れて見直す必要があります。本書は、その視点を資産設計に組み込むきっかけを与えてくれます。
投資家としての実践的考察
私たち40代投資家にとって、本書の最大の価値は「日本という足元のリスク」を直視させてくれる点にあります。
私自身、米国株ETFと新NISAで「年間配当500万円」を目標に運用していますが、本書を読むと、なぜ私が資産の多くを米国を中心とした海外資産に振り向けているのか、その理由を改めて言語化できます。年金の目減り、増税、円の購買力低下、災害リスク。これらの「日本リスク」に対して、資産の置き場所を分散することは、感情ではなく合理の選択なのです。
特に私が重視したのは、本書の「自分で資産を作るしかない」というメッセージです。
これは、新NISAの恒久化・非課税枠拡大が、なぜ歴史的なチャンスなのかを裏側から説明しています。国が「自助」を促す制度を整えたのは、裏を返せば「もう年金だけでは支えきれない」という現実の表明です。本書のファクトは、新NISAを最大限使い倒す動機を、これ以上ないほど明確にしてくれます。
具体的に言えば、夫婦で年間720万円という非課税枠を、私はできるだけ早く埋めにいくべきだと考えています。
なぜなら、本書が描く未来では「時間」こそが最大の味方だからです。複利は時間の関数であり、40代の今から非課税で運用できる20年は、60代から始める10年とは比較になりません。年金が縮む未来を前提にするほど、新NISAの枠を早く埋め、複利を長く効かせることの価値は跳ね上がります。本書の冷徹な予測は、私にとって「今すぐ動け」という号令そのものなのです。
加えて本書は、健康という「最大の資産」への投資も促します。医療費が膨らむ未来において、健康寿命を延ばすことは、最強の節約であり最高のリターンです。40代の今、運動・睡眠・食事に投資することは、ポートフォリオの一部だと私は考えています。
ただし、留保も述べておきます。本書は2021年の刊行で、その後の生成AIの爆発的進化や物価・金利の局面変化は十分には織り込まれていません。また、予測の性質上、当たり外れは避けられず、災害の時期などは誰にも断言できません。本書は「悲観して立ちすくむ」ためではなく「備えて動く」ために読むべきで、7/1『AI 2041』のような技術の未来像や、6/19『LIFE SHIFT 2』のような長寿時代の生き方と併読すると、リスクとチャンスの両面が立体的に見えてきます。
1,650円で、年金・税・災害という「見たくない現実」をデータで直視できる。これは、40代の資産防衛において、極めて費用対効果の高い保険のような一冊です。
「年金や老後が漠然と不安な40代」に、本書が究極の投資(解決策)となる理由 💡
特に響くのは、老後が漠然と不安なのに、その不安の正体を直視できずにいる40代の会社員層です。
このタイプの方は、不安を「考えないこと」で先送りしています。本書を週末に読み、年金・税・災害という不安の正体をファクトで把握する。それだけで、漠然とした不安が「具体的に備えるべき項目」へと変わります。
3ヶ月後には、新NISAの使い方と資産の置き場所を見直し始め、半年後には、健康と保険まで含めた「60歳の自分への備え」が動き出しているはずです。
その先に待っているのは、年金に依存しない資産の柱、日本リスクを分散したポートフォリオ、そして災害にも揺らがない生活設計。
単なる未来予測本ではなく、40代が60歳の自分に今から備えるための「現実直視のファクトブック」と言える一冊です。
🛒本書を手にとって実践を開始する
私たちが2026年以降を勝ち抜くには、明るい未来だけでなく、足元のリスクを直視する勇気が必要です。
1,650円という価格は、ランチ数回分。約250ページに、年金・税・災害・テクノロジーの要点が凝縮されており、得られる「備えの早さ」を考えればコスパは圧倒的です。
週末に読了し、月曜から新NISAの設定と資産の置き場所を一つ見直してみる。半年後に振り返れば、これが2026年に「60歳の自分への備え」を始めた一冊になっているはずです。
