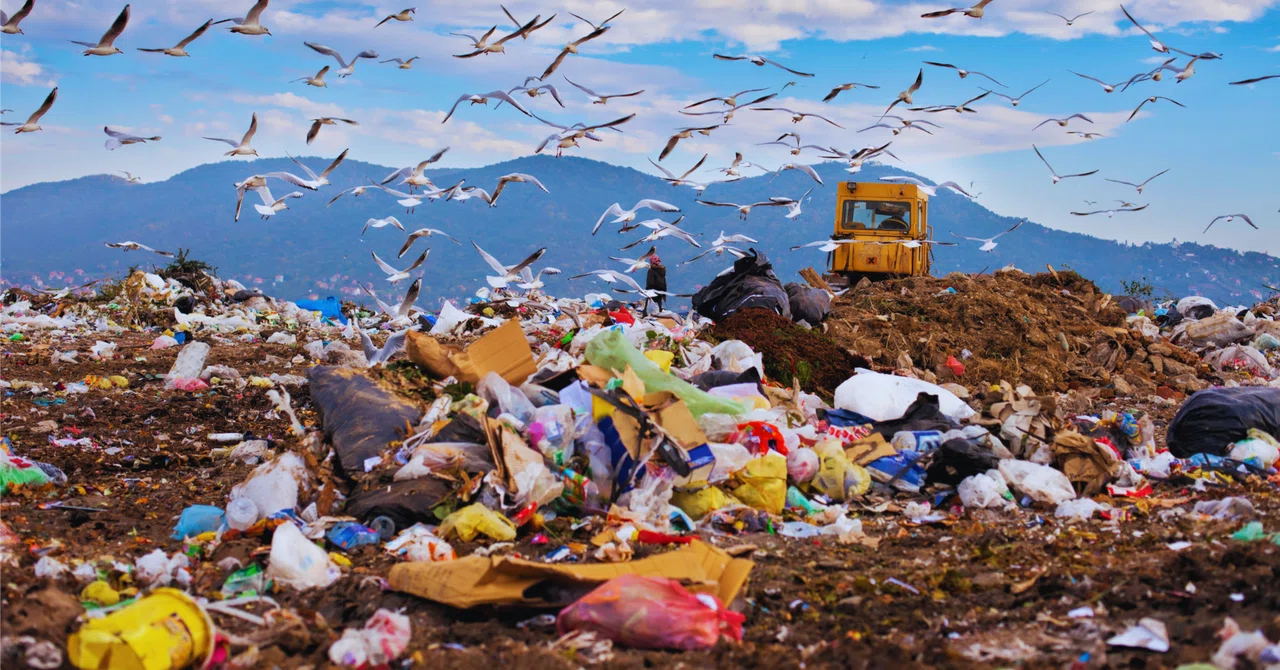
グローバルサウスで起きている資源循環革命 現場から見たアジアの逆転 【第4話】廃棄物大国から循環大国へ インドネシア資源循環政策の現在地

〜海洋プラスチック排出量世界2位の国は、いかにして循環大国を目指すのか。Prologueの伏線を回収します〜
■はじめに
前回の第3話では、先進国から新興国へとごみが送られてきた「責任の分離」という構造を、正直に棚卸ししました。そして最後に、ごみを押しつけ合う関係から、共に資源として育てる関係へ、と申し上げました。今回は、その転換にもっとも本気で挑もうとしている国の現場へ、ご一緒に踏み込みます。主役は、インドネシアです。
Prologueの冒頭で、私はジャカルタ郊外のごみの山に立った話をしました。そして、「廃棄物大国が、循環大国へと姿を変えようとしている」と書きました。あの伏線を、今回いよいよ回収します。海洋プラスチックの排出量が世界で2番目に多いという、不名誉な看板を背負った国。その国が、どのようにして循環大国への道を歩もうとしているのか。きれいごとも、苦しい現実も、できるだけ正直にお伝えしたいと思います。
あらかじめ申し上げておきますと、私はこの国に、長く深く関わってきました。だからこそ、贔屓目に美化することも、外から冷たく断じることも、どちらもしたくありません。現地に通い、政府の方々や企業の方々、そして街でごみと向き合う人々と言葉を交わしてきた一人として、見えている景色を、ありのままにお伝えできればと思います。インドネシアの挑戦は、インドネシアだけの物語ではありません。これから同じ道を歩む多くの新興国にとっての、そして、ごみを送り出してきた私たち先進国にとっての、未来の試金石でもあるのです。
まず、不名誉な数字を直視する
希望を語る前に、まず現実を直視させてください。インドネシアの廃棄物事情は、決して楽観できるものではありません。
ごみの排出量は、年間およそ6,800万トン。これは世界で5番目に多い水準です。しかも、その総量のおよそ91%が分別されておらず、70%が野積みのまま放置されています。海洋プラスチックごみの排出量にいたっては、中国に次いで世界で2番目に多い、と報告されてきました(出典:日揮ホールディングス、2025年)。よく引用される2015年の科学誌の推計では、もっとも多い中国が年間132万トンから353万トン、これに次ぐインドネシアが48万トンから129万トンとされ、両国だけで世界全体のかなりの部分を占めると示されました(出典:ジャパンタイムズ、2023年)。島々からなり、海岸線が長く、川が多いという地理的な条件も、プラスチックが海へ流れ出やすい一因になっています。
もう少し細かく見てみます。インドネシアのプラスチック廃棄物の発生量は、2017年時点で年間680万トン。経済成長とほぼ同じ、年5%のペースで増え続けてきました(出典:環境省、2020年)。このうち、適切に処理されているとは言えないものが7割を占め、その内訳は焼却が48%、埋め立てが13%、そして海洋への投棄が9%とされています(出典:ジェトロ、2020年)。海に流れ込むプラスチックは、年間62万トンとも推定されています(出典:環境省、2020年)。
ここで、第3話の話を思い出してください。私は前回、「海洋プラスチックの排出国という不名誉な数字の一部は、先進国が送り込んだものでもある」とお伝えしました。インドネシアも、まさにそうでした。2018年以降、中国が輸入を止めた廃プラスチックの一部が流れ込み、インドネシアは海外から年間およそ22万トンの廃プラスチックを受け入れる、実質的な輸入国になっていたのです(出典:環境省、2020年)。自前のごみだけでも手一杯のところに、よその国のごみまで加わる。この二重の負荷が、数字の裏側にはあります。
これらの数字は、現地に立つと、生々しい実感に変わります。最終処分場は、すでに容量の限界に近づき、山のように積み上がったごみが崩れる事故も、過去には起きています。川には、ペットボトルやレジ袋が浮かび、雨が降れば、それが海へと運ばれていきます。私が冒頭で書いた「どこまでが自分たちのごみで、どこからがよその国のものか分からない」という現地の方の言葉は、こうした現実を背景にしています。数字は、決して机上のものではありません。一つひとつが、人々の暮らしと、これから生まれてくる世代の環境に、直結しているのです。だからこそ、この数字から目をそらさずに、向き合う価値があるのだと思います。
国家が決意する 政策のラインナップ
では、インドネシアは、この現実にどう向き合おうとしているのか。私が現地で接していて感じるのは、政府の本気度の高さです。ここ数年で打ち出された政策のラインナップを、ざっと並べてみます。
出発点は、2008年の固形廃棄物管理法です。これが、廃棄物管理の基本となる法律で、地方自治体に対し、自分たちの地域の廃棄物削減と処理の戦略を立てるよう求めています(出典:ジェトロ、2024年)。広大な多島国家であるインドネシアでは、国が号令をかけるだけでは現場は動きません。だからこそ、地方自治体を主役に据えたこの枠組みは、理にかなっています。その上に、近年、具体的な目標を掲げる大統領令が次々と積み重ねられてきました。2017年の大統領令では、2025年までに廃棄物の発生を30%減らし、適切な処理を70%まで高める、という国家目標が定められました(出典:環境省)。翌2018年の大統領令では、海洋ごみへの行動計画が示され、2025年までに海洋プラスチックごみを70%削減するという、意欲的な数字が掲げられました(出典:環境省)。同じ2018年には、廃棄物発電プラントの建設を、首都ジャカルタをはじめとする12の地域で加速させる大統領令も出されています(出典:環境省)。
私がとりわけ注目しているのが、2019年の環境林業省令です。ここでは、2030年からプラスチックストロー、レジ袋、使い捨てのポリスチレン包装の使用を禁止する方針が打ち出されました。そして、つくった企業が使い終わった後まで責任を持つ「拡大生産者責任」、いわゆるEPRのロードマップが、2019年から2029年までの期間で定められたのです(出典:環境省)。具体的には、食品や消費財などの製造業、飲食業、小売業に対して、2029年までに自分たちが出すごみを、再使用や再利用によって30%削減することを義務づける内容です(出典:日揮ホールディングス、2025年)。
第3話で、私は「リサイクルは義務から産業へ」という発想をお伝えしました。インドネシアのEPRは、まさにこの転換を、国の制度として進めようとするものです。これまで「捨てれば終わり」だったものに、つくった企業の責任という名札がつく。すると、ごみは厄介者ではなく、企業が向き合うべき経営課題になり、やがて産業へと姿を変えていきます。
ここで一つ、現場の視点を補っておきます。EPRのような制度は、ただ「企業に責任を負わせる」だけでは、うまく回りません。回収して再生したものが、ちゃんと買い手のつく素材になり、事業として採算が合う。その出口まで設計して初めて、制度は産業として根づきます。義務だけを課して出口がなければ、企業はコストとして渋々こなすだけで、長続きしません。逆に、再生材に確かな需要が生まれれば、企業は自ら進んで回収に動きます。義務を入口に、産業を出口に。この両方をつなぐ設計が要るのです。これは、次回以降でお話しする「人と仕組み」の話に、まっすぐつながっていきます。
さらに、政府は国際的な枠組みとも手を組みました。2019年には、世界経済フォーラムの官民連携イニシアチブと共同で、インドネシア国家プラスチック行動パートナーシップ、略してNPAPを立ち上げました。産官学から150以上の企業や団体が参加し、インドネシアは国として初めてこの枠組みのパートナーとなっています(出典:サーキュラーエコノミーハブ、2024年)。この行動計画では、2025年までに海洋への流出を70%削減し、2040年までにほぼゼロにするという道筋が描かれています。現在およそ39%にとどまるプラスチック廃棄物の回収率を、2025年までに80%へ引き上げるという、野心的な目標も掲げられました(出典:サーキュラーエコノミーハブ、2024年)。
この回収率を39%から80%へ、という数字は、言葉にすると簡単ですが、現場の負荷は計り知れません。新たに数百万世帯規模の回収網を、ゼロから築いていく必要があるからです。とりわけ、これまで回収の手が届いてこなかった中小都市が、その鍵を握るとされています。行動計画では、プラスチック利用と経済成長を切り離し、2040年までに回避できるプラスチックの利用を大幅に減らしつつ、再設計やリサイクルを徹底することで、環境への流出を「ほぼゼロ」にする絵が描かれています。壮大な構想です。これだけの目標を、政府が国の戦略として正面から掲げていること自体に、私は一つの希望を感じています。
【第4話図表ファイルのP2ページ
「インドネシアの廃棄物・資源循環政策ラインナップ」参照】
ニッケルの発想を、ごみにも 下流化という思想
ここで、第2話を思い出していただきたいのです。第2話で、インドネシアはニッケルという資源を、ただ掘って安く売るのではなく、国内で加工して付加価値をつける「下流化」へと舵を切った、とお伝えしました。原料のまま輸出するのではなく、自国で素材や製品にまで仕上げてから売る。この考え方が、インドネシアの産業政策の根っこにあります。
私が面白いと感じているのは、この「下流化」の思想が、廃棄物にもそのまま当てはまることです。よその国から来たごみや、自国で出たごみを、ただ埋めたり燃やしたりして終わりにするのではない。国内で選別し、再生し、素材や燃料へと加工して、価値あるものへと変えていく。これは、ごみを使った「下流化」だと言ってもいいでしょう。ニッケルを資源と捉え直したのと同じ目で、インドネシアは、廃棄物もまた資源として捉え直そうとしているのです。資源を国内にとどめ、付加価値を国内で生む。その一貫した国家の意志が、鉱物から廃棄物まで、ぶれずに通っているところに、私はこの国のしたたかさと可能性を感じます。
この発想の転換は、とても大きいと思います。廃棄物大国という言葉には、どこか後ろ向きな響きがあります。けれども、見方を変えれば、廃棄物が大量にあるということは、それだけ大量の「まだ使われていない資源」が、国内に眠っているということでもあります。Prologueや別の連載で繰り返しお伝えしてきた「数字の裏を読む」という視点が、ここでも効いてきます。低いリサイクル率は、裏を返せば伸びしろです。積み上がった廃棄物は、裏を返せば資源の山です。この発想に立てたとき、廃棄物大国は、循環大国への入口に立つのだと、私は考えています。
そして、この「廃棄物の下流化」には、もう一つ大きな意味があります。それは、雇用と地域経済を生むことです。ごみを集め、選別し、再生し、素材として売る。この一連の流れには、たくさんの人手と、たくさんの工程が必要です。つまり、適切に仕組みを組めば、廃棄物は雇用を生み、地域にお金を落とす産業になります。資源を輸出して終わりにするのではなく、国内で付加価値と雇用を生むという下流化の狙いは、ニッケルでも、廃棄物でも、まったく同じなのです。インドネシア政府が下流化の対象を、鉱物から農産品へ、そして広く資源全般へと広げようとしている流れの先には、廃棄物もまた、その射程に入ってくるはずだと、私は見ています。
現場で動き始めた、知恵と仕組み
政策は、紙の上にあるだけでは意味がありません。大切なのは、現場でそれがどう動いているかです。インドネシアの現場では、すでにさまざまな知恵と仕組みが動き始めています。
まず、暮らしに根づいた仕組みとして、「ごみ銀行」があります。これは、住民が分別したペットボトルや缶などを持ち込むと、その価値に応じてお金やポイントと交換してくれる、いわばごみの買取所です(出典:味の素、ジェトロ)。ごみを出すことが、わずかでも収入になる。この仕組みが、住民の分別意識を、少しずつ育てています。Prologueで触れた、相互扶助を意味する「ゴトン・ロヨン」の精神とも、どこか相性のよい仕組みだと感じます。
私がこのごみ銀行を大切だと思うのは、それが単なる回収の入口ではなく、住民の心に「ごみは資源だ」という感覚を、じわじわと根づかせていくからです。立派な処理施設をいくつ建てても、家庭でごみが混ざったまま捨てられていては、リサイクルは始まりません。逆に言えば、一人ひとりが分別する習慣を持てば、それだけで循環の質は大きく変わります。ごみ銀行は、地域のコミュニティが主役になって運営することが多く、子どもたちが分別を学ぶ場にもなっています。技術や政策が「上から」だとすれば、ごみ銀行は「下から」の力です。この上下の力がかみ合ったとき、循環は本当に回り始めるのだと思います。華やかな最新技術の陰に隠れがちですが、こうした地道な草の根の仕組みこそが、循環を支える本当の土台だと、私は考えています。
次に、新しい技術を持ち込む動きです。たとえば、従来のリサイクルが難しい複合的なプラスチックを、油に戻して原料として再生する「ケミカルリサイクル」の事業化検討が、日本の企業と現地のスタートアップとの連携で進められています(出典:日揮ホールディングス、2025年)。また、廃棄物を固形の燃料に変えて、セメント工場の窯で燃やす取り組みも、日本の技術を活かして進められてきました(出典:環境省、2021年)。ペットボトルを新しいボトルへと再生する、大規模なリサイクル工場も稼働しています。スタートアップ企業も活発で、生分解性のプラスチックを開発したり、廃棄物の回収をデジタルでつなぐサービスを展開したりと、若い力が次々に生まれています。
ここで一つ、正直に申し添えたいことがあります。廃棄物を燃やして発電する施設は、最終処分場の逼迫を和らげる有効な手段である一方で、燃やす以上は、二酸化炭素や、場合によっては有害な物質の管理という、別の課題も伴います。燃やせばよい、という単純な話ではありません。素材として再生できるものは、できるかぎり素材に戻す。それが難しいものを、最後の手段としてエネルギーに変える。この優先順位を間違えないことが、製造業に長く身を置いてきた私の、譲れない一線です。技術にはそれぞれ得意分野があり、万能の解決策はありません。だからこそ、複数の技術を、適材適所で組み合わせる設計が要るのです。
ここで、第3話でお伝えした大切な視点を、もう一度繰り返させてください。新しい技術を持ち込むときに、すでにそこにある仕組みや、長く廃棄物と向き合ってきた人々を、押しのけてはならない、ということです。インドネシアの街では、たくさんの人々が、ごみを拾い、分別し、売って暮らしを立てています。こうしたインフォーマルな回収者の方々は、結果として、この国のリサイクルを実質的に支えてきました。彼ら彼女らの知恵と仕組みの上に、新しい技術を重ねていく。それが、現場で失敗を重ねてきた私が、もっとも大切だと考えていることです。
こうして眺めてみると、インドネシアの現場では、ごみ銀行のような住民の仕組み、インフォーマルな回収者の働き、スタートアップの新しい発想、そして日本などから持ち込まれる技術が、まだばらばらに、点として存在しているのが分かります。これらの点を、どうやって線でつなぎ、面へと広げていくか。一つの優れた技術だけで、国全体の廃棄物が片づくことはありません。回収から、選別、再生、そして再生材の販売まで、一連の流れを切れ目なくつなぐ「全体の設計」こそが、循環大国への鍵を握ります。そして、その設計図を描き、点と点をつなぐ役割にこそ、私のような立場の人間が果たせる仕事があるのだと、現場に立つたびに感じています。前職の大手ケミカルHDで、素材の開発から工場の運営までを一気通貫で手がけてきた経験は、まさにこの「つなぐ」仕事のために役立つものだと考えています。
【第4話図表ファイルのP4ページ
「現場で動き始めた知恵と仕組み」参照】
きれいごとでは進まない 正直な棚卸し
ここまで、前向きな話を続けてきました。けれども、本連載の流儀として、苦しい現実も、正直に棚卸ししておきたいと思います。
第一に、価値の低いごみの問題です。ペットボトルやアルミ缶のように、高く売れるごみは、ごみ銀行などを通じて回収が進みます。けれども、食品の袋などに使われる、薄くて複数の素材が貼り合わさった包材は、リサイクルしてもお金になりにくく、有効な回収の仕組みがまだありません(出典:味の素)。もっとも環境に流出しやすいのが、こうした価値の低いごみだ、という現実が、問題を難しくしています。
第二に、人々の意識です。政策がいくら立派でも、一人ひとりが分別をしなければ、リサイクルは始まりません。インドネシアでは、ごみの分別に対する意識が、まだ十分には根づいていないのが実情です。道ばたにごみが散らかる光景は、大都市でも地方でも、なお珍しくありません。意識を変えるには、長い時間と、地道な教育が必要です。
第三に、政策の継続性と運用です。立派な目標を掲げても、それが実際に守られ、予算がつき、現場まで届くかどうかは、また別の話です。先ほどご紹介した2040年の目標を達成するには、新たに130億ドルを超える、日本円で1兆数千億円規模の投資が必要だと試算されています(出典:サーキュラーエコノミーハブ、2024年)。掲げた目標と、足元の現実とのあいだには、まだ大きな隔たりがあります。2025年までに海洋プラスチックを70%削減するという目標も、達成は容易ではないでしょう。
第四に、最終処分場の逼迫です。大都市の処分場は、すでに受け入れの限界に近づいており、新しい用地を確保するのも簡単ではありません。出口がふさがれかけているからこそ、入口で減らし、途中で再生する循環の仕組みが、待ったなしで求められています。皮肉なことに、この切迫した状況こそが、かえってインドネシアの変化を後押しする原動力にもなっています。余裕がないからこそ、本気で動かざるを得ない。第1話で「ホルムズ封鎖は日本へのラブレターだった」と書いたように、危機は、ときに変化の最大の推進力になるのです。インドネシアにとっての廃棄物危機も、見方を変えれば、循環大国へと飛躍するための、またとない好機なのかもしれません。
こうした課題を、私は隠したくありません。きれいな成功物語だけを語っても、現場の役には立たないからです。けれども、課題が多いということは、裏を返せば、やるべきことが、まだたくさん残っているということでもあります。そこにこそ、共に取り組む余地があるのだと思います。
共に育てる 日本の関わり方
では、私たち日本は、この転換に、どう関わればよいのでしょうか。第3話でお伝えした「送りつける関係から、共に育てる関係へ」という言葉を、ここで具体的にしてみたいと思います。
日本には、海洋プラスチックごみの問題に取り組む、CLOMA、クリーン・オーシャン・マテリアル・アライアンスという企業連携の枠組みがあります。2019年に設立され、いまでは500を超える企業や団体が参加する、大きなプラットフォームです(出典:CLOMA、2024年)。このCLOMAは、世界第2位の海洋プラスチック排出国であるインドネシアを対象に、「インドネシア協力ワーキンググループ」を立ち上げ、日本が培ってきた廃棄物のリサイクルや処理の技術を、現地と分かち合おうとしています(出典:日本エヌ・ユー・エス、2022年)。日本とASEANが共同で出資する基金を活用し、インドネシアでプラスチックの循環経済を進めるための具体策を、現地とともにまとめる調査も行われてきました(出典:CLOMA、2024年)。その成果は、ASEAN各国にも広く役立ててもらえるよう、英語の冊子としてまとめられています。私自身も、株式会社DCTAの仕事を通じて、こうした日本とインドネシアの資源循環をめぐる協力の現場に、一員として関わらせていただいています。
ここで、声を大にしてお伝えしたいことがあります。それは、主役はあくまでインドネシアであり、私たちは伴走者にすぎない、ということです。日本のやり方を上から押しつけるのではありません。日本がかつて高度経済成長期に、ごみの増大や埋め立て地の不足といった同じ苦しみを経験し、それを乗り越えてきた。その失敗も成功も含めた経験を、お渡しできる引き出しとして携えながら、現地の主体性に寄り添っていく。技術はあくまで道具であり、それをどう使うかを決めるのは、その国の人々です。送りつける関係から、共に育てる関係へ。インドネシアとの向き合い方の中に、その理想の形が、少しずつ見えてきていると、私は感じています。
CLOMAは、日本が培ってきた「もったいない」の精神や、3R、つまり減らす・繰り返し使う・再生する、という考え方を、ジャパンモデルとして世界に発信することを掲げています。2050年までに容器包装などのプラスチック製品を100%リサイクルする、という大きな目標です(出典:CLOMA、2024年)。私は、このジャパンモデルが、そのまま輸出できる完成品だとは思っていません。むしろ大切なのは、日本の経験を、インドネシアの風土や文化に合わせて、現地とともに作り替えていくことです。第3話で「選ぶから育てるへ」とお伝えしたように、できあいの答えを選んで渡すのではなく、現地と一緒に、その国に合った答えを育てていく。手間も時間もかかりますが、その手間こそが、本物の循環を根づかせる土壌になると、私は信じています。日本にとっても、この協力は一方的な施しではありません。新興国の現場で鍛えられた知恵は、めぐりめぐって、日本自身の資源循環を強くしてくれるはずです。
【第4話図表ファイルのP5ページ
「共に育てる日尼協力と、第5話への接続」参照】
次回予告 誰が、どう、その仕組みを動かすのか
今回は、海洋プラスチック排出量が世界2位という不名誉な数字を背負ったインドネシアが、政策と現場の両面から、循環大国への転換に挑む姿を見てきました。Prologueで張った「廃棄物大国が循環大国へ」という伏線も、ようやく回収できたかと思います。廃棄物大国であることは、見方を変えれば、循環大国になれるだけの資源を抱えているということです。後ろ向きな数字の裏に、確かな伸びしろがある。それが、今回いちばんお伝えしたかったことです。不名誉な看板を、誇れる看板へと掛け替える。その挑戦は、もう始まっています。
さて、ここまで読まれて、こう思われた方もいらっしゃるかもしれません。「政策も技術も分かった。けれど、結局それを動かすのは、誰なのか」。まさに、そこが次回からの本題です。次回・第5話と、続く第6話では、「資源循環ビジネスのつくり方」と題して、この壮大な転換を、現場で実際に動かしていくための「人と仕組み」の話に踏み込んでいきます。立派な政策や技術を、どうやって本物の事業として根づかせるのか。誰を巻き込み、どんな座組みをつくり、どこで稼ぎ、どう続けていくのか。理想を、現実の事業へと着地させるための、泥くさい知恵をお伝えしていきます。
政策は方向を示し、技術は道具を与えてくれます。けれども、その間をつないで、実際にお金と人とモノを動かすのは、いつだって現場の「人」であり、現場を支える「仕組み」です。どんなに立派な絵を描いても、それを回す人と仕組みがなければ、絵は絵のまま終わります。私がこれまで、いくつもの国の現場で痛感してきたのも、まさにそこでした。次回からは、そのいちばん泥くさく、いちばん大切な部分に、腰を据えて向き合っていきます。次回も、どうぞお付き合いいただけたら幸いです。
なお、本話でご紹介したインドネシアの廃棄物・資源循環政策やデータ、出典は、第4話図表ファイルにも一覧として集約しております。政策の正式名称や数字の根拠を確かめたい方は、ぜひあわせてご覧ください。
【第4話図表ファイルのP1ページ
「主要データ・出典一覧」参照】
【第4話図表ファイルのP3ページ
「廃棄物大国から循環大国への転換構造」参照】
(注釈)
本稿で扱ったインドネシアの廃棄物・資源循環政策(固形廃棄物管理法、各大統領令、EPRロードマップ、NPAPなど)、海洋プラスチック排出量、回収率や投資額の試算などは、執筆時点(2026年)で確認できた公開情報に基づくものです。これらの政策・数値は改定や年次・算定方法によって幅があり、また環境法令や投資制度の適用は専門領域にあたります。実際の事業化、投資判断、法令適用にあたっては、最新の一次情報をご確認のうえ、環境・法務・通商などの専門家にご相談いただくことをおすすめいたします。本稿は一般的な情報提供を目的としたものであり、特定の事業・投資・法務上の助言を意図したものではありません。
■著者プロフィール
畠山 達彦 株式会社DCTA 代表取締役
大手ケミカルHDの事業会社にて機能性樹脂事業の責任者を務め、素材開発・加工技術・工場設計・生産管理に至るバリューチェーン全体の意思決定を担う。30カ国以上の事業運営を統括した後、2014年11月に独立し株式会社DCTAを設立。製造業の環境規制対応(PFAS・EU CRA等)、IoT/AI/デジタルツインを活用したスマートファクトリー構築、アジアでの資源循環ビジネス開発を中心としたコンサルティングを展開。湘南・横浜を拠点に、東南アジア・中東・インド・欧州・米国で活動中。NewsPicks EXPERT AWARD ベストフラッシュオピニオン賞2024/2025年連続受賞。
会社URL https://www.dctainc.com/
■あわせて読みたい関連連載(note @iceman_23)
• ナフサ・ショック 石油依存産業の終わりの始まり(ホルムズ封鎖が暴いた日本の急所)
https://note.com/iceman_23/m/m80b0a7065fdd
• 脱ナフサ時代の製造業生存戦略(アジアの製造業地図の塗り替え)
https://note.com/iceman_23/m/m74211460c701
• サバイバル・サプライチェーン(調達先を「選ぶ」から「育てる」へ)
https://note.com/iceman_23/m/m91a7080752f0
• リサイクルの真実 日本・欧州・米国・東南アジア、4つの現場から問い直す
https://note.com/iceman_23/m/m0c987e4203a2
• 再生可能エネルギーと製造業 建前を脱して本音で向き合う
https://note.com/iceman_23/m/m2e226cfbaa89
• 都市鉱山という名の主権 レアアース危機が問う日本の資源戦略
https://note.com/iceman_23/m/m664a5b3c8f20
■キーワード
#資源循環 #グローバルサウス #インドネシア #海洋プラスチック #NPAP #拡大生産者責任 #ごみ銀行 #ケミカルリサイクル #下流化 #サーキュラーエコノミー #CLOMA #循環経済 #株式会社DCTA #note連載
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

