フィジカルAIで変わる製造業〜「考えるAI」から「動くAI」へ〜【第15話】:2030年の製造業―フィジカルAIがもたらす未来像―

これまで14話にわたり、フィジカルAIの現在を見てきました。技術、効果、課題、導入方法、すべて、2025年の現実です。では、5年後の2030年には、何が実現しているでしょうか。汎用人型ロボットは工場で働いているのか。完全無人工場は当たり前になるのか。日本の製造業は、どう変わっているのか。
第15話では、2030年の製造業を予測します。技術進化の到達点、産業構造の変化、日本企業の勝ち筋、データと専門家の見解をもとに、未来を描きます。そして、その先にある「人間とAIの共創」という、より大きなビジョンへと、話を進めていきます。
1. 技術進化の到達点予測
1-1. 汎用人型ロボットの実用化
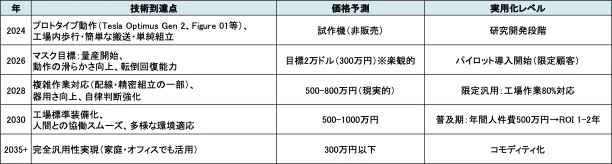
2030年に最も注目されるのが、「汎用人型ロボット」です。人間と同じ形をし、人間と同じ作業ができるロボット、SFの世界が、現実になりつつあります。2024年現在、複数の企業が開発を進めています。Tesla Optimus、Figure 01、1X Technologies Neo、これらは、すでにプロトタイプが動いています。
Tesla Optimusは、2024年9月の発表で、工場内を歩き、部品を運び、簡単な組立作業をしました。まだ動きはぎこちないですが、5年前には考えられない進歩です。イーロン・マスクは、「2026年までに量産開始、価格は2万ドル(約300万円)を目指す」と述べています。実現すれば、自動車より安いロボットです。
しかし、専門家の見方は慎重です。MIT ロボット工学教授のロドニー・ブルックスは、「汎用性と低コストの両立は、2030年でも困難」と指摘します。
理由は、「器用さ」です。人間の手は、25の関節、数百の筋肉で、微細な動きができます。これをロボットで再現するには、高価なアクチュエーター(駆動装置)が必要です。
現実的な予測として、2030年には「限定汎用ロボット」が普及します。完全な汎用性はありませんが、工場内の80%の作業はこなせる、こういったレベルです。
価格も、当初目標より高くなるでしょう。1台500万〜1,000万円が現実的です。それでも、年間人件費500万円と考えれば、1〜2年で回収できます。
図表1:汎用人型ロボット開発ロードマップ
1-2. Lights-Out Factory(完全無人工場)の現実性
「Lights-Out Factory」とは、照明を消しても稼働できる完全無人工場です。人間がいないので、照明も空調も不要、究極の自動化です。
実は、部分的には既に実現しています。ファナックの「富士吉田工場」は、夜間は完全無人で稼働します。ロボットがロボットを作る、「ロボットの自己複製」が行われています。
しかし、24時間365日の完全無人は、まだ実現していません。メンテナンス、材料補給、トラブル対応、これらに、人間が必要です。
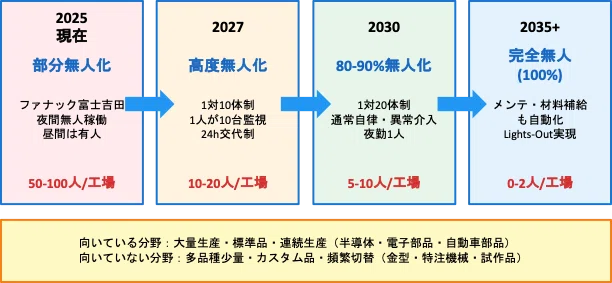
2030年には、どこまで進むでしょうか。McKinseyの予測では、「80-90%無人化」が現実的ラインです。完全無人(100%)は、2030年代後半です。
80-90%無人化とは、具体的には「1対20体制」です。1人の監督者が、20台のロボットを監視します。通常時は、ロボットが自律稼働します。異常時だけ、人間が介入します。
この体制なら、24時間稼働も可能です。夜勤は、1人だけです。人件費は、劇的に減ります。
ただし、すべての工場が無人化するわけではありません。向いている分野と、向いていない分野があります。
向いているのは、「大量生産」「標準品」「連続生産」です。半導体、電子部品、自動車部品、これらは、無人化が進みます。
向いていないのは、「多品種少量」「カスタム品」「頻繁な切替」です。金型製作、特注機械、試作品、これらは、人間が中心です。
図1:Lights-Out Factoryへの道筋
1-3. AIとヒューマンの最適協働モデル
完全無人化が一部で進む一方、多くの工場では「AIとヒューマンの協働」が標準になります。
2030年の最適モデルは、「レイヤー分担」です。作業を3つのレイヤーに分け、それぞれに適した担当を割り当てます。
レイヤー1:「定型作業」。ロボット・AIが担当します。搬送、組付け、検査、反復的で、手順が明確な作業です。2030年には、工場作業の60-70%がこのレイヤーです。
レイヤー2:「判断作業」。人間が担当します。品質判定、工程調整、トラブル対応、経験と直感が必要な作業です。約20-30%です。
レイヤー3:「創造作業」。人間が主導し、AIが支援します。新製品設計、工程改善、顧客対応、創造性が求められる作業です。約10%です。
このモデルでは、人間の役割が変わります。「作業者」から「監督者・創造者」へのシフトです。
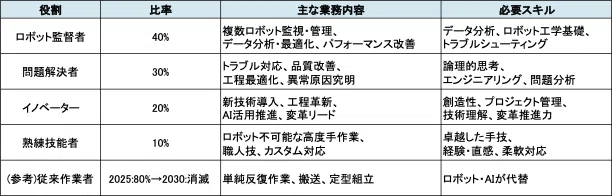
ドイツの「Industry 4.0」研究では、2030年の工場労働者の役割を次のように予測しています。
40%:「ロボット監督者」。複数のロボットを監視・管理します。データを分析し、最適化します。
30%:「問題解決者」。トラブル対応、品質改善、複雑な問題に取り組みます。
20%:「イノベーター」。新技術導入、工程革新、変革をリードします。
10%:「熟練技能者」。ロボットができない高度な手作業を担当します。
この役割変化は、教育にも影響します。2030年の製造業人材には、「デジタルスキル」「問題解決力」「創造性」が必須です。単純作業のスキルは、不要になります。
図表2:2030年の労働者役割分布
2. 産業構造の変化
2-1. メガサプライヤーの台頭と中小企業の生き残り戦略
フィジカルAIの普及は、産業構造を変えます。最も顕著なのが、「メガサプライヤーの台頭」です。
AI導入には、巨額の投資が必要です。大企業は、これを負担できます。結果、生産性で圧倒的な差がつきます。
自動車部品業界で、既に兆候が見えます。Bosch、Continental、Denso、グローバルメガサプライヤーが、AI工場を展開しています。コストが20-30%下がっています。
競合できない中小サプライヤーは、淘汰されます。あるいは、メガサプライヤーに買収されます。業界再編が、加速します。
では、中小企業は生き残れないのでしょうか。答えは、「戦略次第」です。
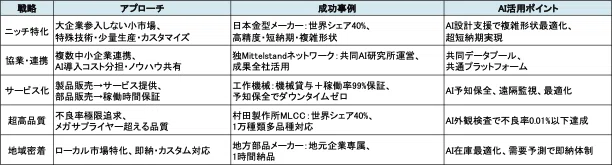
生き残り戦略1:「ニッチ特化」。大企業が参入しない、小さな市場に特化します。特殊な技術、少量生産、カスタマイズ対応、これらは、中小企業の強みです。日本の金型メーカーは、良い例です。世界シェア40%を持ちます。高精度、短納期、複雑形状、これらの強みで、大企業と差別化しています。AI導入も、この強みを伸ばす方向です。
生き残り戦略2:「協業・連携」。複数の中小企業が連携し、共同でAI導入します。コストを分担し、ノウハウを共有します。ドイツの「Mittelstand(中堅企業)ネットワーク」が、参考になります。地域の中小企業が、共同でAI研究所を運営しています。成果を、全社で活用します。
生き残り戦略3:「サービス化」。製品販売から、サービス提供へシフトします。例えば、「部品販売」から「稼働時間保証サービス」へ。AIで予知保全し、ダウンタイムゼロを保証します。
図表3:中小企業の生き残り戦略
2-2. 製造業のサービス化(Servitization)加速
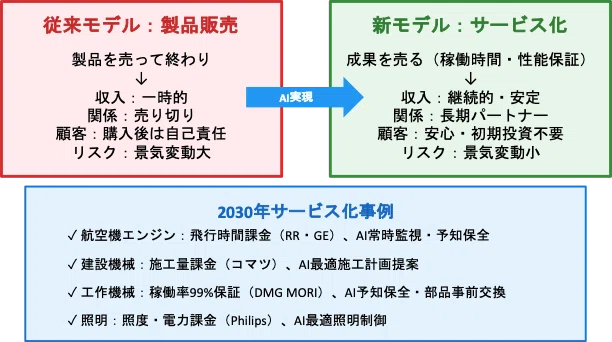
「サービス化(Servitization)」は、2030年の大きなトレンドです。製品を売るのではなく、成果を売る、ビジネスモデルの転換です。
例えば、航空機エンジンです。従来は、エンジンを販売していました。しかし、Rolls-RoyceやGEは、「飛行時間課金」モデルに転換しました。エンジンは無償貸与します。航空会社は、飛行時間に応じて料金を払います。メーカーは、AIでエンジンを常時監視します。故障前にメンテナンスし、稼働率を最大化します。このモデルは、Win-Winです。航空会社は、初期投資が不要で、ダウンタイムが減ります。メーカーは、継続的な収入が得られ、顧客との関係が深まります。
フィジカルAIは、このサービス化を加速します。理由は、「遠隔監視」「予知保全」「最適化」、これらが可能になるからです。
2030年には、様々な産業でサービス化が進みます。
建設機械:コマツは既に「スマートコンストラクション」を展開しています。建機を貸与し、施工量で課金します。AIで最適な施工計画を提案します。
工作機械:DMG MORIは、「稼働時間保証サービス」を検討中です。機械を貸与し、稼働率99%を保証します。AIで予知保全し、部品を事前交換します。
照明:Philipsは、「照明サービス」を提供しています。照明器具を無償提供し、照度・電力で課金します。AIで最適な照明を制御します。
サービス化のメリットは、「安定収益」です。製品販売は、一時的な収入です。サービスは、継続的な収入です。景気変動の影響も、小さくなります。
図2:製造業サービス化の進展
2-3. 地政学リスクと生産拠点分散
2030年の製造業は、地政学リスクにも対応します。米中対立、サプライチェーン分断、これらのリスクが、顕在化しています。
対応策は、「生産拠点の分散」です。特定国への依存を減らし、複数地域に工場を持ちます。しかし、分散にはコストがかかります。各地に工場を作り、それぞれに人員を配置する、負担が大きいです。
フィジカルAIは、この問題を解決します。「ミニマル工場」が可能になるからです。
ミニマル工場とは、少人数で運営できる小規模工場です。AI・ロボットが主力で、人間は数名だけです。
例えば、従来なら100人必要だった工場が、AIで10人で運営できます。10分の1です。これなら、世界中に展開できます。
Adidasの「Speedfactory」(既出)が、先例です。ドイツと米国に小規模工場を作り、現地生産しました。(その後、戦略変更で閉鎖されましたが、技術的には成功でした)
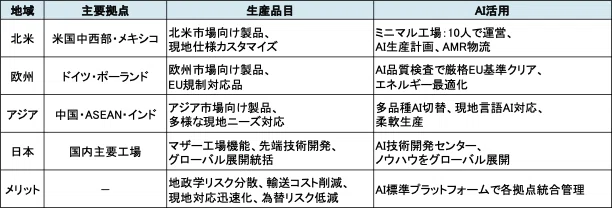
2030年には、「リージョナル生産」が標準になります。各地域(北米、欧州、アジア)に、ミニマル工場を配置します。地政学リスクを分散し、輸送コストも削減します。
日本企業も、対応を進めています。パナソニックは、「地産地消型生産」を掲げています。各地域で、その地域向けの製品を作ります。
図表4:リージョナル生産体制
3. 日本製造業の勝ち筋
3-1. 高品質・多品種対応力という武器
日本製造業の強みは、「高品質」と「多品種対応力」です。この強みは、2030年も変わりません。むしろ、AIで強化されます。
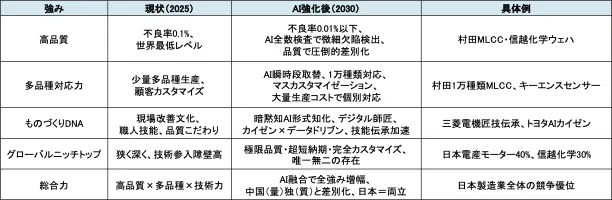
高品質:日本企業の不良率は、世界最低レベルです。トヨタの「7つのムダ」、パナソニックの「品質第一」、これらの文化が、根付いています。AI外観検査は、この強みをさらに伸ばします。人間の目では見逃す微細な欠陥も、AIは検出します。不良率0.01%以下、これが、標準になります。
多品種対応力:日本企業は、少量多品種生産が得意です。顧客ごとにカスタマイズし、柔軟に対応します。AIロボットは、この柔軟性を高めます。段取り替えが、瞬時にできます。朝はA製品、昼はB製品、夕方はC製品、AIが自動で切り替えます。この「高品質×多品種」の組み合わせが、日本の武器です。中国は大量生産で勝負します。ドイツは高品質で勝負します。日本は、両方を兼ね備えます。
具体例として、村田製作所のMLCC(積層セラミックコンデンサ)があります。世界シェア40%です。高品質、多品種(1万種類以上)、短納期、これらを実現しています。同社は、AI検査とロボット生産を組み合わせています。品質は、さらに向上しました。多品種対応も、スピードアップしました。
3-2. ものづくりDNAとAIの融合
日本には、「ものづくりDNA」があります。現場の改善文化、職人の技能継承、品質へのこだわり、これらは、数十年かけて培われました。
AIは、このDNAを否定しません。むしろ、融合します。
例えば、「暗黙知の形式知化」。ベテラン職人の技能は、言語化が困難です。「この音は異常」「この手触りはおかしい」、感覚的な判断です。
AIは、これを学習できます。音をセンサーで記録し、AIに学習させます。手触りも、圧力センサーでデータ化できます。
結果、ベテランの技能が、若手に継承されます。AIが「デジタル師匠」になります。
三菱電機の「匠の技伝承プロジェクト」が、良い例です。熟練溶接工の技能を、AIに学習させました。若手作業者は、AIの指導で訓練します。習得期間が、3年から1年に短縮しました。
もう一つの融合は、「現場の改善文化×データドリブン」です。
日本の工場には、「カイゼン提案制度」があります。現場作業者が、改善案を提案します。年間、何千件も提案されます。AIは、この提案を支援します。工程データを分析し、「ここに改善余地がある」と示します。作業者は、データに基づいて提案できます。トヨタは、「AIカイゼン支援システム」を開発中です。現場のデータをAIが分析し、改善ポイントを可視化します。作業者は、スマホで確認できます。
このように、「人間の創造性×AIの分析力」が、日本の新しい強みになります。
3-3. グローバルニッチトップ戦略の深化
日本には、「グローバルニッチトップ企業」が多数あります。世界シェア1位だが、一般には知られていない企業です。
例えば、信越化学工業(半導体ウェハ、世界シェア30%)、日本電産(小型モーター、世界シェア40%)、キーエンス(センサー、世界シェア20%)、挙げればきりがありません。これらの企業は、「狭く深く」戦略を取ります。市場は小さいが、技術的に難しい分野に特化します。参入障壁が高く、競合が少ないです。
フィジカルAIは、この戦略をさらに深化させます。
理由1:「極限品質の実現」。AIで、人間の限界を超える品質を達成できます。例えば、半導体製造装置。クリーンルーム内の微細なゴミも、AIカメラが検出します。不良率が、さらに下がります。
理由2:「超短納期の実現」。AIで生産計画を最適化し、リードタイムを極限まで短縮します。緊急注文にも、即座に対応できます。
理由3:「カスタマイズの深化」。顧客ごとに、完全カスタマイズした製品を提供できます。しかも、大量生産並みのコストで。
2030年、日本のグローバルニッチトップ企業は、さらに地位を固めます。「唯一無二の存在」になります。
図表5:日本の勝ち筋戦略マップ
まとめ、そして、人間とAIの共創へ
第15話では、2030年の製造業を予測しました。
汎用人型ロボットは、限定的ながら実用化されます。完全無人工場も、一部で実現します。しかし、多くの工場では、AIとヒューマンが協働します。人間は、監督者・創造者へとシフトします。
産業構造も変わります。メガサプライヤーが台頭し、中小企業はニッチ特化や協業で生き残ります。製造業のサービス化が進み、地政学リスクに対応した生産拠点分散も進みます。
日本製造業の勝ち筋は、明確です。高品質×多品種対応力、ものづくりDNAとAIの融合、グローバルニッチトップ戦略、これらを、フィジカルAIで強化します。
しかし、技術や戦略だけでは、真の変革は起きません。最も重要なのは、「人間」です。
AIは、道具です。その道具を、どう使うか。何を実現するか。これを決めるのは、人間です。
製造業の本質は、「価値創造」です。顧客が喜ぶ製品を作る。社会に貢献する。従業員が誇りを持てる仕事をする。
フィジカルAIは、この価値創造を加速する道具です。人間の創造性を解放し、より高い次元の仕事を可能にします。
次の「Epilogue」では、このテーマを深めます。人間とAIの共創、製造業の新しい意義、そして私たち一人ひとりができること、これらを語ります。
15話にわたる技術と戦略の議論を踏まえ、より本質的な問いに向き合います。「なぜ、私たちは製造業を続けるのか」「AIと共に、どんな未来を作りたいのか」、この問いへの答えが、Epilogueのテーマです。
次回予告
Epilogue「人間とAIの共創、製造業の新しい意義」15話にわたる連載の最終話です。
技術の話から離れ、より本質的な問いに向き合います。フィジカルAIの時代に、製造業で働く意味とは何か。人間にしかできない価値とは何か。私たちは、どんな未来を作りたいのか。
現場作業者の声、経営者の想い、研究者の展望、様々な視点から、「人間とAIの共創」を描きます。そして、あなた自身が、明日から何をすべきか、具体的なアクションを提示します。
製造業の未来は、明るいです。しかし、それは自動的に訪れません。私たち一人ひとりが、意志を持って未来を作る必要があります。Epilogueでは、その道筋を示します。
引用文献・出典
1. Tesla Inc. (2024) 'Optimus Gen 2: Humanoid Robot Development Roadmap', Tesla AI Day
2. MIT CSAIL (2024) 'Rodney Brooks on Humanoid Robotics: Reality vs Hype', MIT Robotics
3. McKinsey & Company (2024) 'The Future of Manufacturing: 2030 Predictions', McKinsey Global Institute
4. Fraunhofer Institute (2024) 'Industry 4.0: Human-AI Collaboration Models', Fraunhofer IPA
5. Boston Consulting Group (2024) 'Mega Suppliers and SME Survival Strategies', BCG Manufacturing
6. Roland Berger (2024) 'Servitization Trends in Manufacturing Industry', Roland Berger Strategy
7. 経済産業省 (2024) 「2030年製造業ビジョン:地政学リスク対応」
8. 日本機械工業連合会 (2024) 「グローバルニッチトップ企業調査報告書」
9. Deloitte (2024) 'Regional Production Strategy in Age of Geopolitical Risk', Deloitte Insights
10. World Economic Forum (2024) 'The Future of Jobs Report 2030: Manufacturing Sector', WEF
キーワード
#2030年予測 、 #汎用人型ロボット 、 #Lights -Out_Factory、 #人間AI協働 、 #メガサプライヤー 、 #フィジカルAI 、 #AI 、 #IoT 、#サービス化、 #地政学リスク 、 #リージョナル生産 、 #日本の勝ち筋 、 #高品質多品種 、 #ものづくりDNA 、 #グローバルニッチトップ 、 #暗黙知形式知化 、 #人間とAIの共創 、 #製造業の未来 、
著者紹介
畠山 達彦(はたけやま たつひこ) DCTA Inc. 代表取締役 / 製造業・環境系コンサルタント
大手化学会社(三菱ケミカル)でプラスチック開発や工場設計・運営・管理業務を経て、現在は湘南・横浜を拠点に環境保護と製造業改善活動に取り組むコンサルタント。リサイクル、CO2削減、PFAS対策の分野で豊富な実績を持ち、脱炭素・カーボンニュートラルを目指す製造企業に対して、IoTやAI、デジタルツインを駆使したスマートファクトリーの構築を支援しています。活動は国内にとどまらず、東南アジア、中東、インド、欧州、米国へと広がり、持続可能な未来を共に築くための国際的な取り組みを展開。NewsPicks Expertとして「EXPERT AWARD 2024 ベストフラッシュ・オピニオン部門」を受賞。noteでは環境規制、PFAS、サイバーレジリエンス法、タイムマシン経営など多様なテーマで連載を執筆し、製造業の実務者に向けた実践的な情報を発信しています。
note: https://note.com/iceman_23
Website: https://www.dctainc.com/
連絡先:t_hatakeyama@dctainc.com

