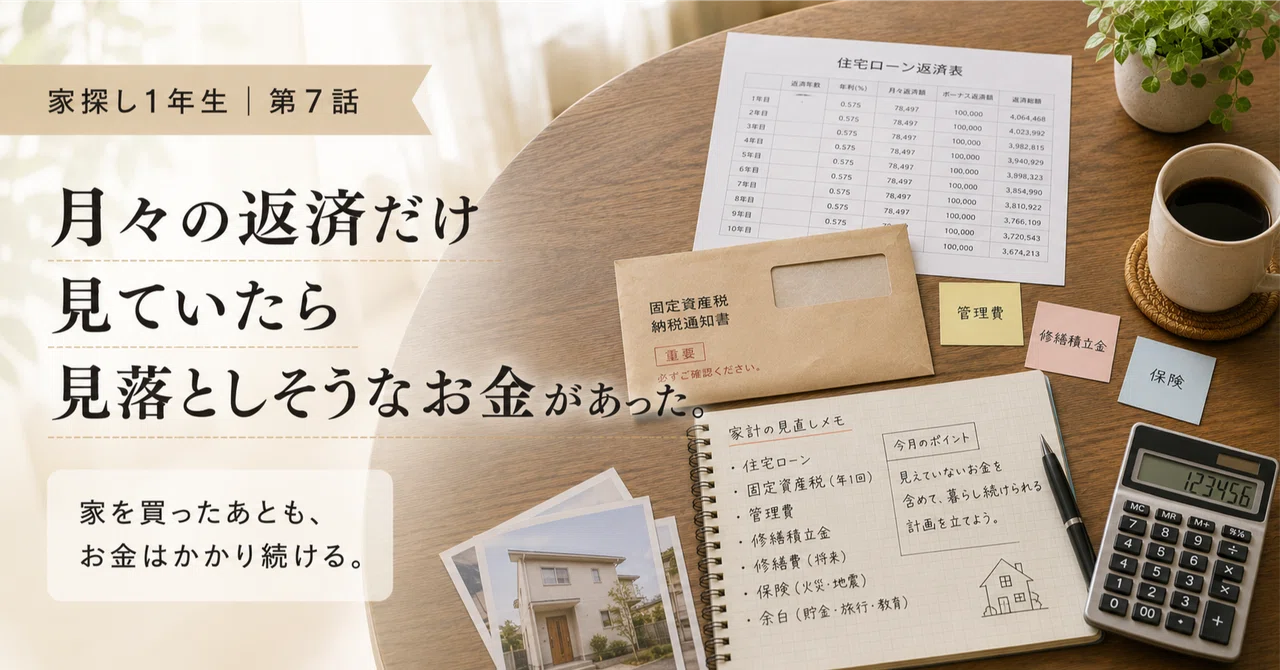
月々の返済だけ見ていたら、見落としそうなお金があった。

前回、住宅ローンの「借りられる額」と「返せる額」について考えました。
審査に通る金額なら、本当に安心して返していけるのか。
後悔事例を読んでいると、住宅ローンそのものよりも、
その後の暮らしの変化や、家計の余白がなくなることの方が怖いのかもしれないと思いました。
でも、そこからもう一つ気になったことがあります。
それは、家を買ったあとにかかるお金は、住宅ローンだけではないということです。
家を探していると、どうしても物件価格を見ます。
月々の住宅ローン返済額も見ます。
「この金額なら払えそうか」
「今の家賃と比べてどうか」
「ボーナス払いを入れればいけるのか」
そんなふうに考えてしまいます。
でも、家を持つということは、住宅ローンを返すことだけではないのかもしれません。
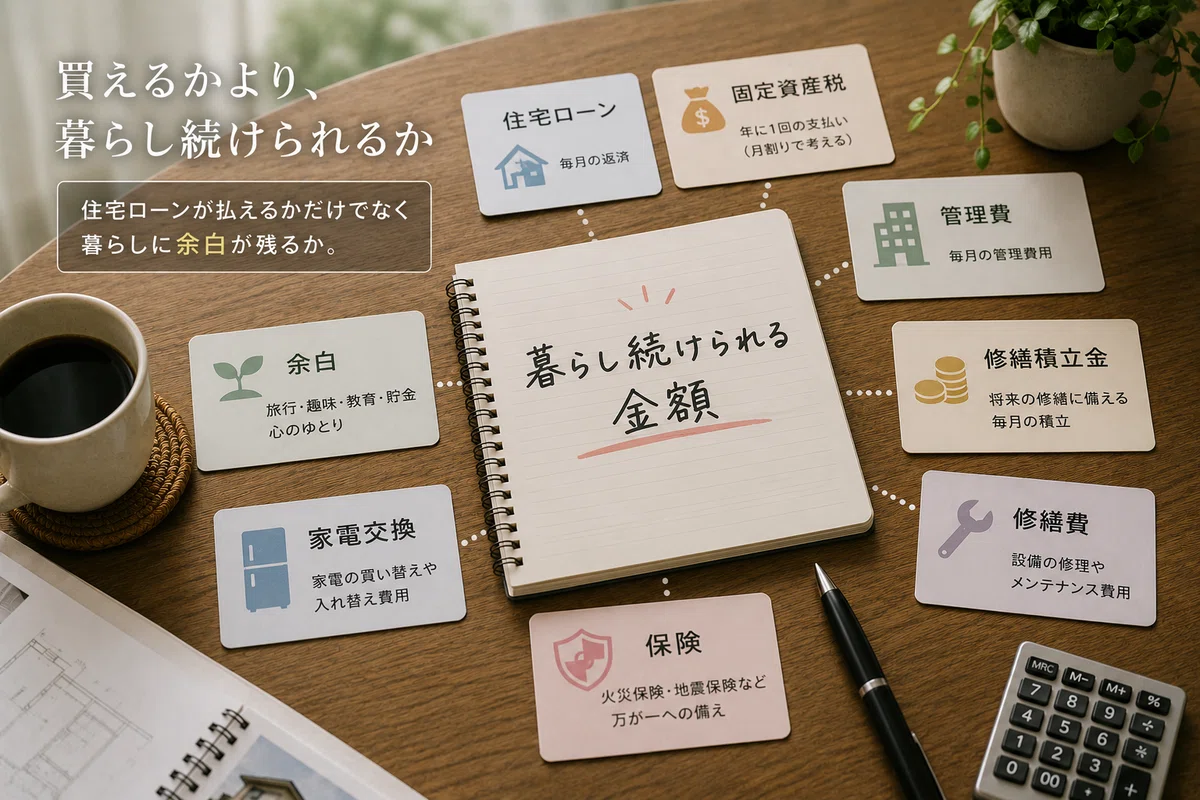
住宅ローン以外にも、
毎月かかるお金。
毎年かかるお金。
何年かに一度、大きくかかるお金。
そういうものがあるのだと思いました。
たとえば、
固定資産税。
管理費。
修繕積立金。
火災保険。
地震保険。
外壁や屋根の修繕。
給湯器やエアコンの交換。
ひとつひとつは、聞いたことがある言葉です。
でも、それを自分の家計の中に入れて考えられていたかというと、私はまだ全然できていなかった気がします。
今回は、住宅ローン以外のお金について、後悔事例や記事を読みながら考えてみました。
固定資産税は、毎年かかるからこそ見落としやすいのかもしれない
最初に読んだのは、Yahoo!知恵袋の「固定資産税が高くて家を買ったことを後悔した相談」でした。
相談内容を要約すると、こういう状況でした。
新築一戸建てを総額3,400万円弱で購入。
土地が890万円、外構や建物などが2,500万円ほど。
その後、固定資産税の調査が入り、減税後でも年間24万円程度になる見込みだと言われたそうです。
投稿では、その金額にショックを受けて、家を買ったことを後悔したと書かれていました。
ここを読んで、少し考えてしまいました。
家を探していると、月々の住宅ローン返済額は何度も確認すると思います。
月にいくら返すのか。
今の家賃と比べてどうか。
ボーナス払いを入れるのか。
金利が上がったらどうなるのか。
そこは、家を買う前にかなり気にするはずです。
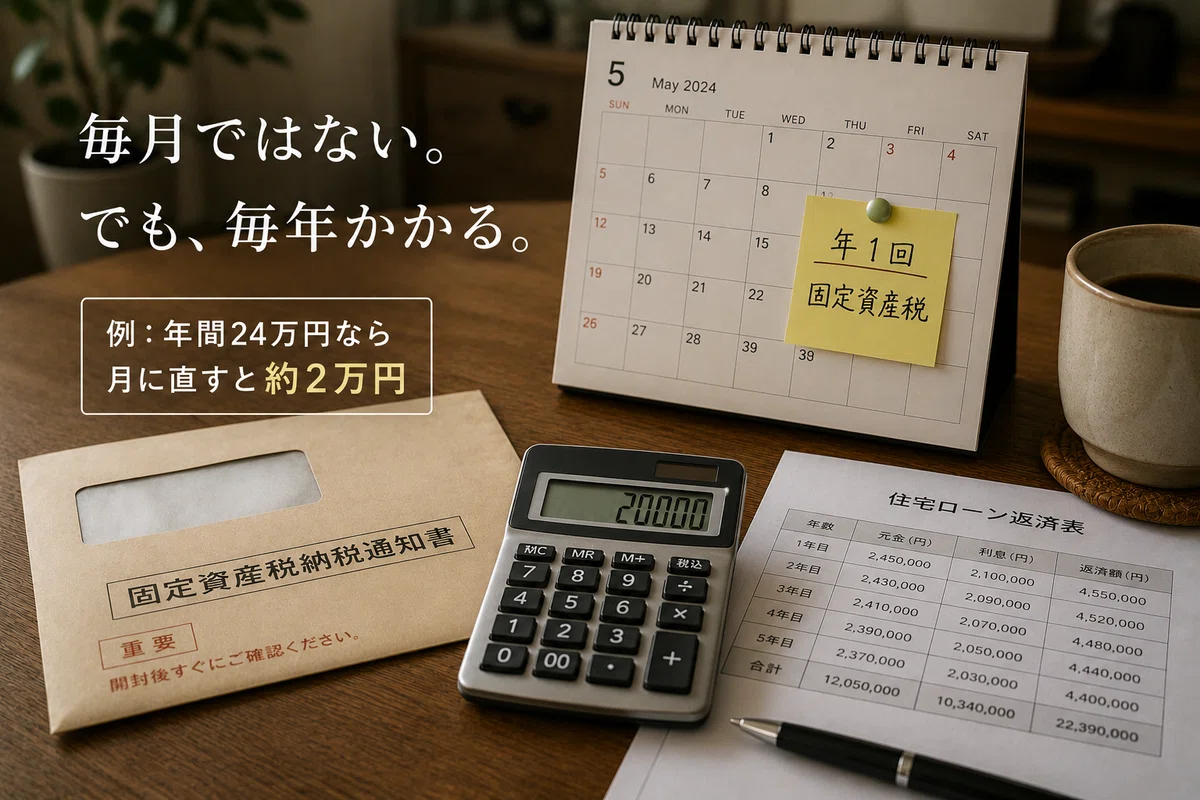
でも、固定資産税のように、毎月ではなく毎年かかるお金は、少し見えにくいのかもしれません。
毎月の引き落としではないから、家計の中で感覚的に薄くなる。
でも、年に一度まとまって来ると、かなり大きな支出になる。
年間24万円なら、月に直すと2万円です。
住宅ローンの返済が月10万円だとしても、固定資産税を月割りで考えれば、実際には住居費として月12万円に近い感覚になります。
もちろん、固定資産税の金額は地域や建物、土地の条件によって変わると思います。
この相談の税額が高いのか安いのかを、私が判断することはできません。
この金額が高いか安いかを決めたいわけではなく、買う前に「毎年かかるお金」として意識できていたかが気になりました。
物件価格と住宅ローン返済額だけを見て「大丈夫そう」と思っても、
その外側にある毎年の支出まで含めると、家計の見え方は変わるのかもしれません。
住宅ローン以外にも、住み続けるためのお金がある
住宅ローン以外のお金について調べていると、愛知の不動産屋さんの記事「家を買ったあとに毎月かかるお金は?住宅ローン以外の固定費を整理しよう」も読みました。
記事の要点を要約すると、こうです。
家を買ったあとにかかるお金として、固定資産税・都市計画税、マンションの管理費・修繕積立金、戸建ての修繕費、火災保険・地震保険、駐車場代、町内会費、インターネット費用などが挙げられていました。
また、家は買って終わりではなく、住み続けていくものだという考え方が書かれていました。
記事を読んで、改めて思いました。
住宅ローン以外にも、住み続けるためのお金はたくさんある。
しかも、それらは同じタイミングで出ていくわけではありません。
毎月かかるものもある。
毎年かかるものもある。
何年かに一度、大きく出ていくものもある。
私は家を探していると、どうしても「買えるか」に意識が向いてしまいます。
この物件価格なら手が届くか。
この月々返済なら払えるか。
今の収入で審査に通るか。
でも本当に大切なのは、買ったあとに暮らし続けられるかどうかなのかもしれません。
家を買うことと、家を持ち続けることは、少し違う。
買うときのお金だけではなく、住み続けるためのお金もある。
この視点は、今の私にはかなり大事だと思いました。
マンションは、ローン以外の毎月費用も続いていく
次に、マンションの管理費や修繕積立金についての声も読みました。
Yahoo!知恵袋の「新築マンションを買って後悔している人はいるかという相談」です。
2011年の投稿なので、今の制度や相場とそのまま同じとは言えないと思います。
それでも、「買ったあとにランニングコストが続く」という視点は、今読んでも考えさせられました。
回答内容を要約すると、こういうものでした。
10年目のマンションに住んでいて、管理費、修繕積立金、駐車場代などのランニングコストが高いと感じている。
特に修繕積立金については、新築時は低額でも、将来的に上がっていくと書かれていました。
また、修繕積立金は建物の外側や共用部分のためのお金であり、室内の水回りや家具家電などの費用は別に必要になるという内容でした。
ここを読んで、マンションの費用は、買った時点の金額だけでは見えないのだと思いました。
購入時点の修繕積立金が安く見えても、それがずっと同じとは限らない。
将来の大規模修繕に備えて、金額が上がることもある。
そして、修繕積立金でまかなうものと、自分で負担するものは違う。
ここも、私は少し見落としていました。
マンションなら修繕積立金があるから、修繕費はそれで大丈夫。
なんとなく、そんなふうに思っていたところがありました。
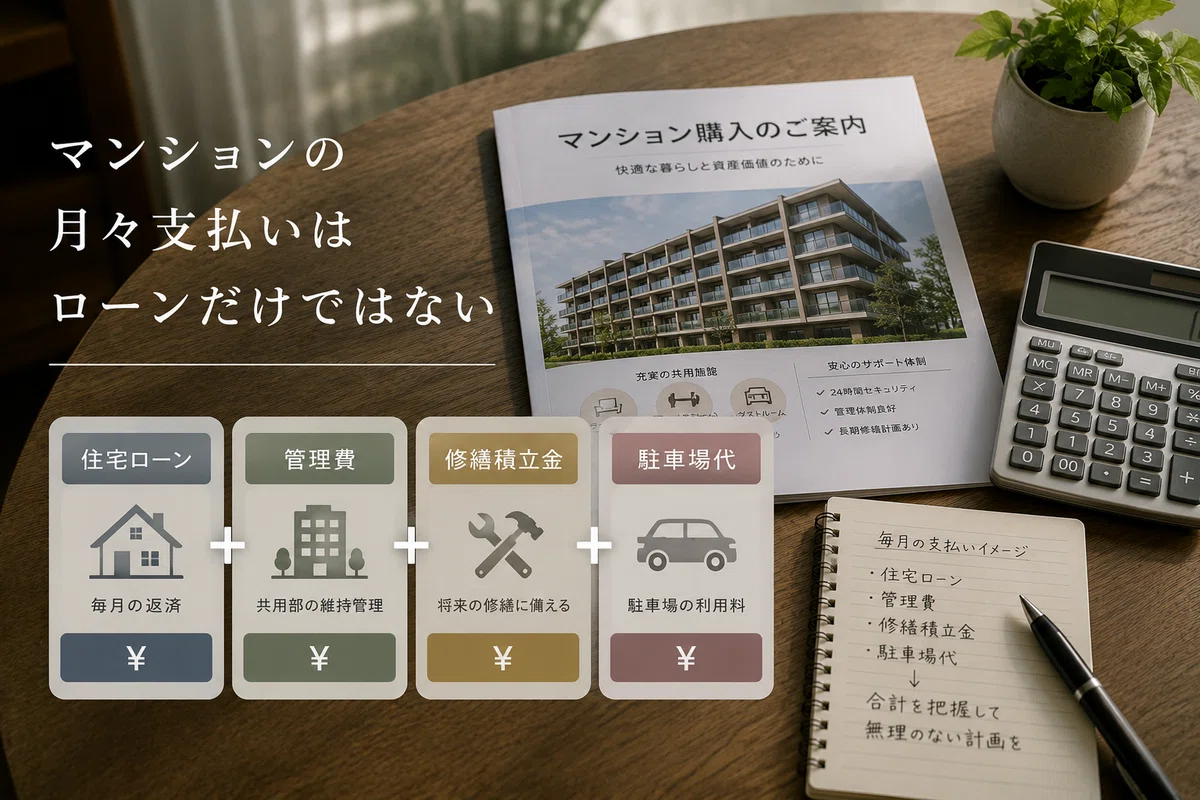
でも実際には、管理費や修繕積立金、駐車場代も毎月かかる。
さらに、室内の設備交換もいつか必要になる。
そう考えると、マンションを買うときも、「月々のローン返済額はいくらか」だけではなく、「住み続けるために、毎月いくら出ていくのか」を見ないといけないのかもしれません。
戸建ては、修繕費を自分で積み立てる必要があるのかもしれない
マンションには管理費や修繕積立金があります。
では、戸建てならその分お金がかからないのか。
そう思って調べていると、戸建てにも別の難しさがあることが分かってきました。
戸建ての場合、マンションのように修繕積立金を毎月払う仕組みは基本的にないと思います。
でも、それは修繕費がかからないという意味ではありません。
むしろ、自分で備えておく必要があるということなのかもしれません。
戸建ての修繕費については、Yahoo!不動産 / 教えて!住まいの先生の「中古住宅を購入して後悔している相談」も読みました。
相談内容を要約すると、こういう状況でした。
築26年、45坪、2階建ての中古住宅を980万円で購入。
その後、お風呂、キッチン、トイレ、洗面、照明、壁紙などのリフォームに約500万円を使ったそうです。
さらに今後、外壁張替えや屋根葺き替えが必要になるかもしれないと考えたとき、「新築購入と変わらないのでは」と感じていました。
ここを読んで、中古住宅の価格を見るときは、購入価格だけでは足りないのだと思いました。
中古住宅が悪いという話ではありません。
むしろ、希望のエリアで買いやすかったり、土地が広かったり、新築にはない良さもあると思います。
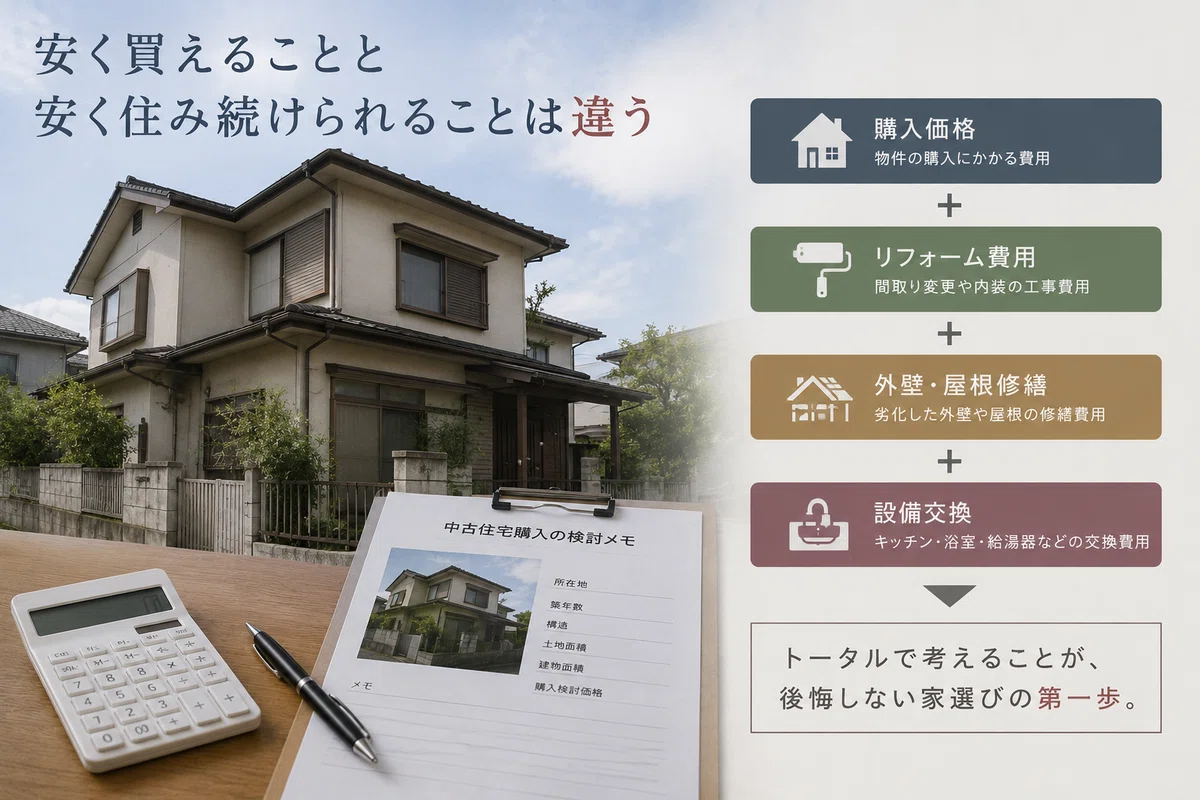
でも、安く買えたように見えても、住み続けるためにはリフォーム費用や修繕費がかかることがある。
特に外壁や屋根のような大きな修繕は、あとから家計に重くのしかかるかもしれません。
購入価格。
リフォーム費用。
これからの修繕費。
そこまで足して考えたときに、本当に安かったのか。
この視点は、かなり大事だと思いました。
家を買う前は、「この家はいくらで買えるか」を見ます。
でも中古住宅の場合は、それだけではなく、「この家にあと何年、どれくらいのお金をかけて住み続けるのか」まで考える必要があるのかもしれません。
安く買えることと、安く住み続けられることは違うのかもしれない
中古住宅についてさらに調べていると、SKIP HOUSEの「中古住宅 失敗事例まとめ|購入後に後悔しないためのチェックリスト付き」という記事も読みました。
記事の要点を要約すると、こうです。
中古住宅では、物件価格だけで予算を組んでしまい、リフォーム費用や修繕費、諸費用を見落としてしまうケースがあると書かれていました。
また、見た目がきれいでも、給湯器やエアコン、配管などの設備が古く、入居後に交換費用が重なることもあると整理されていました。
たしかに、内見で見るのは、どうしても目に見える部分です。
クロスがきれいか。
キッチンが新しいか。
床がきれいか。
水回りが清潔か。
でも、家の費用は見える部分だけでは決まらない。
配管。
電気設備。
給湯器。
外壁。
屋根。
断熱。
耐震。
こういう部分は、素人の私には簡単に分かりません。
それでも、住み始めてからお金がかかるのは、むしろこういう見えにくい部分なのかもしれません。
中古住宅を安く買えたとしても、住み始めるためのお金や、直すためのお金、住み続けるためのお金があとから出てくることがある。
そう考えると、「安く買えること」と、「安く住み続けられること」は、同じではないのかもしれません。
家を買うとは、持ち続けるお金も考えることなのかもしれない
今回、固定資産税や管理費、修繕積立金、中古住宅の修繕費について読んでみて、私は少し考え方が変わりました。
家を買うときに見るお金は、物件価格だけではない。
住宅ローンの月々返済額だけでもない。
固定資産税。
都市計画税。
管理費。
修繕積立金。
駐車場代。
火災保険。
地震保険。
戸建ての修繕費。
給湯器やエアコンの交換。
外壁や屋根のメンテナンス。
家具家電。
カーテン。
照明。
引っ越し費用。
町内会費やインターネット費用。
こうして並べると、家を買ったあとにかかるお金は本当にたくさんあります。
もちろん、すべてを完璧に予測することはできないと思います。
何年後に何が壊れるか。
修繕費がいくらになるか。
税金がどう変わるか。
保険料がどれくらい必要か。
すべてを正確に読むのは難しいです。
でも、少なくとも、「住宅ローンだけ見ていれば大丈夫」とは言えないのだと思いました。
家を買うとは、物件を手に入れることだけではない。
その家を維持していくことでもある。
その家で暮らし続けるためのお金を、毎月・毎年・何年かに一度、払い続けていくことでもある。
そう考えると、家探しで見るべきなのは、「買えるか」だけではなく、「暮らし続けられるか」なのかもしれません。
第6話では、借りられる額と返せる額は同じではないのかもしれないと思いました。
今回、第7話では、返せる額を考えるときにも、住宅ローンだけを見ていては足りないのかもしれないと思いました。
住宅ローンを返せるか。
固定資産税を払えるか。
管理費や修繕積立金を払えるか。
修繕費を少しずつ備えられるか。
それでも、生活に余白を残せるか。
ここまで考えて、やっと「暮らし続けられる金額」に近づくのかもしれません。
住宅ローンが払えるかだけでなく、その後の暮らしに余白が残るかも見たいと思いました。
まだ私自身、答えが出ているわけではありません。
でも、家を買う前に、この視点を知ることができたのはよかったと思っています。
家を探している方は、住宅ローン以外で「これは見落としていたかも」と思ったお金はありますか?
私もまだ調べながら考えている途中なので、もし気づいたことがあれば教えていただけると嬉しいです。
次回予告
次回は、家の中ではなく、家の外側について考えてみようと思います。
駅までの距離。
騒音。
日当たり。
周辺環境。
ハザードマップ。
買い物のしやすさ。
通勤や通学。
物件そのものは気に入っていたのに、住み始めてから周りの環境で後悔した人たちの話もあるようです。
家は、建物だけで成り立っているわけではない。
その周りの環境も含めて、毎日の暮らしになる。
次回は、そんな「家の外側」について、後悔事例を読んで考えてみようと思います。
最後まで読んでいただき、ありがとうございました。
今回読んだ記事・相談
◆固定資産税が高くて家を買ったことを後悔した相談
https://detail.chiebukuro.yahoo.co.jp/qa/question_detail/q14147108429
◆家を買ったあとに毎月かかるお金は?住宅ローン以外の固定費を整理しよう
https://note.com/lifeshift_aichi/n/n8f1b75479592
◆新築マンションを買って後悔している人はいるかという相談
https://detail.chiebukuro.yahoo.co.jp/qa/question_detail/q1067483580
◆中古住宅を購入して後悔している相談
https://question.realestate.yahoo.co.jp/knowledge/chiebukuro/detail/10244596985/
◆中古住宅 失敗事例まとめ|購入後に後悔しないためのチェックリスト付き
https://skiphouse.yuda-house.co.jp/buy-blog/846
