IFRSはなぜLIFOを禁止したのか(そして米国基準はなぜ残したのか)

IAS 2号 Vol.1 ― 現存する最古の基準を読む
IFRS 18号が2027年1月1日以後開始する事業年度から適用されると、IAS 1号は廃止されます。継続企業の要求事項はIAS 8号に移り、「IAS 1号」という番号は現行基準から消えます。
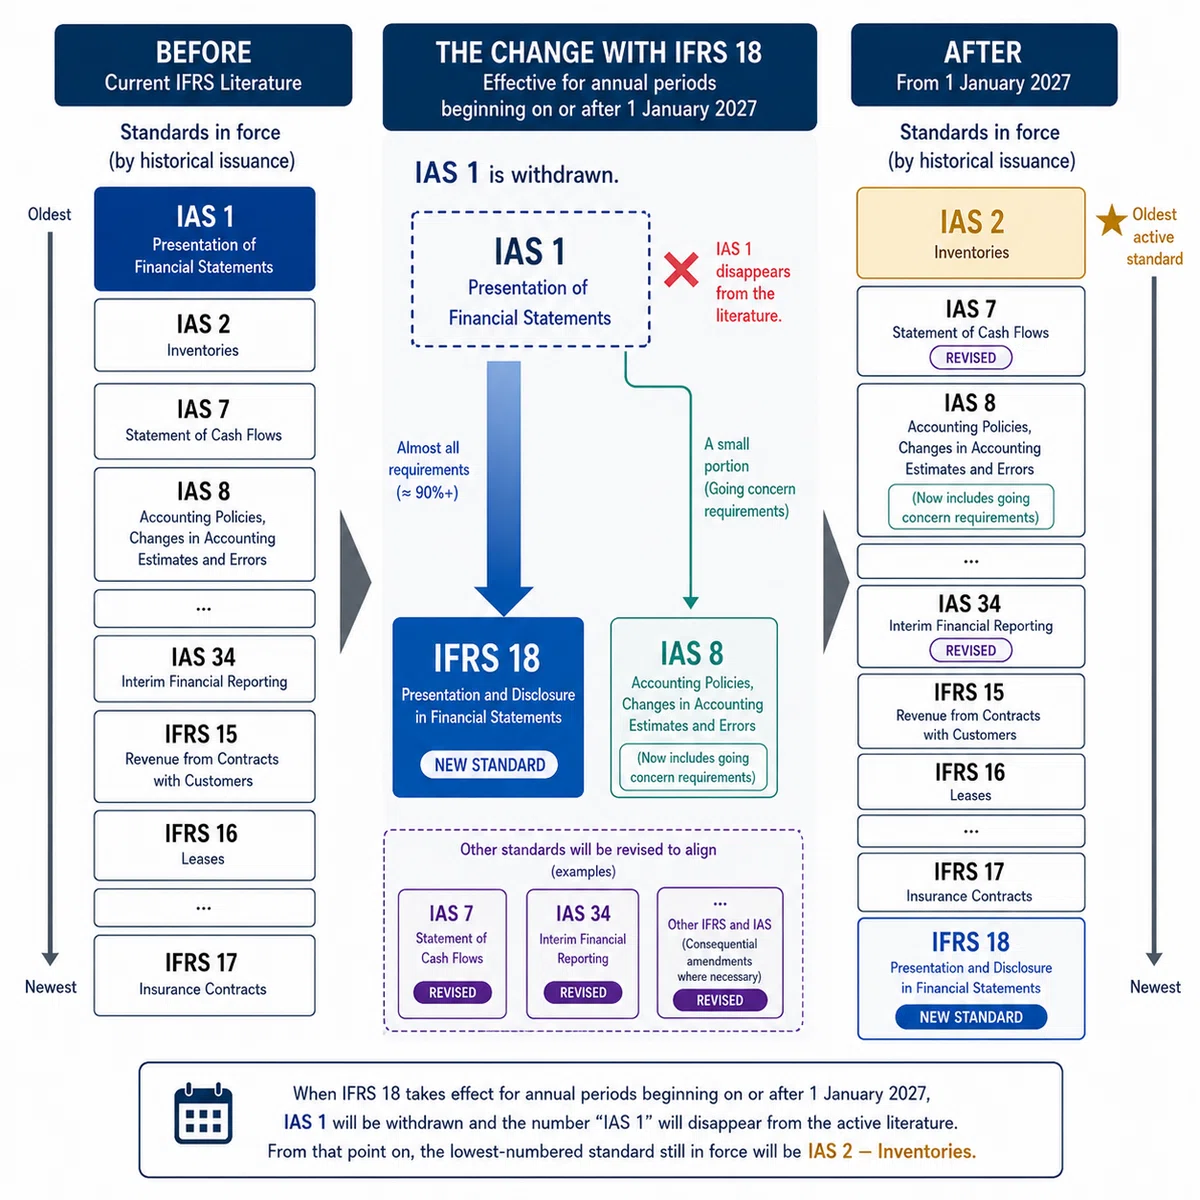
そのとき、現行のIFRSで最も番号の若い基準になるのがIAS 2号「棚卸資産」です。
IAS 2号が公表されたのは1975年。国際会計基準委員会(IASC)が最初期に出した基準のひとつです。2003年に大きな改訂を受けていますが、それでもIFRSという建築物の最古の地層であることは変わりません。
ここまで古い基準は、丁寧に読む価値があります。というのも、その形は単一の設計思想の産物ではないからです。歴史の産物なんですね。そしてIAS 2号の場合、その歴史の決定的な章を書いたのは、会計士ではなく税法でした。
Vol.1では、まず原価算定方式(cost formula)の仕組みから入ります。数字がどう動くのかを押さえたうえで、IAS 2号が現在の形にたどり着くまでを追う。行き着く先は、IFRSと米国基準の最も有名な相違、LIFOの取扱いです。
結論から言えば、これは測定理論の話ではありません。税制の影響です。
3つの方式を、まず定義する
原価算定方式が答えているのは、たったひとつの問いです。
「同じ商品を違う価格で仕入れたとき、売れた分の原価はいくらにして、残った分の原価はいくらにするのか」
先入先出法(FIFO) 先に仕入れたものから先に売れたとみなします。売上原価には古い原価が乗り、期末棚卸資産には新しい原価が残る。
ここで大事なのは「みなす」という言葉です。FIFOはあくまで原価の流れに関する仮定であって、倉庫のどの箱が物理的に出荷されたかを主張しているわけではありません。
加重平均法(Weighted Average) その時点で利用可能な在庫の平均原価で払い出します。期別に一度だけ計算するのが総平均、仕入のたびに計算し直すのが移動平均。ERPの導入時には具体的な計算方法よう議論になります。損益計算書にも貸借対照表にも、古い原価と新しい原価が混ざった数字が乗ります。
後入先出法(LIFO) 後に仕入れたものから先に売れたとみなします。売上原価には新しい原価が乗り、期末棚卸資産には古い原価が残る。
そして特徴的な結果として、在庫水準を維持し続ける限り、その古い原価は何十年も貸借対照表に居座ります。LIFOを採用した年の層(レイヤー)が、そのまま残り続けるわけです。
IAS 2号が現在認めているのは、前の2つ(と、代替性のない棚卸資産についての個別法)。3つ目の後入先出法(LIFO)は禁止されています。
なぜ禁止したのか。それを理解するには、まず数字が動くところを見る必要があります。
数字を並べてみる
価格が上昇している局面を想定します。
期首棚卸資産:100個 × @10
当期仕入:100個 × @14
当期売上:100個 × @20
利用可能な原価の合計は、200個で2,400。この2,400を、損益計算書と貸借対照表にどう配分するかが方式ごとに違います。
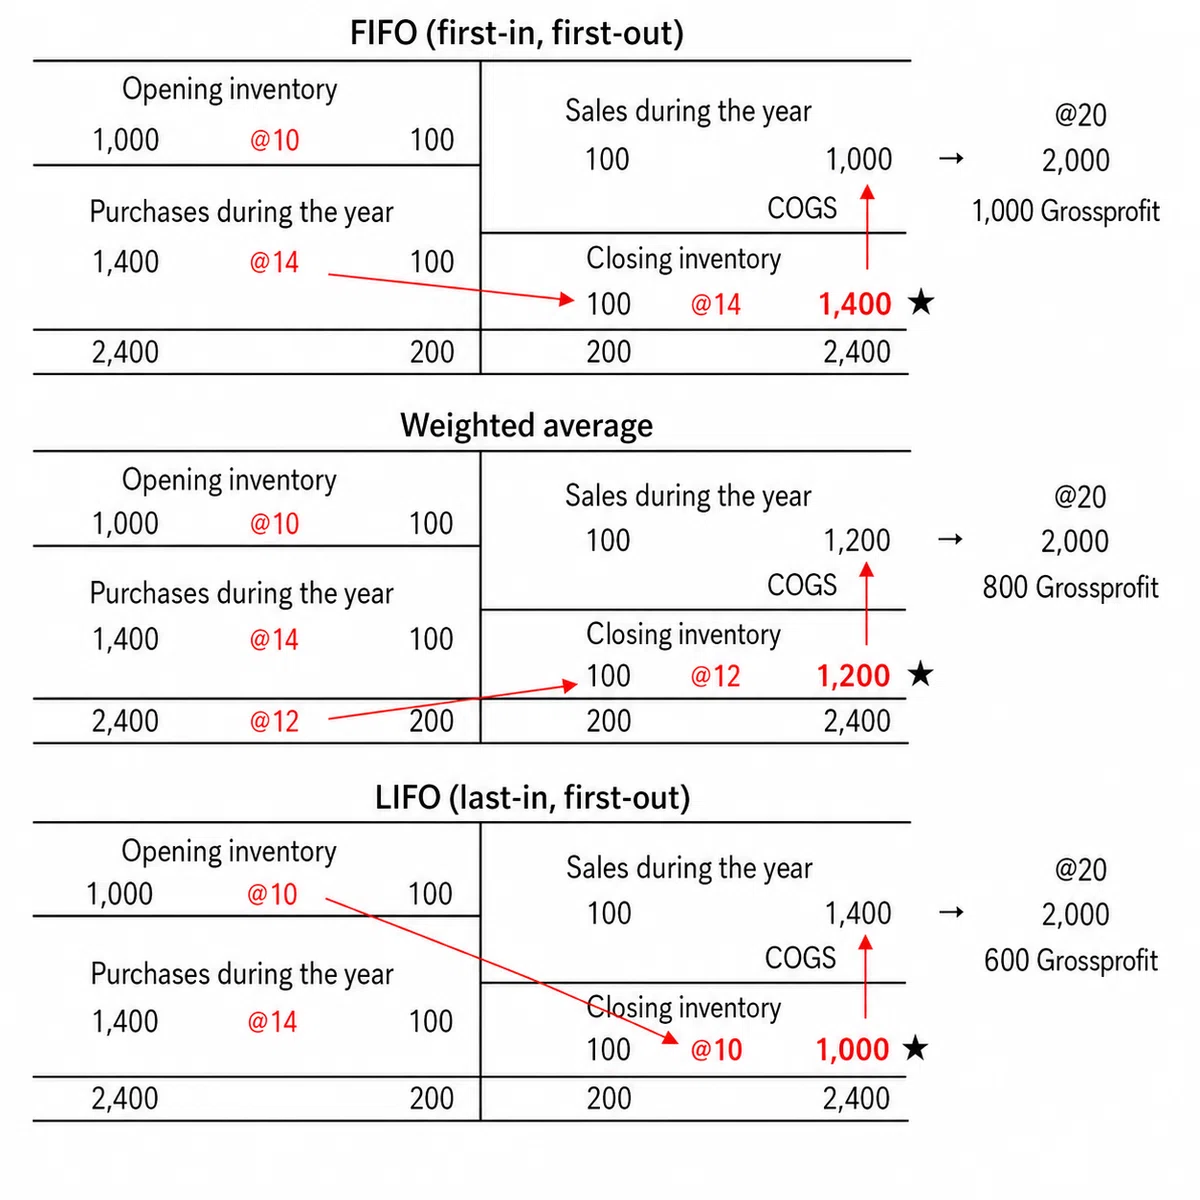
                    FIFO    加重平均    LIFO
期末棚卸資産        1,400    1,200     1,000
売上原価            1,000    1,200     1,400
売上総利益          1,000      800       600
税金(25%)            250      200       150
同じ事業、同じキャッシュフローです。真ん中にある2,400という原価の塊は、どの方式でも一切変わりません。方式が決めているのは、それがどちらに行くかだけ。
そして、その配分の結果を見ている相手に大きく2つの分類があります。
ひとつは投資家です。彼らは売上総利益を読みます。 もうひとつは課税当局です。彼らは利益の数値をベースに税額を計算します。
表の下2行は、同じひとつの選択を、2つの立場から見たものにすぎません。利益1,000を報告して250払うか、600を報告して150払うか。
つまり原価算定方式とは、計算テクニックではないんですね。自分の利益をどう見せたいかという意思決定です。会社を評価する人たちに対して、そして会社に課税する人たちに対して。
問題は、国によっては、この2者に同じ数字を見せなければならないという点にあります。
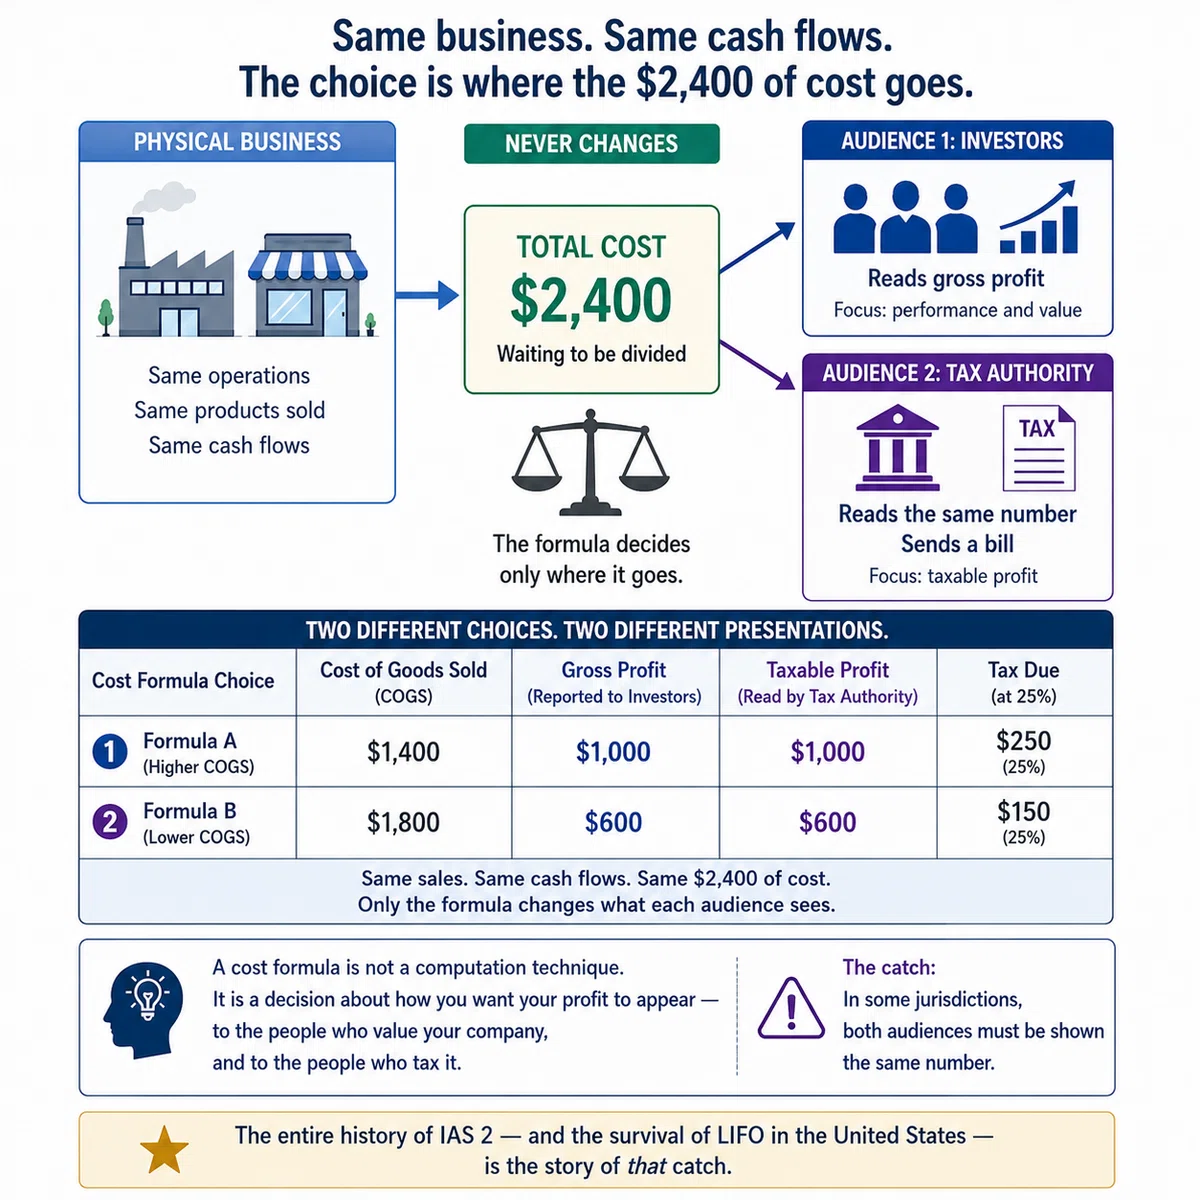
ここを覚えておいてください。IAS 2号の歴史も、米国でLIFOが生き残っている理由も、すべてこの一点から説明できます。
規模の話を、ひとつだけ
上の例は、1品目、2ロット、1回の売上です。実務の在庫はそうではありません。数万SKU、それぞれに年間数千回の入出庫、複数の工場・倉庫・評価領域にまたがっています。
このスケールになると、原価算定方式を「適用する」人間はいません。システムがやります。
これは選択の意味そのものを変えます。FIFOにするか加重平均にするかは、期末に経理担当者が適用する会計方針の宣言まで待つものではありません。ERPの在庫評価ロジックにおける設定判断であり、導入時に一度決められ、あとはすべての在庫移動に対して自動的に実行され続けます。
入庫のたびに再計算される移動平均、順番に消費されていくFIFO品目コード、差異勘定を伴う標準原価。IAS 2号第25項が現実世界で存在している姿は、これらです。
テキストベースの学習だとイメージが逆になりがちです。期末に原価が決まって、売上原価が決まる。テキストベースではそう見えますが、期末に調整されるのは期中に処理しきれなかった差額の処理。
実態としては、取引の都度、ないし、日単位で計算を終わらせておかないと、日々の取引から発生する原価や利益が見えない、ということになってしまいます。
なので、原価算定方式は、取引データに対して事後的に適用されるものではありません。取引データを生成するルールそのものです。財務諸表を作る段階では、その選択はすでに何百万回も実行され終わっています。
3つの年:1975年、1993年、2003年
1975年の当初のIAS 2号は、FIFOも加重平均もLIFOも、等しく認めていました。
これは妥協ではなく、方法論です。1970年代のIASCは、主要法域で実際に使われている処理を目録化し、それらを収容できる幅で基準を書いていました。この作り方の基準が答えているのは、「企業は何をしているか」であって、「その数字は何を意味すべきか」ではありません。
1993年の改訂(比較可能性プロジェクト)で、LIFOは「認められる代替処理」に格下げされます。基準が容認はするが推奨はしない扱い。当時から誰もが、これは過渡的な地位だと理解していました。
2003年の改訂(EUの2005年強制適用を控えた改善プロジェクト)で、LIFOは全面禁止されます。結論の根拠(Basis for Conclusions)が挙げる理由は明快です。LIFOは実際の財の流れを反映することが稀であり、価格変動局面では、直近の原価水準と無関係な金額を貸借対照表に残してしまう。上の例で言えば、あの取り残された1,000がまさにそれです。
目録から、序列へ、そしてルールへ。3つの年、ひとつの方向。
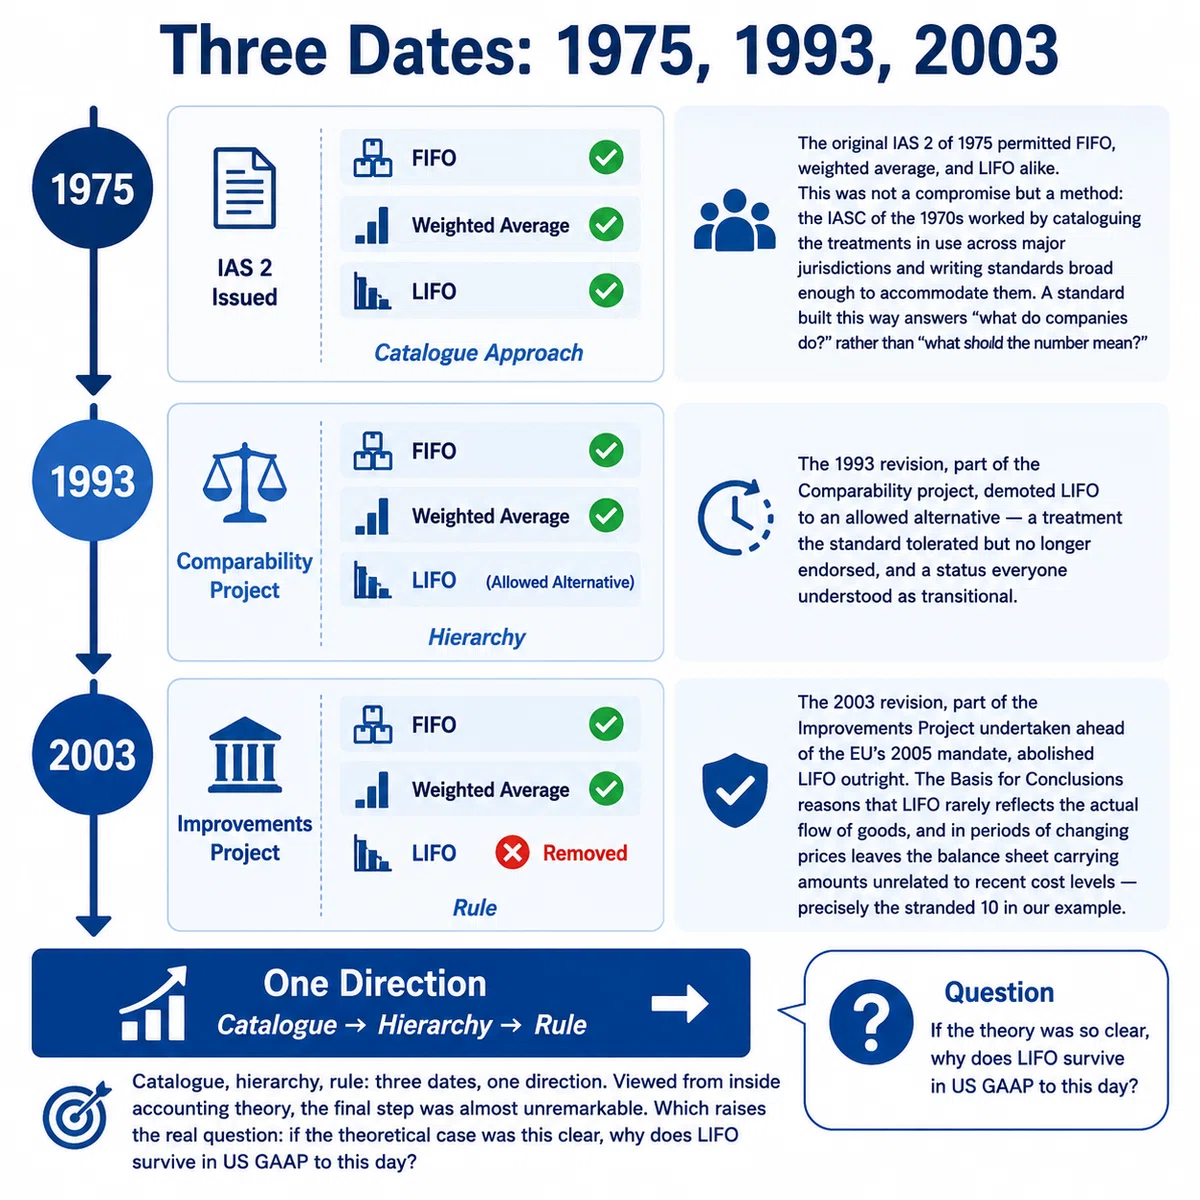
会計理論の内側から見れば、最後の一歩はほとんど当然の帰結でした。だからこそ本当の問いが立ちます。理論的な決着がここまで明快なら、なぜLIFOは米国基準で今も生き残っているのか。
答えは税法にある
米国でLIFOが存続している理由は、ひとつの柱で支えられています。内国歳入法典(Internal Revenue Code)のLIFO適合性要件(LIFO conformity rule)です。
税務上LIFOを選択した企業は、財務報告でもLIFOを使わなければならない。
上の例で言えば、繰り延べられた100の税金は、投資家に売上総利益600を見せることを受け入れた企業だけが手にできます。米国企業は、税務上のメリットを取りながらFIFOベースの利益を開示する、ということができません。
だからIASBがLIFOを禁止したとき、それは米国企業に会計方針の変更を求めたのではなく、税務ポジションの放棄を求めたことになります。
これは会計基準設定主体が勝てる議論ではありません。FASBが、メンバーが測定理論についてどう考えていたかにかかわらず、コンバージェンスできる立場になかった理由がここにあります。
IAS 2号とASC 330の相違は、しばしば棚卸資産会計をめぐる見解の対立として説明されます。より正確には、税法という条文が道を塞いでいる場所です。
税法が会計基準を規定する、3つの型
このメカニズムが見えてくると、あちこちで同じ構造に気づくようになります。ただし、そのメカニズムの働き方は法域によって違います。ここは正確に押さえておく価値があります。(下記の3つの分類名は独自のネーミングなので、専門用語ではございません)
そしてLIFO自体が、きれいな自然実験になっています。LIFOは米国以外の税法にも存在するからです。
① 剛結合型 米国です。適合性要件によって、この項目に限って税務と財務報告が溶接されています。結合の向きは税務→会計。税務上の取扱いを維持するには、財務諸表でも同じにしなければならない。会計基準は動く自由を失います。
② 依存型 確定決算主義のように、課税所得が法定の財務諸表から計算される法域。結合の向きが逆になります。会計基準は変えられるが、変更はすべて税務上の帰結に流れ込む。だから作成者も、しばしば基準設定主体自身も、慎重に動きます。
結果は禁止ではなく、摩擦です。改革が遅れて到着し、例外が残り、経過措置が長引く。
③ 二層型 ドイツとイタリアが第三の形を見せてくれます。両国とも国内の個別財務諸表でLIFOを認め、税務計算でも受け入れています。それでいて、IFRSの禁止と何の衝突も起こしていません。
理由は単純で、連結IFRS報告と、個別法定決算+税務報告が、別の層だからです。ドイツの企業グループは、HGBベースの個別財務諸表と税務申告でLIFOを使いながら、連結IFRS財務諸表では加重平均を使えます。税務上のポジションとIFRS上のポジションが同じ数字である必要がないので、そもそも衝突しません。
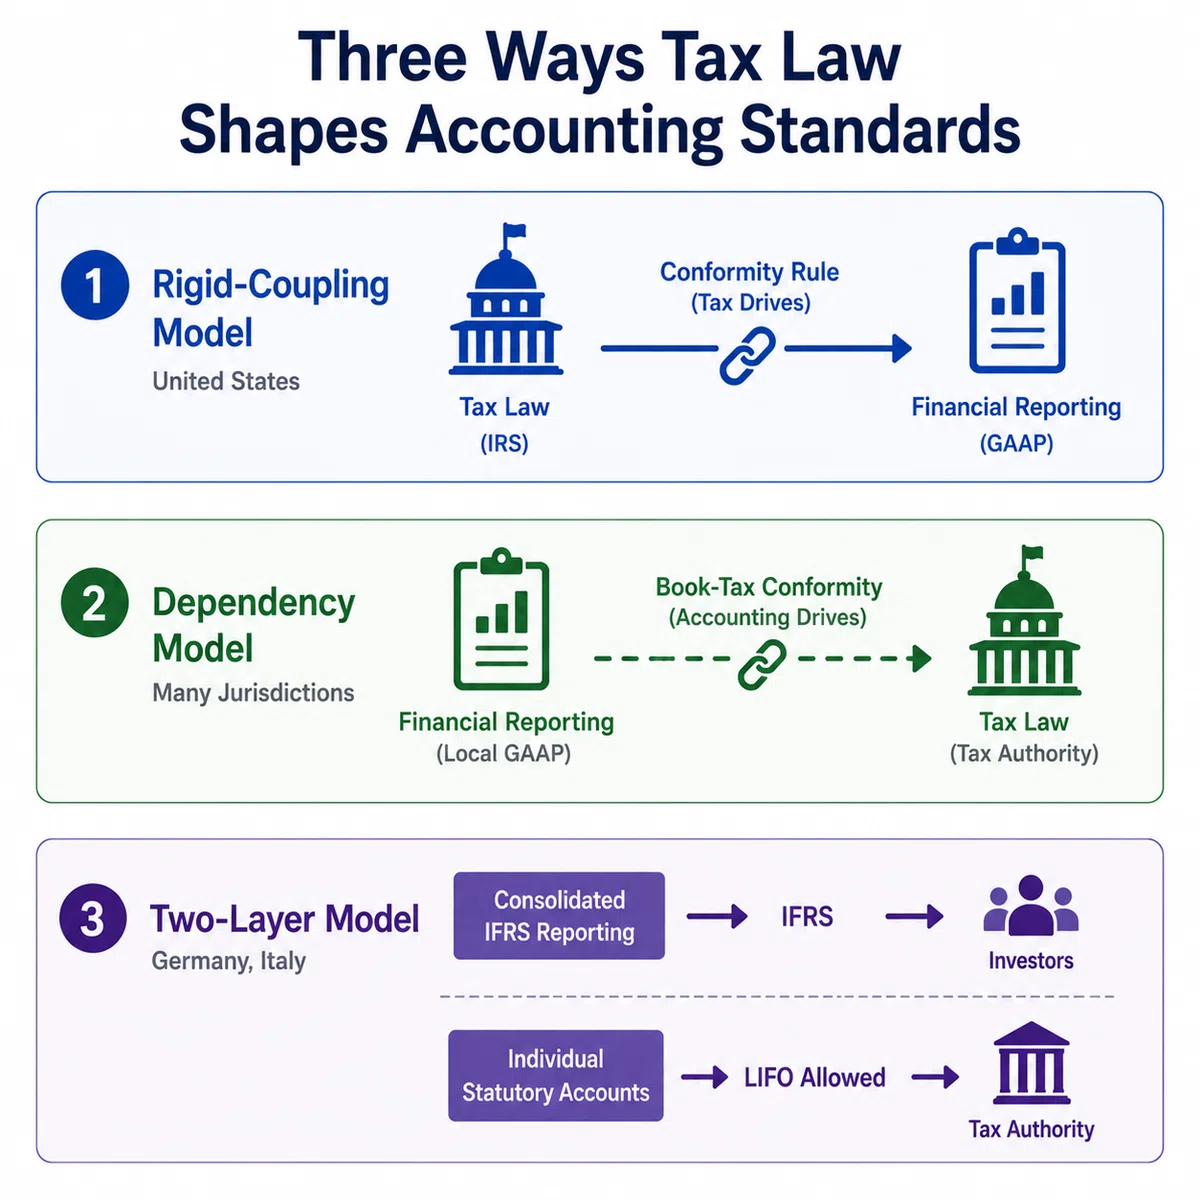
米国がIASBについていけなかったのは、その税務と会計の結合が剛かつ項目固有だったから。二層型の法域が難なくついていけたのは、結合が連結の境界で切断されているから。
これは一般的な読み方としても使えると思っています。2つの会計フレームワークが分岐していて、何十年ものコンバージェンス努力にもかかわらずその分岐が閉じない場合、どちらかの背後に立っている税法の条文が関連している可能性が高い。
日本向けに補足
日本では税法・会計とも後入先出法は廃止済みです。(税法と会計の関係は真ん中の従属型)
会計面では、2008年9月改正の企業会計基準第9号「棚卸資産の評価に関する会計基準」でLIFOが削除され、2010年4月1日以後開始事業年度から適用。IFRSとのコンバージェンス(東京合意)の流れの中で、IAS 2の2003年改訂に日本が5年遅れで追随した形です。
税務面も同じタイミングで整合が取られ、法人税法施行令の法定評価方法からLIFOが除かれました(2009年度税制改正、経過措置あり)。つまり会計基準改正と税制改正がセットで動いた。
結論
IFRSの歴史としては、1975年に目録を生み、1993年に序列を生み、2003年はルールを生みました。
基準が変わったのは、棚卸資産が変わったからではありません。基準を書いている組織が変わったからです。コンセンサスを記録する委員会から、測定哲学を主張するボードへ。しかも、ひとつの大陸の資本市場がその結果に依存しようとしているタイミングで。
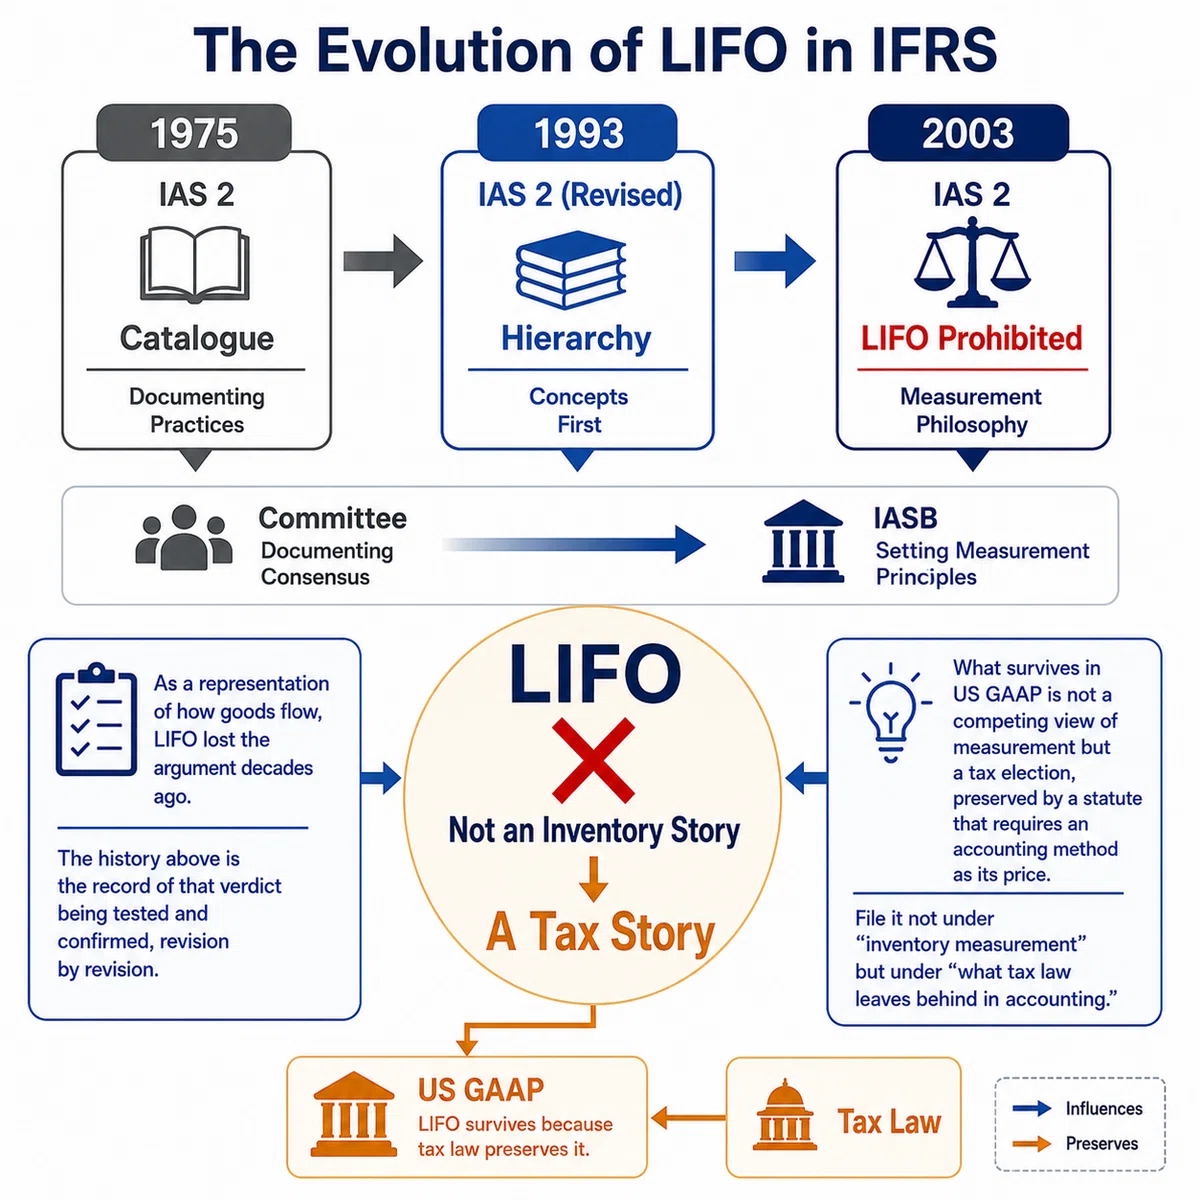
LIFOは今も、IFRSと米国基準の有名な棚卸資産の相違として教えられ、暗記されています。歴史を追ったあとなら、その説明の何が引っかかるのかを名指しできます。
これは取引実体の表現のための相違ではありません。
財の流れの表現としてのLIFOは、何十年も前に議論に敗れています。上でたどった歴史は、その判決が改訂のたびに検証され、確認されてきた記録にすぎません。
米国基準に残っているのは、対抗する測定観ではなく、税務上の選択です。会計方法をその代償として要求する条文によって保存された選択なのです。
Vol.2では、歴史から構造へ移ります。IAS 2号が自分自身をどう組み立てているのか。なぜ測定が基準のほぼ全体を占めるのに、認識はたった一段落なのか。そして、紙の上ではあれほど整然として見える正味実現可能価額(Net Realisable Value)のルールが、現場とERPで実際にはどう運用されているのか。
練習問題
本記事に基づく練習問題をIFRS-OneQでご用意しています。読んだ内容を、一問ずつ確実に定着させましょう。
👉 IFRS-OneQで理解度をテストする!(毎日、今日の一問を無料でテストできます)
※本記事は教育目的のみを意図しており、公表日時点における関連IFRS基準に関する筆者の解釈を反映したものです。会計、法律、税務に関する助言を提供するものではありません。具体的な状況への適用にあたっては、IFRSの原文をご参照のうえ、資格を有する専門家にご相談ください。
