IFRS13号:公正価値会計はなぜ開示地獄になったのか

公正価値、レベル3、開示負担。IFRS13号の完全ガイド
「公正価値」という言葉は財務諸表のいたるところに登場します。金融商品、不動産、のれん、デリバティブ。しかし、それが何を意味し、どう測定し、何を開示しなければならないかを体系的に説明している資料は少ないです。
IFRS13号は、IFRSの様々な基準に登場する「公正価値」の意味を一括で定義する基準です。2013年に発効し、現在ではIFRSフレームワーク全体の中でも最も開示負荷の高い基準のひとつとなっています。本稿では、歴史的背景・基準の構造・実務という3つの観点からこの基準を解説します。
1. IFRS13号が存在する理由——「完璧より開示」の原点
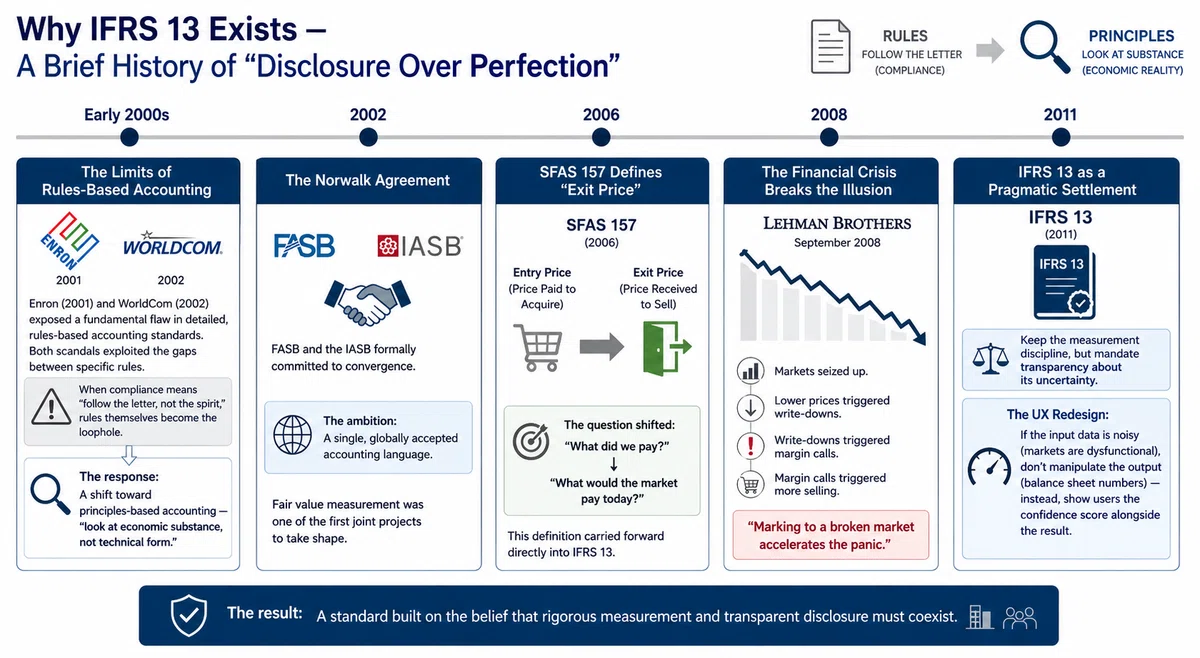
2000年代初頭:ルールベース会計の限界
エンロン(2001年)とワールドコム(2002年)は、細則主義的な会計基準の根本的な欠陥を露わにしました。どちらのスキャンダルも、個々のルールの「隙間」を突いたものでした。導かれた結論は明快です。「コンプライアンスが『文字通りに従うこと』を意味するとき、ルールそのものが抜け穴になる」
この反省から、原則主義会計への転換が始まりました。「技術的な形式ではなく、経済的実質を見よ」という考え方です。
2002年:ノーウォーク合意
FASBとIASBはコンバージェンスを正式に誓約しました。その野心は、世界共通の会計言語をひとつ作ることでした。公正価値測定は、最初の共同プロジェクトのひとつとして形を成していきます。
2006年:SFAS 157が「出口価格」を定義する
米国はSFAS 157を公表し、重要な概念的選択を確立しました。公正価値とは、資産の取得に支払われた価格(入口価格)ではなく、売却によって受け取られる価格(出口価格)として定義される、というものです。問いは「いくら払ったか?」から「今日、市場はいくら払うか?」へと転換しました。
この定義はそのままIFRS13号に引き継がれています。
2008年:金融危機が幻想を打ち砕く
制定された直後、リーマン・ブラザーズの崩壊が時価評価会計の暗部を露わにしました。市場が機能を失ったとき、公正価値測定は損失を増幅させました。価格下落が評価減を引き起こし、評価減が追証を呼び、追証がさらなる売りを招いたのです。批判は率直でした。「壊れた市場への時価評価が、パニックを加速させる」
2011年:現実的な妥協としてのIFRS13号
出口価格の原則を放棄するのではなく、IASBは別の判断を下しました。測定の規律は維持しつつ、その不確実性についての透明性を義務付ける、というものです。
入力データにノイズがある(市場が機能不全に陥っている)とき、アウトプット(貸借対照表の数値)を操作するのではなく、結果とともに「信頼スコア」をユーザーに示せ、という方針です。
結果として生まれたのは、「厳格な測定と透明な開示は共存しなければならない」という信念に基づく基準です。
2. 基準以前:定義が分散していた問題
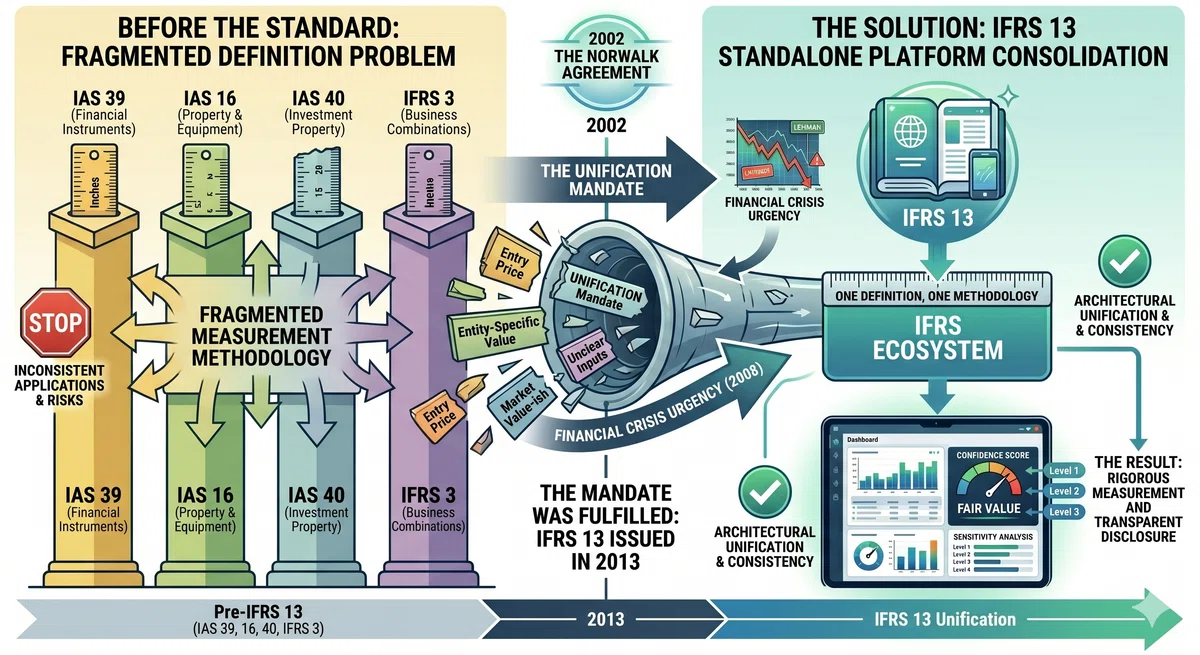
IFRS13号が存在する理由には、金融危機に先立つ、あまり語られない第二の理由があります。
2013年以前、「公正価値」は単一・統一された概念ではありませんでした。IAS 39(金融商品)、IAS 16(有形固定資産)、IAS 40(投資不動産)、IFRS 3(企業結合)と、複数の基準がそれぞれ独自に——そして一貫性なく——定義していたのです。異なる基準をまたいで作業する実務担当者は、単位の異なる複数のものさしを使っていたようなものでした。
IFRS13号は、ある意味で「プラットフォームの統合」をしました。散在する基準固有に存在していた公正価値の定義を、ひとつの権威ある情報源に集約したのです。
だからこそIAS 39やIAS 40の改訂として埋め込まれるのではなく、独立した基準番号を持つ形で存在します。
ひとつの定義、ひとつの測定方法論、IFRSエコシステム全体に一貫して適用されることを目指して規定されたのです。
3. IFRS13号の適用範囲——対象と対象外
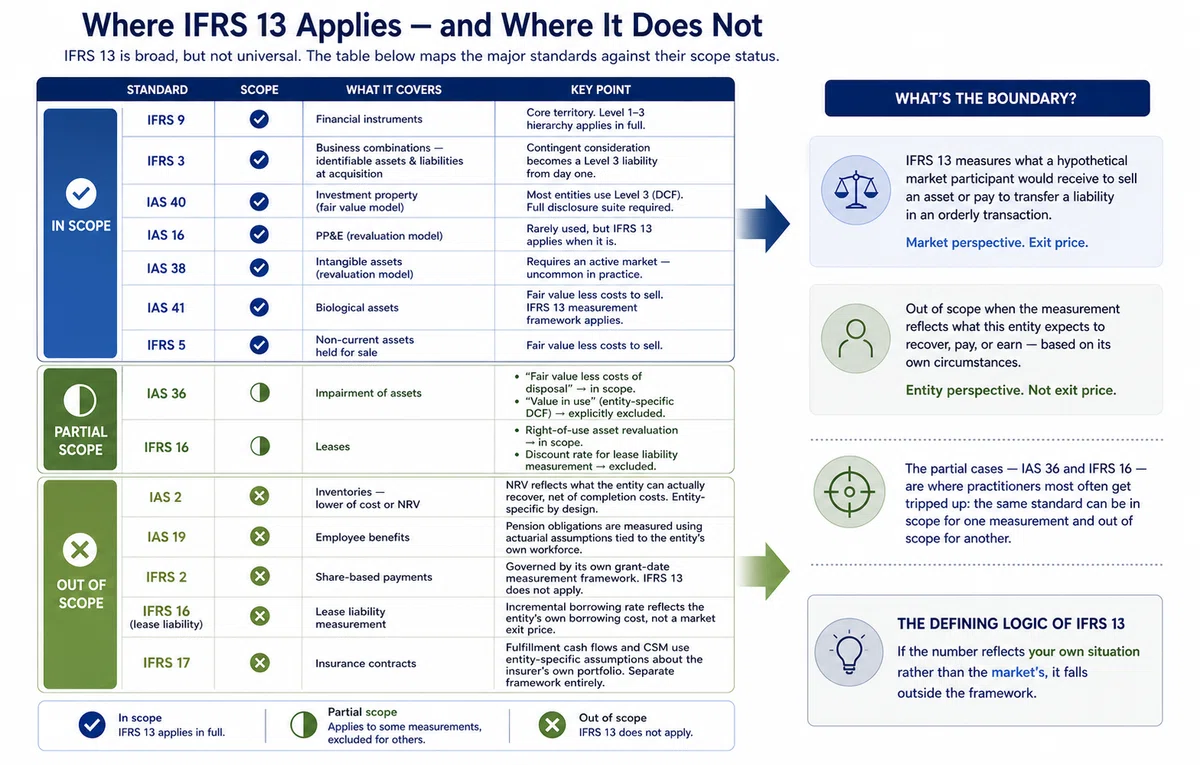
IFRS13号は広範ですが、全ての測定を公正価値で行うわけではありません。以下の表に主要基準とそのスコープ状況を整理します。
【対象内】
IFRS 9(金融商品):核心領域。レベル1〜3ヒエラルキーが完全適用されます。
IFRS 3(企業結合):取得時の識別可能資産・負債が対象。条件付対価は初日からレベル3負債となります。
IAS 40(投資不動産・公正価値モデル):ほとんどの企業がレベル3(DCF)を使用。完全な開示スイートが必要です。
IAS 16(有形固定資産・再評価モデル):使用頻度は低いですが、使用する場合はIFRS13号が適用されます。
IAS 38(無形資産・再評価モデル):活発な市場が必要——実務では稀です。
IAS 41(生物資産):売却コスト控除後公正価値。IFRS13号の測定フレームワークが適用されます。
IFRS 5(売却目的保有の非流動資産):売却コスト控除後公正価値。
【限定適用】
IAS 36(資産の減損):「処分コスト控除後公正価値」は対象内ですが、「使用価値」(企業固有DCF)は明示的に除外されています。
IFRS 16(リース):使用権資産の再評価は対象内ですが、リース負債測定のための割引率は除外されています。
【対象外】
IAS 2(棚卸資産):NRVは完成・販売コスト控除後に企業が実際に回収できる金額を反映するもので、設計上、企業固有の測定です。
IAS 19(従業員給付):年金債務は企業固有の労働力に関連した保険数理上の仮定を使用して測定されます。
IFRS 2(株式報酬):独自の付与日測定フレームワークによって規定されており、IFRS13号は適用されません。
IFRS 16(リース負債):追加借入利子率は市場の出口価格ではなく、企業自身の借入コストを反映します。
IFRS 17(保険契約):履行キャッシュ・フローとCSMは保険会社自身のポートフォリオに関する企業固有の仮定を使用する、完全に別のフレームワークです。
対象外の項目を通して見ると、パターンは一貫しています。
除外された測定はすべて、仮想的な市場参加者が要求するものではなく、この企業が回収・支払・稼得すると見込む金額に基づく企業固有の仮定で構築されています。
この境界こそがIFRS13号の定義的な論理です。数値が市場ではなく自社の状況を反映するならば、それはこのフレームワーク外という整理になります。
4. IFRS13号の構造——3層アーキテクチャ
まずは、IFRS13号の骨格を整理すると以下の3層になります。
① 概念(第1〜60項):「公正価値」が何を意味するかについて合意する
② 技法(第61〜90項):どう測定するか
③ 報告(第91〜99項):何を開示しなければならないか
この構成では、「報告」がわずか9項と小さく見えます。しかし実際には、準備作業の大部分は第91〜99項に集中します。この非対称性こそがIFRS13号の定義的な特徴です。
5. ① 概念(第1〜60項)——基本ルールの確立
コアとなる定義:出口価格(第9項、第24項)
公正価値は次のように定義されます。
測定日において、市場参加者間の秩序ある取引において、資産を売却することにより受け取る価格、または負債を移転するために支払う価格。
重要なのは「受け取る」という言葉です。「支払う」でも「帳簿価額」でもありません。公正価値は将来志向で市場指向——当初の取引から切り離されています。
誰が、どこで売るのか?(第15〜26項)
測定には、主要市場——当該資産の取引量が最大の市場——の特定が必要です。存在しない場合は、最も有利な市場(最高の純収益)が代わりに使用されます。
重要なのは、測定は報告企業の視点ではなく、仮想的な市場参加者の視点を反映しなければならないことです。企業固有の優位性——優先的なサプライヤー関係、独自の販売網——は計算から除外されます。
非金融資産:現在の用途ではなく、潜在価値を評価する(第27〜33項)
非金融資産については、IFRS13号は最高最善利用の概念を導入します。ある土地が現在倉庫として使用されていても、市場参加者がそれを住宅開発地としてより高く評価するならば——そしてその代替利用が物理的に可能で、法的に許可され、財務的に実行可能であれば——公正価値はその高い利用を反映すべきです。
「今、何に使っているか?」は無関係です。「何がその価値を最大化するか?」が重要なのです。これが実務における不動産評価論争のほとんどの源泉です。
負債:信用の悪化が利益を生む(第42〜44項)
負債の公正価値は不履行リスク——企業自身の信用リスク——を反映しなければなりません。企業の信用力が悪化すれば、負債の公正価値は下落します。負債の下落は利益を生みます。
この逆説的な結果として、信用状況が悪化するほど、負債に関してより多くの会計上の利益を報告することになります。専門家でない人に説明するのが最も難しい概念のひとつです。
6. ② 技法(第61〜90項)——3つのアプローチ、3つのレベル
3つの評価アプローチ(第61〜66項)
評価アプローチは3つあります。
マーケット・アプローチ:類似取引・資産を参照する方法。上場株式や流動性の高い債券に用いられます。
インカム・アプローチ:将来キャッシュ・フローを現在価値に割り引く方法。非上場株式や投資不動産に用いられます。
コスト・アプローチ:現在の再調達原価を見積もる方法。特殊設備や無形資産に用いられます。
複数のアプローチを同時に適用して結果を相互検証することは、可能であるだけでなく、推奨されます。
インプットの質(第67〜71項)
アプローチにかかわらず、使用するインプットは明確な階層に従わなければなりません。観察可能なインプット(市場参加者が入手可能なデータ)を最大化し、観察不能なインプット(内部仮定)を最小化します。楽観的な内部予測に基づく技術的に健全なモデルは、IFRS13号を満たしません。
公正価値ヒエラルキー(第72〜90項)
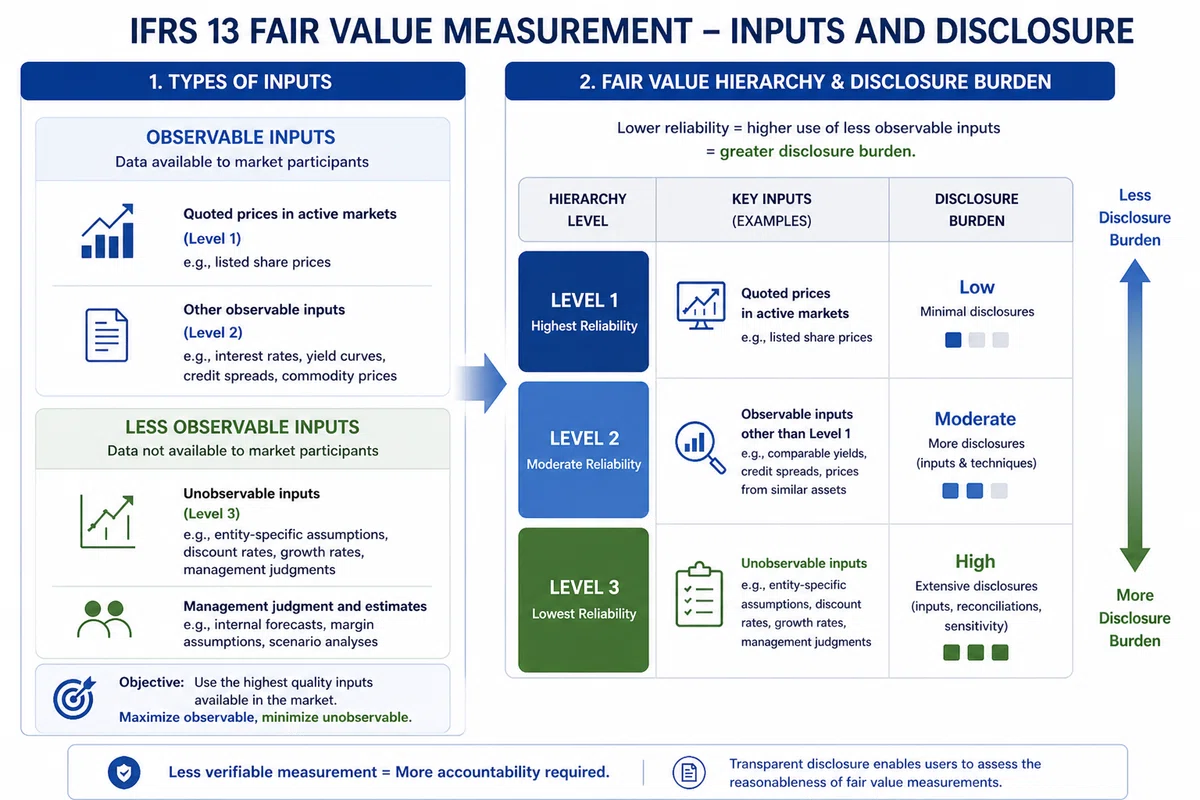
公正価値ヒエラルキーは、測定の信頼性を3段階に分類します。
レベル1:活発な市場における未調整の公表価格。上場株式の価格が典型例です。
レベル2:レベル1以外の観察可能なインプット。類似債券利回りや取引比較などが該当します。
レベル3:観察不能なインプット。独自の成長率や非上場会社の割引率などが典型例です。
レベルが低いほど、内部判断への依存度が高くなります。そして内部判断が大きいほど、「報告」における開示負担が重くなります。この論理は明示的です。検証可能性の低い測定=より大きな説明責任の要求となっています。
7. ③ 報告(第91〜99項)——実務での負担
わずか9項。しかし実務上の準備努力の大部分がここに集中します。
目的:独立した検証を可能にする(第91〜92項)
開示の目的は単に数値を公表することではありません。財務諸表のユーザーが測定の合理性を自ら評価できるだけの情報を提供することです。評価技法、インプット、仮定——すべての評価上の選択を可視化しなければなりません。
レベル3開示の3種の神器(第93項)
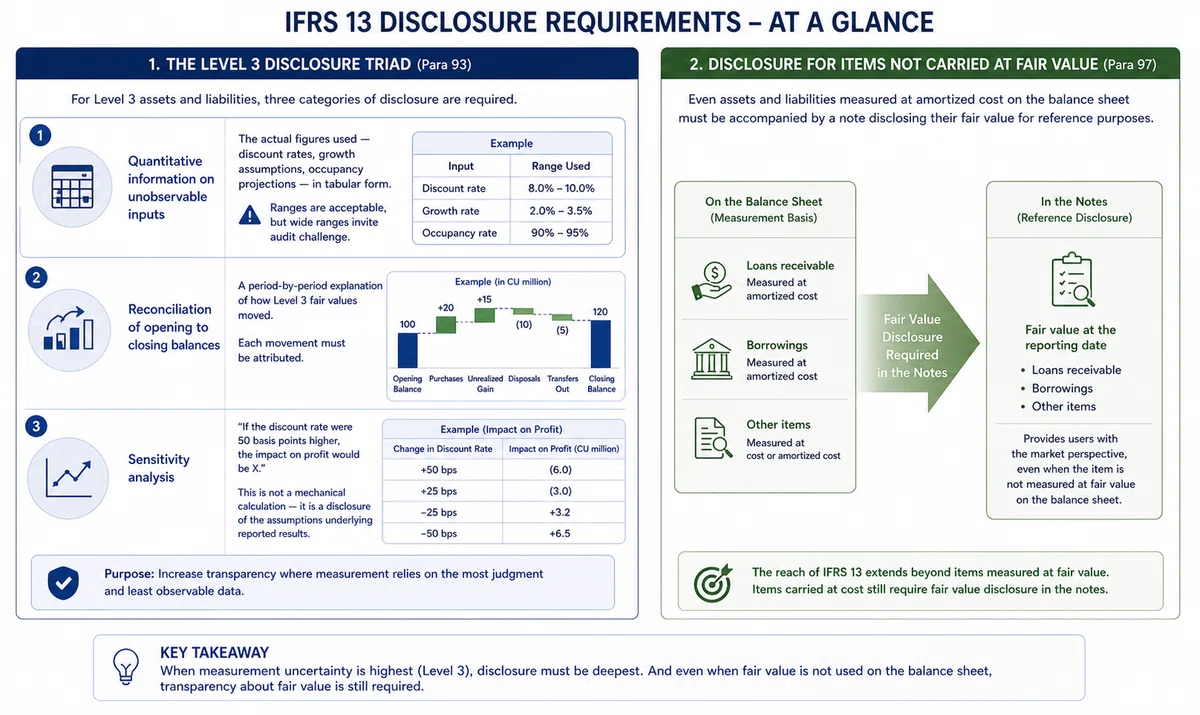
レベル3の資産・負債については、3つのカテゴリーの開示が必要です。
① 観察不能なインプットの定量的情報 実際に使用した数値——割引率、成長率仮定、稼働率予測——を表形式で示します。レンジは許容されますが、広すぎるレンジは監査上の問題を招きます。
② 期首残高から期末残高への調整表 レベル3の公正価値がどのように変動したかを期中ベースで説明します。取得、処分、未実現損益、レベル3への移動・からの移動。各変動に原因を帰属させなければなりません。
③ 感応度分析 「割引率が0.5%高ければ、利益への影響はXとなる」。これは機械的な計算ではなく——報告された結果の背後にある仮定の開示です。
公正価値で計上されない項目の開示(第97項)
貸借対照表上で償却原価で測定される資産・負債——貸付金、借入金——でさえ、参照目的でその公正価値を注記に開示することが必要です。
IFRS13号のリーチは、公正価値で正式に測定されるものを超えて広がっています。原価で計上される項目も、注記に公正価値開示が必要です。
8. 深掘り:ネスレのケース——レベル3が実務でどう見えるか
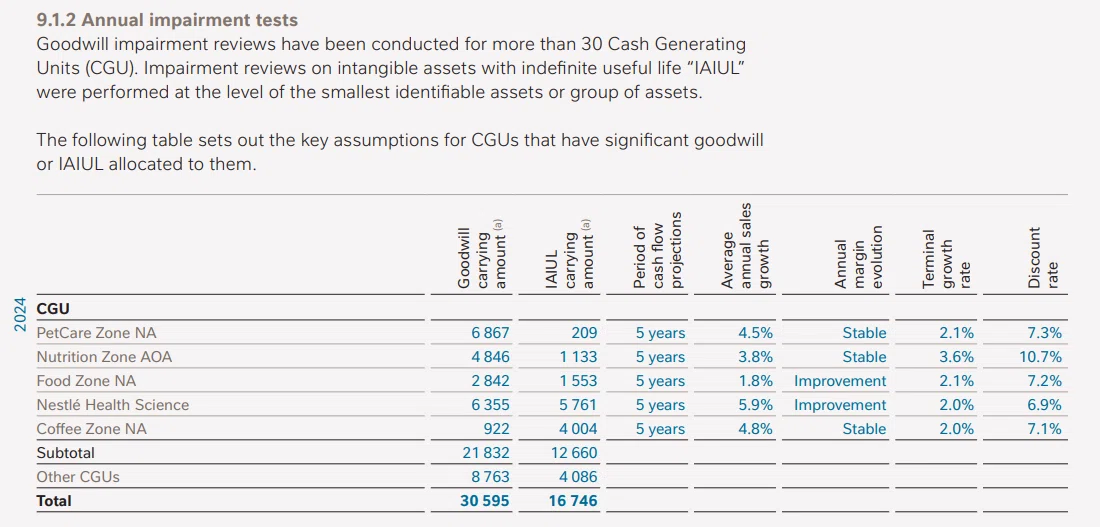
ネスレの2024年有報(注記9)は、IFRS13号のレベル3の開示が実務で何を要求するかを示しています。文脈はIAS 36の減損テストで、多額のれんを持つCGUに対する「処分コスト控除後公正価値」です。これらの事業単位に対して観察可能な市場データは存在しないため、測定はレベル3に分類されます。
なぜネスレ・ヘルスサイエンスだけに感応度分析があるのか
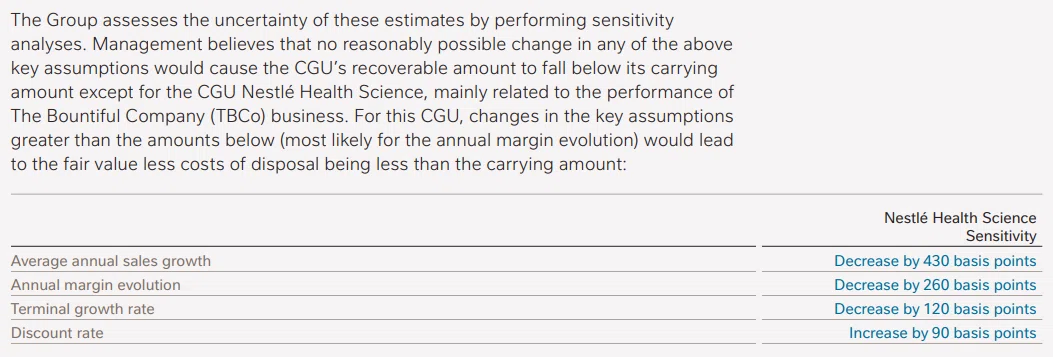
IAS 36第134項に基づき、感応度分析は「合理的に考えられる仮定の変化によって回収可能価額が帳簿価額を下回る可能性がある場合」にのみ必要とされます。ほとんどのCGUでは十分な余裕があるため、公正価値の開示を回避できています。ネスレ・ヘルスサイエンスは異なります。買収したThe Bountiful Company(TBCo)事業を抱えており、買収後の不確実性が依然として高く、成長率仮定(5.9%)は相対的に積極的です。経営陣は、仮定の合理的な変化によって減損ラインに近づく可能性があると判断し、開示義務が発動されました。
注記は整然として見えます。が、その背後に必要な情報を考えると:
30以上のCGUについての5年間キャッシュ・フロー予測(グループ経営陣承認の事業計画に基づく)
CGUごとに計算された税引後WACC(国固有のリスクを組み込む)
地域別の長期インフレ見通しに合わせた成長率
3つのTCFD気候シナリオ(高・中・低排出)の確率加重
逆算された感応度閾値:「どこでビジネスモデルが破綻するか」
これらのインプットはいずれも市場データから引き出すことはできません。すべてを文書化し、監査を受け、外部の読者が自ら合理性を評価できる十分な詳細度で開示しなければなりません。
これがレベル3の報告です。単なる明細行ではなく——プロセスの開示なのです。。
大企業の本社ではあれば、これを毎年作成するチームとシステムを構築可能かもしれません。ですが、すべてのIFRS適用企業が問われるのは、グループ傘下の子会社もそれを持っているかどうかです。
開示軽減措置について
IFRS13号の開示要請は歴史に基づく設計の意図上、要求水準が高いです。そのため、IFRSフレームワークには特定の軽減メカニズムが存在します。四半期報告の要件を軽減する期中報告基準や、適格子会社に対して完全な開示セットを簡素化・代替することを認める特定の基準が存在しているのです。
これらが存在するのは、第91〜99項の完全要件が過大に負担であるとして広く認識されているからに他なりません。軽減メカニズムは、IFRS13号の報告をフルスケールで適用することが常に実務的に現実的ではないということの証左でもあるのです。
9. おわりに
IFRS13号は、信頼の危機への会計界の回答です。金融危機が「公正価値は常に正しい」という幻想を打ち砕いたとき、IASBは出口価格の原則から後退するのではなく、その不確実性を巡る強制的な透明性の層の開示を加えました。公正価値ヒエラルキーとレベル3の開示要件はその直接の結果です。数値の検証可能性が低いほど、より多くの説明が求められます。
IFRS13号は「正しい」数値を見つけることについての基準ではありません。不確実性を説明可能にすることについての基準です。
練習問題
Question 1: Scope of IFRS 13
Which of the following is NOT within the scope of IFRS 13?
A. Fair value measurement of investment property under the fair value model (IAS 40)
B. Fair value measurement of contingent consideration in a business combination (IFRS 3)
C. Net realisable value of inventories under the lower of cost or NRV rule (IAS 2)
D. Fair value less costs of disposal used in impairment testing (IAS 36)
Correct Answer: C
問題1:IFRS13号のスコープ
以下のうち、IFRS13号の対象外となるものはどれでしょうか?
A. 公正価値モデルによる投資不動産の公正価値測定(IAS 40)
B. 企業結合における条件付対価の公正価値測定(IFRS 3)
C. 原価と正味実現可能価額の低い方のルールによる棚卸資産のNRV(IAS 2)
D. 減損テストで使用される処分コスト控除後公正価値(IAS 36)
正解:C
解説:
IAS 2のNRVはIFRS13号から明示的に除外されています。NRVは、仮想的な市場参加者の視点からの出口価格ではなく、企業自身が完成・販売コスト控除後に回収できる金額——企業固有の見積り——を反映するからです。A、B、DはいずれもIFRS13号の対象内に該当します。
Question 2: Definition of Fair Value
Which of the following correctly states the definition of fair value under IFRS 13?
A. The price that would be paid to acquire an asset or received to assume a liability in an orderly transaction between market participants at the measurement date.
B. The price that would be received to sell an asset or paid to transfer a liability in an orderly transaction between market participants at the measurement date.
C. The highest and best use of an asset as determined by the reporting entity, reflecting its own intended use and specific capabilities.
D. The amount for which an asset could be exchanged between knowledgeable, willing parties in an arm's length transaction, based on observable market inputs only.
Correct Answer: B
問題2:公正価値の定義
IFRS13号における公正価値の定義として正しいものはどれでしょうか?
A. 測定日において、市場参加者間の秩序ある取引において、資産を取得するために支払う価格、または負債を引き受けることによって受け取る価格。
B. 測定日において、市場参加者間の秩序ある取引において、資産を売却することにより受け取る価格、または負債を移転するために支払う価格。
C. 報告企業が決定する資産の最高最善利用であって、自社の意図する用途と特定の能力を反映するもの。
D. 観察可能な市場インプットのみに基づいて、知識を有する意欲的な当事者間の公正取引において資産を交換できる金額。
正解:B
解説:
選択肢BはIFRS13号第9項の正確な定義——入口価格ではなく出口価格です。選択肢Aは方向が逆で、「取得のために支払う」「引き受けることによって受け取る」は入口価格を記述しています。選択肢CはHBU(最高最善利用)と公正価値の定義を混同しています。HBUは非金融資産の公正価値を決定するために使用される概念であり、定義そのものではありません。選択肢DはIFRS13号の定義に存在しない追加的制約(「観察可能な市場インプットのみ」)を持ち込んでいます——IFRS13号はレベル3において観察不能なインプットを許可しています。
Question 3: Level 3 Disclosure Requirements
When an entity measures a financial liability at fair value using Level 3 inputs, which of the following must be disclosed under IFRS 13?
A. Quantitative information on unobservable inputs (e.g., discount rates, growth assumptions)
B. A reconciliation of opening to closing balances showing movements during the period
C. A sensitivity analysis showing the impact of reasonably possible changes in key assumptions
D. All of the above
Correct Answer: D
問題3:レベル3の開示要件
企業がレベル3インプットを用いて金融負債を公正価値で測定する場合、IFRS13号のもとで開示しなければならないものはどれでしょうか?
A. 観察不能なインプットの定量的情報(例:割引率、成長率仮定)
B. 期中の変動を示す期首残高から期末残高への調整表
C. 主要な仮定の合理的に考えられる変化の影響を示す感応度分析
D. 上記すべて
正解:D
解説:
3つの開示はすべてIFRS13号、第93項のレベル3測定に要求されます。定量的インプットは仮定を可視化します。調整表は期中の公正価値の変動を説明します。感応度分析は、評価がどれほど堅固——あるいは脆弱——かを明らかにします。これらを合わせて、IFRS13号が「独立した検証を可能にする」と呼ぶものの核心を形成しています。
免責事項
本記事は情報提供のみを目的としており、専門的な会計・税務・法律上のアドバイスを構成するものではありません。IFRS13号に関して正確性を期しておりますが、基準は専門的解釈と変更の対象となります。実施前に資格を有するアドバイザーにご相談ください。IFRS-LABO LLCは、本記事の情報を信頼して取られた行動に対して一切の責任を負いません。
