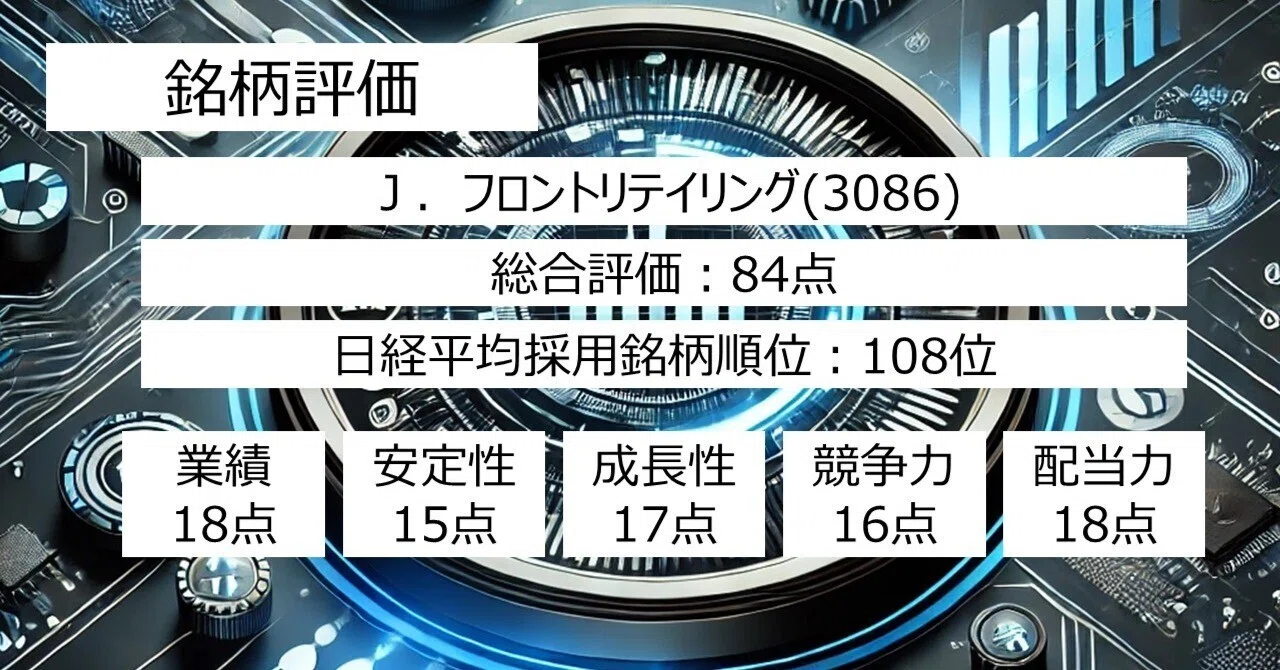
J.フロントリテイリング(3086) 84点

J.フロント リテイリング(3086)の株式評価 ― 百貨店再編の鍵を握る企業の実力とは?
1. 会社の概況と特徴(300文字以内)
J.フロント リテイリングは2007年に設立・上場。主力は大丸・松坂屋などの百貨店事業で、訪日客や富裕層向け外商販売が強み。商業施設のパルコやGINZA SIXも傘下に持ち、多角化が進む。セグメント別売上構成は、百貨店が60%(営業利益率11%)、SC(ショッピングセンター)14%(20%)、デベロッパー16%(9%)、金融など他9%。収益源の多様化が進んでいる点が特徴。
2. 株購入における総合評価(300文字以内)
訪日客需要と外商ビジネスの回復が寄与し、業績はV字回復。2025年2月期は営業利益が前年比35%増。株価は安定しつつ、業績拡大を背景に上昇余地もあり。パルコやSCの堅調さは景気変動リスクを下支え。配当利回りも約2.5%と比較的良好で、総合的にバランスが取れた銘柄。中長期での成長と安定性の両面を評価できる。
3. 安定した成長の有無
財務健全性:自己資本比率35.2%、ROE 10.5%で合格水準
株主還元:配当と自己株買いを併用し、還元意識高い
売上・利益推移:
2021年:売上3.1兆円→赤字
2023年:営業利益 430億円
2025年予想:営業利益 500億円、純利益 300億円
成長率:売上前年比+8.6%、営業利益+35%
将来:百貨店外商売上の拡大やSC強化により安定成長見込
4. 時価総額と自己資本
時価総額:約5,577億円(2025年6月時点)
総資産:約1.16兆円
自己資本:約4,096億円(自己資本比率 35.2%)
大手百貨店グループの中では3位の規模で、財務基盤は比較的安定している。
5. キャッシュフロー、現金
営業キャッシュフロー:858億円(前年906億円)
投資キャッシュフロー:▲283億円(前年+134億円)
財務キャッシュフロー:▲740億円(前年▲727億円)
現金及び現金同等物:549億円(前年713億円)
設備投資・株主還元の両立で財務は堅調。営業CFの安定が成長の裏付け。
6. 配当性向
配当実績:
2023年:31円
2024年:36円
2025年:52円(大幅増配)
今後の予測:2026年以降も年27円~60円程度で安定推移見込み
還元強化の姿勢が見られ、配当性向は今後さらに高まる可能性も。
7. 採点評価(各20点満点)
業績と財務:18点
→ 業績回復が顕著で財務も堅調。利益率向上が持続できるかが課題。株価の安定性:15点
→ 景気敏感な百貨店業はリスク要素だが、パルコ等のSCが安定性を支える。成長性:17点
→ 外商・訪日客・SC事業の3本柱で中長期の成長が期待される。業界地位と競争力:16点
→ 百貨店3位の地位。GINZA SIXやパルコにより都市型商業に強み。配当性向と株主還元:18点
→ 増配と自己株買いを両立。配当利回りもまずまず。
8. 総合評価(100点満点中)
総合評価点:84点
評価まとめ:J.フロント リテイリングは、百貨店事業の回復とSC事業の安定性を併せ持つ、バランス型の投資対象。コロナ禍からの業績復調と今後の成長戦略に基づき、株主還元も積極的で中長期保有に適した銘柄といえる。

