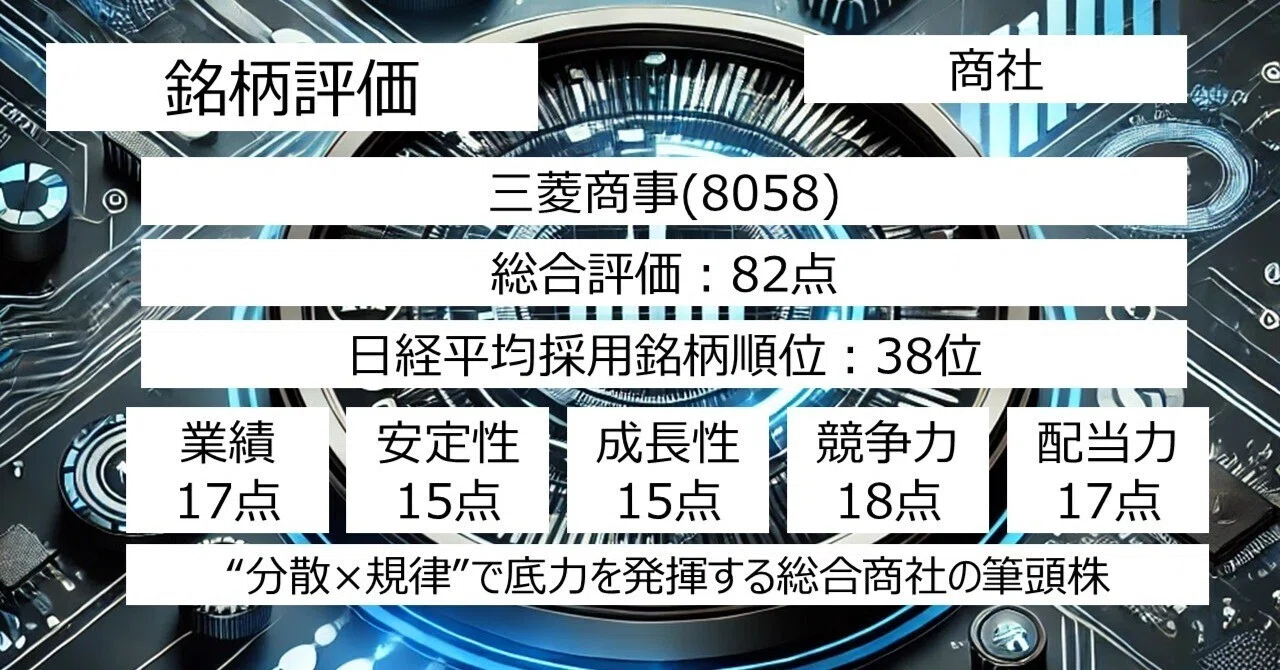
三菱商事(8058)82点:“分散×規律”で底力を発揮する総合商社の筆頭株

1. 会社の概況と特徴
1950年設立、1954年上場。三菱グループの中核総合商社。資源(原料炭・LNG)を柱に、機械・食品・化学・社会インフラ・コンビニ等へ多角化。
事業構成(売上比率/利益率):
・地球環境エネ16%/7%
・マテリアルトレード22%/2%
・金属資源17%/7%
・社会インフラ5%/4%
・モビリティ他39%/6%
海外比率51%。※伊藤忠より資源寄り、非資源の厚みは物産に近い。
2. 株購入における総合評価
25/3期は資源価格下落・M&A反動で減益も、純利益9,507億円、ROE10.3%と依然高水準。26/3期は一旦調整(会社計画7,000億円)だが、27/3期9,000億円見通し。**増配方針(100円→110円→120~130円)**と潤沢な営業CFが魅力。商社首位の規模・案件目利きは同業随一。バリュエーションは伊藤忠より割安になりやすく、大型・ディフェンシブなコア持株として有力。
3. 安定した成長の有無
財務健全性
・自己資本比率:42.2%
・有利子負債:5.1兆円(規模大もCFで十分賄える)株主還元
・配当:実績100円 → 26/3期110円予想 → 27/3期120~130円
・自己株式の機動活用(財務CF▲1.53兆円)売上・利益・成長性
・純利益:1.18兆円(23/3) → 9,647億(24/3) → 9,507億(25/3)
・26/3期計画:7,000億円(資源・自動車の逆風を織込)
・27/3期計画:9,000億円(回復基調)過去数年成長率
・23/3→25/3の2年CAGR:▲10%前後(高水準反動)将来予測
・資源価格の底固め+非資源の収益強化で中期は横ばい~漸増見込み。
(比較)伊藤忠は非資源の安定度、物産は資源レンジの厚み。三菱商事は総合力・与信・案件組成で優位。
5. 時価総額と自己資本
時価総額:約13.0兆円(商社首位)
総資産:21.1兆円
自己資本:8.91兆円
(比較)資産・資本規模は業界最大級。ディール耐性はマルベニ・住友を大きく上回り、物産と双璧。
6. キャッシュフロー、現金
営業CF:1兆6,583億円
投資CF:▲2,739億円(選別投資)
財務CF:▲1兆5,307億円(配当・自社株など)
現金及び同等物:1兆5,366億円
(比較)営業CFの厚みは商社随一級。投資余力と還元の両立が可能。
6. 配当性向
実績配当:23/3=103円、24/3=(制度変更)合計70円相当、25/3=100円
予想:26/3=110円、27/3=120~130円
(比較)連続増配スタンスは伊藤忠と同様。利回りは市況次第で物産・丸紅と拮抗。
7. 採点評価(各20点満点)
業績と財務:17/20
営業CFの厚みと資本規律が強み。資源サイクル影響で利益の振れは残る。株価の安定性:15/20
大型優良株で下値は堅いが、資源・金利動向でボラは一定。成長性:15/20
26/3期は調整も、27/3期回復計画。非資源の底上げが鍵。業界地位と競争力:18/20
案件組成力・与信・人材厚みは商社トップクラス。配当性向と株主還元:17/20
増配継続と強いCFで持続性高い。自己株の機動運用も評価。
8. 総合評価(100点満点中)
82点/100点
総合評価まとめ
三菱商事は規模×与信×案件創出力で業界トップ級。資源サイクルの逆風下でも強力な営業CFと増配方針で投資魅力は維持。伊藤忠の非資源安定・物産の資源厚みと比べ、**総合力の高い“コア持株”**として長期保有に適する。中期は非資源収益の底上げと資源価格の落ち着きが上振れドライバー。

