
会計不正

財務計数(数字)と組織の価値創造の関係を過去の投稿で共有しました。ここでは、数字が組織の信用を損なうという文脈で情報共有します。
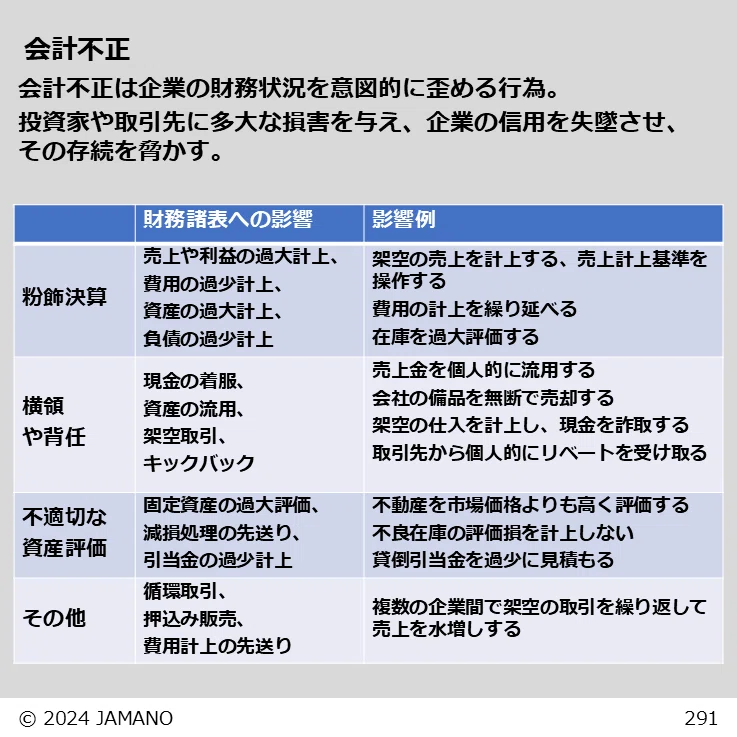
会計不正は価値創造と信用を根本から破壊します。会計不正は「企業の財務状況を意図的に歪める行為」で、投資家や取引先に多大な損害を与え、信用を破壊し、企業の存在そのものを脅かします。
組織の価値創造と両輪を為す「信用」。会計不正がどのような形で組織の土台を破壊するのか、その基本を確認します。
1. 価値創造と財務計数の歪み
企業は「価値創造」を行い、その結果が「財務計数(決算書)」として可視化されます。会計不正は、この価値創造のプロセスや実体を偽装する行為です。
「粉飾決算」は、架空売上の計上、売上計上基準の操作、費用計上の繰延べ、在庫の過大評価などで、売上・利益・資産の過大計上、費用・負債の過小計上などを行います。本来生み出せていない「架空の価値」を計上し、企業の稼ぐ力を偽る行為です。
「横領や背任」は、現金の着服、資産の流用、架空取引、キックバックなどで、売上金の個人流用、会社備品の無断売却、架空仕入による現金詐取、取引先からの個人リベート受領などです。価値創造によって生み出された企業の財産・成果を直接的に毀損する行為です。
「不適切な資産評価」は、固定資産の過大評価、減損処理の先送り、引当金の過小計上などで、不動産を市場価格より高く評価、不良在庫の評価損を未計上、貸倒引当金を過小見積もります。過去に生じた「損失(価値の毀損)」を隠蔽し、実態より資産を大きく見せる行為です。
「その他」は、たとえば循環取引、押込み販売、費用計上の先送りです。複数企業間での架空取引の繰り返しによる売上水増し、将来の価値創造(未来の売上)の前借りなど、実態のない取引で見た目だけを繕う行為です。
2. 発生防止の観点から見た会計不正の構造
会計不正を防ぐ構造は、企業の中心にある「土台」から「外枠」まで、以下の5つの層で成り立っています。
「インテグリティ(誠実性・倫理観)」:信用の最深部にある土台です。インテグリティが欠如すると、業績プレッシャーに直面した際に「数値を操作して取り繕う」という選択をしてしまいます。
「内部統制」:不正を防ぐ仕組みです。職務分掌の不備や、経営者・上長による内部統制の無効化(オーバーライド)が起きると、横領や決算操作が実行可能になります。
「リスクマネジメント」:危険を未然に察知するプロセスです。不良在庫や回収不能債権などの「リスク」を直視せず、評価損の計上を先送りすることで、リスク管理そのものが無力化します。
「コンプライアンス」:遵守すべき基準です。意図的な粉飾や背任行為は、社内規範や企業倫理の明らかな無視・違反です。
「社会規範・法律」:企業を取り巻く外枠です。金融商品取引法違反や会社法違反に直結し、社会からの信頼を完全に失い、最悪の場合、上場会社は上場廃止、そして組織の破綻に至ります。
財務計数は企業の健康状態を示すカルテです。会計不正はカルテの数値を書き換えて病気を隠す行為であり、根本的な解決にならないばかりか企業を死に至らしめます。持続可能な価値創造のためには、インテグリティを根幹に置いたガバナンスが不可欠です。
3.なぜ会計不正がなくならないのか
会計不正がなくならない本質は、単なる「個人の倫理観の欠如」や「ルールの不備」ではなく、「不正のトライアングル(動機・機会・正当化)」が組織構造や心理的圧力の中で完成してしまう点にあります。
「動機」を生む構造的圧力(過度な業績プレッシャー)
短期的な業績目標の達成、株価維持、経営陣の保身など、「未達成=組織での破滅・失策」と捉えられる環境下では、真の実力を高める(実体としての価値創造)よりも、数字を操作する誘惑(見せかけの価値創造)が勝ってしまいます。「機会」を生む過信と無効化(ガバナンスの形骸化)
業績を上げているトップへの過剰な権限集中や、「あの人に任せておけば大丈夫」という過信が生まれると、内部統制の無効化(経営者オーバーライド)が発生します。仕組みはあっても、それを超える「絶対的権力」が存在することが機会を作ります。「正当化」という認知の歪み(組織の自己防衛)
「会社や従業員を守るための一次的な措置だ」「次の期で取り戻せば誰も傷つかない」といった組織的な自己正当化(マインドセットの歪み)が働き、犯罪意識が麻痺していきます。
4.発生抑止のヒント
抑止の要諦は、仕組み(制度)×風土(心理的安全面)の構築です。
「インテグリティ」を最優先するトップの姿勢
経営陣自らが「悪い報告こそ最優先で評価する」姿勢を明確に示すこと。「数字を出せ」という強いメッセージは、無言のプレッシャーとなり不正の動機を作ります。「内部統制の無効化」を防ぐ実効的なガバナンス
監査役等の機能や社外取締役、内部監査部門がトップに対して毅然と牽制機能を果たせる「独立性」の確保と、経営陣であっても例外を認めないアクセス制御・承認プロセスの厳格化が不可欠です。「心理的安全性の確保とセンシング(兆候察知)」の仕組み
不都合な真実(減損や不良在庫の兆候など)を早期にオープンにできる風土(内部通報制度の形骸化防止や対話の場)を整えること。問題が小さいうちに開示・対処できる組織文化が、粉飾という最悪の選択肢を予防します。
「自分にはまったく関係のない話だ」と思うかもしれません。 しかし、これらの不正行為はすべて「ヒト」が起こすものです。悪意がなくても、誤った知識や無知ゆえに不正に巻き込まれる場合もあれば、知らず知らずのうちに他者に感染させてしまう可能性もあります。
会計不正は犯罪であり、組織にとっても個人にとっても極めて致命的なリスクです。「大きなリスクを冒して得られるリターンはゼロ、いやマイナスしかない」という現実を、私たちは強く認識しておく必要があります。
(雑談)
Jack: 組織の価値創造と会計不正の話、どう思った?
Bon: いやあ、横領とか粉飾決算とか、完全に「テレビの向こうの悪人」の話だと思ってましたからね。一介の組織人には縁のない世界かと。
Jack: 何でも疑わないと。歴史に名を残すような大企業の巨大な会計不正事件をニュースで何度も見たことがあるだろ。あれ、実行犯たちは「根っからの悪人」じゃないことの方が多いんだぜ。
Bon: え、ウソでしょ? あんな大掛かりなズルをするなんて、よっぽど腹黒い人たちじゃないんですか。
Jack: 「不正のトライアングル」。大企業でよく起きるのが、強烈なトップダウンによる「動機」の形成だ。経営陣から「今期はどうしてもこの利益目標を達成しろ。未達は絶対に許さない」という絶対的な至上命題、つまり過度なプレッシャーが降ってくる。
Bon: 想像しただけで胃が痛てえな。
Jack: 現場の部門長は必死に頑張るが、どうしても実力(価値創造)が届かない。その時、トップへの権限集中(機会)があって、誰も逆らえない空気が蔓延しているとどうなるか。「このままでは部下たちの評価が下がる。会社を守るために、今期だけ少し数字をいじろう。来期に必ず取り戻せば誰も傷つかない」。これが「正当化(マインドセットの歪み)」だ。
Bon: 「会社のため」って思い込むのか!なんと悲しいこと。
Jack: そう。大企業でよくある「無理な押し込み販売」や、大失敗した事業の「減損処理の先送り」、あるいは「架空の循環取引」なんて、まさにこの構造から生まれるからな。個人の私腹を肥やす横領よりも、「組織のプレッシャーと自己防衛」が引き起こす粉飾の方が、はるかに根深く、そして会社のカルテ(決算書)を致命的にボロボロにするんだよ。
Bon: なるほど……。でも、やっぱり僕には直接関係ないような……。トップのプレッシャーなんて直接届かない下っ端ですし。
Jack: 本当かな? 例えば月末に、直属上司からこう言われたとする。「今月は部署の予算がキツいから、その経費の精算、来月の1日にズラして申請してくれんか?」
Bon: あ、それならたまに……って、え!?
Jack: 立派な「費用計上の繰延べ、つまり利益の先食い(今期の成績偽装)」だよ。悪意がなくても、上司に言われるがまま「まあいいか」と協力したら、お前も不正の片棒を担いだことになる。「誤った知識や無知ゆえに巻き込まれる」って、解説の最後に書いてあっただろ。
Bon: 無知による罪ですね、こわ! 感染するところでしたよ。
Jack: そして組織の文化として根付いてゆく。だからこそ、「インテグリティ(誠実さ)」が土台に必要なんだ。数字を取り繕うことの異常さに気づき、「それはおかしい」と声を上げられる心理的安全性のある風土が組織を守る。
Bon: 会社の内部統制のルールやガバナンスって、取り返しのつかない大怪我から守ってくれる防具でもあるのか。
Jack: その通り。数値をいじって得られるリターンはゼロどころかマイナスだ。実力じゃないんだから。「悪い報告こそ最優先で評価されるべき」という感覚を、現場のレベルから当たり前にしていかないとな。
Bon: とりあえず、引き出しの中で寝ている先月の領収書、今すぐたたき起こして経理に出さないといかんですね。
Jack: 単なる「まあいいっか」というルーズさも、会計不正のひとつだからな。「誠実さ」ってそこまで含んでいるんだぞ。
Bon: うわーっ、猛ダッシュで行ってきます!
いいなと思ったら応援しよう!
 よろしければ応援お願いします! いただいたチップは内容のバージョンアップに活用させていただきます!
この記事は noteマネー にピックアップされました

