アリスタネットワークス(ANET) — AIデータセンターの「配管工」は、Nvidiaに仕事を奪われるのか?

先週、NvidiaがQ3決算でまたぶっ飛んだ数字を出してきたけど、個人的にはその裏で起きてるもう一つの戦争のほうが気になっている。AIデータセンターのネットワーク機器を巡る戦い。
ここ1年くらいでいちばん構図が変わったのが、このレイヤーだと思う。
Arista Networksといえば、クラウド大手のデータセンターにEthernetスイッチを納品してきた会社で、Meta、Microsoft、Oracleといったビッグネームが主要顧客。2025年は売上$90億、営業利益率48%、ほぼ無借金で現金$107億。数字だけ見れば文句のつけようがない。
ただ、この会社の株を語るには、まず「市場で何が起きてるのか」を把握しないと話が始まらない。
AIネットワーキング市場 — 「ゴールドラッシュのツルハシ」が3本に増えた
データセンターのネットワーキングという市場、数字を追いかけるとちょっと目を疑う成長率になっている。
ResearchAndMarketsのレポートによると、グローバルのDCネットワーキング技術市場は2025年の$458億から2030年に$1,030億へ成長する見込み(ResearchAndMarkets)。CAGR 17.6%。Dell'Oroによれば、DCスイッチ市場は直近3年で倍増し、Q3 2025で過去最高を記録している(Dell'Oro)。
なぜこんなに伸びているのか。答えはシンプルで、AIトレーニングクラスタは大量のGPUをつなぐネットワークがボトルネックになるから。そしてこの需要はまだ加速中。MetaはFY2026のCapExを$60〜65億ガイダンスで出しているし、MicrosoftはFY2026だけで$800億以上のAIインフラ投資を計画している。Aristaの売上はこういったハイパースケーラーのCapExに直結するから、彼らの投資意欲が衰えない限り、需要の底は見えない。数千〜数万台のGPU間で学習データをやり取りするとき、ネットワークが遅ければGPUが遊んでしまう。だから各社がこぞって高速ネットワークに投資している。
ここで面白いのが、かつてはAIクラスタのバックエンドネットワーク=NvidiaのInfiniBandが「唯一の選択肢」だったのに、今はEthernetへのシフトが急速に進んでいること。AristaのCEO Jayshree Ullalは「Ethernetが最終的な勝者」と明言している(Fierce Network)。推論ワークロードが増えてきたこと、マルチベンダー環境を求める顧客の声、そしてEthernet自体の高速化(800G→1.6Tへ)がその背景にある。
なぜEthernetなのか、もう少し掘り下げると——AIの世界ではトレーニングとインファレンス(推論)で要求されるネットワーク特性が違う。トレーニングは少数の超大規模クラスタ内でGPU同士をつなぐから、InfiniBandのような低レイテンシ専用ネットワークに優位性があった。でもインファレンスは分散した多数のサーバーで処理するから、汎用性とスケーラビリティに優れたEthernetのほうが使い勝手がいい。今、AI投資の重心がトレーニングからインファレンスに移りつつあるのが、Ethernetにとっては強烈な追い風になっている。
IDCのQ3 2025データでは、Ethernetスイッチ市場全体が前年比35.2%成長(IDC)。データセンターEthernetがスイッチ売上全体の3分の2を占めるまでになっている(Electronics Weekly)。
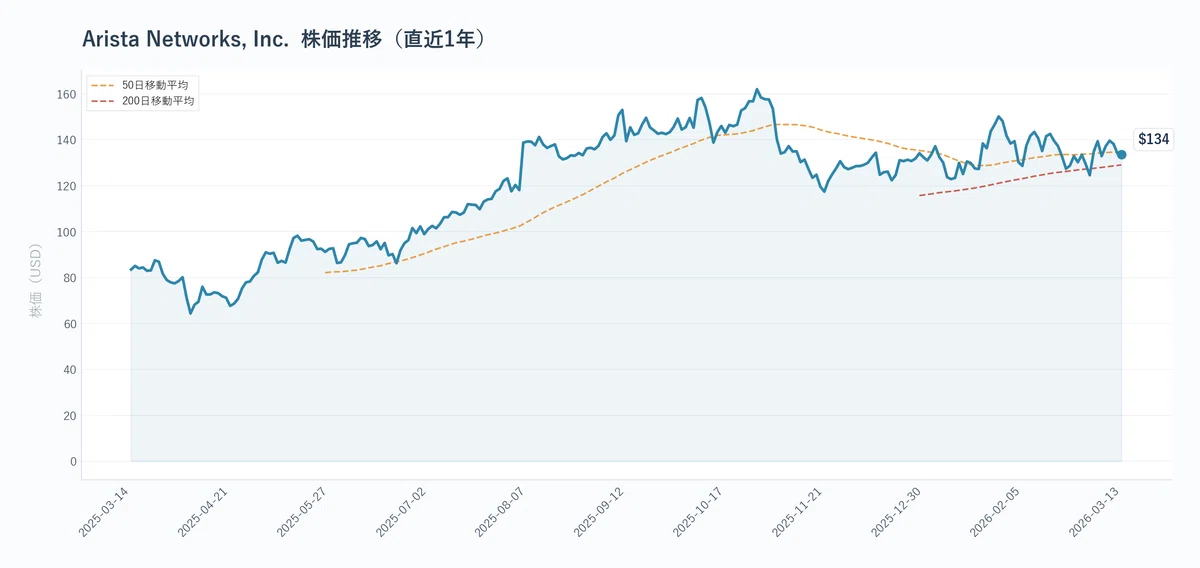
Aristaが自社のTAM(獲得可能市場)を$1,050億と見積もっているのも、この市場拡大を織り込んでのこと。現在の年間売上$90億は、TAMの10%にも満たない。成長余地はまだまだある——と言いたいところなんだけど、ここに厄介な伏兵がいる。
Nvidiaという「ラスボス」の参入
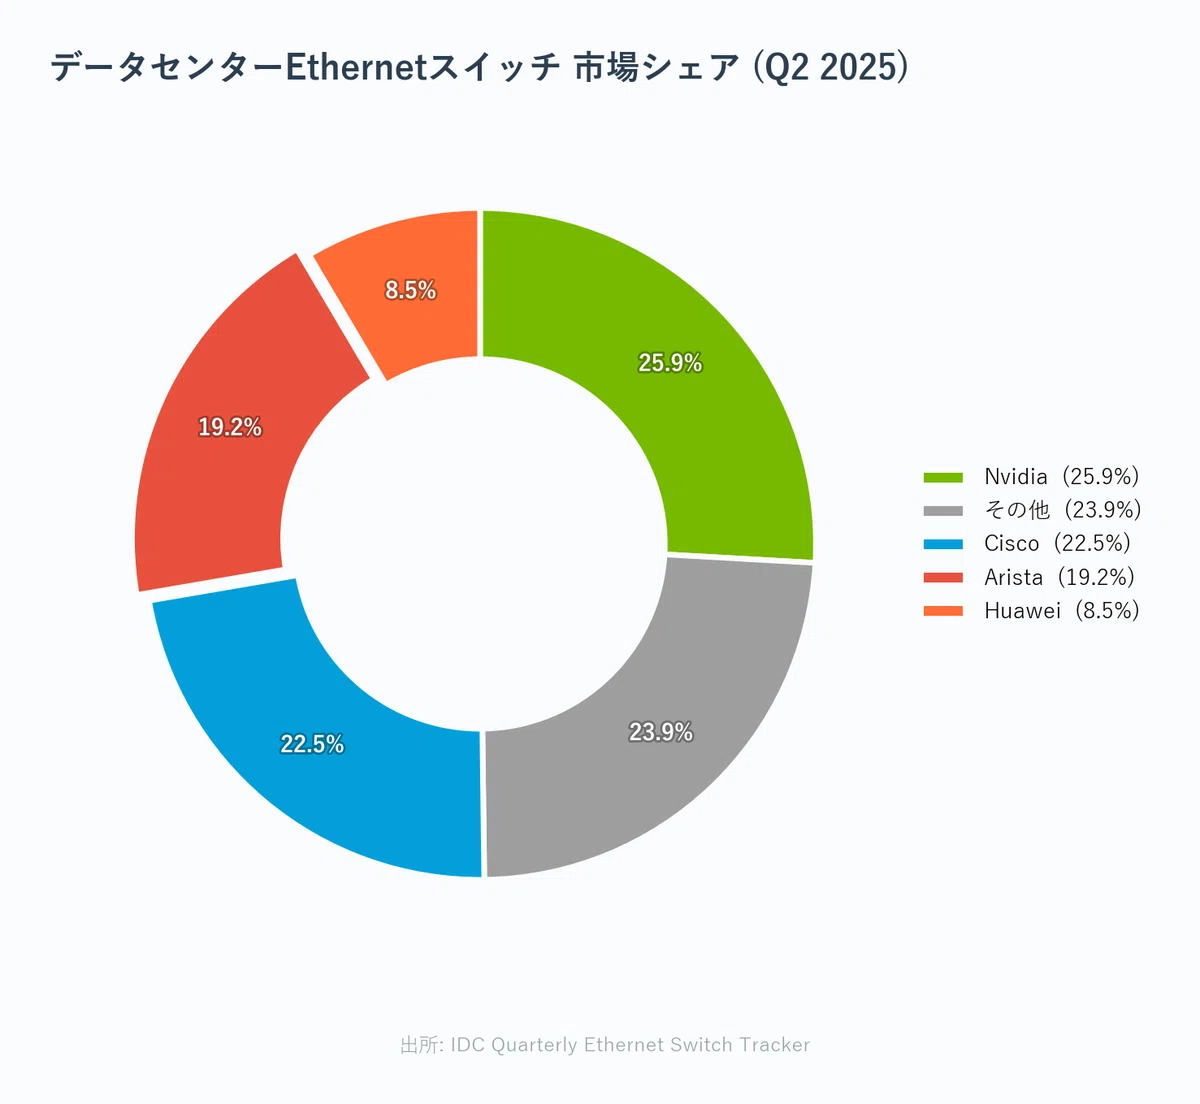
IDCのデータを見て正直驚いた。2025年Q2のDCイーサネットスイッチ市場シェアで、NvidiaがArista・Ciscoを抜いてトップに立っている(Next Platform)。
▼ DCイーサネットスイッチ 市場シェア(Q2 2025、IDC)
Nvidia: 25.9%(前年比 +647%)
Cisco: 22.5%
Arista: 19.2%(前年比 +29.1%)
Nvidiaの成長率が異次元。Spectrum-Xプラットフォーム——Ethernetスイッチ+BlueField DPUの統合ソリューション——がGPUクラスタとセット販売される形でハイパースケーラーに入り込んでいる。MetaとOracleがSpectrum-X顧客として名前が挙がっている(SDxCentral)。
これ、Aristaにとってはかなりシリアスな問題。MetaはArista売上の16%を占める大口顧客だから。
ここから先は
¥ 500
この記事は noteマネー にピックアップされました

この記事が気に入ったらチップで応援してみませんか?
