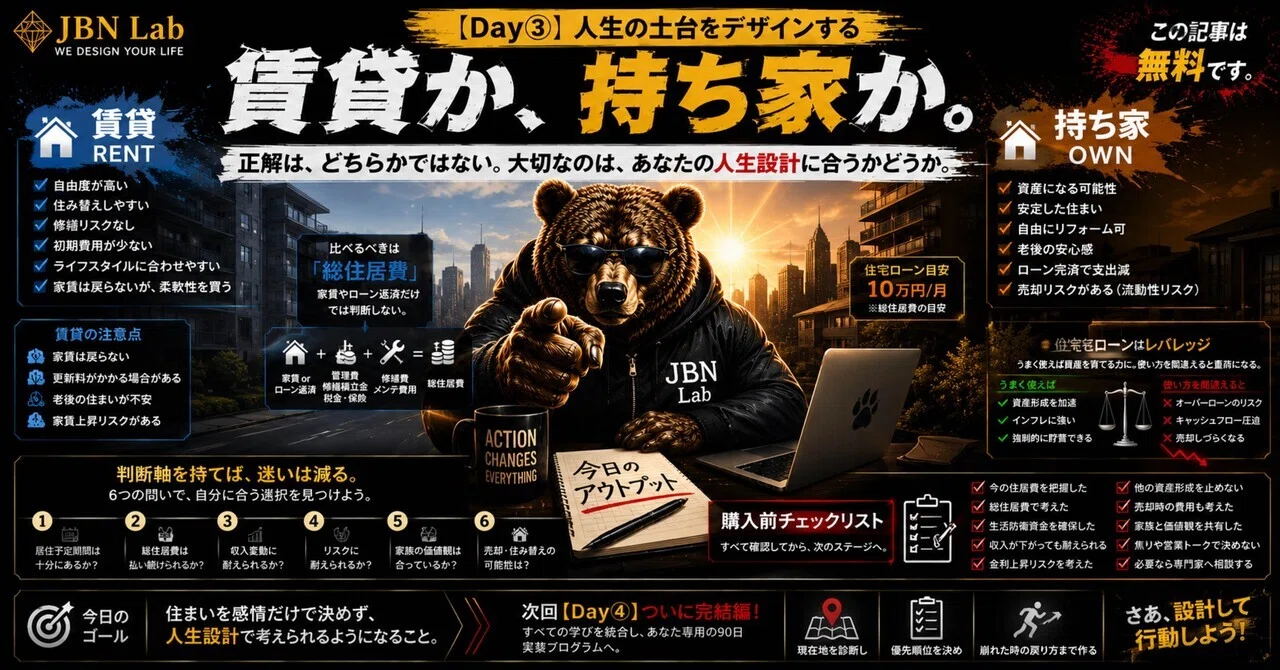
【Day③】「家を買うな」は、本当に正しいのか。|富の自動化OS編

💡 この記事は無料です。
Day①では、なぜ頑張っているのにお金が残らないのかを見てきました。
Day②では、意志に頼らず、未来へお金を分ける仕組みを作りました。
そしてDay③では、多くの人にとって人生最大級の固定費になるテーマを扱います。
それが、住まいです。
賃貸か。
持ち家か。
この問いは、昔から何度も議論されてきました。
「家賃は捨て金」
「住宅ローンは借金」
「持ち家は資産」
「これから人口が減るから買うな」
「老後に賃貸は不安だから買え」
こうした言葉を、一度は聞いたことがあると思います。
でも、最初に結論を言います。
賃貸か持ち家かに、万人共通の正解はありません。
大切なのは、どちらが得かだけではなく、どちらが自分の人生設計に合っているかです。
住まいは、単なる支出ではありません。
毎日の安心。
通勤時間。
家族との距離。
子育て環境。
働き方。
老後の暮らし。
資産形成。
自由度。
リスク許容度。
これらすべてに関わる、人生の土台です。
だからDay③では、「買うべき」「買うな」と断定しません。
代わりに、自分で判断できる軸を作ります。
⚠️ はじめに|大切な注意書き
※本記事は、家計管理・住居選択・資産形成の一般的な考え方を整理した教育コンテンツです。特定の住宅購入、住宅ローン、不動産投資、金融商品、税務手続きなどを推奨するものではありません。住宅ローンや不動産購入は、年収・家族構成・地域・金利・物件価格・将来の働き方によって最適解が大きく変わります。契約前には各制度の公式情報や金融機関の条件をご確認ください。必要に応じて、資格を持つ専門家へご相談ください。
🧭 今のあなたに必要な章を選ぶ
今の状態読むべき章賃貸か持ち家かで迷っている第1章〜第3章「家賃は捨て金」が気になる第2章住宅ローンが怖い第3章持ち家は資産になるのか知りたい第4章自分に合う判断軸が欲しい第5章家族と話し合いたい属性別WORK焦って契約しそう状態別WORK・感情変換MAP購入前チェックをしたい完全チェックリスト住宅費が重いと感じる第2章・WORK老後の住まいが不安FAQ
今日のゴールは、住まいを感情だけで決めず、自分の人生設計で考えられるようになることです。
✅ Day③のゴール
Day③の読後ゴールは、次の5つです。
「賃貸が正解」「持ち家が正解」という二択思考から抜ける
家賃と住宅ローンだけで比較しない視点を持つ
総住居費で考えられるようになる
住宅ローンのレバレッジとリスクを理解する
自分の人生設計に合う住まいの判断軸を作る
この記事を読んでも、すぐに結論が出ない人もいると思います。
それで大丈夫です。
住まいは、焦って決めるものではありません。
今日やるべきことは、買うか借りるかを即決することではなく、判断に必要な問いを持つことです。
第1章|「家を買うな」は本当に正しいのか
― 強い言葉ほど、前提を確認する。
SNSやYouTubeを見ていると、住まいについて強い主張を見かけます。
「賃貸は大家さんを豊かにするだけ」
「家賃を払うくらいならローンを払った方がいい」
「持ち家は資産になる」
「住宅ローンは人生を縛る借金」
「これから人口が減るから家は買うな」
「老後に賃貸は借りにくくなるから買え」
どれも、一部は正しいです。
でも、どれも一部だけです。
住まいの選択は、単純な正解・不正解では語れません。
なぜなら、住まいは、お金の問題であると同時に、人生設計の問題だからです。
✅ 強い主張は、誰かの条件では正しい
「家を買うな」という主張が正しい人もいます。
たとえば、
転勤の可能性が高い
数年以内に引っ越す可能性がある
収入が不安定
生活防衛資金がない
高金利借入がある
購入後に他の資産形成が止まる
物件価格が家計に対して重すぎる
家族の将来像が決まっていない
こういう人にとって、購入を急ぐのは危険かもしれません。
一方で、「家を買う」という選択が合う人もいます。
たとえば、
長く住みたい地域が決まっている
収入が比較的安定している
生活防衛資金がある
総住居費を把握している
家族と価値観が合っている
購入後もNISAや老後資金を止めずに済む
住宅の維持管理コストを理解している
売却や住み替えの可能性も考えている
この場合、持ち家が人生の安定や満足につながることもあります。
つまり、強い主張は、その人の条件では正しいことがあります。
でも、あなたにそのまま当てはまるとは限りません。
✅ 「どちらが得か」だけで考えると道を見失う
多くの人は、こう考えます。
「賃貸と持ち家、どっちが得なの?」
「生涯コストはどっちが安いの?」
「資産になるのはどっち?」
「老後に困らないのはどっち?」
もちろん、コスト比較は大切です。
でも、それだけでは不十分です。
たとえば、同じ3,500万円の家でも、意味は人によって変わります。
転勤の可能性が高い人にとっては、重い固定資産になるかもしれません。
地域に長く住む人にとっては、生活の安定になるかもしれません。
子育て環境を重視する人にとっては、安心を買う選択かもしれません。
自由な働き方をしたい人にとっては、住居固定が負担になるかもしれません。
つまり、正しい問いは、
「賃貸と持ち家、どちらが得か」ではなく、
「今の自分の人生設計に、どちらが合うか」
です。
第2章|賃貸と持ち家、本当のコストを比べる
― 家賃とローン返済だけで比較しない。
よく聞く言葉があります。
「家賃は捨て金」
一方で、こうも言われます。
「住宅ローンは自分の資産になる」
一見、分かりやすい考え方です。
でも、この考え方は少し単純化しすぎです。
なぜなら、賃貸にも価値があり、持ち家にも戻ってこない支出があるからです。
⚠️ 持ち家にも「戻ってこない支出」はある
持ち家の場合、毎月のローン返済のすべてが資産になるわけではありません。
住宅ローンには、元本と利息があります。
資産形成に近いのは、借入残高を減らす元本返済部分です。
一方で、次のような支出は戻ってきません。
住宅ローンの利息
固定資産税
都市計画税
管理費
修繕積立金
火災保険
地震保険
設備交換費
外壁や屋根の修繕費
仲介手数料
登記費用
ローン事務手数料
保証料
売却時の仲介手数料
引っ越し費用
家具家電の買い替え
つまり、持ち家は「払ったお金が全部資産になる」わけではありません。
ローン返済額だけを見て、家賃と比べると判断を誤ります。
🏠 賃貸にも「自由」という価値がある
賃貸には賃貸の価値があります。
それは、自由度です。
転勤に対応しやすい
家族構成の変化に合わせて住み替えやすい
近隣トラブルがあっても移動しやすい
物件の老朽化リスクを負いにくい
大きな修繕費を負担しにくい
仕事や収入の変化に合わせて家賃を調整しやすい
子どもの成長に合わせて広さを変えやすい
親の介護や転職に合わせて移動しやすい
一方で、賃貸にもデメリットはあります。
家賃を払い続ける必要がある
更新料がかかる場合がある
高齢期に審査が難しくなる可能性がある
リフォームの自由度が低い
家賃上昇リスクがある
退職後も住居費が続く
ペットや楽器など制限がある場合がある
つまり、賃貸は「何も残らない」だけではありません。
柔軟性を買っているとも言えます。
📊 家賃10万円を40年払うといくらか
家賃10万円の部屋に40年住むとします。
10万円 × 12か月 × 40年 = 4,800万円
この数字を見ると、「だったら家を買った方がいい」と思うかもしれません。
でも、持ち家にも住宅ローンの利息、税金、修繕費、保険、購入時・売却時の費用があります。
比較すべきなのは、総住居費です。
✅ 総住居費で比較する
住まいの比較では、次のように考えます。
種類主な費用賃貸家賃、管理費、更新料、火災保険、引っ越し費用持ち家ローン返済、利息、税金、保険、修繕費、管理費、売却費用
さらに、時間軸も大切です。
1年だけ住むのか。
5年住むのか。
10年住むのか。
30年住むのか。
購入時・売却時には大きな費用がかかるため、短期で住み替えるほど不利になりやすい場合があります。
だから、単純に「家賃×年数」と「物件価格」を比べるだけでは足りません。
第3章|住宅ローンというレバレッジを正しく理解する
― 住宅ローンは味方にもなり、重荷にもなる。
住宅ローンは、多くの人が人生で組む最も大きな借入です。
少ない自己資金で大きな資産を動かす仕組みを、一般的にレバレッジと呼びます。
レバレッジは、てこの原理です。
うまく使えば力になります。
でも、使い方を間違えると危険です。
⚠️ レバレッジは利益も損失も大きくする
住宅価格が上がれば、少ない自己資金で大きな資産価値の上昇を得られる可能性があります。
一方で、住宅価格が下がれば、その影響も大きくなります。
特に注意したいのが、オーバーローンです。
オーバーローンとは、住宅ローン残高が、物件の売却価格を上回っている状態です。
たとえば、ローン残高が3,000万円。
でも、売却見込みが2,600万円。
売却費用もかかる。
この場合、売ってもローンが残る可能性があります。
もちろん、すべての住宅購入が危険という意味ではありません。
ただし、住宅は価格が下がらない前提で考えるべきではありません。
📊 無理のない返済額は「ローン」だけで見ない
よく、住宅ローンは手取りの25〜30%以内が目安と言われることがあります。
ただし、これはあくまで検討開始の参考値です。
25〜30%以内なら必ず安心という意味ではありません。
さらに、見るべきなのはローン返済額だけではありません。
総住居費で考える必要があります。
項目内容ローン返済額毎月の元本・利息返済管理費マンションなどで発生修繕積立金将来の修繕に備える費用固定資産税年間税額を月割りで考える都市計画税地域によって発生保険火災保険・地震保険など将来修繕費戸建ての外壁・屋根・設備交換など駐車場車を持つ場合に発生交通費郊外移住で増える場合がある
住宅ローン審査で使われる返済負担率は「借りられるか」の基準であり、「無理なく返せるか」を保証するものではありません。
📌 変動金利と固定金利の考え方
住宅ローンでは、変動金利と固定金利の選択があります。
変動金利は、金利が低めに見えることがあります。
ただし、将来金利が上がる可能性があります。
固定金利は、返済額を見通しやすい一方で、変動金利より高めになることがあります。
どちらが正解かは、家計の余力、収入の安定性、金利上昇への耐性によって変わります。
大切なのは、
「今の返済額なら払える」
だけで決めないことです。
金利が上がったらどうなるか。
収入が下がったらどうなるか。
ボーナスが減ったらどうなるか。
修繕積立金が上がったらどうなるか。
ここまで考える必要があります。
第4章|住宅は資産形成になるのか
― 購入価格=資産額ではない。
持ち家について語るとき、よく出てくる言葉があります。
「住宅ローンは強制貯蓄になる」
たしかに、そういう面はあります。
住宅ローンを返済すると、借入残高は減っていきます。
元本返済を通じて、住宅に対する自分の持分が増える方向に働きます。
しかし、ここで注意が必要です。
返済額がそのまま資産として残るわけではありません。
⚠️ 購入価格=資産額ではない
見るべきなのは、次の式です。
住宅の現在価値
− 住宅ローン残高
− 売却費用
= 実質的な住宅持分
住宅の現在価値は、購入価格ではなく、周辺の成約事例や複数の査定などから見た「今売却できそうな価格」の目安で考えます。
ただし、査定額どおりに売れる保証はありません。
3,000万円で買った家でも、現在の売却見込みが2,600万円なら、資産価値は2,600万円に近い考え方になります。
さらに、売却時には仲介手数料などの費用がかかります。
つまり、購入価格=今の資産額ではありません。
🧱 住宅ローンを「貯蓄できない人の解決策」にしない
「自分は貯蓄が苦手だから、住宅ローンで強制的に資産形成しよう」
この考え方は危険です。
貯蓄が苦手なことだけを理由に住宅購入を選ぶべきではありません。
住宅購入では、少なくとも次の確認が必要です。
収入は安定しているか
手元資金は十分か
生活防衛資金は残るか
居住予定期間は長いか
維持費を払えるか
家族計画と合っているか
他の資産形成を止めずに済むか
売却が必要になった場合のリスクを理解しているか
住宅ローンは、長期間の約束です。
貯蓄の代わりではなく、人生設計の一部として考える必要があります。
第5章|住宅意思決定フレーム
― 6つの問いで判断する。
住宅の判断で大切なのは、次の6つです。
✅ ステップ1|居住予定期間を考える
短期間で住み替える可能性が高い場合、購入時・売却時の費用を回収しにくくなることがあります。
よく「10年以上住むなら買い」と言われることがあります。
ただし、10年は絶対基準ではありません。
見るべきなのは、次のような問いです。
今の地域に何年住みたいか
転勤の可能性はあるか
転職で勤務地が変わる可能性はあるか
子どもの進学で移動する可能性はあるか
親の介護で移動する可能性はあるか
老後も同じ地域に住みたいか
✅ ステップ2|総住居費を出す
住宅ローンだけでなく、総住居費で見ます。
家賃やローン返済額だけで比較しないでください。
ローン返済額は払えても、管理費、修繕積立金、固定資産税、保険、修繕費が重くなることがあります。
✅ ステップ3|収入が下がっても耐えられるか
今の収入だけで判断しないことが大切です。
転職したらどうなるか
休職したらどうなるか
ボーナスが下がったらどうなるか
育児や介護で働き方が変わったらどうなるか
事業収入が下がったらどうなるか
住宅は、長期の固定費です。
今払えるだけでなく、変化に耐えられるかを見ます。
✅ ステップ4|他の資産形成が止まらないか
住宅を買ったことで、NISAやiDeCo、生活防衛資金、教育資金、老後資金が完全に止まってしまうなら、家計としては危険です。
家は大切です。
でも、人生のすべてを住宅に集中させる必要はありません。
住まいを持ちながら、他の資産形成も細く続けられるか。
ここを確認しましょう。
✅ ステップ5|売却・住み替えの可能性を考える
売却や住み替えという選択肢はあります。
ただし、希望する時期・価格で売れるとは限りません。
売れると思っていた価格で売れない。
売却に時間がかかる。
仲介手数料がかかる。
ローンが残る。
こうした可能性も見ておきます。
✅ ステップ6|家族やパートナーと価値観を共有する
数字は大切です。
でも、数字だけで決めると、心がついてこないことがあります。
どこに住みたいか
通勤時間をどう考えるか
子育て環境をどう考えるか
親との距離をどう考えるか
家にどこまでお金をかけたいか
将来売る可能性をどう見るか
価値観と数字の両方で判断しましょう。
属性別|住居の意思決定ガイド
🏢 会社員版|転勤と収入安定性を見る
会社員の場合、まず見るべきは転勤の可能性です。
勤務地が不安定な場合、無理に購入を急ぐ必要はありません。
一方で、勤務地が安定していて、長く住みたい地域が決まっているなら、購入が選択肢になることもあります。
ただし、ボーナス返済に頼りすぎないことが大切です。
ボーナスは変動する可能性があります。
💻 フリーランス版|審査と収入変動を前提にする
住宅ローン審査では、継続した所得を確認するため、確定申告書や納税証明書などを求められることが多いです。
ただし、必要年数や審査基準は金融機関によって異なります。
フリーランスは、収入変動を前提に考える必要があります。
生活防衛資金は厚めに持つ。
固定費を上げすぎない。
事業資金と生活費を分ける。
この視点が必要です。
🏠 子育て世帯版|学区と柔軟性のバランスを見る
子育て世帯では、学区や周辺環境が大きな判断材料になります。
ただし、子どもの成長に合わせて必要な住まいは変わります。
未就学期。
小学生。
中高生。
独立後。
必要な広さや場所は変わる可能性があります。
今だけでなく、10年後も見て判断しましょう。
🚀 経営者版|事業リスクと個人資産を分ける
経営者の場合、事業のお金と個人のお金を分けることが重要です。
役員報酬を基準に家計を考える。
事業が不調な時でも返済できるか見る。
税金や社会保険も含めて資金繰りを見る。
事業の勢いがある時ほど、個人の固定費を上げすぎないことが大切です。
実践WORK
WORK A-1|自分の居住予定期間を書く
次の問いに答えてください。
今の地域にあと何年住みたいか
転勤や転職の可能性はあるか
家族構成は変わりそうか
親の介護や子育てで移動する可能性はあるか
老後も同じ場所に住みたいか
WORK A-2|総住居費を書き出す
項目金額------:家賃またはローン返済管理費・修繕積立金税金の月割り保険更新料・修繕費の月割り駐車場・交通費合計
WORK A-3|購入前の不安を書き出す
不安は、無視すると大きくなります。
次の3つを書いてください。
一番不安なこと:
数字で確認できること:
誰かに相談すべきこと:
不安を言葉にすると、確認すべき項目が見えてきます。
WORK A-4|家族と話すテーマを決める
家族やパートナーと話すなら、いきなり物件価格から入らない方がいいです。
まずは、価値観から話してください。
どんな暮らしをしたいか
通勤時間はどこまで許容できるか
子育て環境をどう考えるか
老後も同じ地域にいたいか
家にお金をかける優先度は高いか
状態別WORKマップ
状態おすすめWORK賃貸か持ち家かで迷うWORK A-1住宅費が重いWORK A-2不安で決められないWORK A-3家族と意見が違うWORK A-4営業トークで焦っている感情変換MAP老後が不安FAQ
感情変換MAP
感情よくある行動変換後の行動焦り即決する確認項目が終わるまで契約しない比較周りに合わせる自分のライフプランを確認する恐怖検討を避ける数字でシミュレーションする孤独感一人で決める家族や専門家に相談する後悔自分を責める次の選択肢を整理する高揚感予算を上げる総住居費を再計算する不安情報を集めすぎる判断基準を3つに絞る見栄予算を広げる生活防衛資金を確認する期待リスクを見落とす売却時の費用も見る
FAQ|よくある質問
Q1. 賃貸と持ち家、結局どちらが得ですか?
万人共通の答えはありません。
居住予定期間、地域、家族構成、収入、金利、物件価格、売却可能性、価値観によって変わります。
Q2. 家賃は捨て金ですか?
完全に捨て金とは言い切れません。
賃貸では、住む場所の自由度、修繕負担の少なさ、住み替えやすさを買っているとも考えられます。
Q3. 住宅ローンは資産形成になりますか?
元本返済を通じて住宅に対する持分が増える方向には働きます。
ただし、返済額がそのまま資産として残るわけではありません。
Q4. 頭金は多い方がいいですか?
頭金を多く入れると借入額は減ります。
ただし、手元資金がなくなるほど入れると、急な出費に弱くなります。
生活防衛資金を残すことも大切です。
Q5. 老後に賃貸は不安です。買った方がいいですか?
老後の住まいは重要なテーマです。
ただし、老後不安だけで今すぐ購入を決める必要はありません。
家計、地域、健康状態、家族、資産状況に合わせて考える必要があります。
Q6. 住宅ローン審査に通れば安心ですか?
審査に通ることと、無理なく返せることは別です。
審査は金融機関の基準です。
自分の家計で無理なく続けられるかは、別に確認する必要があります。
Q7. 修繕費はどれくらい見ればいいですか?
物件種別、築年数、構造、設備によって大きく変わります。
マンションなら修繕積立金、戸建てなら外壁・屋根・設備交換などを確認します。
購入前に、将来の修繕計画や過去の修繕履歴を見ることが大切です。
Q8. 変動金利と固定金利、どちらがいいですか?
万人共通の正解はありません。
変動金利は低く見えることがありますが、金利上昇リスクがあります。
固定金利は返済額を見通しやすい一方、当初の金利が高めになることがあります。
家計の余力とリスク許容度で判断します。
用語集
総住居費
家賃や住宅ローンだけでなく、管理費、修繕費、税金、保険、更新料、売却費用などを含めた住まいに関する総コスト。
レバレッジ
少ない自己資金で大きな資産を動かす仕組み。
オーバーローン
住宅ローン残高が物件の売却価格を上回っている状態。
実質的な住宅持分
住宅の現在価値から住宅ローン残高と売却費用を差し引いた、自分に残る実質的な価値。
固定金利
一定期間または全期間、金利が固定される住宅ローンの金利タイプ。
変動金利
市場金利などに応じて、金利が変わる可能性がある住宅ローンの金利タイプ。
Day③完全チェックリスト
フェーズ1|現在地確認
[ ] 今の住居費を把握した
[ ] 総住居費で考えた
[ ] 住居費の手取り比率を確認した
[ ] 家賃やローン以外の費用を確認した
[ ] 固定費全体とのバランスを見た
フェーズ2|将来確認
[ ] 今後5年の転勤・引っ越し可能性を考えた
[ ] 家族構成の変化を考えた
[ ] 親の介護や子育て環境を考えた
[ ] 老後も同じ地域に住みたいか考えた
[ ] 働き方の変化を考えた
フェーズ3|購入前確認
[ ] 生活防衛資金を確認した
[ ] 頭金を入れても現金が残るか確認した
[ ] ローンだけでなく税金・保険・修繕費も見た
[ ] 収入が下がった場合を考えた
[ ] 金利が上がった場合を考えた
[ ] 修繕積立金が増える可能性を見た
フェーズ4|資産性確認
[ ] 購入価格=資産額ではないと理解した
[ ] 住宅の現在価値を考えた
[ ] 売却しやすさを確認した
[ ] 売却費用を確認した
[ ] オーバーローンの可能性を考えた
フェーズ5|家族・価値観確認
[ ] 他の資産形成が止まらないか確認した
[ ] 家族やパートナーと価値観を共有した
[ ] 営業トークだけで即決していない
[ ] 焦りではなく条件で判断した
[ ] 必要なら専門家へ相談すると決めた
まとめ|「家を買うな」も「家を買え」も、どちらも万人向けの正解ではない
Day③で伝えたかったことは、シンプルです。
賃貸か持ち家かに、絶対の正解はありません。
持ち家には、安定感や持分形成の可能性があります。
一方で、ローン、税金、修繕費、売却リスクもあります。
賃貸には、自由度や柔軟性があります。
一方で、家賃が続くことや老後の住まいの不安もあります。
だから大切なのは、どちらが正しいかではありません。
自分の人生設計に、どちらが合うか。
家は、人生最大級の固定費です。
だからこそ、勢いだけで決めない。
営業トークだけで決めない。
周囲との比較だけで決めない。
不安だけで決めない。
数字と価値観の両方で判断する。
これが、Day③の結論です。
⭐ Day③で覚えてほしい3つのこと
✅ 賃貸か持ち家かに、万人共通の正解はない。
✅ 比較すべきなのは家賃とローン返済だけではなく、総住居費。
✅ 住宅は資産にもなり得るが、購入価格=資産額ではない。
▶ 次回予告|Day④・有料完結編
Day④では、いよいよ完結編に入ります。
Day①で、お金が残らない構造を理解しました。
Day②で、未来へお金を分ける基本の仕組みを作りました。
Day③で、人生最大級の固定費である住まいを考えました。
Day④では、これらをすべて統合し、あなた自身の状況に合わせた90日実装プログラムに落とし込みます。
無料記事で理解した内容を、実際の生活に落とし込む。
現在地を診断し、優先順位を決め、崩れた時の戻り方まで作る。
それがDay④です。
#自己理解 #習慣化 #マインドセット #富の自動化OS #資産形成 #住宅ローン #賃貸か持ち家か #レバレッジ #人生設計 #JBNLab
