【Day④】富のOS完全実装。|富の自動化OS編

💡 この記事は有料です。
ここまで無料で読んでくれたあなたへ、感謝を込めて。
Day①では、なぜ頑張っているのにお金が残らないのかを見てきました。
Day②では、意志に頼らず、未来へお金を分ける仕組みを作りました。
Day③では、賃貸か持ち家かを、損得ではなく人生設計で考える方法を整理しました。
そしてDay④では、これまで学んだすべてを、あなた自身の生活に落とし込みます。
今回のテーマは、90日間で「富の自動化OS」の初期版を動かすことです。
ここで大切なのは、完璧を目指さないことです。
今日、全部やらなくて大丈夫です。
この記事を一度で全部消化しようとしなくて大丈夫です。
すべてのWORKを埋めようとしなくて大丈夫です。
Day④は、読む記事というより、使う記事です。
必要な章に戻る。
今の自分に合うWORKを1つ選ぶ。
90日間で少しずつ仕組みを整える。
崩れたら戻る。
また調整する。
それで十分です。
この記事の価値は、すべての金融知識を網羅することではありません。
今の自分が何を優先し、何を後回しにし、崩れた時にどこへ戻ればよいかを決められることです。
⚠️ はじめに|大切な注意書き
※本記事は、家計管理・資産形成・住居選択の一般的な考え方を整理した教育コンテンツです。特定の金融商品、住宅ローン、保険、税務手続き、法人化などを推奨するものではありません。投資商品には価格変動や元本割れの可能性があります。制度・税制・手数料は変更される場合があるため、利用前に各制度の公式情報をご確認ください。住宅購入・投資・税務・保険・相続など具体的な判断を行う際は、必要に応じて資格を持つ専門家へご相談ください。
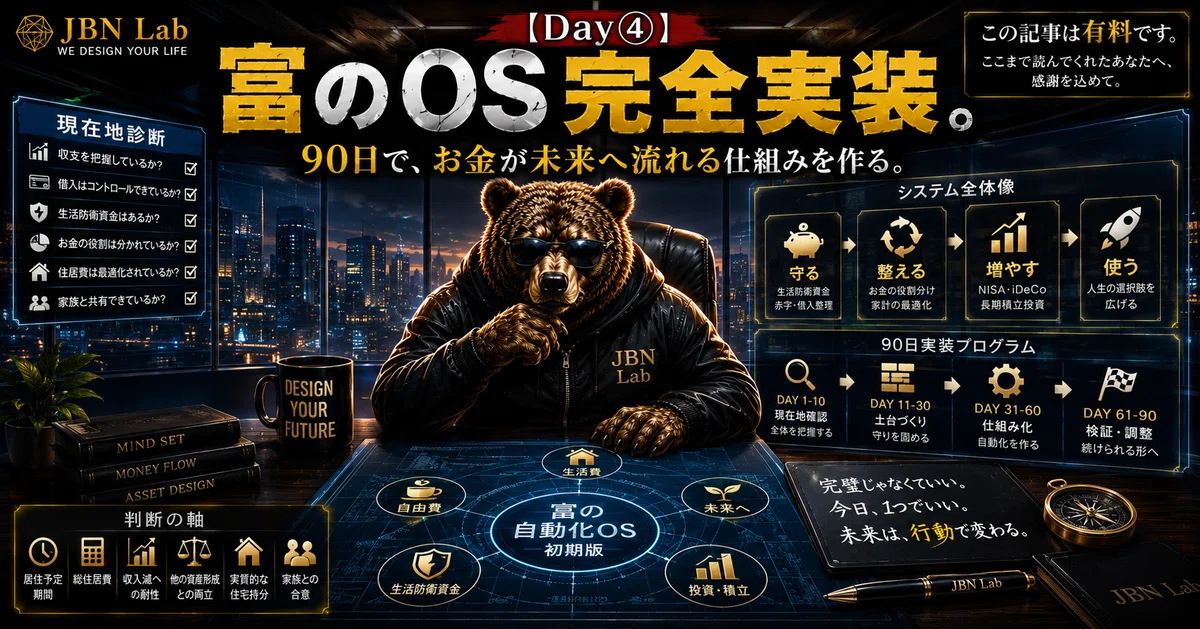
💎 この記事で得られるもの
この記事では、Day①〜③で学んだ内容を、実際の行動に落とし込むために、次の内容を提供します。
自分の現在地を知る診断
状態別ロードマップ
住宅取得の意思決定フレーム
90日間の実装プログラム
フェーズ別の90日プラン
崩れた時の復旧方法
属性別・状態別WORK
1年後・3年後・5年後のレビュー設計
完全チェックリスト
シリーズ総まとめ
Day④のゴールは、自分の現在地、優先順位、90日間の行動、崩れた時の戻り方が決まっている状態です。
🧭 今のあなたに必要な章を選ぶ
この記事は、最初から最後まで順番に読まなくても大丈夫です。
今の状態に合わせて、必要な章を選んでください。
今の状態読むべき章何から始めればいいか分からない第1章・現在地診断赤字や借入がある第2章・フェーズ0生活防衛資金がない第2章・フェーズ1NISAや積立を始めたい第2章・フェーズ2住宅も含めて考えたい第3章具体的な90日プランが欲しい第4章自分のフェーズ別に進めたい第5章続けられるか不安第6章自分の働き方に合わせたい属性別WORK不安・焦り・比較で止まる状態別WORK・感情変換MAP長期の見直しをしたい1年・3年・5年レビュー全体を確認したい完全チェックリスト
全部を順番にやる必要はありません。
今の自分に必要なものを、1つだけ選んでください。
第1章|現在地診断
― まず、自分がどの地点にいるかを知る。
富の自動化OSを作る前に、一番大切なのは現在地を知ることです。
カーナビも、現在地が分からなければ目的地へ行けません。
資産形成も同じです。
今の自分がどこにいるのか。
何を優先すべきなのか。
何を後回しにしていいのか。
どこから手をつければいいのか。
それを先に整理します。
多くの人が失敗するのは、知識がないからではありません。
順番を間違えるからです。
赤字なのに投資を始める。
高金利借入があるのに積立額を増やす。
生活防衛資金がないのに相場の値動きに耐えようとする。
住宅費が重いのにNISA枠を埋めようとする。
家族と共有していないのに一人で完璧な仕組みを作ろうとする。
これでは、どこかで無理が出ます。
だから、まずは現在地を確認しましょう。
✅ 現在地チェック1|毎月の収支
毎月、黒字ですか?
それとも赤字ですか?
黒字の場合、いくら残っていますか?
赤字の場合、何が原因ですか?
赤字は一時的ですか?
それとも毎月続いていますか?
ボーナスで補填していませんか?
クレジットカードで先送りしていませんか?
毎月の収支を見る時、細かい家計簿を完璧につける必要はありません。
最初に見るべきなのは、ざっくりした流れです。
手取り収入
− 固定費
− 変動費
= 残るお金
ここで残るお金がマイナスなら、まず赤字を止めることが最優先です。
投資や積立を始める前に、穴の空いたバケツを塞ぐ必要があります。
✅ 現在地チェック2|借入
リボ払いはありますか?
カードローンはありますか?
消費者金融の借入はありますか?
分割払いが重なっていませんか?
高金利の借入を把握していますか?
借入残高をすべて書けますか?
金利を把握していますか?
毎月の返済額を把握していますか?
ここでいう高金利借入とは、主にリボ払い、カードローン、消費者金融など、金利負担が大きい借入を想定しています。
住宅ローンや奨学金などは、金利・返済条件・家計状況を個別に確認します。
借入があること自体を責める必要はありません。
大切なのは、見ないまま放置しないことです。
借入には、残高、金利、返済額、返済期間があります。
これらが見えていないと、資産形成の計画は作れません。
✅ 現在地チェック3|生活防衛資金
生活費1か月分の現金がありますか?
3か月分ありますか?
6か月分ありますか?
収入が止まった時、何か月耐えられますか?
急な医療費や家電故障に対応できますか?
引っ越しや家族の事情に対応できますか?
ここでいう現金とは、財布の中のお金だけではありません。
すぐに引き出せる普通預金など、価格変動がなく生活費として使える資金を指します。
生活防衛資金は、資産形成の土台です。
投資で増やすお金ではありません。
守るためのお金です。
退屈に見えるかもしれません。
でも、この退屈なお金があるから、相場が下がっても、収入が減っても、生活を守りやすくなります。
✅ 現在地チェック4|口座・お金の役割
生活用のお金は分かれていますか?
自由に使うお金は分かれていますか?
未来用のお金は分かれていますか?
税金や社会保険用のお金は分かれていますか?
生活防衛資金と投資資金は分かれていますか?
家族と共有すべきお金の場所は分かりますか?
Day②で扱った通り、お金には役割があります。
生活:家賃、光熱費、通信費、保険など
自由:食費、趣味、交際費、外食など
未来:生活防衛資金、積立、投資準備など
ただし、未来という大きな役割の中でも、生活防衛資金と長期投資は分けて管理する方が分かりやすい場合があります。
生活防衛資金は、すぐ使えるお金。
長期投資は、しばらく使わないお金。
この違いを混ぜないことが大切です。
ここから先は
¥ 2,980
この記事が気に入ったらチップで応援してみませんか?
