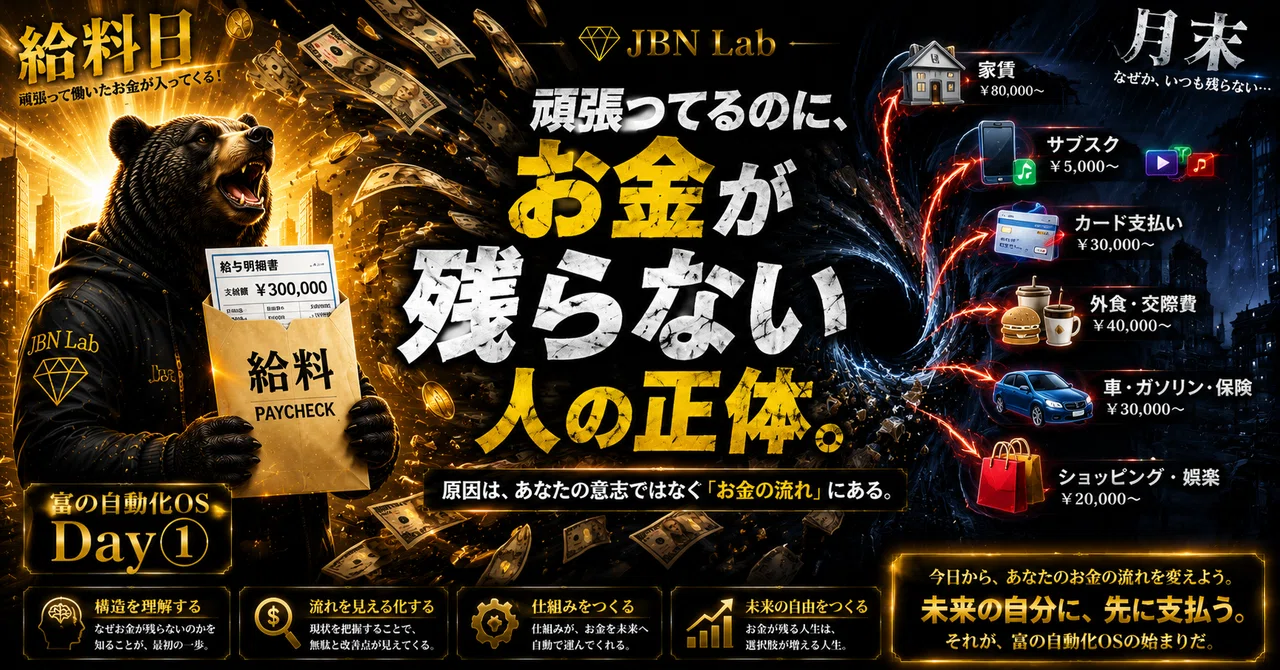
【Day①】頑張ってるのに、お金が残らない人の正体。|富の自動化OS編

💡 この記事は無料です。
このシリーズでは、「もっと頑張って稼ぐ方法」ではなく、お金が自然と残り、未来へ流れていく仕組みを人生に実装する方法を学んでいきます。
Day①のテーマは、最初の土台です。
なぜ、真面目に働いているのにお金が残らないのか。
この構造を理解することです。
この記事では、投資商品を選ぶ前に、まず「お金が残らない構造」を見える化します。
NISAやiDeCo、自動送金、口座分けなどの具体的な設定はDay②以降で扱います。
Day①でやることは、もっと手前です。
年収と資産は別だと理解する
ライフスタイル・クリープに気づく
お金を人生の時間として見る
Pay Yourself Firstの考え方を知る
自分の現在地を確認する
お金に対する思い込みに気づく
つまり、Day①は「行動の前の理解」です。
お金の問題を、性格や根性の問題にしない。
自分を責める前に、流れを見る。
そのための記事です。
🧭 今のあなたに必要な章を選ぶ
この記事は、最初から最後まで順番に読んでもいいですが、全部を一度に完璧に理解する必要はありません。
今の自分に近いところから読んでください。
今の状態読むべき章なぜお金が残らないのか知りたい第1章〜第2章収入はあるのに余裕がない第1章つい生活水準を上げてしまう第2章お金を使うたびに不安になる第3章何から始めればいいか分からない第5章・WORK自分のお金の現在地を知りたい現在地診断不安・焦り・比較で消費してしまう状態別WORK家族やパートナーとお金の話をしたいFAQ・WORK自分のお金の思い込みを整理したい第6章
全部やる必要はありません。
今日の自分に必要なものを、1つだけ選べば十分です。
✅ このシリーズはこんな人に読んでほしい
もし、あなたが次のどれか一つでも当てはまるなら、このシリーズは役に立つはずです。
給料日は嬉しいのに、月末になるとお金がない
昇給したのに、なぜか生活が楽にならない
投資を始めたいけれど、回せるお金が残らない
将来が不安で、貯金したいと思っている
NISAやiDeCoを調べても、結局何から始めればいいか分からない
「もっと稼げば解決する」と思って働き続けている
節約しようとしても、毎回続かない
お金の話になると、なんとなく苦手意識がある
家計簿アプリを入れては消している
サブスクやカード明細を見るのが怖い
ボーナスが入ると安心するが、数か月後には消えている
収入が上がったのに、自由になった感覚がない
他人の資産形成を見ると焦る
自分にはお金のセンスがないと思っている
もし一つでも当てはまるなら、安心してほしい。
あなた一人だけではありません。
多くの人が、同じ悩みを抱えています。
そして、その原因は、能力不足でも、努力不足でも、意志の弱さでもありません。
多くの場合、原因はもっと根本的です。
それは、お金が残らない流れの中で生きていることです。
🔍🪞 はじめに|お金が残らないのは、あなたが弱いからじゃない
最初に、一つだけ伝えたいことがあります。
あなたは、お金の管理が下手だから苦しいわけではありません。
意志が弱いからでもありません。
浪費家だからでもありません。
もちろん、人によって改善できる部分はあります。
でも、多くの場合、本当の原因はもっと深いところにあります。
それは、お金が残らない仕組みの中で生活していることです。
私たちは子どもの頃から、こう教えられてきました。
勉強しなさい
良い会社に入りなさい
真面目に働きなさい
安定した収入を得なさい
無駄遣いをしないようにしなさい
どれも間違ってはいません。
仕事は大切です。
収入も大切です。
努力も必要です。
でも、不思議なことがあります。
真面目に働いている人ほど、苦しそうに見えることがあるのです。
朝早く起きる。
満員電車に乗る。
仕事をこなす。
残業する。
休日も仕事のことを考える。
家に帰るころには、もう何もする気力が残っていない。
それでも、月末になるとこう思う。
「今月も、あまり残らなかった」
一方で、同じくらいの収入でも、お金に余裕がある人もいます。
この違いは何でしょうか。
能力でしょうか。
才能でしょうか。
運でしょうか。
節約センスでしょうか。
もちろん、それらが影響することもあります。
でも、もっと大きな違いがあります。
それは、お金の流れを設計しているかどうかです。
第1章|年収が増えても豊かになれない人たち
― なぜ高収入でも「お金がない」と感じるのか?
「年収が上がれば、人生は楽になる」
多くの人は、そう信じています。
だから、昇進を目指します。
転職を考えます。
資格を取ります。
副業を始めます。
もっと成果を出そうと頑張ります。
もちろん、それは間違いではありません。
収入を増やす努力は、とても大切です。
ただし、一つだけ見落としやすいことがあります。
それは、年収が増えることと、資産が増えることは別の話だということです。
✅ 「もっと稼げば解決する」は本当か?
少し想像してみてください。
今の手取りが、毎月10万円増えたとします。
多くの人は、こう考えるはずです。
やっと余裕ができる
今度こそ貯金できる
投資も始められる
少し生活が楽になる
でも現実には、数か月後、その10万円が最初から存在しなかったかのように生活している人も少なくありません。
なぜでしょうか。
それは、収入が増えると、支出も自然に増えやすいからです。
この現象は、一般的にライフスタイル・クリープと呼ばれます。
日本語では、生活水準のインフレと表現されることもあります。
🧠 人は、収入に合わせて生活を広げてしまう
たとえば、月の手取りが25万円だったころ。
家賃7万円の部屋で十分だった。
外食は週1回で十分だった。
服も、必要なときだけ買えばよかった。
スマホも、普通に使えれば十分だった。
でも、手取りが35万円になったらどうでしょう。
「もう少し広い部屋でもいいかな」
「駅近の方が便利だよな」
「仕事を頑張っているし、少し良い服を買ってもいいよね」
「毎週外食しても、これくらいなら大丈夫」
「疲れているから、時短家電を買ってもいいよね」
「付き合いもあるし、飲み会も断りにくい」
「移動時間を減らすためにタクシーも使おう」
「健康のためにジムも契約しよう」
「勉強のためにサブスク教材も入ろう」
そうやって、少しずつ生活が広がっていきます。
一つひとつは、大きな贅沢ではありません。
むしろ、理由があります。
便利だから。
必要だから。
仕事に役立つから。
健康のためだから。
家族のためだから。
時間を買うためだから。
問題は、その一つひとつが悪いことではありません。
問題は、増えた支出が固定化することです。
一度上げた家賃。
一度契約したサブスク。
一度慣れた外食頻度。
一度上がった交際費。
一度買い始めたブランド。
一度上がった旅行の基準。
これらは、簡単には元に戻りません。
本人は贅沢しているつもりがない。
むしろ、「これくらい普通」と感じている。
ここが怖いところです。
普通の基準は、収入とともに静かに上がっていく。
その結果、収入は増えているのに、お金は残らない状態になります。
📊 豊かさは「年収」だけでは決まらない
ここで、2人の例を見てみましょう。
数字は説明のために単純化しています。
人物月の手取り月の支出貯蓄・投資------:---:---:Aさん80万円78万円2万円Bさん38万円28万円10万円
一見すると、Aさんの方が豊かに見えるかもしれません。
手取りが大きいからです。
でも、毎月未来に残っているお金を見るとどうでしょう。
Aさんは2万円。
Bさんは10万円。
つまり、将来の自由を増やしているのはBさんです。
もちろん、現実には家族構成、住む地域、健康状態、扶養、税金、住宅費などによって状況は変わります。
それでも大切な視点は同じです。
見るべきなのは、収入の大きさだけではなく、毎月どれだけ未来へ残っているか。
収入は入り口です。
資産は出口です。
入り口が大きくても、出口から全部流れていけば、手元には残りません。
📌 独身・夫婦・子育て世帯では「残らない理由」が違う
お金が残らない理由は、人によって違います。
独身の場合は、自由に使える範囲が広いぶん、日々の小さな支出が増えやすいです。
外食
交際費
趣味
旅行
美容
サブスク
コンビニ
タクシー
ガジェット
自己投資
どれも悪くありません。
でも、目的が曖昧なまま増えると、毎月の残りは消えていきます。
夫婦の場合は、価値観のズレが原因になることがあります。
片方は貯めたい。
片方は使いたい。
片方は投資したい。
片方は現金で安心したい。
片方は住宅を買いたい。
片方は賃貸で自由にいたい。
この違いを話さないまま生活すると、家計は見えにくくなります。
子育て世帯の場合は、必要支出が増えます。
食費
教育費
習い事
保険
住居費
車
レジャー
子どもの服
医療費
家族旅行
子どものためなら出したい。
家族の安心のためなら払いたい。
その気持ちは自然です。
ただし、「子どものため」と言いながら、実は親の不安や比較で支出が増えていることもあります。
だから、どの世帯でも必要なのは同じです。
支出を責めることではなく、流れを見える化すること。
第2章|ライフスタイル・クリープの怖さ
― なぜ生活水準は、一度上げると下げにくいのか?
もし今、あなたの給料が月に5万円増えたら、何に使うでしょうか。
貯金でしょうか。
投資でしょうか。
借入の返済でしょうか。
それとも、少し生活を豊かにするでしょうか。
多くの人は、最後を選びます。
もちろん、それ自体が悪いわけではありません。
頑張った自分に報いることも大切です。
生活を楽しむことも大切です。
問題は、「少しだけ」が固定化することです。
✅ 人は「贅沢」を買っているつもりがない
よく、「贅沢しなければお金は貯まる」と言われます。
でも現実は、そんなに単純ではありません。
多くの人は、毎月高級車を買っているわけではありません。
毎日ブランドバッグを買っているわけでもありません。
毎週海外旅行に行っているわけでもありません。
では、なぜお金が残らないのか。
答えは、固定費と小さな習慣が少しずつ増えるからです。
たとえば、家賃。
7万円の部屋から、9万円の部屋に引っ越す。
差額は月2万円。
「まあ、これくらいなら」と思うかもしれません。
でも、年間では24万円。
10年では240万円です。
通信費も同じです。
最初は月3,000円だった。
でも気づけば、スマホ、タブレット、動画配信、音楽配信、クラウドストレージ、生成AI、オンライン教材、ゲーム課金。
一つひとつは小さい。
でも、全部合わせると大きい。
⚠️ 「月3,000円だから」は危険な言葉
人間の脳は、大きなお金には敏感です。
30万円と言われると、慎重になります。
でも、3,000円には鈍感になりやすい。
だから、月額課金は増えやすいのです。
月980円。
月1,480円。
月2,980円。
「これくらいなら」と思う。
でも、その数が増えていくと、毎月の固定費は静かに膨らみます。
さらに怖いのは、一度契約すると、それが普通になることです。
最初は便利だから使う。
そのうち、使っているかどうかを確認しなくなる。
解約するのも面倒になる。
気づけば、毎月払い続けている。
これは浪費というより、仕組みの問題です。
🧠 人間は「慣れる」生き物
初めてエアコンのある部屋に住んだ日。
きっと快適だったはずです。
でも今、エアコンが壊れたらどうでしょう。
「不便だ」
「耐えられない」
「早く直したい」
そう感じるかもしれません。
快適は、すぐに当たり前になります。
お金も同じです。
手取り25万円から30万円になれば、最初は嬉しい。
でも、しばらくすると30万円が普通になります。
次は35万円が欲しくなる。
さらに40万円が欲しくなる。
つまり、収入は増えても、幸福感や安心感は同じ速度で増えるとは限りません。
だからこそ、収入が増えたときほど、先に考える必要があります。
増えたお金を、生活水準に流すのか。
それとも、未来の自由に流すのか。
📱 SNSは「足りない」を作る装置になりやすい
現代では、SNSがあります。
朝起きれば、誰かの海外旅行。
高級ホテル。
ブランド品。
新車。
マイホーム。
豪華なランチ。
副業で成功した報告。
資産額のスクリーンショット。
そうした情報が、毎日流れてきます。
すると脳は、こう錯覚します。
「みんな豊かなんだ」
「自分だけ遅れている」
「もっと頑張らないと」
「今の自分では足りない」
でも、SNSで見えているのは、人生の一部分です。
住宅ローンの残高は映りません。
クレジットカードの請求額も映りません。
家族との悩みも映りません。
将来への不安も映りません。
それでも、私たちは無意識に比較してしまいます。
そして、「今のままではダメだ」という感情が生まれる。
その感情を埋めるために、またお金を使ってしまう。
つまり現代社会では、消費したくなる仕組みが24時間動き続けています。
だから、欲しくなるのは自然です。
あなたの意志が弱いからではありません。
大切なのは、その仕組みを知った上で、自分のお金の流れを守る設計を持つことです。
第3章|お金とは、人生の時間である
― 私たちは、お金ではなく「人生の一部」を支払っている。
ここで、一度だけ考えてみてください。
あなたが会社から受け取っているのは、本当に「お金」だけでしょうか。
多くの人は、「もちろん給料だ」と答えるかもしれません。
でも、本質的には少し違います。
あなたが会社に渡しているのは、人生の時間です。
朝起きる。
身支度をする。
通勤する。
働く。
昼休憩を取る。
午後も働く。
残業する。
帰宅する。
疲れて何もできないまま寝る。
そして、また朝が来る。
この毎日の繰り返しの中で、私たちは人生で最も貴重な資産を使っています。
それは、時間です。
✅ お金は取り戻せる。でも時間は戻らない
100万円を失っても、また稼げる可能性があります。
働く。
学ぶ。
副業する。
投資する。
事業を作る。
方法はいくつもあります。
でも、昨日という一日は戻ってきません。
今日という一日も、今この瞬間も、一度使えば戻りません。
つまり、私たちが本当に支払っているのは、お金ではなく、人生の時間です。
📊 支出を「労働時間」に変換してみる
たとえば、あなたの手取り時給が1,500円だとします。
その場合、毎月の支出は、こう見えます。
支出金額必要な労働時間------:---:家賃8万円約53時間通信費1万円約6.7時間サブスク5,000円約3.3時間外食2万円約13.3時間服・美容1万5,000円約10時間
もちろん、これは単純化した計算です。
実際には税金、社会保険、通勤時間、疲労、仕事のストレスもあります。
それでも、この見方をすると、支出の意味が変わります。
家賃8万円は、ただの8万円ではありません。
約53時間分の人生です。
通信費1万円は、ただの1万円ではありません。
約6.7時間分の人生です。
サブスク5,000円は、約3.3時間分の人生です。
こう考えると、問いが変わります。
「これは安いか高いか」ではなく、
「これは自分の人生の時間を使ってでも欲しいものか」
💭 これは本当に、自分が望んだ支出なのか?
ここで、一つ質問です。
今あなたが払っているお金は、本当に自分で選んだものでしょうか。
それとも、なんとなく続いているものでしょうか。
みんなが持っているから
会社で浮きたくないから
SNSで見たから
営業されたから
一度契約してそのままだから
解約が面倒だから
昔は必要だったから
なんとなく不安だから
理由を思い出せない支出は、意外と多いです。
もし、その支出のために毎月何時間も働いているとしたら。
一度、立ち止まって考える価値があります。
第4章|お金の流れを変えた人は、何を変えたのか
― 人生を変えるのは、収入より「順番」だった。
ここまで読んで、こう思った人もいるかもしれません。
「理屈は分かった」
「でも、結局はお金に余裕がある人の話でしょう?」
その気持ちはよく分かります。
資産形成の本や動画には、最初から高収入だった人の話も多い。
だから、「自分には関係ない」と感じてしまう人もいます。
でも、人生を変えた人の多くは、最初から完璧だったわけではありません。
給料日前に口座残高を何度も確認していた人。
クレジットカードの請求に怯えていた人。
毎月「来月こそ貯めよう」と思っていた人。
投資どころか、貯金もほとんどなかった人。
そういう人でも、変わるきっかけがあります。
それは、収入を一気に増やしたことではありません。
お金が動く順番を変えたことです。
📌 モデルケース1|借入と支払いに追われていた会社員
以下は、仕組みを分かりやすく説明するためのモデルケースです。
特定の個人の実話ではなく、複数のよくある状況をもとに再構成しています。
30代の会社員Aさんは、毎月の手取りが30万円でした。
家賃、通信費、保険、食費、交際費、カードの支払い。
給料が入った直後は安心します。
でも、月末になると残高はほとんどありません。
Aさんは、毎月こう思っていました。
「もっと稼がないと」
「副業しないと」
「節約しないと」
「でも、何から始めればいいか分からない」
ある日、Aさんは家計簿を細かくつけることよりも、まずお金の順番を変えることにしました。
それまでの流れはこうです。
給料が入る
支払いをする
生活費を使う
余ったら貯金する
でも、余ることはほとんどありませんでした。
そこで、流れを変えました。
給料が入る
未来の自分へ先に移す
残ったお金で生活する
最初は月5,000円でもいい。
次に1万円。
慣れてきたら2万円。
大切なのは、金額ではなく順番でした。
📌 モデルケース2|昇給しても生活が楽にならなかった人
以下も、複数のよくある状況をもとにしたモデルケースです。
Bさんは、20代後半で転職し、手取りが月6万円増えました。
最初は嬉しかった。
「これで貯金できる」と思いました。
でも半年後、口座残高はほとんど変わっていませんでした。
理由は、支出が少しずつ増えていたからです。
家賃を上げた
外食が増えた
服を買う頻度が増えた
サブスクが増えた
コンビニで買う回数が増えた
旅行の予算が上がった
本人は浪費しているつもりがありませんでした。
「転職して忙しくなったから仕方ない」
「仕事で必要だから」
「これくらい普通だから」
そう思っていました。
Bさんが変えたのは、節約ではありません。
昇給分のうち、先に2万円だけ未来へ送るようにしたのです。
残り4万円は生活に使っていい。
でも2万円だけは、最初に分ける。
これだけで、半年後には12万円が残りました。
金額だけ見れば大きくないかもしれません。
でも、Bさんにとって大きかったのは、自分にも残せるという感覚でした。
📌 モデルケース3|家族がいて自由に使えないと思っていた人
以下も、説明のためのモデルケースです。
Cさんは、子育て世帯でした。
毎月、子どもの費用、食費、保険、住宅費、車、習い事でお金が出ていきます。
Cさんはこう思っていました。
「子どもがいるから貯金できない」
「家族がいるから自分の意思だけでは無理」
「投資なんて余裕がある人のもの」
でも、家計を見える化してみると、原因は子どもだけではありませんでした。
使っていないサブスク。
内容を把握していない保険。
なんとなく続けている外食。
ストレスで増えていたコンビニ支出。
家族で共有していない小さな支出。
Cさんは、いきなり大きな改革をしませんでした。
まず家族と話しました。
「何を削るか」ではなく、
「将来どんな安心が欲しいか」から話しました。
その結果、月5,000円だけ未来用に分けることにしました。
小さな金額です。
でも、家族で決めたことに意味がありました。
資産形成は、個人の努力だけではありません。
家族の合意も、仕組みの一部です。
第5章|現在地診断
― まず、自分のお金の流れを知る。
資産形成を始める前に、一番大切なのは現在地を知ることです。
カーナビも、現在地が分からなければ目的地へ行けません。
ダイエットも、今の体重を知らなければ改善しにくい。
資産形成も同じです。
今の自分がどこにいるかを知る。
そこから、次の一歩を決める。
これだけで十分です。
✅ あなたは「収入依存型」か「資産形成型」か
まずは、次の質問に直感で答えてみてください。
A|収入依存型チェック
給料日が近づくと安心する
月末になると残高が気になる
ボーナスがないと大きな買い物ができない
投資は余裕ができたら始めようと思っている
給料が増えれば問題は解決すると考えている
収入が止まったら生活がすぐ不安になる
毎月、何にいくら使っているか曖昧
貯金は「余ったらするもの」になっている
カード請求額を見るのが怖い
サブスクの総額を把握していない
固定費を最後に見直した時期を覚えていない
ボーナスが入ると気が大きくなる
収入が増えたら生活を上げたいと思う
生活費と未来のお金が同じ口座にある
将来のお金を考えると不安になって閉じる
3つ以上当てはまる人は、今は収入依存型に近いかもしれません。
でも、落ち込む必要はありません。
多くの人がここからスタートします。
大切なのは、ここからどう変えていくかです。
B|資産形成型チェック
次はこちらです。
毎月一定額を未来のために残している
収入よりも、資産残高を見ることが増えた
昇給しても生活水準を急に上げない
お金を使う前に「これは未来に残るか」と考える
周囲の見栄より、自分の安心を優先できる
生活費と将来のお金を分けて考えている
収入が増えたときの使い道を事前に決めている
長期的な自由のために、今の支出を調整できる
固定費を定期的に見直している
生活防衛資金の目安を把握している
借入やカード支払いを把握している
家族とお金の方針を話している
感情で大きな支出を決めない
他人の資産額より、自分の継続を見ている
小さく始めることに抵抗がない
こちらが多い人は、少しずつ資産形成型へ移行しています。
重要なのは、年収ではありません。
考え方と流れです。
第6章|お金の思い込みを外す
お金が残らない原因は、支出だけではありません。
実は、私たちの中にある「思い込み」も大きく影響します。
たとえば、こんな思い込みです。
お金の話は汚い
投資は怖い
節約は貧乏くさい
稼げない自分には価値がない
お金を使わないと楽しめない
家族のためなら全部使うべき
若いうちは貯金より経験に使うべき
収入が少ないから何をしても無駄
お金持ちは特別な人だけ
自分には金融知識がないから無理
これらは、全部が間違いというわけではありません。
経験に使うことも大切です。
家族のために使うことも大切です。
投資にリスクがあるのも事実です。
ただし、思い込みが強すぎると、選択肢が狭くなります。
💭 「お金を使う=悪」ではない
ここで誤解してほしくないことがあります。
このシリーズは、支出を悪者にするものではありません。
お金は使うためにもあります。
美味しいものを食べる。
大切な人と旅行する。
学びに投資する。
健康を守る。
家族の時間を作る。
好きな服を買う。
趣味を楽しむ。
これらは、人生を豊かにしてくれます。
問題は、使うことではありません。
問題は、自分で選んでいない支出が増え続けることです。
なんとなく使う。
不安で使う。
比較で使う。
見栄で使う。
疲れで使う。
惰性で払う。
この支出が増えると、人生の選択肢は狭くなります。
だから目指すのは、我慢ではありません。
自分で選ぶ支出を増やし、なんとなく流れる支出を減らすこと。
💡 実践WORK
WORK A-1|あなたのお金の流れを書き出す
紙でもスマホのメモでも構いません。
次の5つだけ書いてみてください。
毎月の手取り収入
毎月の固定費
毎月の自由に使えるお金
毎月の貯蓄・投資額
今の現金・資産額
細かく完璧に書く必要はありません。
まずは、ざっくりでOKです。
目的は、反省ではありません。
見える化することです。
WORK A-2|本当に必要だった支出を振り返る
過去1か月で使ったお金を、3つに分けてみてください。
分類内容生活に必要だったもの家賃、食費、光熱費など人生を豊かにしたもの学び、健康、人間関係、体験などなんとなく使ったもの衝動買い、使っていないサブスクなど
責める必要はありません。
お金の使い方には、必ず理由があります。
大切なのは、気づくことです。
WORK A-3|未来の自分へ質問する
5年後のあなたが、今の自分に一つだけアドバイスをくれるとしたら、何と言うでしょうか。
「もっと稼げ」でしょうか。
「もっと早く積み立てを始めて」でしょうか。
「その支出、本当に必要?」でしょうか。
「焦らなくていいから、仕組みを作って」でしょうか。
この問いに正解はありません。
でも、未来から今を見ると、今日やるべきことが少し見えてきます。
WORK A-4|増えた収入の行き先を決める
次に収入が増えたとき、増えた分をどう使うか決めておきましょう。
増えた収入使い道未来へ送る生活改善に使う学び・健康に使う家族や大切な人に使う
ポイントは、増えてから考えないことです。
増えてから考えると、生活水準に流れやすい。
先に決めておくから、流れを守れます。
WORK A-5|お金の思い込みを書き出す
次の文章を完成させてください。
お金とは、私にとって____である。
貯金とは、私にとって____である。
投資とは、私にとって____である。
節約とは、私にとって____である。
豊かさとは、私にとって____である。
正解はありません。
自分の中にある言葉を見ることが目的です。
🎯🧭 状態別WORKマップ
状態おすすめWORK不安で買い物したくなるWORK B-1他人と比較して落ち込むWORK B-2どうせ変わらないと感じるWORK B-3大きな買い物で迷うWORK B-4ご褒美消費が増えるWORK B-5家族とお金の話ができないWORK B-6カード請求を見るのが怖いWORK B-7
WORK B-1|買う前に10分待つ
不安やストレスを感じると、人は短期的な快楽を求めやすくなります。
カートに入れたら、すぐに買わず、10分だけ待ってください。
それでも必要なら買ってもいい。
でも、10分待つだけで衝動が落ち着くことがあります。
WORK B-2|1年前の自分と比べる
SNSを見ると、他人と比べて落ち込む日があります。
そんな日は、他人ではなく、1年前の自分と比べてください。
少しでも知識が増えたこと
少しでも支出を見直せたこと
少しでも将来を考えるようになったこと
小さな変化で十分です。
WORK B-3|金額ではなく継続日数を見る
資産形成は、すぐに大きな結果が見えません。
だから不安になります。
そんな時は、金額ではなく継続日数を見てください。
1日でも続いた。
1週間でも意識できた。
1か月でも見直せた。
それだけで、すでに前進しています。
WORK B-4|大きな買い物は1週間待つ
高額な買い物は、感情で決めると後悔しやすいです。
一定額以上の買い物は、1週間待ってから決める。
このルールを作るだけで、判断が落ち着きます。
WORK B-5|ご褒美を未来口座に変える
頑張った日は、自分にご褒美をあげたくなります。
それは自然なことです。
ただ、毎回消費にするのではなく、未来の自分へのご褒美に変える方法もあります。
たとえば、500円でも1,000円でもいい。
「今日頑張ったから、未来の自分に送る」
そう考えると、資産形成が少し前向きになります。
WORK B-6|家族とは「削る話」から始めない
家族とお金の話をするとき、いきなり「これを削ろう」と言うと、反発が起きやすいです。
まず話すべきなのは、削ることではありません。
「将来どんな安心が欲しいか」
「何にお金を使えるようになりたいか」
「何が不安か」
「何を守りたいか」
ここから始めると、話し合いが前に進みやすくなります。
WORK B-7|カード請求は3分だけ見る
カード請求を見るのが怖い人は、全部分析しなくて大丈夫です。
まず3分だけ見てください。
目的は、反省ではありません。
「知らない状態」から抜けることです。
3分見られたら、それだけで前進です。
🔄🧭 感情変換MAP
感情よくある行動変換後の行動不安衝動買いする10分待つ怒り高額消費する1週間待つ焦り投資や副業に飛びつくまず現在地を書く悲しさやけ食い・無目的消費小さな休息に変える達成感ご褒美消費する未来口座へ少額送る退屈サブスク登録する既存のサブスクを1つ見直す比較他人を真似する1年前の自分と比べる罪悪感家計を見ない3分だけ明細を見る疲労便利消費が増える休息予算を先に決める孤独付き合いに使いすぎる会う頻度と予算を決める
感情は自然なものです。
不安になる日もあります。
焦る日もあります。
他人と比べる日もあります。
でも、感情の後の行動は選べます。
その小さな選択が、長期的な差を作ります。
❓ FAQ|よくある質問
Q1. 収入が少なくても、資産形成はできますか?
できます。
ただし、最初から大きな金額を目指す必要はありません。
重要なのは、金額の大きさより、流れを作ることです。
月1,000円でも、月3,000円でも、未来へ残す流れを作ることに意味があります。
Q2. 貯金がまったくない状態でも、Day①の考え方は使えますか?
使えます。
むしろ、貯金がない段階だからこそ、お金の流れを見直す効果は大きいです。
ただし、投資を急ぐ必要はありません。
まずは、赤字を止める。
支出を見える化する。
少額でも現金を残す。
この順番が大切です。
Q3. 家族にお金の話をしても理解してもらえません。どうすればいいですか?
一度に価値観を変えようとしなくて大丈夫です。
まずは、自分の分から小さく始める。
少し結果が見えたら共有する。
数字ではなく、「将来どんな生活をしたいか」から話す。
その方が、対話は進みやすくなります。
Q4. ライフスタイル・クリープに一度陥ったら、もう手遅れですか?
手遅れではありません。
気づいた時点から、支出の増加を止めることができます。
いきなり生活を大きく下げる必要はありません。
まずは、固定費を一つだけ見直す。
次に、増えた収入の一部を未来へ送る。
そして、生活水準をこれ以上広げない。
それだけでも流れは変わります。
Q5. Day①を読んだあと、今日何をすればいいですか?
次のうち、1つだけ選んでください。
毎月の手取りを書く
固定費を3つ書く
使っていないサブスクを1つ確認する
未来の自分へ送る金額を考える
この記事のWORKを1つだけやる
全部やらなくて大丈夫です。
今日の一歩は、小さくていい。
でも、小さな一歩を現実に動かすことが大切です。
Q6. 節約が苦手です。向いていないのでしょうか?
向いていないのではありません。
節約を「我慢」と考えると、続きにくくなります。
大切なのは、すべてを削ることではありません。
自分にとって価値の低い支出を減らし、価値の高い支出を残すことです。
Q7. 収入を増やす努力はしなくていいのですか?
収入を増やす努力は大切です。
ただし、お金が残らない流れのまま収入だけ増やすと、支出も一緒に増えやすくなります。
だから、収入アップと同時に、お金の流れを整えることが大切です。
Q8. 投資はいつ始めればいいですか?
Day①では投資の具体的な開始判断までは扱いません。
まずは、赤字がないか、高金利借入がないか、生活防衛資金があるかを確認する必要があります。
詳しくはDay②で扱います。
Q9. 自分にお金のセンスがないと思います。
お金のセンスは、生まれつきだけで決まるものではありません。
多くは、見える化、仕組み化、習慣化で変えられます。
まずは、今の流れを知ることから始めれば大丈夫です。
Q10. この記事を読むだけで変わりますか?
読むだけでは変わりません。
でも、読むことで見方が変わります。
見方が変わると、行動が変わります。
だから、最後にWORKを1つだけ選んでください。
📖📚 用語集
ライフスタイル・クリープ
収入が増えるにつれて、生活水準や支出も自然に増えていく現象。
本人は贅沢しているつもりがなくても、固定費や習慣が少しずつ膨らむことで、お金が残りにくくなります。
快楽順応
新しいものや良い環境に、人が慣れてしまう心理的傾向。
収入が増えても、その状態に慣れると、さらに上を求めやすくなります。
損失回避
得る喜びより、失う苦しみを強く感じやすい心理的傾向。
一度上げた生活水準を下げにくい理由の一つです。
Pay Yourself First
収入が入った時点で、支払いより先に自分の未来へお金を送る考え方。
日本語では「自分に最初に支払う」と訳されます。
富の自動化OS
意志力に頼らず、お金が未来へ流れやすくなる仕組み全体を指す、JBN Labの呼び方。
Day①では考え方を理解し、Day②以降で具体的な設計に進みます。
📖📋 Day①チェックリスト
フェーズ1|現在地を知る
[ ] 毎月の手取り収入を把握した
[ ] 毎月の固定費をざっくり書き出した
[ ] 毎月いくら未来に残っているか確認した
[ ] 使っていないサブスクを1つ思い出した
[ ] カード明細を3分だけ見た
[ ] 収入が増えた時の使い道を考えた
フェーズ2|思い込みに気づく
[ ] 年収と資産は別だと理解した
[ ] 生活水準は自然に上がりやすいと理解した
[ ] お金は人生の時間でもあると理解した
[ ] 「余ったら貯金」は難しいと気づいた
[ ] 自分のお金の思い込みを1つ書いた
[ ] SNS比較が支出に影響することを理解した
フェーズ3|小さく行動する
[ ] WORKを1つ選んだ
[ ] 未来の自分へ送る金額を考えた
[ ] 買う前に10分待つルールを試すと決めた
[ ] Day②で具体的な仕組みを学ぶ準備ができた
[ ] 家族やパートナーと話すテーマを1つ決めた
[ ] 次に見直す固定費を1つ決めた
💀 まとめ|富のOSは、「お金を増やす技術」ではない。人生の選択肢を増やす技術である。
ここまで読んでくれたあなたへ。
本当にありがとうございます。
仕事終わり。
家事の合間。
通勤時間。
休日の少しの時間。
限られた時間の中でここまで読んだということは、あなたはすでに、未来を変える行動を始めています。
Day①で伝えたかったことは、とてもシンプルです。
お金が残らないのは、あなたが弱いからではありません。
お金が残る流れを、まだ設計していなかっただけです。
年収が増えても、支出が同じように増えれば、資産は残りません。
生活水準は、一度上げると下げにくくなります。
お金は、人生の時間でもあります。
そして、未来の自由は、今日のお金の流れから作られます。
大切なのは、気合いではありません。
根性でもありません。
完璧な節約でもありません。
大切なのは、順番です。
給料が入る。
支払いをする。
余ったら貯める。
この流れでは、なかなか残りません。
だから、これからは少しずつ変えていきます。
給料が入る。
未来の自分に先に支払う。
残りで生活する。
この考え方が、富の自動化OSの最初の一歩です。
⭐ Day①で覚えてほしい3つのこと
✅ 年収が増えても、資産は自動では増えない。
✅ お金が残らない原因は、意志の弱さではなく、お金の流れにある。
✅ 豊かさは「もっと稼ぐこと」だけではなく、未来の自分へ先に支払うことから始まる。
▶ 次回予告|Day②
💀⚙️ お金は、気合では増えない。仕組みで続ける。
― Pay Yourself Firstと自動化OSの作り方
Day②では、いよいよ実践編に入ります。
Day①で理解した「お金が残らない構造」を、実際に変えていきます。
扱うテーマは、次の通りです。
家計簿だけでは続かない理由
赤字・借入・生活防衛資金の優先順位
生活・自由・未来の3つの役割設計
Pay Yourself Firstを日本で実践する方法
NISA・iDeCoの基本
自動送金・積立の考え方
意志力に頼らず、積立行動が続く仕組み
Day②のゴールは、未来へお金が流れる基本設計を作ることです。
Day①で原因を理解しました。
Day②では、いよいよ仕組みを作っていきます。
#自己理解 #潜在意識 #習慣化 #マインドセット #富の自動化OS #資産形成 #ライフスタイルクリープ #PayYourselfFirst #お金の心理学 #JBNLab
