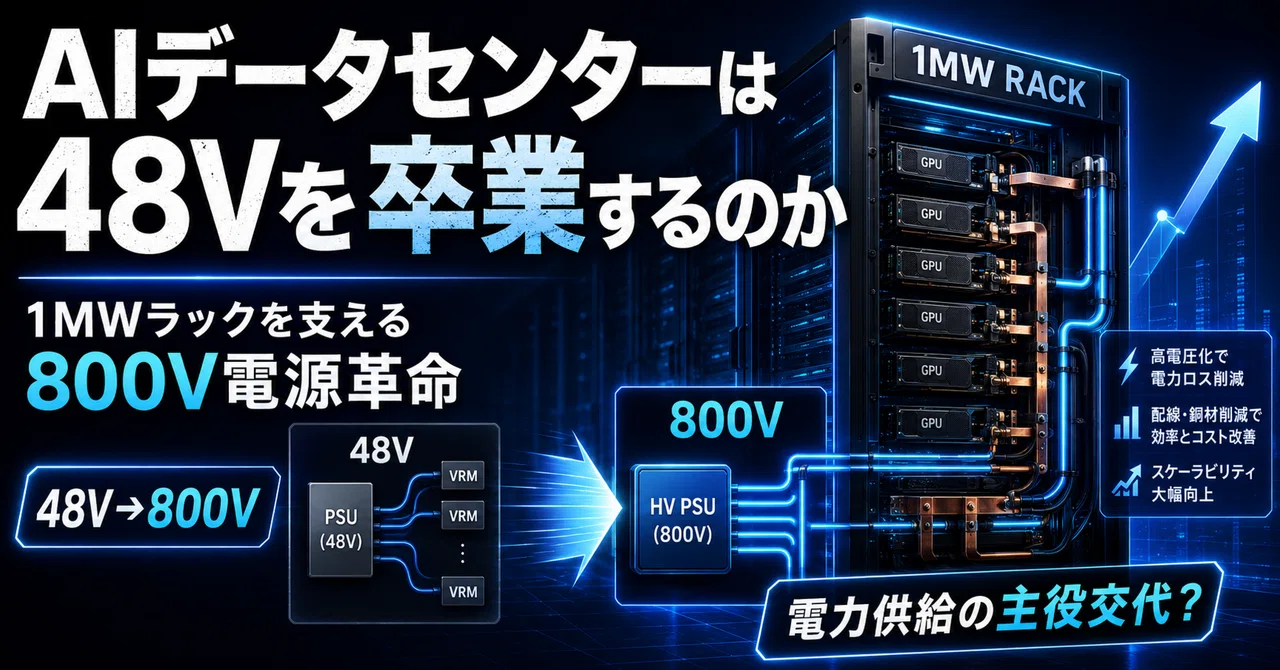
AIデータセンターは48Vを卒業するのか。1MWラックを支える800V電源革命

GPUの性能競争の裏で、AIサーバー1ラック当たりの消費電力も急増している。
これまで主流だった50~54V前後のラック内配電を、そのまま数百kW、さらに1MW級へ拡張しようとすると、電流、銅、発熱、設置スペースが物理的な壁になる。
そこでNVIDIAが2027年以降の次世代AIファクトリーに向けて進めているのが、800Vの高電圧直流配電、800V VDC/HVDCだ。
今回は、48Vが本当に消えるのか、800V化で何が変わり、どの企業に新しい需要が生まれるのかを考えてみる。
1. そもそも、なぜ48Vが使われてきたのか
サーバーや通信設備では、48V系の直流電源が長く利用されてきた。
比較的安全に扱いやすく、電源装置やバックアップ設備、通信インフラの部品も成熟している。
現在のAIラックでも、交流電力を電源ユニットで50~54V前後へ変換し、太い銅製バスバーを通じて各コンピュートトレイへ送る構成が使われている。
そこからさらに、
50~54V
↓
12Vや6Vなどの中間電圧
↓
GPUコアが使う1V未満
へと段階的に降圧する。
従来の数十kW級ラックであれば、この方式は合理的だった。
問題は、AIラックの電力密度が従来のサーバーとは別物になり始めたこと。
Infineonは、現在の50Vバスを使う構成がおおむね250kW級までを支え、500kWを超える次世代ラックでは±400Vまたは800Vをラックへ届ける構成へ移ると説明している。さらに、GPU単体でも将来2~4kW級となり、2030年に向けてラック電力が1MWを超える可能性を想定している。
※画像では分かりやすく「48V」と表現しているが、NVIDIAの現行アーキテクチャでは54V、Infineonの説明では50Vバスと記載されている。この記事ではこれらをまとめて「48V系」と呼ぶ。
2. 48V系はなぜ限界へ近づくのか
電力は、電圧と電流の掛け算で決まる。
電力=電圧×電流
1MWを送る場合、単純計算では、
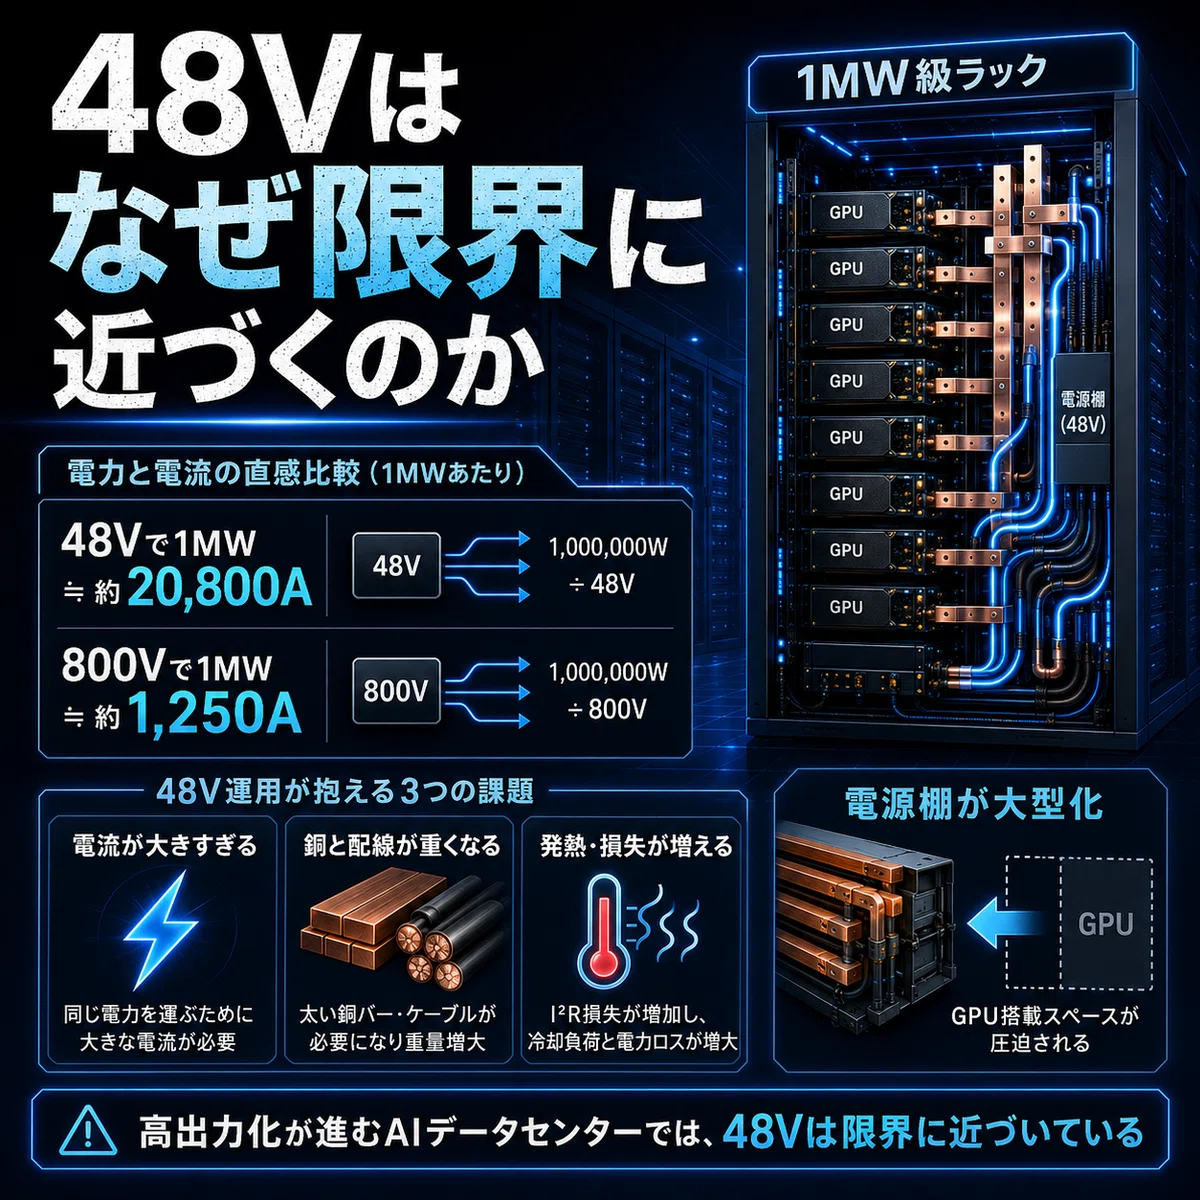
48Vなら約20,833A。
54Vでも約18,519A。
800Vなら1,250A。
800Vに上げれば、同じ電力を送るための電流は48V比で約17分の1になる。
電流が大きくなるほど、配線は太くなり、銅の使用量が増える。
さらに配線損失は、おおむね電流の2乗に比例する。
低い電圧のまま大電力を送ろうとすると、
巨大な銅製バスバーが必要
電源棚が大型化する
発熱と電力損失が増える
冷却負荷が増える
GPUを搭載するスペースが減る
という問題が同時に発生する。
NVIDIAによると、54V配電を1MW級ラックまで延長した場合、電源棚だけで最大64Uを占有し、ラック内に演算装置を置く場所がなくなる可能性がある。
さらに1MWラックでは、最大約200kgの銅製バスバーが必要になるという。
GPUの数を増やしたいのに、電源棚と銅がラックを占領する。
ここが48V系をラック幹線として使い続ける難しさ。
3. 800V HVDCでは何が変わるのか
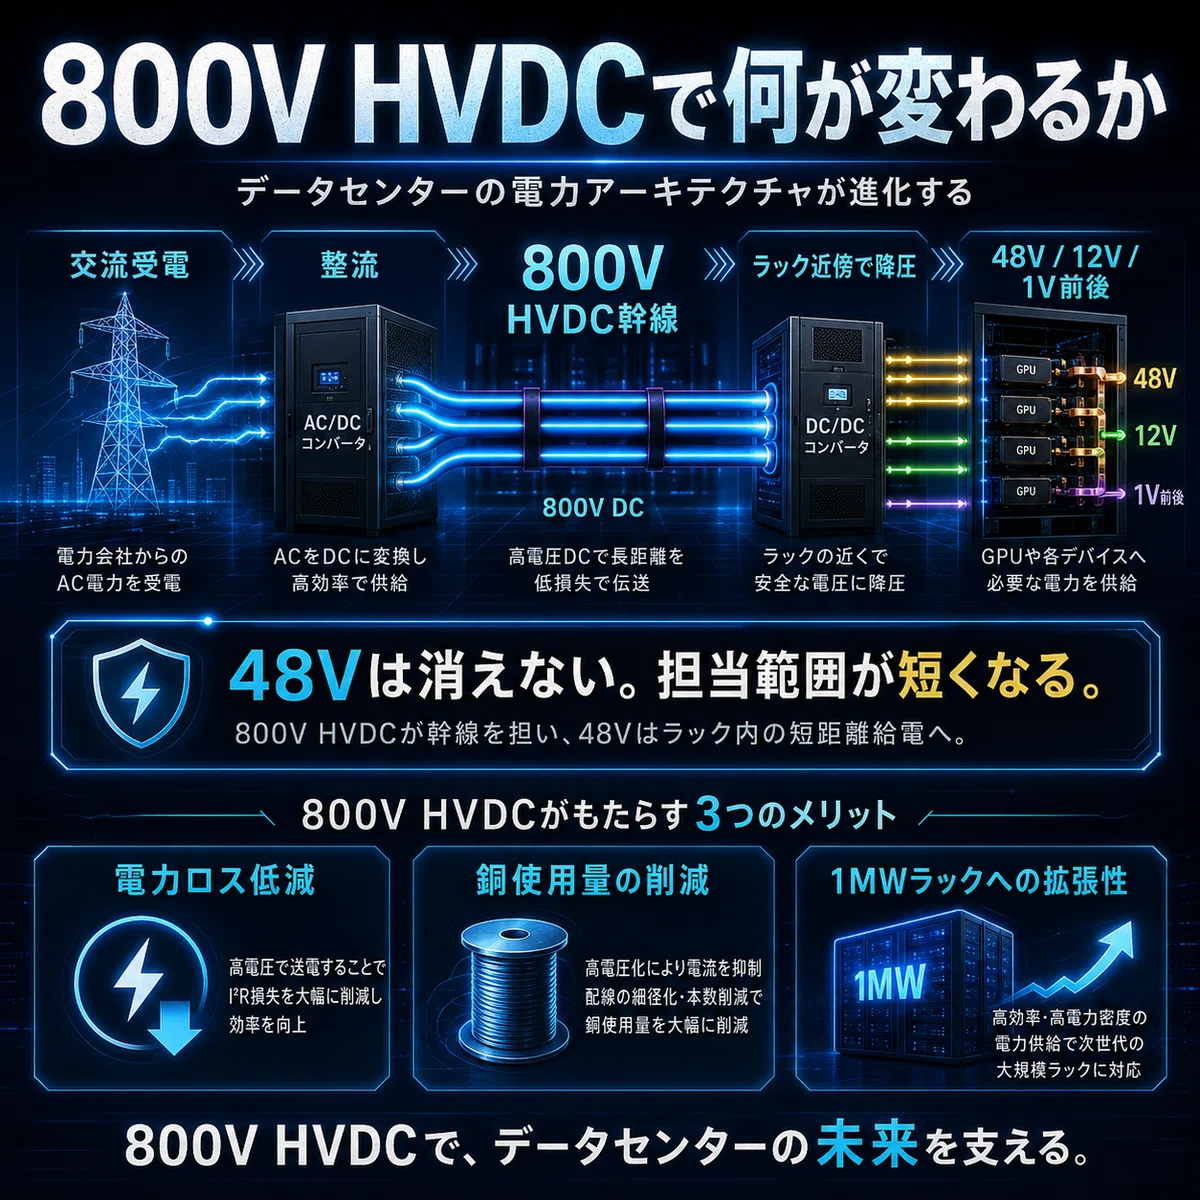
NVIDIAが示している構成では、電力会社から受けた交流電力を、データセンターの外周または電力室で800V直流へまとめて変換する。
その800Vを、データホールやラック列、ラックの近くまで高電圧のまま運ぶ。
従来は、
交流受電
→ 変圧
→ UPS
→ データホール内を交流で配電
→ 各ラックの電源棚で直流へ変換
→ 50~54Vでラック内配電
という構成だった。
800V化では、
交流受電
→ 中央で800V直流へ変換
→ データホール内を800Vで配電
→ ラック付近で必要な電圧へ降圧
という形になる。
交流と直流の変換回数を減らし、大きな電力を高電圧・低電流で運ぶのがポイント。
NVIDIAは、800V VDCによって100kWから1MW超まで同じ電力インフラで拡張でき、現在の54V系に比べてエンドツーエンド効率を最大5%改善できる可能性を示している。
数%と聞くと小さく見える。
しかし、数百MWからGW級のAIデータセンターでは、1%の効率差でも電気料金、冷却設備、発電設備の必要容量に大きく影響する。
AI企業にとっては、消費電力そのものより、
同じ電力から何個のAIトークンを生成できるか
が競争力になる。
800V化は電源設備の話であると同時に、AIサービスの原価改善でもある。
4. それでも48Vは消えない
800V化と聞くと、48V電源関連企業が不要になるようにも見える。
でも実際には、800VをそのままGPUコアへ入力するわけではない。
ラックやコンピュートボードの近くで、
800V
↓
50V、48V、12V
↓
6Vなどの中間電圧
↓
GPUコアの1V未満
へと変換する必要がある。
Infineonは2026年3月、800Vから50Vへ変換する高電圧IBCと、800Vから12Vへ直接変換するリファレンス設計を発表した。
800V→50Vの設計は、従来の48V系IBCを後段で利用でき、全負荷時で98%超の効率を実証している。
つまり48Vはなくならない。
役割が変わる。
データセンター全体やラックまで48Vで運ぶ
から
800Vでラック近くまで運び、GPUの近くで48V以下へ落とす
という構造になる。
48Vの卒業ではなく、48Vが担当する距離が短くなる。
これが一番正確な表現だと思う。
5. 800V化で重要になる部品
800V化によって、電力経路全体の部品が入れ替わる。
中央整流設備
データセンターへ入ってきた交流電力を、大容量かつ高効率で800V直流へ変換する。
数百MWからGW級の設備では、整流器の効率、冗長性、保守性が重要になる。
高電圧DCバスウェイ
800V直流を電力室からデータホール、ラック列まで運ぶ。
電流と銅使用量は減らせる一方、高電圧直流を安全に遮断・分岐する技術が必要になる。
高電圧DC/DCコンバーター
ラック付近で800Vを50V、48V、12Vなどへ降圧する。
高い変換効率だけでなく、電力密度、発熱、瞬間的なGPU負荷への対応も求められる。
DC遮断器・eFuse・ホットスワップ
直流は交流のように電流が周期的にゼロにならないため、事故時にアークを切ることが難しい。
高電圧化すると、故障したラックを瞬時に切り離すDCブレーカー、半導体式遮断器、eFuseの価値が上がる。
BBU・蓄電設備
GPUは処理内容によって負荷が急変する。
平均電力だけでなく、短時間のピーク電力を吸収するバッテリーバックアップやエネルギー貯蔵設備が重要になる。
Infineonも800Vを含む次世代構成について、バックアップ電源、蓄電、ホットスワップ、eFuse、ソリッドステート遮断器が必要になると説明している。
6. どの企業が恩恵を受けるのか
800V化は、一社だけが独占するテーマではない。
電力会社からGPUまでのすべての経路で、新しい設備と半導体が必要になる。
電力・データセンター設備
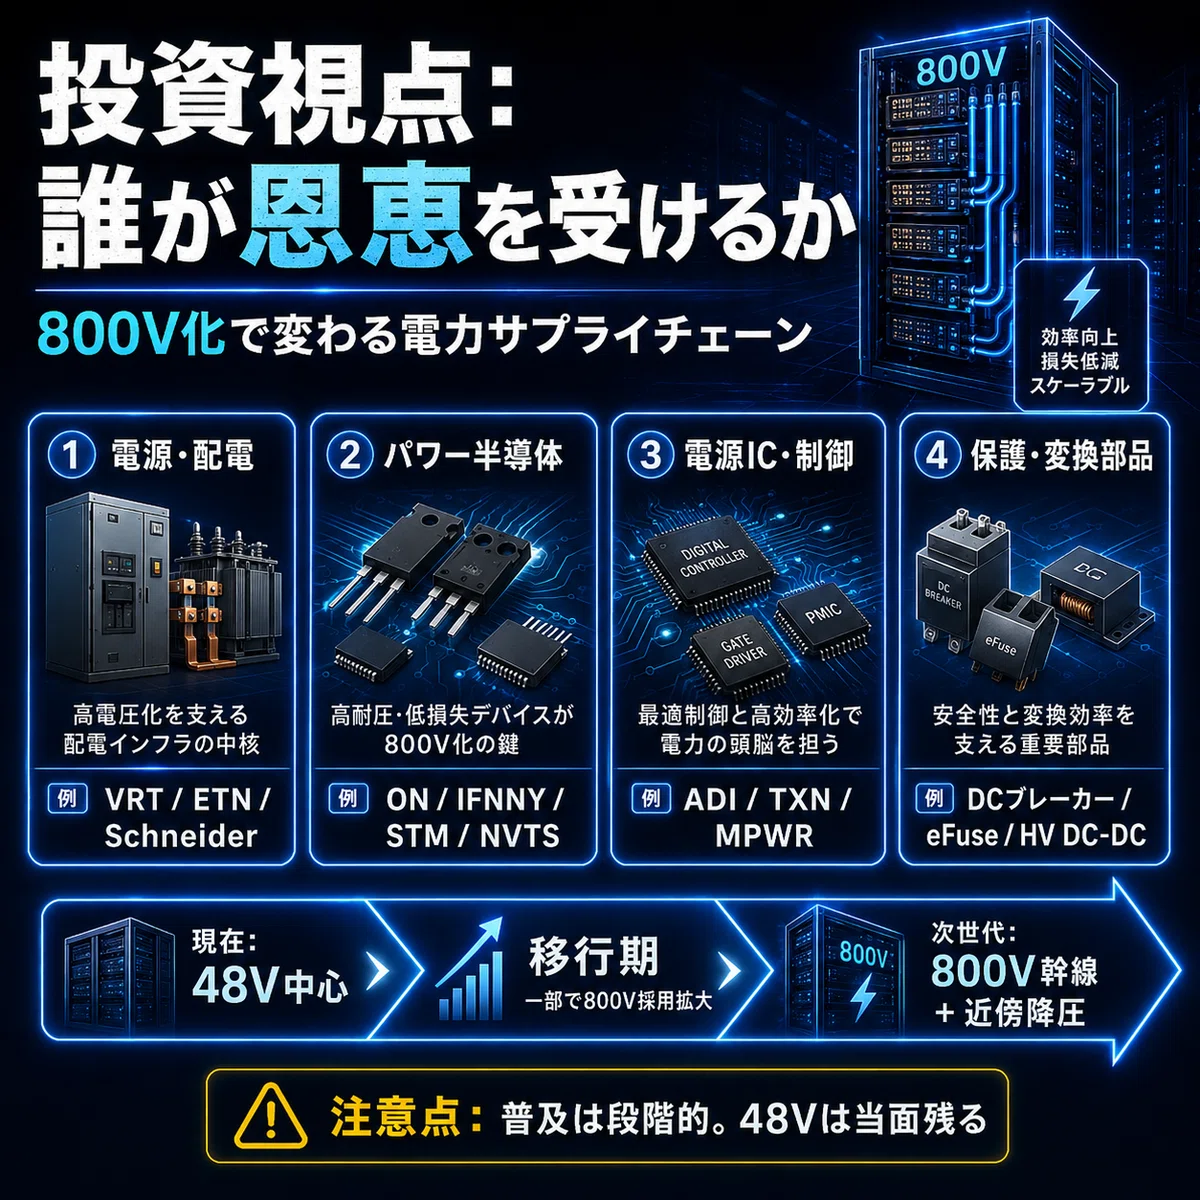
NVIDIAは800Vエコシステムのデータセンター電源システム企業として、Eaton、Schneider Electric、Vertivなどを挙げている。より広いパートナー網にはABB、GE Vernova、Hitachi Energyなども含まれる。
なかでもVertivは、
中央整流器
高効率DCバスウェイ
ラック用DC/DCコンバーター
DC対応バックアップ電源
冷却設備
を一体で提供する計画。
800V製品群を2026年後半に投入し、2027年の次世代NVIDIAプラットフォームを支える方針を示している。
VRTの強みは、800V変換部品だけでなく、電力、冷却、制御、保守までシステムとして提供できること。
一方、EatonやSchneider Electricは、受配電、遮断器、UPS、バスウェイなど、建物側の電力設備で強みを持つ。
パワー半導体
NVIDIAの初期パートナーには、
Analog Devices
Infineon
Monolithic Power Systems
Navitas Semiconductor
onsemi
Renesas
ROHM
STMicroelectronics
Texas Instruments
などが含まれる。
800Vから中間電圧へ高効率で変換するには、シリコンだけでなく、SiCやGaNの重要性も高まる。
特に恩恵が考えられるのは、
高耐圧GaN・SiCスイッチ
ゲートドライバー
デジタル電源コントローラー
電流・電圧センサー
中間バスコンバーター
GPU直下の電圧レギュレーター
を持つ企業。
InfineonはSi、SiC、GaNから制御ICまで幅広く持ち、800Vから50V・12V、さらにGPUコアまでの「Grid to Core」を狙っている。
7. 投資テーマとして一番おいしい場所はどこか
800V関連なら何でも伸びるわけではない。
見るべきなのは、800Vへの移行によって、従来より1ラック当たりの搭載金額が本当に増える部分。
システム全体を取れる企業
Vertiv、Eaton、Schneider Electricのように、個別部品ではなくデータセンター全体の設計・設置・保守まで取れる会社。
1MW級ラックでは、電源と冷却を別々に考えられない。
電力密度が上がれば、液冷、配電、バックアップ、制御を一つのシステムとして最適化する必要がある。
高電圧と低電圧を両方持つ半導体企業
800V化しても、最後は1V未満まで落とす必要がある。
高耐圧スイッチだけでなく、50V、12V、6V、1Vへの多段変換まで製品を持つ企業は、1ラック当たりの搭載範囲を広げやすい。
保護・遮断部品
高電圧直流は効率面では有利だけど、安全対策が難しい。
DCブレーカー、eFuse、絶縁、監視、テレメトリーなどは、目立ちにくい一方で省略できない。
派手なGaN銘柄より、こうした「故障時に必要な部品」を持つ企業の方が、採用確率は高い可能性もある。
8. 800V化はすぐに全面普及するのか
ここは少し慎重に見たい。
NVIDIAは2027年以降の1MW級ラックを想定しているが、既存データセンターが一斉に800Vへ切り替わるわけではない。
現在の交流配電や50~54Vラックには、
豊富な運用実績
成熟した部品
保守人材
安全規格
既存施設との互換性
がある。
また、800V直流では、
DCアークへの対策
故障時の安全な遮断
新しいコネクター・バスウェイ
作業員の安全教育
規格と認証
既存施設との接続
を整える必要がある。
したがって当面は、
既存ラックは交流・50V系。
300~500kW級は高電圧サイドカー。
1MW級の新設AIゾーンは800V。
という形で複数方式が併存する可能性が高い。
800Vは明日から全データセンターを置き換える技術ではない。
ただし、2027年以降の最も高密度なAIラックでは、必要性がかなり高まっている。
9. 800V化はパワー半導体だけの話ではない
このテーマで重要なのは、単にSiCやGaNの市場が伸びるという話ではない。
本質は、
AIラックの高出力化によって、データセンターの電力経路そのものを設計し直す必要が出てきた
こと。
これまでのAIインフラ投資は、
GPU。
HBM。
光通信。
ネットワーク。
液冷。
が注目されてきた。
その次に来るのが、
変圧
整流
直流配電
DC/DC変換
遮断・保護
蓄電
ラック内給電
という電源アーキテクチャの再構築。
AIデータセンターでは、電力を確保するだけでは足りない。
その電力を、損失を抑えながらGPUの1V未満まで届ける必要がある。
10. シナリオ別に考える
弱気シナリオ
GPUの電力増加が想定より緩やかになり、1MWラックの普及が遅れる。
既存の交流配電や50~54V構成の改良で、当面の需要を処理できる。
800V製品は開発されても、採用は一部の巨大ハイパースケーラーに限定される。
この場合、800Vを理由に高く評価された関連銘柄は期待剥落の可能性がある。
標準シナリオ
2027年以降、最新のNVIDIAプラットフォームを導入する新設AIゾーンから800Vが採用される。
既存施設では従来方式が残り、AC、±400V、800Vが用途によって使い分けられる。
Vertivなどのシステム企業と、複数電圧へ対応できるパワー半導体企業が徐々に売上を伸ばす。
強気シナリオ
1MW級ラックが急速に標準化し、ハイパースケーラー以外のAIデータセンターにも800Vが広がる。
GPUだけでなく、ネットワーク、蓄電、液冷、直流遮断器まで電力設備の更新需要が発生する。
800V対応の電力システムと部品が、AI設備投資の新しい大市場になる。
11. まとめ
AIデータセンターが48Vを完全に卒業するわけではない。
48V系は今後も、ラック内やGPU近くの中間電圧として残る可能性が高い。
変わるのは担当範囲。
これまで
50~54Vをラック内の長い距離で配電
これから
800Vでラック付近まで運び、GPUの近くで50V以下へ降圧
という構造へ移っていく。
この変化によって増えるのは、単なる電力量だけではない。
中央整流器。
高電圧DCバスウェイ。
DC/DCコンバーター。
SiC・GaNパワー半導体。
DC遮断器。
eFuse。
バックアップ電源。
監視・制御。
液冷設備。
AIラックの高出力化は、データセンターの電気設備を丸ごと作り替える可能性がある。
自分の中での整理はこう。
AIデータセンターの次のボトルネックは、発電量だけではない。
電気をどう運び、どう変換し、どうGPUへ届けるか。
800V化の本命は、派手な新技術を持つ企業だけではなく、電力室からGPUコアまでの経路を広く押さえられる企業なのかもしれない。
注釈
本記事は個人の投資メモであり、特定銘柄の売買を推奨するものではありません。800V VDCは今後の導入を想定した技術ロードマップであり、採用時期、規格、構成、量産規模は変更される可能性があります。投資判断の前には、各社の最新資料、決算、受注状況、バリュエーションを確認してください。
