【決算解説】ゴールドマンサックス(GS) 2026年第1四半期――史上2番目の売上高、しかし株価は下落した「逆説の決算」

📊 決算ハイライト(前年同期比)
• 純収益:172.3億ドル(前年比+14%) 史上2番目の高水準
• 純利益:56.3億ドル(前年比+19%)
• 希薄化後EPS:17.55ドル(市場予想16.49ドルを大幅上回る)
• 自己資本利益率(ROE):19.8%
決算サマリー
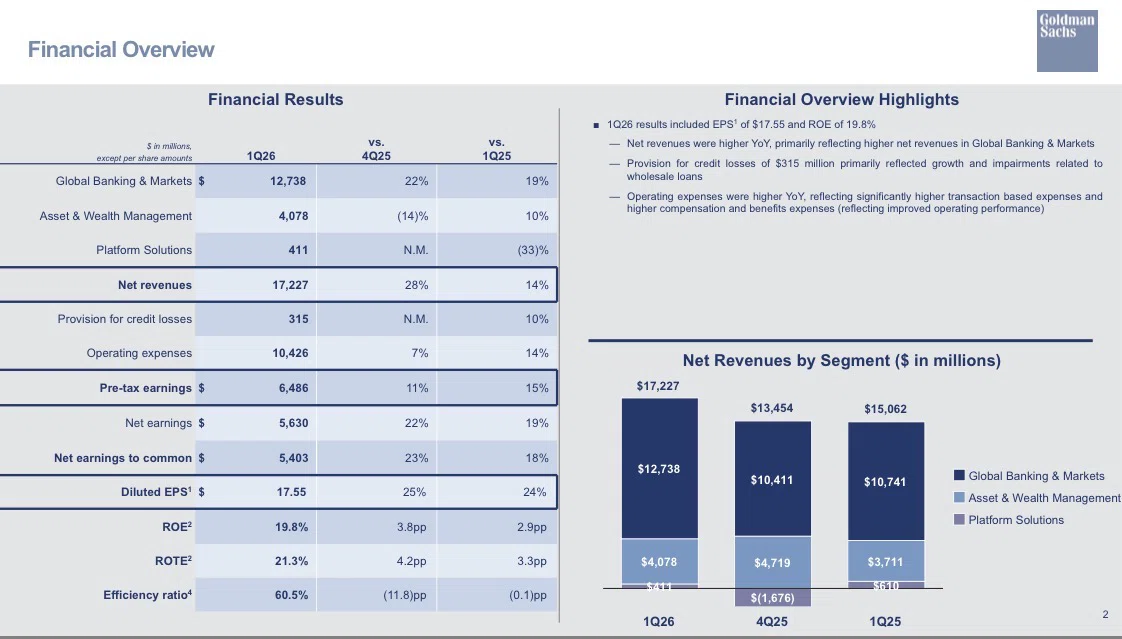
2026年4月13日、ゴールドマンサックス(NYSE: GS)は2026年第1四半期(1〜3月)の決算を発表した。純収益172億ドル、純利益56億ドルはいずれも社史上2番目の高水準であり、EPSは市場予想を6.5%上回る17.55ドルを記録した。株主資本利益率(ROE)は19.8%、有形株主資本利益率(ROTE)は21.3%と、大手米銀の中でも突出した収益性を示した。株主還元も積極的で、自社株買い50億ドルを含む計63.8億ドルを株主に還流。運用資産残高(AUS)は過去最高の3.65兆ドルに達した。
しかし市場の反応は冷淡だった。決算発表当日のプレマーケット取引でGS株は約3%下落し、880ドル台で推移。数字の強さとは裏腹に、投資家は中東情勢の悪化やマクロ不透明感を理由に売りで反応した。この「好決算なのに株価が下がる」という現象こそが、今の市場の複雑さを象徴している。本稿では、各事業セグメントの動向を丁寧に読み解き、株価下落の背景まで掘り下げる。
株式トレーディング部門:史上最高を塗り替えた「記録の四半期」——なぜ今、エクイティが輝いたのか
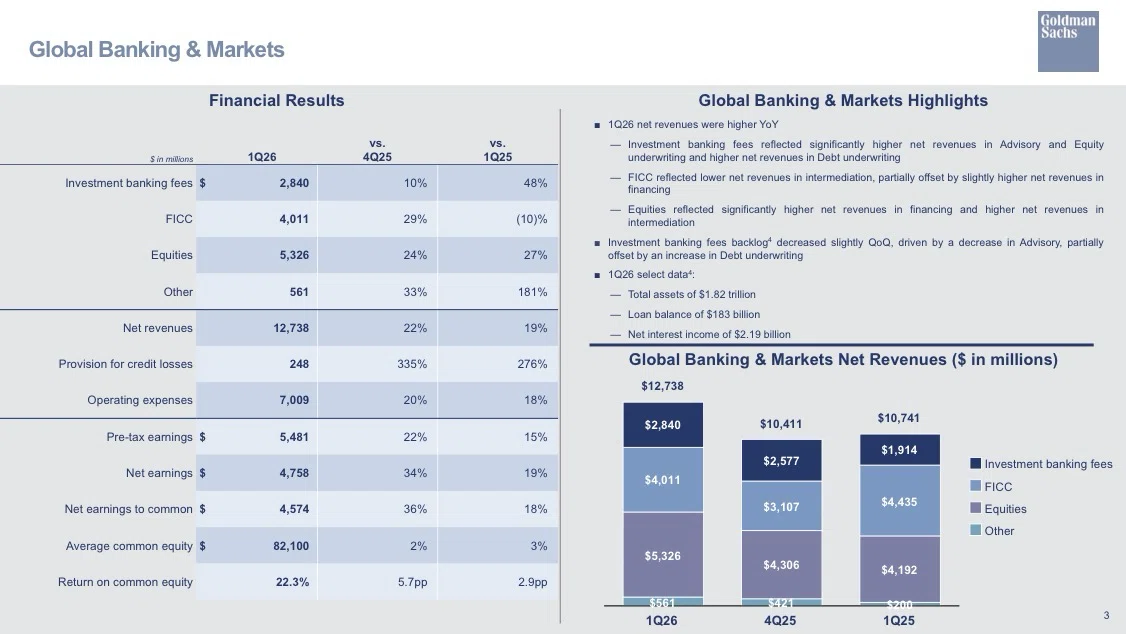
今回の決算で最も注目すべきは、グローバルバンキング&マーケッツ(GB&M)部門が四半期として史上最高収益を達成したことである。同部門の純収益は127.4億ドルと前年比19%増、ROEは22%超という驚異的な水準に達した。その中核を担ったのが株式(エクイティ)トレーディング部門で、純収益は53.3億ドル、前年比27%増というゴールドマン史上最高の四半期を記録した。
この数字をさらに分解すると、構造的な変化が浮かび上がる。株式トレーディングは大きく「仲介(インターメディエーション)」と「ファイナンシング」の2つに分かれるが、今回の主役は後者のファイナンシング部門だ。エクイティファイナンシング収益は26億ドルと前年比59%増という急拡大を遂げ、特にアジア地域のプライムブローカレッジ(ヘッジファンドへの証拠金貸し付けや証券貸借)が牽引した。CFOのデニス・コールマン氏は決算説明会で「アジアは成長機会の一つとして昨年の戦略発表で明示したが、四半期平均プライム残高が過去最高を記録した」と強調した。
なぜ今、エクイティトレーディングなのか。背景には二つの構造的なドライバーがある。まず、AIによる産業破壊と市場再編が機関投資家のポートフォリオ再構築を強く促している点だ。AIがソフトウェア産業の収益モデルを書き換え、エネルギー市場に地政学的激震が走り、プライベートクレジット市場に不安が台頭する中で、ヘッジファンドや機関投資家は年初から大規模な持ち高調整を余儀なくされた。その売買フロー、つまり「混乱の中の大量取引」こそが、ゴールドマンの株式トレーディングデスクに記録的な収益をもたらした。
二つ目は、ゴールドマン自身が意図的に進めてきた「ファイナンシングビジネスへのシフト」の成果だ。純粋な売買仲介ではなく、顧客の証拠金ニーズや調達ニーズを自らのバランスシートで支えることで、より安定的かつ高収益なビジネスモデルを構築してきた。今四半期のFICC(債券・為替・コモディティ)とエクイティを合わせたファイナンシング収益は37億ドルと前年比36%増に達し、両部門合計収益の約40%を占めるまでになった。これは短期的な市場環境に依存しない「耐久性」の高い収益基盤であり、ソロモンCEOが繰り返し強調する「業績の安定性」の根拠となっている。
一方、FIXEDインカム(FICC仲介部門)は40億ドルと前年比10%減に終わり、金利・モーゲージ関連が特に弱かった。ただし、この「弱さ」を過度に悲観するのは正確ではない。コールマンCFOが決算説明会で指摘したように、これは過去100四半期以上の中で「上位10位以内」に入る水準であり、単に前年同期の異例な強さとの比較で見劣りしているに過ぎない。また、コモディティや通貨(為替)の仲介部門は中東情勢を背景に大きく活況を呈しており、ポートフォリオのセクター分散がFICC全体を下支えした。
投資銀行部門:M&Aアドバイザリーの「圧倒的な1位」と、まだ戻り切れないスポンサー活動
投資銀行(IB)部門の収益は28.4億ドルと堅調な水準を維持し、その中でもアドバイザリー(M&A助言)部門が前年比89%増の15億ドルという急拡大を示した。ゴールドマンはグローバルM&Aのリーグテーブルで1位を維持しており、2位との差は公表済み案件ベースで1500億ドルに達するという。具体的な案件としては、ユニリーバの食品事業とマコーミックの430億ドル規模の合併、シスコによるジェトロ・レストランデポの290億ドル規模の買収、コテーラエナジーのデボンエナジーへの260億ドル規模の売却などが挙げられる。
この動きの背後には、テクノロジーの急変という構造的な要因がある。AIによる産業破壊が加速する中で、企業経営者たちは「スケール拡大」という手段を通じて競争力を確保しようとしている。単なる景気サイクルに左右される一時的な現象ではなく、企業戦略レベルでのM&A需要が膨らんでいるのだ。ソロモンCEOは決算説明会で「CEOたちは短期的な地政学リスクよりも、テクノロジー変革が生み出すスケールアップの機会を優先している」と明言した。実際、バックログ(受注残)はQ1終了時点でも「過去4年間の最高水準近く」を維持しており、相次ぐ案件の成約にもかかわらず受注残がほとんど減少しなかったことは、M&Aパイプラインの厚みを示している。
しかし影も存在する。プライベートエクイティ(PE)スポンサーによるIPO・売却などの「イグジット活動」は依然として低迷している。原油高に伴う市場の不透明感が3月に本格化して以降、IPO活動は減速した。ソロモンCEOは「スポンサー活動が今四半期は思ったよりも戻らなかった」と認めつつも、「しかしそれでも史上最高のGB&M四半期だった」と自信を示した。PE各社が保有する未回収資産(キャリー)への圧力は着実に高まっており、株式市場の安定が続けばIPO活動は加速すると見られる。
資産・富裕層管理部門:記録的な資金流入と「プライベートクレジット懸念」の実態
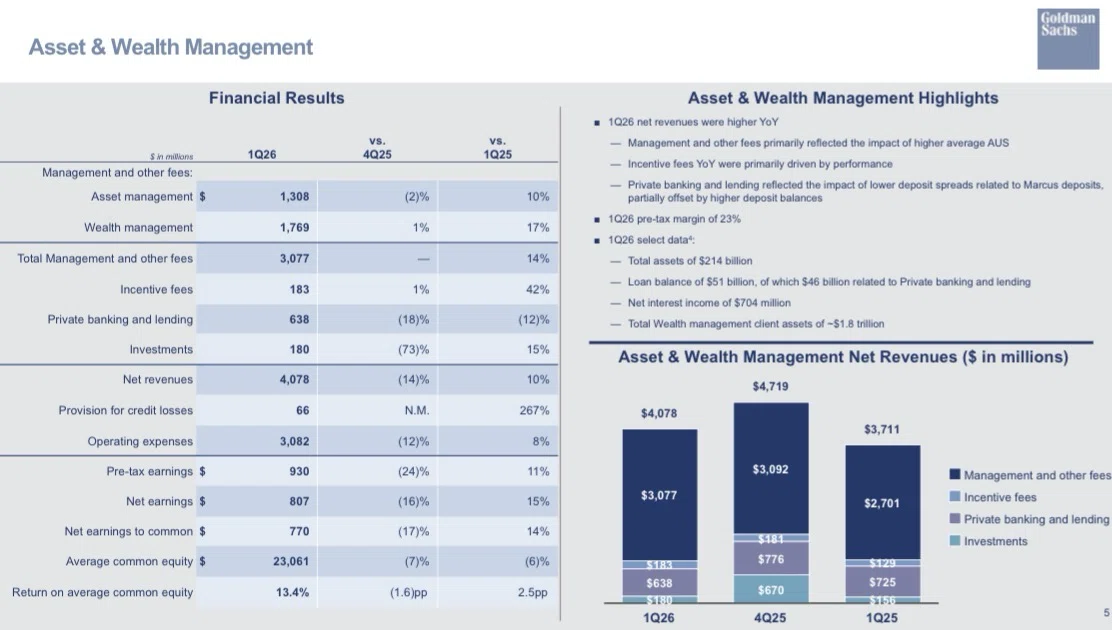
アセット&ウェルスマネジメント(AWM)部門の収益は41億ドルと前年比10%増を達成した。中でも注目すべきは、長期費用ベース純流入(ロングタームフィービジネスの正味流入)が620億ドルに達し、33四半期連続のプラスを記録した点だ。このうちウェルスマネジメント(富裕層向け)からの純流入は220億ドル。目標としていた年率5%の純流入を大幅に上回る年率9%相当のペースとなった。
オルタナティブ投資部門では四半期で260億ドルを調達し、うちプライベートクレジット戦略だけで100億ドルを集めた。同社が管理するオルタナティブ資産残高は4290億ドルに達している。
ここで市場が注目しているのが、プライベートクレジット業界全体への懸念だ。直近では一部のノントレーデッドBDC(非上場のビジネス開発会社)が個人投資家からの解約申請を制限するケースが相次ぎ、この「流動性懸念」がゴールドマンのAWM事業に対する疑念にもつながっている。
ソロモンCEOはこの点について決算説明会で詳しく説明した。まず規模の整理として、プライベートクレジット全体では約3.5兆ドルの資産があるが、そのうち市場が騒いでいる「ダイレクトレンディング」は1.6〜1.7兆ドルで、さらに解約問題が集中している小口リテール向けはその約20%、つまり2300億ドルに過ぎないという。問題の核心は「リテール投資家の集中」であり、機関投資家主体のゴールドマンのプラットフォームとは構造的に異なる。
同社最大のノントレーデッドBDCでは今四半期に7%超の純流入を記録しており、解約超過どころかむしろ機関投資家からの新規参入が相次いでいる。同社のFICC(証券担保融資など)ポートフォリオにおけるライフタイム実現損失はゼロ——この事実をCFOのコールマン氏はQ&Aで強調した。「我々は過去においても今においても、プライベートクレジット業界が問題視されているような構造的な脆弱性を持っていない」というメッセージは明確だ。
株価の動き:「好決算でも売られる」市場が示すもの——期待値と現実のギャップ
今回の決算で最も興味深い論点の一つが、株価の動きだ。EPSは市場予想を6.5%上回り、売上高も予想比1.65%超過し、歴史上2番目の四半期収益を達成したにもかかわらず、GS株はプレマーケットで3%超下落し、880ドル台にとどまった。
この「好決算売り」はなぜ起きたのか。いくつかの要因が重なっている。
まず背景として把握しておくべきは、GS株の直近の軌跡だ。同社株は過去1年間で約87%という驚異的なリターンを達成し、52週高値は984.70ドルまで上昇した。現在の880ドル台という水準は、高値からすでに約11%下落した位置にある。過去1年の急騰で相当な「期待値の先取り」が行われていた中で、今回の好決算は「確かに良かったが、既に織り込まれていた」と市場が判断したのだ。
次に、タイミングの問題がある。決算発表の当日である4月13日、米国はホルムズ海峡封鎖を開始した。これは世界のエネルギー供給の20〜30%が通過する大動脈に対する前代未聞の措置であり、市場全体がリスクオフムードに傾いた。GS株の下落は、決算の内容への失望ではなく、この地政学リスクによる地合いの悪化が主因である側面が強い。
さらに、バリュエーションの問題もある。InvestingProの分析によれば、GS株はPER16.98倍、PEGレシオ0.64という水準にある。PEGレシオが1を大きく下回ることは、成長性に対して割安であることを意味するが、同プラットフォームはフェアバリュー比で「やや割高」とも評価している。この矛盾は、投資家が利益確定の口実を探していたことを示唆する。
より長期的な視点から見れば、今の株価水準は「調整でありノイズではない」と言える。同社は四半期だけで50億ドルもの自社株買いを実施し、自社株買いとしては過去最高額を更新した。配当利回りは約2%で、14年連続で増配を続けている。ROEは19.8%、RWAの効率的活用という観点でも同業他社を上回る。これだけの資本効率と株主還元を実現している企業が、中東情勢という外部要因で3%売られているのなら、中長期投資家にとってはむしろ買い場の候補とも言える。
リスクとアウトルック:「不確実性の高い環境」の中のゴールドマン戦略
https://www.nytimes.com/2026/04/13/business/goldman-sachs-earnings.html
今回の決算説明会でソロモンCEOが繰り返したキーワードは「不確実性(Uncertainty)」だった。だが興味深いのは、彼が「不確実性」を理由に業績の先行きを悲観しなかった点だ。むしろ「高い不確実性の時代こそ、スケールと多様性を持つゴールドマンが輝く」という主張を一貫して貫いた。
当面の最大のリスクはやはり中東情勢である。イランとの軍事衝突は2月28日に始まり、ホルムズ海峡の封鎖という最悪のシナリオが4月に現実化した。エネルギー価格の高止まりは企業のコスト増と消費者マインドの悪化を通じて、M&A・IPO市場の減速につながりうる。すでに2Q以降のIPO活動が若干の慎重さを示し始めており、スポンサー活動の本格回復も後ずれするリスクがある。
一方、同社が楽観視する根拠も複数ある。まず、M&Aバックログが過去最高水準付近を維持していること。次に、融資残高や富裕層向けレンディング残高(過去最高の460億ドル)の拡大が進んでいること。さらに、アジア地域のプライムブローカレッジビジネスに大きな成長余地が残っていること。コールマンCFOが言及した「ギャップの縮小」は進行中であり、アジアからの収益貢献は今後さらに拡大する見通しだ。
規制面では、バーゼルIIIの最終化とG-SIBサーチャージ(グローバル・システム上重要な銀行に対する追加資本要件)の見直し案について、ゴールドマンはその「方向性」を歓迎する姿勢を示した。リスク感応度が実態に即した形に改善されれば、現在12.5%のCET1比率(要件比11.4%)の運用に一定の柔軟性が生まれ、資本の活用余地がさらに広がる可能性がある。
2Q以降のEPS予想としてはQ2が13.75ドル、Q3が14.06ドルと、Q1の17.55ドルから大きく下がる見通しが示されているが、これは季節性とQ1の一時的要因(株式報酬に関連する税制上の恩恵が約2.91ドル分EPSを押し上げていた)を反映したものだ。通期の実効税率は約20%を見込んでおり、Q1の13.2%という低税率は再現性が低い。
総括:「史上最強の四半期」が示す、ゴールドマンの真の強さとその限界
2026年第1四半期のゴールドマンサックスを一言で表せば、「混乱を糧にした記録更新」と言えるだろう。AIによる産業再編、中東情勢の激変、プライベートクレジット市場の動揺——いずれも市場にとってはネガティブなイベントだったが、ゴールドマンにとってはそれらがすべて「取引フローを生む材料」になった。エクイティ史上最高、M&Aバックログ過去最高、運用資産残高過去最高……これらは偶然の産物ではなく、同社が過去数年かけて「ボラティリティ耐性のあるビジネスモデル」への転換を着実に進めてきた結果である。
ただし、今の市場環境は「強さに対して素直に反応しない」局面にある。GS株が好決算にもかかわらず下落したのは、「ゴールドマンが悪い」からではなく、「世界が不安定だから」という外部要因に尽きる。ホルムズ海峡封鎖が長期化すれば、エネルギー高が企業収益と消費を圧迫し、ゴールドマンが強みとするM&A・資本市場活動にも影響が及ぶ。2Qがどの程度「後退」するか、あるいは「底堅さ」を維持できるかが、今後の株価の方向性を決める試金石となる。
中長期で見れば、ゴールドマンの収益構造は間違いなく強化されている。ファイナンシングビジネスの比率上昇が安定性を高め、AWMの資金流入持続が管理報酬収益を積み上げ、AIを活用した「One Goldman Sachs 3.0」戦略が将来の効率化余地を生んでいる。52週高値984ドルから880ドル台への下落は、ファンダメンタルズの悪化ではなく、外部環境に起因したプレミアムの剥落だ。混乱の時代に強い「混乱の商人」としてのゴールドマンサックスの本質は、今季の決算が改めて証明した。
いいなと思ったら応援しよう!
 記事をお読みいただきありがとうございます!^ ^もしよろしければご支援いただけると幸いです✨いただいたサポートはクリエイターの活動費に使わせていただきます!🙇♂️

