IVRyはなぜ電話をAI化するだけでは終わらないのか──顧客接点を「経営データ」に変える事業構造と難所|CASE 53

この記事でわかること
・IVRyの本命が、電話対応の省人化ではなく、対話データを業務・CRM・経営判断へ接続することにある理由
・低価格の電話SaaSから、多拠点企業・コンタクトセンター・データ活用へ広げる収益モデル
・競合が模倣しやすい機能と、模倣しにくい活動システム、そして戦略が崩れる条件
企業の顧客接点は、かなりデジタル化されたように見えます。
Webサイトにはアクセス解析があり、ECには購買履歴が残り、アプリには行動ログが蓄積されます。営業活動はCRMに記録され、広告の流入経路もある程度は追跡できます。
それでも、多くの企業には大きな盲点が残っています。
それは電話です。
顧客がなぜ電話をかけてきたのか。
何に困っていたのか。
どの説明で納得したのか。
予約や購入に進まなかった理由は何か。
どこで怒り、どこで離反しそうになったのか。
こうした情報は、担当者の記憶やメモの中に残るか、通話終了とともに失われてきました。
一見すると、IVRyはこの電話対応をAIへ置き換える業務効率化サービスに見えます。
営業時間を案内する。予約を受ける。担当部署へ振り分ける。迷惑電話を遮断する。必要な通話だけ人へ引き継ぐ。
ここまでは、電話版のチャットボットとして理解できます。
しかし、近年の製品展開と資本配分を追うと、同社の狙いはそれだけではないことが分かります。
2025年11月には、通話やメールなどのコミュニケーションデータを統合・解析する「IVRy Data Hub」を開始。2026年3月には「アイブリー AI Contact Center」、同年6月には「アイブリー AI Chat」の順次提供を始めました。
電話の一次受付から、予約・注文、コンタクトセンター、CRM連携、VoC分析、チャットへと、価値提供の範囲を広げています。
ただし、ここで慎重に区別する必要があります。
IVRyが「顧客接点のデータ基盤」を目指していることは、製品発表や資金使途から確認できます。一方、そのデータ基盤が全社的に高い収益性や継続率を生み出しているかは、公開情報だけでは確認できません。
したがって、本稿の主張は「IVRyはすでに顧客接点データ市場を制した」というものではありません。
より正確には、次の通りです。
IVRyは、電話自動化を最初の入口として、業務完遂、データ構造化、既存システム連携、経営判断支援へ価値連鎖を上ろうとしている。その移行には合理性がある一方、収益化と組織運営の難易度は大きく上がる。
この事業構造を読み解きます。
本稿の前提
IVRyは非上場企業です。公開情報からは、売上高、営業利益、粗利率、ARR、解約率、NRR、顧客単価などを確認できません。
そのため、本稿は同社の収益性や企業価値を評価するものではありません。公開料金、製品展開、導入事例、市場調査、資金調達の使途から、事業構造と競争戦略を読み解くものです。
また、累計6万件という数字は「累計アカウント発行数」であり、有料契約企業数や現在の稼働社数とは限りません。
導入事例で公表されている自動化率や削減時間も、各社の業務内容や運用条件に基づく個別事例です。すべての導入企業が同じ成果を得られるとは限りません。
この前提を置いたうえで見ると、IVRyの面白さは、単なる音声AIの性能ではなく、電話という未計測の顧客接点から、どこまで価値連鎖を上がれるかにあります。
エグゼクティブサマリー
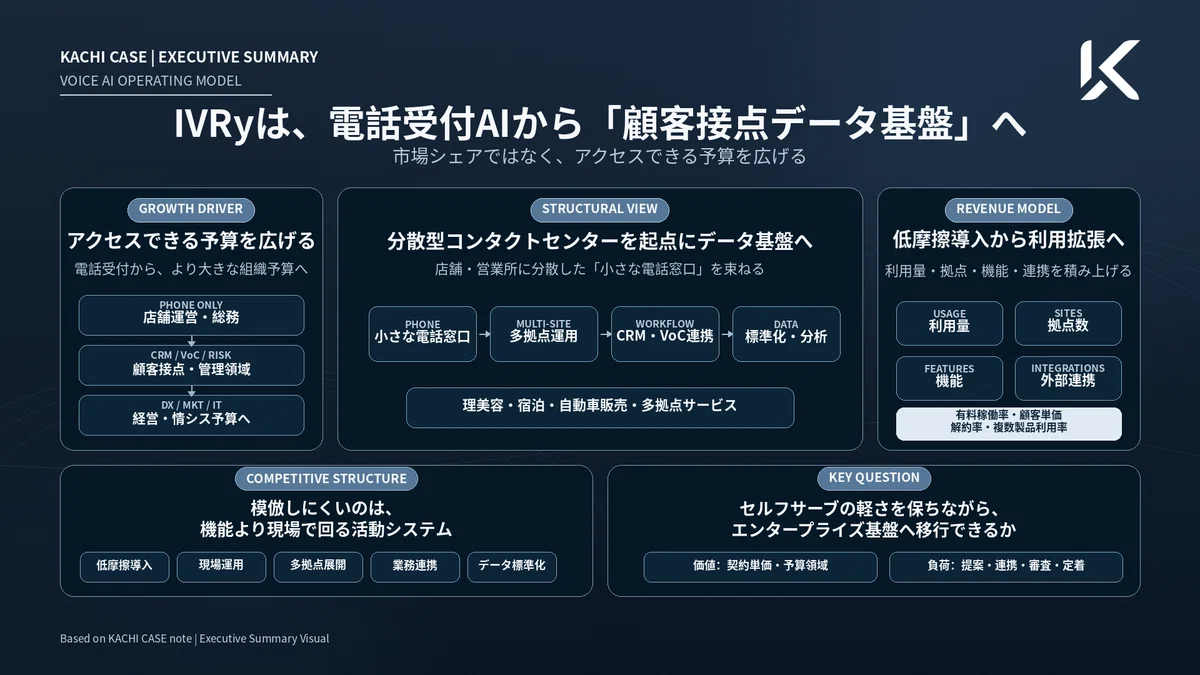
IVRyの戦略は、市場シェアの拡大というより、アクセスできる予算の拡大です。
電話受付だけなら店舗運営費や総務費が中心ですが、CRM、VoC、リスク管理、コンタクトセンターまで広がれば、DX、マーケティング、経営企画、情報システムなどの予算へ接続できます。収益モデルは、低い導入障壁で広く顧客を獲得し、利用量、拠点数、機能、外部連携を増やす構造です。
ただし、無料・低価格顧客が増えるだけでは収益の質は分かりません。重要なのは、有料稼働率、顧客単価、解約率、複数製品利用率です。IVRyの有力な初期市場は、中央集約型の大型コールセンターだけではなく、店舗や営業所に分散した「小さな電話窓口」です。
本稿ではこれを「分散型コンタクトセンター」と呼びます。理美容、宿泊、自動車販売、多拠点サービスなどの事例は、この仮説を支えます。競争優位は、音声AIモデル単体ではなく、低摩擦導入、現場運用、多拠点展開、業務連携、データ標準化の組み合わせから生まれます。
料金や個別機能は模倣できますが、この活動システム全体を同時に再現するのは容易ではありません。最大の難所は、セルフサーブ型SaaSの軽さを失わずに、エンタープライズ向けデータ基盤へ移行できるかです。
大企業向けになるほど契約単価は上げやすい一方、提案、連携、セキュリティ審査、導入支援、運用定着の負荷も増えます。
1.なぜ今、電話と顧客接点のデータ化を見るべきか
電話AIは、一つの市場ではない
音声AIを考える際に注意すべきなのは、「電話AI市場」という一つの箱で捉えないことです。
実際には、少なくとも三つの市場が重なっています。
最も内側にあるのが、電話の自動受付や自動応答を担うボイス型自動対話システム市場です。2024年度の国内市場は約49億8,000万円で、2025年度は前年比136.3%と予測されています。
その外側には、テキスト型とボイス型を合わせた自動対話システム市場があります。2024年度は232億円で、2030年度には700億円規模を超えるという予測です。
さらに外側には、PBX、CTI、CRM、音声認識、FAQ、運用管理、分析基盤などを含むコンタクトセンターソリューション市場があります。2024年度は4,190億円でした。
ただし、この三つの数字を足すことはできません。
市場の定義や対象製品が重複しているためです。また、4,190億円のすべてがIVRyの対象市場になるわけでもありません。
ここで見るべきなのは、市場規模の合計ではなく、IVRyがどの市場から、どの市場へ進もうとしているかです。
電話の一次受付だけにとどまれば、比較されるのは応答精度、設定のしやすさ、月額料金です。
外部システムと連携して予約や注文を完了すれば、競争軸は業務完遂率へ移ります。
通話内容をCRMへ接続し、顧客の不満や失注理由を分析すれば、競争軸はデータ品質と業務改善へ変わります。
この移動が、IVRyの事業戦略の核心です。
需要を生むのは、AIブームだけではない
電話AIへの需要は、生成AIの性能向上だけで説明できません。
背景には、少なくとも三つの構造変化があります。
一つ目は、労働力不足です。
電話は突然発生し、作業を中断します。飲食店であれば調理や接客、理美容店であれば施術、医療機関であれば診療や受付、宿泊施設であればフロント業務を止めます。
問題は電話時間そのものだけではありません。
仕事を中断し、再び元の業務へ戻るまでの認知的な切り替えコストが発生します。特に、多数の店舗や営業所に電話が分散している企業では、この負荷が本部から見えにくくなります。
二つ目は、自動対話の競争軸が「回答」から「業務完遂」へ移っていることです。
営業時間を答えるだけなら、従来型IVRでも対応できます。
一方、予約台帳へ登録する、注文システムへ反映する、CRMへ対応履歴を残す、適切な担当者へ通知するといった処理まで終えれば、電話後に人が行っていた作業も減らせます。
三つ目は、顧客対応を労務・リスク管理の問題として捉える必要性が高まっていることです。
2026年10月1日から、事業主にはカスタマーハラスメント対策が義務付けられます。AI電話を入れるだけで法的義務を満たせるわけではありませんが、通話記録、重要事象の検知、エスカレーション、担当者保護の仕組みは重要になります。
つまり、需要の本質は「電話に出る人を減らすこと」だけではありません。
限られた人員で顧客対応を維持し、その内容を計測し、改善可能な状態へ変えること。
ここに、電話AIから顧客接点データへ進む必然性があります。
2.IVRyの基本構造──五段階で価値連鎖を上る
株式会社IVRyは2019年3月に設立され、2020年6月にサービスを開始しました。
2025年6月時点では累計アカウント数3万5,000件、累計発着信数5,000万件でした。2026年4月末には累計アカウント数が6万件を超え、同年6月には累計発着信数が1億件を突破しています。
約1年で、累計アカウント数は約1.7倍、累計発着信数は2倍になった計算です。
ただし、これらは累計指標です。
無料アカウント、有料アカウント、休眠アカウント、解約済みアカウントの内訳は開示されていません。したがって、この数字だけで売上や継続率を判断することはできません。
IVRyの製品進化は、次の五段階で見ると分かりやすくなります。
第1段階:電話受付を代替する
最初は、営業時間案内、よくある質問、担当部署への振り分け、迷惑電話の遮断、折り返し受付です。
顧客価値は明確です。
電話に出る時間を減らす。
営業時間外にも対応する。
対応漏れを減らす。
店舗ごとの案内品質を揃える。
この段階では、経済効果の中心は人件費や業務時間の削減です。
第2段階:電話の中で業務を終わらせる
次に、予約受付、キャンセル、注文受付、SMS送信、顧客情報の聞き取りまで進みます。
宿泊施設向け予約・販売管理システム「TL-リンカーン」との連携では、電話で聞き取った内容を予約台帳へ登録するところまで自動化しています。
テイクアウト予約管理システム「テイクイーツ」との連携では、メニュー案内、注文受付、システム登録までを自動化する構想です。
この段階で、価値はコスト削減だけではなくなります。
繁忙時間帯や営業時間外の予約・注文を受けられるため、取りこぼしの抑制にもつながります。
つまり、費用削減の予算だけでなく、売上改善の予算へ入り始めます。
第3段階:対話を構造化する
通話を録音・文字起こしするだけでは、データは十分に使えません。
重要なのは、問い合わせ理由、緊急度、商品、クレーム、購入意向、次に必要な対応などへ分類することです。
2025年11月に提供を開始したIVRy Data Hubは、通話やメールなどの非構造データを統合・解析し、リスク検知、業務標準化、顧客価値向上へ使うことを掲げています。
この段階では、「電話を受けたか」ではなく、「なぜ顧客が電話したか」が管理対象になります。
第4段階:既存システムへ接続する
データは、業務システムへ接続されて初めて価値を生みます。
IDOMが運営するガリバーの展示販売業態では、全215店舗への展開とともに、通話ログ、入電理由、通話要約をSalesforceへ自動連携する運用が始まっています。
これにより、電話で聞いた内容をスタッフが再入力する負担を減らし、対応漏れや顧客フォローへつなげることができます。
ここで電話は、独立したチャネルではなく、CRMのデータ入力経路になります。
第5段階:経営判断へ戻す
最終段階は、蓄積したデータを商品、営業、顧客対応、人員配置、リスク管理へ戻すことです。
たとえば、次のような問いに答えられる状態です。
どの店舗で、どの問い合わせが増えているか
どの説明で予約や購入へ進んだか
どの顧客に解約兆候があるか
どの業務が顧客の不満を生んでいるか
どのFAQをWebやアプリに移すべきか
どの拠点に人員を追加すべきか
ここまで進めば、電話は対応コストではなく、経営情報の発生源になります。
ただし、公開情報から確認できるのは、主に第1段階から第4段階までです。
東急社宅マネジメントでは、年間10万件を超える問い合わせについて一次受付の90%以上を自動化し、繁忙期の電話応答時間を月800時間以上削減しました。問い合わせ件数やカテゴリの可視化も進めています。
PLAGEでは、18店舗のPoCで電話応答の78%をAIが完結しました。全599店舗への換算では、年間約8,962万円相当の業務効率化になるとの試算です。ただし、これは1通話5分などの前提を置いた換算値であり、実現利益そのものではありません。
IDOMの事例では、店舗横断の通話データとCRMの連携が始まっています。
これらは、電話自動化からデータ活用へ進む初期証拠です。
一方、データ活用によって全社の売上、解約率、顧客生涯価値、商品改善がどの程度変化したかという横断的な成果は、まだ十分に公開されていません。
IVRyの戦略的な方向性は確認できますが、第五段階の経済効果は、なお検証途上です。
3.収益モデルの分解──低価格SaaSと高単価案件をどう両立するか
IVRyの売上高や利益率は開示されていません。
それでも、公開料金と製品構成から、収益モデルの骨格は整理できます。
確認できる範囲で、月次売上は概念的に次のように分解できます。
基本プラン料金
+電話番号維持費
+通話などの従量利用料
+複数拠点・大規模利用に伴う料金
+オプション、システム連携、上位製品の料金
公開料金では、30着電まで利用できるフリープランが月額0円です。
スタータープランは月払いで月額3,980円から、年払いでは月額換算3,317円からとなっています。基本プラン料金のほかに、電話番号維持費と従量料金が発生します。
Data Hub、AI Contact Center、AI Chatなどの契約単価や料金体系は十分に公開されていません。
したがって、これらがすでに大きな売上源になっているとは断定できません。ただし、製品構成と資金使途を見る限り、上位製品による顧客単価向上を目指していると読むのが自然です。
第一の層:低い導入障壁で顧客を獲得する
フリープラン、公開価格、電話デモ、料金シミュレーションを用意することで、小規模事業者や店舗でも試しやすくなっています。
これは、価格が安いというだけではありません。
営業担当者との商談、要件定義、個別見積もりを経ずに、顧客自身が検討を進められることに意味があります。
少なくとも購入プロセスは、プロダクト主導型、いわゆるPLGに近い設計です。
第二の層:利用量と拠点数を増やす
基本料金に加えて従量料金があるため、顧客数だけでなく、発着信量の増加も収益へ寄与すると考えられます。
さらに、1店舗から複数店舗、代表電話から複数部署へ広がれば、契約規模が大きくなります。
単独店舗で成果を確認した後、全店舗へ展開するPLAGEやIDOMのような事例は、この拡張経路を示しています。
第三の層:業務連携とデータ活用へ上げる
予約、注文、CRM、PBX、CTI、データウェアハウスへつながるほど、顧客単価を上げられる可能性があります。
同時に、乗り換えの負担も増えます。
別サービスへ移行する際には、応答フロー、FAQ、転送設定、通知先、予約システム、CRM項目、データ分類などを再構築する必要があるためです。
ただし、これは「顧客が解約しない」という事実ではありません。
IVRyの解約率やNRRは開示されていないため、公開情報から確認できるのは、乗り換え負担が増え得る設計までです。
予算の持ち主が変わることが重要
IVRyの製品拡張で、最も重要なのは機能数ではありません。
購入予算の持ち主が変わることです。
電話受付だけであれば、店舗運営、総務、コールセンターの業務効率化予算が中心です。
予約や注文まで担えば、営業や事業運営の予算へ近づきます。
CRM連携やVoC分析まで進めば、マーケティング、営業企画、経営企画、リスク管理、情報システムの予算へ広がります。
つまり、IVRyが狙っているのは、電話AI市場の中で単価を上げることだけではありません。
現場の業務効率化予算から入り、顧客体験、収益改善、リスク管理の予算へ移動することです。
これは市場拡大以上に重要な戦略です。
コスト構造には、SaaS特有ではない重さがある
IVRyの詳細な原価は開示されていません。
ただし、事業構造上、次のコストが発生すると考えられます。
利用量に応じて増える変動費としては、通信回線、音声認識、音声合成、生成AIの推論処理などがあります。
固定費としては、プロダクト開発、AI研究、セキュリティ、基盤運用、管理部門があります。
さらに、エンタープライズ向けでは、営業、ソリューション設計、既存システム連携、セキュリティ審査、導入支援、カスタマーサクセスが準変動費として増えます。
ここに、IVRyの戦略上の緊張関係があります。
低価格・セルフサーブ型のモデルでは、顧客自身が設定し、サポート負荷を抑えることが利益率に効きます。
大企業向けのモデルでは、契約単価は上げられる一方、個別対応が増えます。
したがって、今後の収益性を見るには、売上成長だけでは不十分です。
見るべき指標は、次のようなものです。
有料稼働アカウント数
顧客当たりの利用量
顧客単価
通信・AI推論費を差し引いた粗利率
顧客獲得費用の回収期間
解約率とNRR
複数製品の利用率
導入支援に必要な工数
標準機能と個別開発の比率
これらは現在、公開情報から確認できません。
累計アカウント数の大きさは成長の証拠ですが、事業の質を判断するには十分ではないのです。
4.顧客が選ぶ理由──「電話をなくせないが、人は割けない」
IVRyと相性がよい企業を、「電話件数が多い企業」とだけ捉えると不十分です。
より正確には、次の条件を持つ企業です。
顧客に電話をやめてもらうことは難しい。
しかし、電話のためだけに人を増やすこともできない。
この矛盾が大きい企業ほど、導入価値が生まれます。
現場スタッフにとっての価値
店舗や施設のスタッフにとって、最大の価値は業務中断の削減です。
電話に出ること自体よりも、接客、施術、調理、診療、作業を中断させられることが負担になります。
PLAGEの事例が象徴的です。
「現在の混雑状況」「受付時間」「料金案内」といった定型問い合わせをAIが処理することで、スタッフは目の前の顧客へ集中できます。
この価値は、人員削減というより、人が担う仕事の質を守ることにあります。
拠点責任者にとっての価値
店舗責任者や現場管理者にとっては、対応漏れの削減と業務標準化が価値になります。
誰が電話に出ても同じ説明ができるとは限りません。忙しい時間帯には、折り返しや記録が漏れることもあります。
応答フロー、案内内容、通知先を設定し、対応履歴を残せれば、担当者の経験だけに依存しにくくなります。
本部にとっての価値
多店舗企業の本部にとっては、各店舗の電話内容を横断的に把握できることが重要です。
どの店舗で問い合わせが多いか。
どの説明が不足しているか。
どの地域で特定の商品への関心が高いか。
どこで顧客対応が滞っているか。
これまで店舗ごとに分散していた情報を集約できれば、人員配置、研修、FAQ、商品、販売施策の改善に使えます。
IDOMのCRM連携は、この本部価値を示す事例です。
電話をかける顧客にとっての価値
顧客側にも価値があります。
営業時間外でも回答を得られる。
繁忙時でも電話がつながる。
担当者が不在でも用件を残せる。
予約や注文をその場で完了できる。
Webやアプリへの移行を促す方法もありますが、すべての顧客が新しいチャネルへ移るとは限りません。
電話を利用する顧客を排除せず、企業側の負担を下げることが、IVRyの価値です。
代替手段との違い
電話業務には、いくつかの代替手段があります。
有人対応やBPOは、複雑な問い合わせに柔軟に対応できます。一方、人件費、採用、教育、品質管理の負担があります。
従来型IVRは、決められた分岐を安定して処理できます。ただし、顧客が番号を選ぶ必要があり、自由な発話には対応しにくい。
Webフォームやチャットは、処理単価を下げやすい一方、顧客側にチャネル移行を求めます。
大企業向けボイスボットは、高負荷環境や複雑な業務に対応できますが、個別見積もりや導入プロジェクトを必要とする場合があります。
IVRyの入口の強みは、電話を残したまま、比較的小さく導入できることです。
その後、多拠点管理や外部連携まで広げられる点が、単純な電話代行との違いになります。
5.マーケティングとブランド──現場課題から入り、経営課題へ上がる
IVRyの広告宣伝費や、チャネル別の顧客獲得単価は公開されていません。
したがって、「マス広告よりWebへ多く投資している」といった断定はできません。
一方、公式サイトの公開導線からは、どのような購入プロセスを設計しているかが見えます。
無料プラン、電話デモ、料金シミュレーション、業界別ページ、用途別ページ、導入事例、ヘルプセンター、用語解説が用意されています。
顧客は営業担当者へ問い合わせる前に、自社と似た事例を読み、料金を確認し、電話応答を体験できます。
BtoBサービスでは、製品機能だけでなく、検討のしやすさそのものが競争力になります。
導入事例を経営指標へ翻訳する
IVRyの事例マーケティングで特徴的なのは、「便利になった」という感想で終わらせず、自動化率、削減時間、応答率、展開店舗数、CRM連携といった指標で語っていることです。
これは、経営層が予算を判断しやすい形への翻訳です。
AIの認識精度だけを説明されても、事業責任者は導入効果を判断しにくい。
一方、何件を自動化できるか、何時間を削減できるか、何店舗へ横展開できるかまで示せれば、業務投資として議論できます。
ただし、個別事例の数字を一般化してはいけません。
重要なのは、導入事例を「成功証明」と見るのではなく、どの条件で成果が出たかを理解することです。
ブランドの上位化
IVRyの発信は、電話業務効率化から、対話AI、顧客の声、データ資産、AIネイティブなコンタクトセンターへ広がっています。
これはブランド表現の変更であると同時に、購入部門を広げる戦略でもあります。
「電話代行」であれば、主な比較軸は料金や対応範囲です。
「顧客の声を経営資源へ変える」と定義すれば、経営企画、マーケティング、DX、リスク管理などへ会話を広げられます。
つまり、IVRyは現場の痛みで導入し、経営の言葉で拡張しようとしています。
このブランド転換には合理性があります。
一方で、発信する概念が実績より先行するリスクもあります。
「顧客接点データ基盤」というブランドを定着させるには、電話時間の削減だけでなく、売上、継続率、顧客満足、リスク低減、意思決定速度が改善した事例を積み上げる必要があります。
ブランドの上位化は、言葉だけでは完成しません。
6.競争構造──同じ電話AIでも、戦っている場所が違う
IVRyの競合を比較する際は、機能一覧だけを並べるべきではありません。
同じ「電話AI」に見えても、代替しようとしている業務と、顧客の購入理由が異なるからです。
LINE WORKS AiCallは、大規模・高負荷環境に強い
LINE WORKS AiCallは、金融、通信、運輸、小売などのエンタープライズ企業を中心に、大量の電話を安定して処理する領域に強みを持ちます。
同社は、デロイト トーマツ ミック経済研究所の調査に基づき、2024年度のボイス型自動対話システム市場でシェア1位を公表しています。年間3,000万件の電話対応実績も掲げています。
IVRyが累計アカウント数の広さを訴求する一方、LINE WORKS AiCallは売上シェアや大規模運用で強いと考えられます。
ここで重要なのは、「顧客企業数No.1」と「市場シェアNo.1」は異なる指標だということです。
commuboは、コンタクトセンター運用へ深く入る
commuboは、コールセンターやBPOを主戦場とし、シナリオ型と生成AI型の組み合わせ、CTI・PBX連携、導入後の伴走支援を訴求しています。
公式サイトでは、400社以上の導入、業務完了率94.5%、契約継続率98.1%などを掲げています。ただし、各指標の母数や算定条件は個別に確認する必要があります。
IVRyよりも、コールセンター運用の設計や継続的なチューニングへ深く入る色合いが強い競合です。
AI Worker VoiceAgentは、業務完遂を競争軸に置く
AI Worker VoiceAgentも、外部システムとの連携によって、電話の中で手続きや処理を完結させることを志向しています。
IVRyと競争軸が近い領域です。
違いを見る際には、音声の自然さより、どの業務へ接続できるか、導入後の改善を誰が担うか、標準機能と個別構築の比率がどうなっているかを見る必要があります。
MiiTelは、人が行う会話の質を高める
MiiTel Phoneは、電話の自動応答より、通話録音、文字起こし、会話解析、営業担当者の教育、コールセンター品質改善に強みを持ちます。
顧客が「人が電話に出る回数を減らしたい」のか、「人が行う会話の質を高めたい」のかによって、選択は変わります。
両者は競合であると同時に、隣接市場でもあります。
本当の競合は、電話AI企業だけではない
より広く見れば、CRM、CCaaS、通信会社、BPO、生成AI基盤も競合になります。
SalesforceやZendeskのような顧客接点基盤が、音声AI機能を内部へ取り込む可能性があります。
通信事業者が回線とAIを一体提供する可能性もあります。
企業がWebやアプリへ問い合わせを誘導し、電話件数自体を減らすことも代替手段です。
したがって、IVRyの競争は「音声AIの精度競争」だけではありません。
顧客接点の主導権を、誰が握るかという競争です。
IVRyの有力な初期市場は「分散型コンタクトセンター」ではないか
本稿では、店舗、営業所、施設、支店などに分散した電話窓口を、分析上「分散型コンタクトセンター」と呼びます。
これはIVRyの公式用語ではありません。
従来のコンタクトセンターは、一つの場所や組織へ電話を集約し、専門のオペレーターが対応することを前提としてきました。
しかし実際には、企業の中には多数の「小さな電話窓口」があります。
理美容店、飲食店、宿泊施設、自動車販売店、医療機関、営業所、自治体の担当部署などです。
これらは一拠点当たりの電話件数が大規模コールセンターほど多くなくても、企業全体で集めると大きな業務負荷になります。
しかも、電話内容や対応品質が店舗ごとにばらつき、本部から見えにくい。
IVRyの低価格導入、現場での設定変更、多拠点管理、CRM連携は、この分散型の課題と相性がよいと考えられます。
PLAGEの599店舗、IDOMの215店舗、東急社宅マネジメントの14回線という事例は、この仮説を支えています。
中央集約型の大型コンタクトセンターで正面から既存大手と戦うだけでなく、分散した電話窓口を先に押さえ、本部側でデータを統合する。
これがIVRy固有の有力な入り口になり得ます。
競争優位は、単一機能ではなく活動システムにある
IVRyの料金は競合も真似できます。
生成AIモデルも、外部APIを使えば一定水準まで追随できます。
文字起こし、要約、FAQ回答といった機能も、時間と資本があれば開発可能です。
したがって、個別機能を競争優位と呼ぶだけでは不十分です。
模倣しにくさが生まれる可能性があるのは、次の活動が相互に補完し合う場合です。
公開料金と無料プランで、小さく導入できる
現場担当者が応答フローを変更できる
店舗から多拠点へ展開できる
予約、注文、CRM、PBXなどへ接続できる
拠点横断で通話内容を分類・可視化できる
大企業のセキュリティや運用要件へ対応できる
導入事例とパートナー網が次の顧客獲得を支える
一つ一つは模倣できます。
難しいのは、低価格の導入容易性を維持しながら、大企業向けの複雑な要件にも対応することです。
個別対応を増やせば、標準化と利益率が損なわれます。
標準機能に限定すれば、大企業案件を取り逃がします。
この相反する要求を、共通のプロダクト基盤と別の導入支援体制で両立できるかが、組織能力になります。
1億件の通話が、そのままデータの参入障壁になるわけではない
累計1億件の発着信は大きな実績です。
しかし、通話件数が多いだけで永続的なデータ優位が生まれるとは限りません。
通話データには個人情報や企業機密が含まれ得ます。顧客企業のデータを、他社向けの学習へ自由に転用できるわけではありません。
また、一社の利用が別の利用者の便益を直接高めるわけでもないため、典型的なネットワーク効果とは異なります。
重要なのは、通話そのものの量より、そこから再利用可能な形で何を学ぶかです。
問い合わせ理由の分類体系
業界ごとの典型的なフロー
例外処理のパターン
人へ引き継ぐべき条件
FAQを更新すべきタイミング
導入後に成果を出す運用方法
このような知見を、個別企業の機密を侵害せずにテンプレートや製品機能へ還元できれば、学習効果が生まれます。
したがって、IVRyのデータ上の防御力は、通話量そのものではありません。
非構造な会話を、業務で再利用できる分類体系と改善ループへ変える能力です。
7.成長余地──顧客数より「深さ」が重要になる
IVRyの成長は、二つの軸で考えられます。
一つは、顧客数や業界数を増やす「広さ」です。
もう一つは、一社当たりの利用量、拠点数、機能、外部連携を増やす「深さ」です。
累計アカウント数が増える初期段階では、広さが重要です。
しかし、今後の事業の質を左右するのは深さです。
既存顧客の利用量を増やす
通話量が増えれば、従量料金の増加が期待できます。
ただし、累計発着信数が増えていても、顧客当たりの利用量や月間継続利用量は分かりません。
今後は、単純な累計件数ではなく、月間稼働アカウントや顧客当たり通話量を見る必要があります。
一店舗から全店舗へ広げる
多店舗企業では、一部店舗で成果を確認した後、全店へ展開できます。
これは顧客獲得費を抑えながら契約規模を大きくできる可能性があります。
同時に、店舗ごとに異なる問い合わせや業務フローを、どこまで標準製品で吸収できるかが問われます。
受付から予約・注文へ進む
電話を受けるだけでなく、予約、注文、手続きまで完了すれば、顧客が感じる価値は高まります。
単なる削減時間だけでなく、予約件数、注文件数、取りこぼし率、顧客単価との関係を説明しやすくなります。
業務完遂型への移行は、価格競争から離れるためにも重要です。
Data Hubを追加導入してもらう
Data Hubが既存顧客へ追加導入されれば、顧客単価と定着度を高められる可能性があります。
ただし、ここは現時点で最も不確実な領域です。
Data Hubの導入社数、契約単価、継続率、既存顧客への付帯率は開示されていません。
IDOMの事例は方向性を示していますが、横断的な事業成果までは確認できません。
電話以外のチャネルへ広げる
AI Chatの提供は、電話チャネルの相対的な縮小に対する防御にもなります。
電話とチャットでナレッジを共通化できれば、顧客企業が問い合わせチャネルを変えても関係を維持できます。
一方、チャット市場にはCRM、カスタマーサポート、生成AI、チャットボットの強い既存企業が多数存在します。
音声で築いた強みが、テキストでもそのまま通用するとは限りません。
パートナーを通じて大企業へ入る
大企業向けでは、単独での営業だけでなく、銀行、決済会社、コンサルティング会社、システムベンダーなどとの共同提案が重要になります。
顧客の既存システムや業界構造を理解するパートナーと組むことで、導入範囲を広げられます。
ただし、パートナー販売では、手数料、顧客管理、導入責任の分担が複雑になります。
海外展開は、現時点で主要仮説に置かない
今回確認した公開情報では、海外売上、重点国、海外拠点、具体的なローカライズ戦略を確認できません。
音声AIは、言語だけでなく、通信制度、電話番号、個人情報規制、商習慣、顧客対応文化への適応が必要です。
現時点では、海外よりも、国内の多拠点企業、コンタクトセンター、データ活用を主要な成長領域として見る方が妥当です。
8.リスクと反証──この戦略は、どこで崩れるのか
リスク1.データ基盤が追加料金を払うほどの価値にならない
通話内容を文字起こしし、分類できても、それだけでは売上や利益は改善しません。
分析結果が現場の行動や経営判断へ反映されなければ、データは「見えるようになった」だけで終わります。
Data Hubが継続的な追加収益になるには、問い合わせ分類、営業フォロー、解約防止、リスク検知などで、明確な成果を示す必要があります。
リスク2.エンタープライズ化によって利益率が下がる
大企業向けでは、高い契約単価が期待できます。
一方、営業期間、PoC、システム連携、セキュリティ審査、カスタマイズ、研修、運用定着のコストも大きくなります。
売上は伸びても、導入工数が増え、粗利率や営業効率が悪化する可能性があります。
IVRyの財務情報が公開されていないため、このトレードオフは現時点で評価できません。
リスク3.音声AIがコモディティ化する
音声認識、音声合成、生成AIの基盤技術は急速に普及しています。
競合や既存SaaSが同様の機能を追加すれば、単体機能の価格は下がります。
IVRyが予約、注文、CRM、Data Hubへ広がるのは、このコモディティ化を避ける合理的な動きです。
ただし、連携機能も模倣されます。
最終的には、導入後に成果を出す運用能力で差をつける必要があります。
リスク4.既存プラットフォームが機能を内部化する
CRMやCCaaSの事業者は、すでに顧客データ、オペレーター画面、業務フローを押さえています。
そこへ音声AIを追加すれば、顧客は別の音声AIサービスを導入する必要がなくなる可能性があります。
IVRyは、CRMを置き換えるのではなく連携する立場を取っています。
これは市場へ入りやすい一方、顧客接点全体の主導権を既存プラットフォームに握られるリスクがあります。
リスク5.電話の相対的重要性が下がる
顧客は、Web、アプリ、チャット、セルフサービスへ移っています。
電話が完全になくなるとは限りませんが、問い合わせ全体に占める比率が下がれば、電話起点の事業には逆風です。
AI Chatはこのリスクへの対応ですが、複数チャネルへ広げすぎると、製品の焦点を失う可能性もあります。
リスク6.誤応答が顧客体験を傷つける
電話はリアルタイムです。
料金、在庫、予約条件、手続きについて誤った案内をすると、その場で顧客行動に影響します。
IVRyは、ハルシネーション抑制や聞き返し生成のアーキテクチャを差別化軸に置き、関連特許も取得しています。
ただし、同社が掲げる「ハルシネーションゼロ」を、すべての条件で誤回答が発生しないという意味で受け取るべきではありません。
独立第三者による、業界横断的な性能比較は今回確認できませんでした。
重要なのは、AIが正答することだけではありません。
確信が持てない場合に人へ引き継ぐこと、回答可能な範囲を限定すること、ログを監査できることも含めて評価する必要があります。
リスク7.データを集めるほど管理責任が増す
個人情報保護委員会の見解では、通話内容だけで個人を識別できない録音記録は、基本的には個人情報に該当しません。
ただし、他の情報と容易に照合して個人を識別できる場合は、全体として個人情報に該当し得ます。
また、音声から本人認証用の特徴情報を抽出した場合、そのデータは単体で個人情報に該当します。
したがって、「すべての通話録音が個人情報である」とするのも、「個人情報ではない」とするのも正確ではありません。
データ活用を広げるほど、利用目的、保存期間、アクセス権限、委託先管理、AI学習への利用、削除、漏えい時対応を設計する必要があります。
データは資産であると同時に、管理負債にもなります。
リスク8.製品範囲が広がりすぎる
電話、チャット、コンタクトセンター、Data Hub、CRM連携まで広げると、対象顧客と競合も増えます。
一つの統合基盤としてまとまれば強みになりますが、製品ごとに別の運用やデータ構造が必要になれば、複雑性が増します。
顧客から見て一貫した体験を保てるか、社内の開発優先順位を明確にできるかが課題です。
リスク9.資金調達額が成長期待を先に大きくする
IVRyは2025年11月にシリーズDで40億円を調達し、2026年5月にはメガバンク3行から45億円のデットファイナンスを実施しました。累計資金調達額は151.1億円です。
これは投資余力を示しますが、売上や利益を意味しません。
デットファイナンスには返済義務があります。借入条件、返済期間、キャッシュフローは公開されていないため、財務負担は判断できません。
調達資金を、標準化された製品成長へ使えるか。個別案件の導入費用へ消費するか。
資本効率の差は、今後大きくなります。
この仮説が崩れる条件
本稿の「IVRyは顧客接点のデータ基盤へ進む」という仮説は、次のような事実が明らかになれば弱まります。
Data Hubの導入が一部の実証案件にとどまり、追加契約へ広がらない
顧客が電話自動化には料金を払うが、分析やデータ連携には追加料金を払わない
エンタープライズ案件の大半で個別開発が必要となり、利益率が上がらない
CRMやCCaaS事業者が音声AI機能を内部化し、IVRyの独立した役割が縮小する
AI Chatなど新チャネルが、電話と共通のナレッジ・データ基盤として機能しない
累計アカウント数は増えても、有料稼働率、継続率、顧客単価が伸びない
通話分析によって得た示唆が、売上、顧客維持、業務品質の改善へつながらない
反対に、Data Hubの付帯率、NRR、複数製品利用率、顧客単価、成果指標が公開され、改善が確認できれば、本稿の仮説は強まります。
9.他社・他業界への示唆
IVRyから学べるのは、電話AIの作り方だけではありません。
より一般化すれば、見過ごされてきた顧客接点をデータ化し、業務と意思決定へ戻す方法です。
示唆1.新しい接点を作る前に、既存接点の盲点を見る
企業は、新しいアプリ、チャット、生成AIサービスを作ることへ目を向けがちです。
しかし、電話、FAX、店舗での会話、営業日報、修理受付、保守記録など、既存の接点には重要な情報が残っています。
新しいチャネルを作る前に、次の問いを置くべきです。
顧客との重要なやり取りのうち、計測されず、構造化されず、意思決定に使われていないものは何か。
IVRyが電話から始めた合理性は、電話が新しいからではありません。
重要でありながら、データ基盤上の盲点だったからです。
示唆2.最初は「痛み止め」、後から「基盤」へ進む
顧客企業は、最初から壮大なデータ基盤を買いたいわけではありません。
電話を減らしたい。
予約を取りこぼしたくない。
スタッフの中断を減らしたい。
まず、成果を測りやすい具体的な課題を解く。
その利用過程でデータを蓄積し、上位の経営課題へ進む。
この順番が重要です。
抽象的なデータ基盤から売ると、価値を理解してもらうまでの距離が長くなります。
示唆3.AIが答えることより、業務を終わらせることが重要
顧客が買うのは、AIモデルではなく成果です。
予約の質問に正しく答えても、予約台帳へ登録されなければ人の作業が残ります。
問い合わせ理由を分類しても、CRMへ入り、担当者へ通知されなければ顧客対応は変わりません。
クレームを検知しても、責任者へ共有されなければリスク管理になりません。
AI導入では、回答精度だけでなく、どの業務状態まで到達すれば「完了」と呼べるかを先に定義する必要があります。
示唆4.データの価値は、収集量ではなく行動変化で測る
データを集めること自体には、経済価値はありません。
データによって、次のどれかが変わる必要があります。
顧客への回答
商品やサービス
人員配置
営業フォロー
解約防止
教育や評価
リスク対応
経営判断
「大量のデータがあります」ではなく、「このデータによって誰の判断がどう変わったか」を示すべきです。
示唆5.低価格モデルと大企業モデルを分けて設計する
セルフサーブ型とエンタープライズ型では、必要な組織能力が異なります。
前者では、簡単な設定、公開価格、オンラインサポートが重要です。
後者では、提案営業、システム連携、セキュリティ、プロジェクト管理、運用定着が必要です。
両者を曖昧に混ぜると、低単価顧客へ過剰なサポートを行ったり、大企業へ標準製品を無理に当てはめたりします。
共通プロダクトは維持しつつ、販売、導入、支援の運営モデルを分ける必要があります。
示唆6.ガバナンスは、データ活用の後工程ではない
音声や会話データを扱う場合、保存期間、利用目的、アクセス権限、AI学習、人への切り替え基準を、導入時に設計する必要があります。
データが集まってから利用ルールを考えるのでは遅い。
攻めのデータ活用と、守りのガバナンスを同時に設計することが必要です。
経営会議で問うべき六つの質問
自社で顧客接点のAI化を検討する際は、次の問いが役立ちます。
どの顧客接点が、現在ブラックボックスになっているか
電話、メール、店舗、営業訪問など、計測されていない接点を特定します。自動化する業務の「完了条件」は何か
回答するだけなのか、予約、登録、通知まで終えるのかを決めます。誰の予算で始め、誰の予算へ広げるのか
店舗運営費から始め、営業、マーケティング、DXへ広げられるかを考えます。データによって、どの意思決定を変えるのか
収集対象ではなく、変更する行動を先に定義します。利用量が増えたとき、利益率はどう変わるか
通信費、AI推論費、導入支援費を含めたユニットエコノミクスを確認します。標準化と個別対応の境界はどこか
顧客要望へ応えすぎて、製品が受託開発化しないようにします。
10.結論──IVRyの勝負は、電話の「後ろ側」にある
IVRyを電話自動応答サービスとして見ると、競争軸は料金、応答精度、導入社数に見えます。
しかし、製品展開をたどると、より大きな狙いが見えてきます。
電話を受ける。
問い合わせ理由を理解する。
予約や注文を完了する。
通話を構造化する。
CRMへ接続する。
拠点横断で分析する。
その結果を、顧客対応、商品、営業、人員配置、リスク管理へ戻す。
この流れが完成すれば、電話は単なるコストセンターではなく、顧客理解のデータ発生点になります。
IVRyの戦略上の強みは、最新のAIモデルを持っていることだけではありません。
電話を完全にはなくせない一方、専任者も置けない店舗や拠点へ、低い導入障壁で入り込めること。
そこから、多拠点管理、業務連携、CRM、コンタクトセンター、データ分析へ進めること。
そして、現場の業務負荷という具体的な課題から始め、経営の意思決定という上位課題へ会話を広げられることです。
一方、この戦略はまだ完成していません。
Data Hubがどれだけ追加導入され、顧客単価や継続率へ寄与しているのか。
エンタープライズ案件で個別対応が増えても、利益率を維持できるのか。
電話とチャットを一つのナレッジ・データ基盤として統合できるのか。
蓄積した顧客の声が、実際に売上、顧客維持、商品改善、リスク管理を変えているのか。
これらは、公開情報だけでは確認できません。
したがって、IVRyの今後を見る際に、累計アカウント数だけを追うべきではありません。
見るべきなのは、次の三つです。
電話受付からデータ活用へ進んだ顧客の比率
複数製品利用による顧客単価と継続率の変化
エンタープライズ化に伴う導入コストと粗利率の変化
IVRyが電話AIで終わらない理由は、電話市場が大きいからではありません。
電話の中に、これまで経営へ届かなかった顧客の声が残されているからです。
そして同社の成否を決めるのは、その声を集められるかどうかではありません。
集めた声を、現場の行動と経営の意思決定へ戻し、顧客企業の経済成果を変えられるかどうかです。
あの会社は、なぜ強いのか。
あの商品は、なぜ選ばれるのか。
そのブランドは、なぜ続いているのか。
KACHI CASEでは、決算、IR、広告、店舗、SNS、消費者心理などの公開情報を手がかりに、企業・ブランド・業界の「勝ち筋」を読み解いています。
ニュースをただ追うだけでなく、その裏側にある収益構造、競争環境、マーケティング、ブランド戦略まで見に行きたい方は、ぜひフォローして次のケースを受け取ってください。
参考・引用
株式会社IVRy「事業内容」
https://ivry.jp/company/business/
株式会社IVRy「対話AIプラットフォーム『アイブリー』、累計発着信数1億件を突破」
https://ivry.jp/pr/j17iz91li/
株式会社IVRy「料金プラン」
https://ivry.jp/pricing/
株式会社IVRy「IVRy Data Hubを提供開始」
https://ivry.jp/pr/o0o45fh47i9/
株式会社IVRy「アイブリー AI Contact Centerを提供開始」
https://ivry.jp/pr/kyxhe8f3u4v/
株式会社IVRy「アイブリー AI Chatを順次提供開始」
https://ivry.jp/pr/1wgxtixcp/
株式会社IVRy「シリーズDで総額40億円の資金調達を実施」
https://ivry.jp/pr/yg63xnl7rj/
株式会社IVRy「メガバンク3行より総額45億円のデットファイナンスを実施」
https://ivry.jp/pr/cl-6bs5hqxib/
株式会社IVRy「サービス提供開始5周年、新ロゴ、新ビジョン・ミッションを公開」
https://prtimes.jp/main/html/rd/p/000000185.000056805.html
株式会社IVRy「東急社宅マネジメントが導入し、電話応対時間を月間800時間超削減」
https://ivry.jp/pr/dk86pcleem/
株式会社IVRy「阪南理美容、全599店舗にアイブリーを導入決定」
https://ivry.jp/pr/c7jzp3sw/
株式会社IVRy「IDOM『ガリバー』展示販売業態全215店舗へ本導入」
https://ivry.jp/pr/oyy4m3he87bs/
株式会社IVRy「TL-リンカーンとの連携を開始」
https://ivry.jp/pr/lj149fmal/
株式会社IVRy「テイクイーツとの即時予約連携を開始」
https://ivry.jp/pr/sejp0yvpng/
株式会社IVRy「音声AI領域で『聞き返し生成』を分離する独自アーキテクチャの特許を取得」
https://ivry.jp/pr/g9uk4xf8/
デロイト トーマツ ミック経済研究所「自動対話システム市場の現状と展望 2026年版」
https://mic-r.co.jp/mr/03720/
矢野経済研究所「コールセンターサービス市場/コンタクトセンターソリューション市場の調査を実施(2025年)」
https://www.yano.co.jp/press-release/show/press_id/3953
LINE WORKS株式会社「ボイス型自動対話システム市場でシェア1位を獲得」
https://prtimes.jp/main/html/rd/p/000000534.000020202.html
commubo公式サイト
https://commubo.com/
AI Worker VoiceAgent公式サイト
https://www.aiworker.jp/voiceagent/
MiiTel Phone公式サイト
https://miitel.com/jp/service/phone/
LINE WORKS AiCall公式サイト
https://line-works.com/aicall/
厚生労働省「令和7年労働施策総合推進法等の一部改正について」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyoukintou/zaitaku/index_00003.html
個人情報保護委員会「顧客との電話の通話内容を録音した場合の個人情報該当性」
https://www.ppc.go.jp/all_faq_index/faq1-q1-11/
いいなと思ったら応援しよう!
 KACHI CASEを応援いただける場合は、チップでサポートいただけると嬉しいです。
いただいた応援は、分析のための調査・資料確認・今後の記事づくりに活用します。
この記事は noteマネー にピックアップされました

