♯5 「補助金があるから融資は少なくていい」と考える前に

開業に向けて準備を進めていると、「創業 補助金」で検索する機会が増えてくると思います。ところが出てくるのは聞いたことのない名称ばかりで、自分がその対象になるのかどうかも判断がつかない。結局、分かりやすい「融資」の話に戻ってきてしまう。そういう方を、融資審査の相談を通じて何度も見てきました。
先にお伝えしておきたいのですが、創業時に使える公的な支援は、融資だけではありません。無料で相談できる窓口、条件を満たせば受けられる優遇措置、そして返済不要の補助金まで、いくつかの選択肢があります。
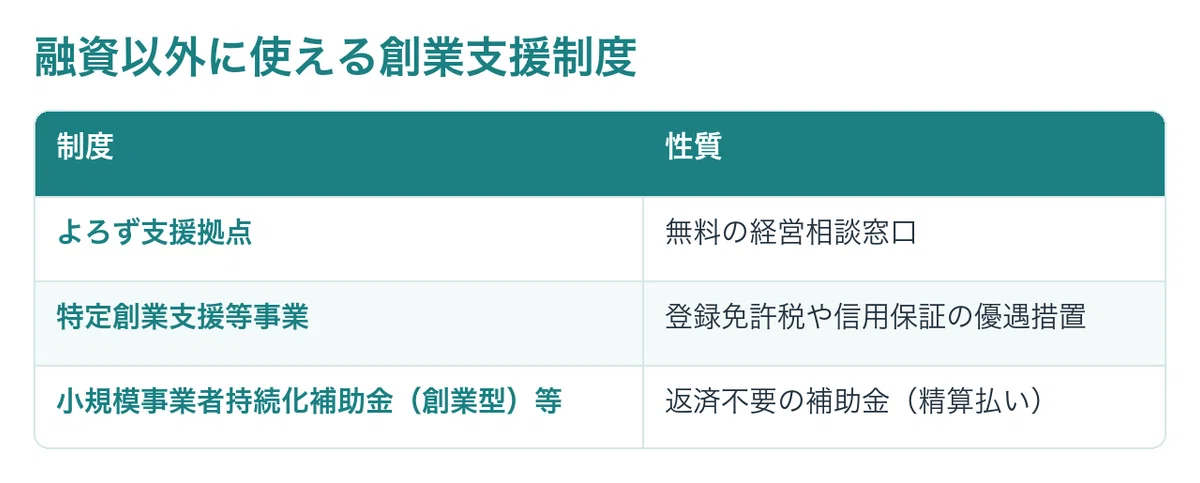
ただし、それぞれ性質がまったく違いますので、順番に整理してみたいと思います。全体像を先に一覧にすると、次のようになります。
なお、制度の内容は変わることがありますので、ここでお伝えするのは2026年8月時点の情報です。最新の条件は、必ず各制度の公式サイトでご確認いただきたいと思います。
まず無料で相談できる窓口――よろず支援拠点
念のため触れておきたいのが、「よろず支援拠点」という窓口です。国が全国47都道府県に設置している経営相談所で、創業前の段階から無料・何度でも相談できます(出典:よろず支援拠点全国本部「よろず支援拠点とは」https://yorozu.smrj.go.jp/about/、2026年8月時点)。特定の金融機関の立場ではなく、中立の立場で話を聞いてもらえる窓口として、まず知っておいていただきたいと思います。商工会議所・商工会でも経営指導員による無料相談を受けられますが、この点については以前の記事で少し詳しく触れていますので、ここでは踏み込みません。
登録免許税や信用保証で優遇を受けられる「特定創業支援等事業」
意外と知られていないのですが、多くの市区町村が、商工会議所や商工会と連携して「特定創業支援等事業」という創業支援の計画を国に認定してもらっています(出典:中小企業庁「特定創業支援等事業」https://www.chusho.meti.go.jp/keiei/chiiki/download/sogyo_shien.pdf、2026年8月時点)。全国でおよそ1,580の市区町村がこの認定を受けているとされています(出典:補助金ポータル「特定創業支援等事業とは?」https://hojyokin-portal.jp/columns/tokutei_sogyo_shien、2026年8月時点)。
この事業が実施する創業セミナーなどを、原則として1か月以上・4回以上受講すると、市区町村から証明書が交付されます。この証明書があると、株式会社設立時の登録免許税が資本金の0.7%から0.35%に軽減されるほか、信用保証協会の創業関連保証を、通常より前倒しの事業開始6か月前から申し込めるようになります(出典:同上)。
私が実務で見てきた中でも、この証明書の有無で資金調達の選択肢の幅が変わってくる印象があります。開業予定地の市区町村がこの事業を実施しているかどうかは、確認しておいて損はないと思います。
返済不要の「補助金」という選択肢
ここまでは相談や優遇の話でしたが、返済そのものが不要になる「補助金」もあります。代表的なものが、小規模事業者持続化補助金の創業型です。創業後1年以内の小規模事業者が対象で、販路開拓などの取り組みにかかる経費のおよそ3分の2、上限200万円程度(要件を満たすとさらに上乗せされる場合があります)が補助されます(出典:補助金ポータル「小規模事業者持続化補助金<創業型>とは?」https://hojyokin-portal.jp/columns/jizokuka_sogyo、2026年8月時点)。
この他にも、都道府県や市区町村が独自に実施している創業補助金があり、地域によって内容は様々です。どちらも公募の時期が決まっており、通年で申し込めるわけではありませんので、中小企業庁の「ミラサポplus」といった公的な検索サイトで、自分の地域・業種で使えるものがないか、早めに調べておくことをお勧めします(出典:ミラサポplus https://mirasapo-plus.go.jp/、2026年8月時点)。
融資審査を担当してきた立場から、一番お伝えしたいこと
ここから先が、今日一番お伝えしたい内容です。補助金の話をしていると、「補助金がもらえるなら、融資は少なめでいいですよね」とおっしゃる方に、時々出会います。お気持ちはよく分かるのですが、これは少し危険な考え方だと思っています。
補助金の多くは、「精算払い」という仕組みになっています。対象になる経費を、まず自分の手元のお金で全額支払い、事業が終わって報告をしたあとに、はじめて補助金分が振り込まれる、という順番です。
つまり、補助金が決まっていても、実際に入金されるまでの間は、自己資金か借入で立て替えておく必要があるということです。この立て替え期間は、半年から1年近くに及ぶこともあります。
融資審査の場面では、「補助金があるので、その分借入は減らします」という計画を見ることがあります。ですが、補助金の入金前に資金が底をついてしまうと、事業そのものが止まってしまいます。
補助金の採択自体がうまくいっても、入金までのつなぎの資金を用意していなければ、資金繰りに苦労してしまうことは十分に起こり得ると思います。補助金は「借入を減らす理由」ではなく、「立て替え期間をどう乗り切るかを、あらかじめ考えておくべき対象」だと捉えていただいたほうが、実態に近いと思います。
融資を検討するときは、補助金がもらえる前提で少なめに借りるのではなく、補助金の入金までを乗り切れるだけの資金を含めて計画しておく。この順番を逆にしないことが、結果的に事業を安定させることにつながると思います。
記事の中で分からなかったところや、もう少し詳しく知りたいことがあれば、コメントやXで教えていただければと思います。すべてにお答えできるとは限りませんが、いただいた声は今後の記事に反映していきます。
