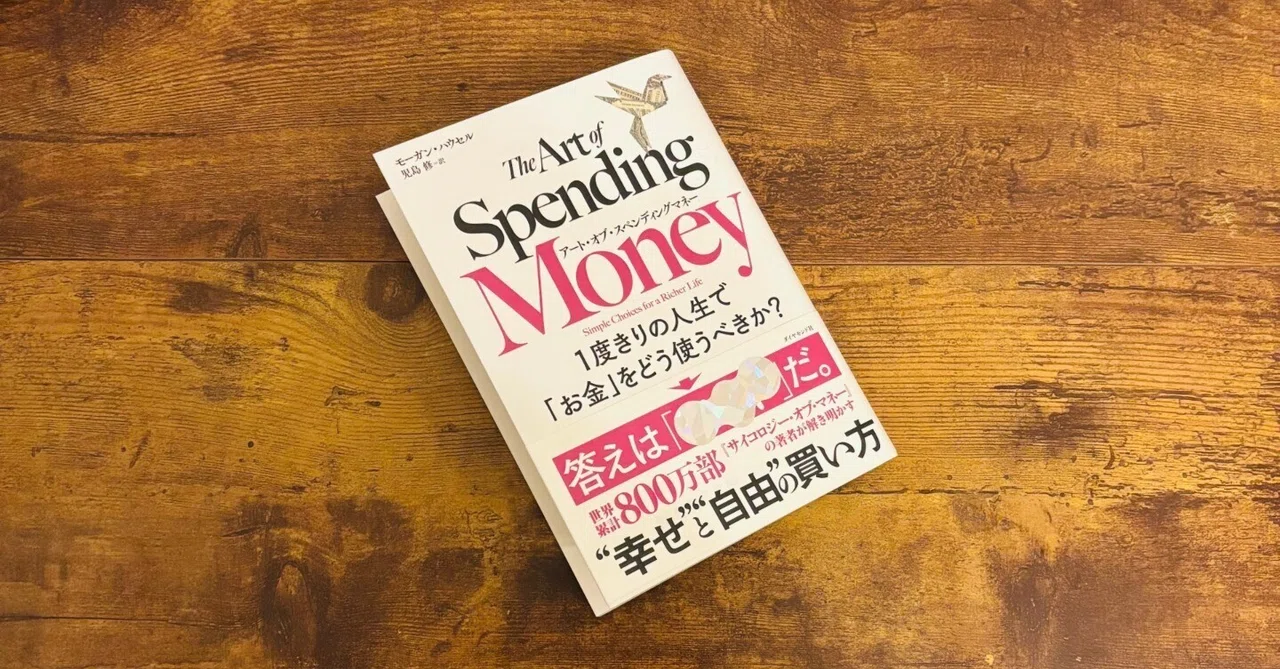
【名著解説】アート・オブ・スペンディングマネー 1度きりの人生で「お金」をどう使うべきか?

お疲れ様です。
今日は最近読んで心に響いた本をご紹介します。
その本は『アート・オブ・スペンディングマネー 1度きりの人生で「お金」をどう使うべきか?』です。
本書は、多くの人が直面する「どうお金を使えば、「真に豊かな人生」を送れるのか?」という本質的な問い対する答えがのっています。
また、本書は世界累計800万部を突破し、経済的自由を獲得するための必読書として世界的ベストセラーとなった『サイコロジー・オブ・マネー 一生お金に困らない「富」のマインドセット』の待望の続編となっています。
このブログでは、この本『アート・オブ・スペンディングマネー』を以下の3つのポイントで解説します。
後悔しないお金の使い方
豊かさは「収入」より「自立」に宿る
静かな複利
このブログを読んでいただくことで、幸福度を爆上げするお金の使い方を学べるので、ぜひ最後まで読んでいただけると嬉しいです。
後悔しないお金の使い方
お金の使い方を考えた時に、悩ましいのは以下の2つのバランスをどうとるかということです。
今お金を使ってハッピーになるか
未来のために今を犠牲にして倹約するか
私自身どちらかというと「未来のために今を犠牲にして倹約する」傾向があります。ただ、これが正しいかどうかはまだ自分でもわかっていません。
自分がいつまで生きれるかは誰にも分かりません。
そして、明確な指針がないまま生きると、富を築くために奴隷のように我慢をつづけ、人生を楽しめないまま終わる可能性があります。
そして「今お金を使ってハッピーになる」と「未来のために倹約する」のジレンマに対する答えが、本書で示されています。
それは「将来の後悔を最小限に抑える」考え方です。
この「将来の後悔を最小限に抑える」考え方に関するエピソードをご紹介します。
アマゾンの創業者ジェフ・ベゾフは、1990年代にオンライン書店を始める際に以下のように語っています。
私は、決断をすごく簡単にするフレームワークを発見した。
私はこれを「後悔最小化フレームワーク」と呼んでいる。
それは80歳の自分が人生を振り返ったとき、できる限り後悔を少なくするような決断をするというものだ。
お金を使うか、使わないかを迷ったとき、この80歳の自分をイメージして人生を振り返り、できる限り後悔を少なくする決断が有効です。
つまり「後悔最小化フレームワーク」は賢くお金を使う上でめっちゃ役立ちます。
私自身の話になりますが、2年前に新婚旅行でトルコに行きました。
当時は円の為替相場が160円と最高値を記録していました。
旅行費は正直安くはありませんでしたが、一生に一度の新婚旅行でトルコに行けてとてもよかったです。
今思うとトルコ旅行は人生で一番の思い出になっています。
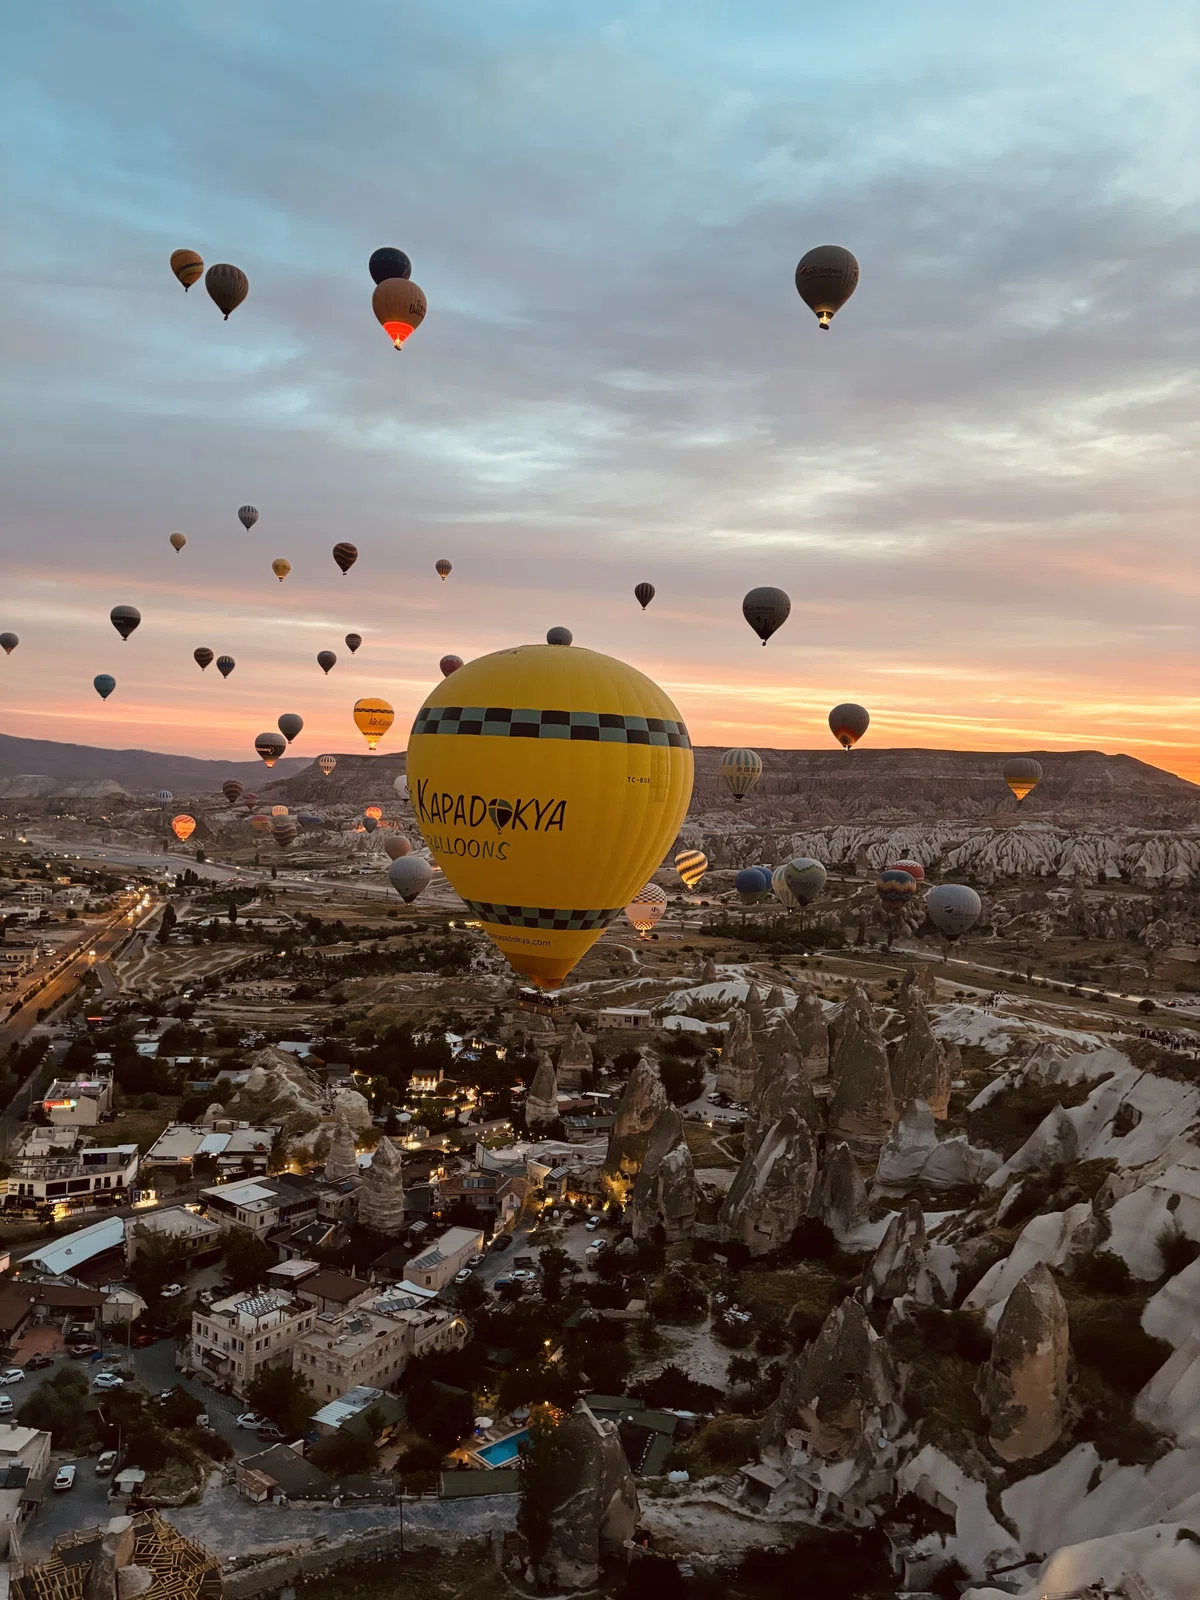
この写真は、トルコのカッパドキア遺跡で気球に乗ったときの写真です。
また、思い出とお金の使い方を考えると、「よい思い出をつくる」ことにはお金をかけたほうが良いと本書で示しています。
具体的には「後から懐かしさを感じられるようなこと」です。
年を重ねるにつれて、10年前や20年前の思い出が、かけがえのない資産になってゆきます。
そしてそれは時間の経過とともにどんどん複利的に記憶が美しくなり、価値が高まってゆきます。
なので、「後悔を最小限にすること」そして「後から懐かしさを感じられる思い出」にお金を使うことが、賢いお金の使い方です。
豊かさは「収入」より「自立」に宿る
私たちが最も尊敬する人たちは、必ずしも特別なお金持ちだったり、特別な成功者だったりするわけではありません。
それよりも、自由に生きている人に憧れます。
そのような人たちは間違いなく自分らしい人生を生きています。
お金はあるが四六時中せわしなく働いて自由がないより、自分が好きな時に働いて、好きな時に休んで、好きな時に出かけられる。
それが本当の豊かさだと思います。
つまり、真の豊かさとは「自立」を意味します。
そして、日常の慌ただしさから解放されるには、経済的に自立することが必要です。経済的自立は段階的なものです。仮に3つの段階に分けると以下のようになります。
経済的自立度(低)
会社の給与だけに頼って働く状態。
仕事に追われて時間も自由もほぼなく、会社への依存度が高い。
経済的自立度(中)
会社員であるが、会社の給与と資産運用で生活費をまかなえる状態。
収入源が会社だけでないため、仕事への依存が減り、ある程度の自由が生まれる。
経済的自立度(高)
資産運用+自分でコントロールできる仕事で生活できる状態。
働き方も収入も自分で選べるため、自由度が高く、真の自立に近い。
お金の使い方次第で、自立度を高めることができます。
それは、少しでも貯蓄をしたら「自立への切符」を買ったと思うようにすることです。
それを続けることで、好きな時に、好きな人と、好きなだけ、好きなことをすることができる、経済的自立を手に入れることができます。
静かな複利
「静かな複利」は、前のパートで触れた「経済的自立」を手にいれるための手段となります。
本を読んでいるとよく、学歴もなく、低賃金の仕事についている人が、働いて稼いだお金をコツコツと投資し、複利の力で莫大な財産を築いたという話が出てきます。
このような人たちは、富を自慢することも、誇示することも、他人と比べることもありません。
そうやって長年の静かな習慣によって富を大きく増やす、唯一無二のファイナンス・スキルを体得しました。これこそが「静かな複利」です。
「静かな複利の達人」になる5つのポイント
①ベンチマークは自分の外側でなく、内側に置く
他人と自分を比較するゲームをまず早く降りること。そして意識を内面に集中させ、本当に大切なものにだけお金を使います。
②人はそれぞれ違う。自分らしくお金を使い、貯める
経済的な失敗の多くは、自分とは違う誰かを真似しようとすることから生じます。誰かになるというより、より自分らしくなるために、お金を使い、また貯めることが重要です。
私の場合、自分自身のアイデンティティーと本はリンクしているので、より本にお金を使い、豊かになることが、自分らしい生き方だと思っています。
③見栄を張るよりも、自立に向けてお金を使う
他人にどう思われるかよりも、自分の人生を豊かにするためにお金を使う意識が重要です。
高級品を買って周りからの注目を集めるより、朝目を覚まして、やりたくない仕事より、好きなことを、好きな人と、好きなだけ過ごせる毎日の方が遥かに価値が高いです。
④短期間で手にしたお金は、脆く、失いやすい
手っ取り早く稼いだお金はすぐに消えてゆきます。それは運によってもたらされた可能性が高く、心理的に浪費につながりやすいからです。
一方長い時間をかけて築いた資産は失いにくいです。それは、運の力というより、自分で0から築き上げた習慣によって得たものだからです。
仮に資産が0になっても、富を築く習慣でまた資産を築くことができます。
⑤豊かになる最速の方法は、ゆっくり進むことである
静かな複利を目標にすると、他人に対して見栄を張らなければというプレッシャーが減ります。
見栄ををやめると、周りの注目を集めようとするのではなく、より良い人生を築くためにはどうすればよいかと考えるようになります。
これにより重要なファイナンススキルである「忍耐力」を養えるようになります。
ファイナンスの世界では、豊かになるための最速の方法は、ゆっくり進むことである場合が多いです。急がず、焦らず、他人のやり方を見て不安になったり、影響を受けたりしないことが重要です。
何かを長期間続ける能力こそが、ファイナンスの真の魔法になります。
多くの場合スピードが重要視されますが、実はスローな行動・習慣こそが人生を大きく変える力を持ちます。
以上最後まで読んでいただきありがとうございました。
動画版もありますので、こちらもチェックよろしくお願いいたします。
