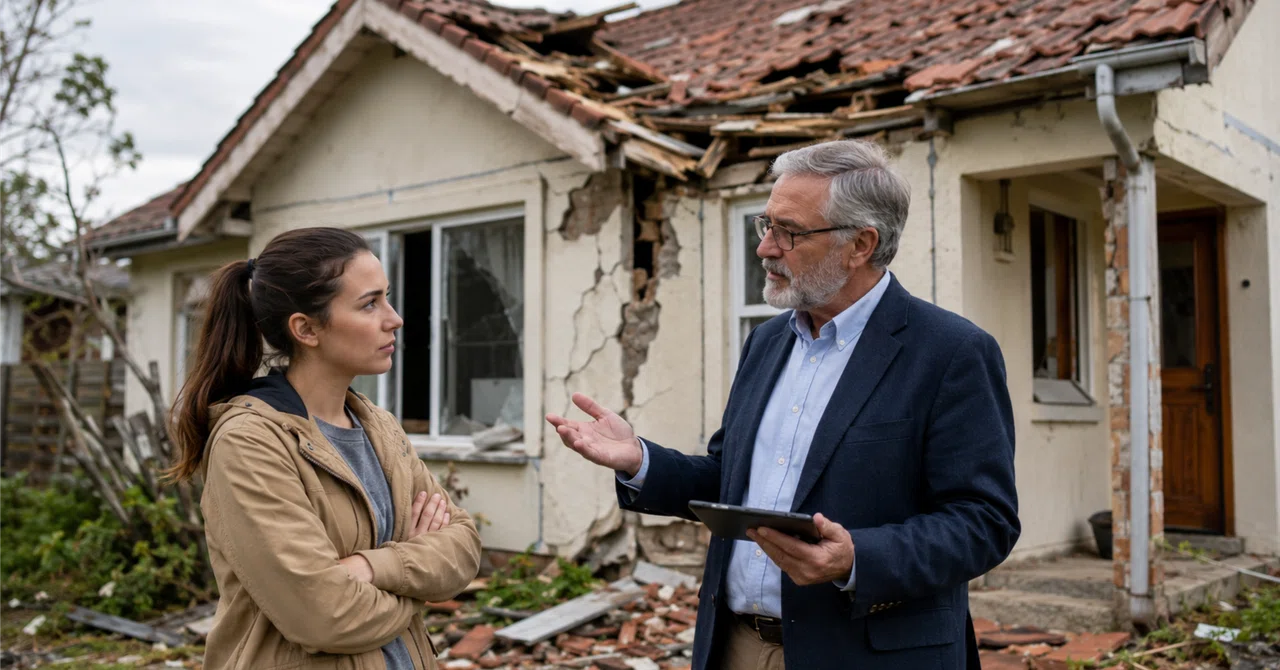
🔰税理士に聞く 災害・盗難にあったときの雑損控除とは何か

泣き寝入りの前に、税金でできることを確認しよう
【登場人物】
ミカ:災害や盗難のニュースを見るたびに、「税金で何か救済はあるの?」と気になる人。
教授:税理士。困ったときほど、領収書と証明書の大切さを語る人。
【雑損控除とは、生活資産の損害への税金上の救済】
ミカ:教授、今日は「雑損控除」について教えてください。名前が地味ですね。
教授:地味ですが、災害や盗難にあったときには大切な制度です。雑損控除とは、災害・盗難・横領によって生活に必要な資産に損害を受けた場合、所得から一定額を差し引ける制度です。
ミカ:つまり、壊れた家や家財そのものが戻る制度ではなく、税金の負担を軽くする制度ですね。
教授:その通りです。税法は屋根を直してはくれませんが、所得税の計算で少し味方をしてくれます。
【対象になる原因は限られている】
ミカ:どんな損害でも対象になりますか。
教授:いいえ。対象になるのは、主に震災、風水害、火災、雪害、落雷、害虫などの異常な災害、盗難、横領です。
ミカ:盗難も入るのですね。
教授:はい。空き巣で家財を盗まれたような場合は、雑損控除の対象になり得ます。ただし、詐欺や恐喝は雑損控除の対象外です。
ミカ:えっ、だまし取られたお金はだめなんですか。
教授:ここは間違いやすいところです。税法上、盗難・横領と詐欺・恐喝は扱いが違います。税法は、被害者の悔しさではなく、原因の分類で判断します。
ミカ:税法は冷静ですね。
教授:ええ。泣きたいときにも分類します。
【対象になる資産にも条件がある】
ミカ:損害を受けた物なら何でも対象ですか。
教授:これも違います。対象は、生活に通常必要な資産です。たとえば、住宅、家財、通勤など生活に必要な車両などが考えられます。
ミカ:では、別荘や高級な骨董品は?
教授:原則として対象外です。別荘、趣味・娯楽用の資産、1個または1組30万円超の貴金属・書画・骨董などは、生活に通常必要でない資産とされます。
ミカ:つまり、生活を守るための控除であって、趣味のコレクションを守る制度ではない。
教授:その通りです。税法は生活再建には寄り添いますが、骨董棚まではなかなか抱きしめません。
【計算は、損害額と災害関連支出を見る】
ミカ:雑損控除はいくら控除できるのですか。
教授:大きく言うと、損害金額、災害等関連支出、保険金などの補てん額を使って計算します。損害金額とは、被害を受ける直前の時価をもとに計算した損害額です。
ミカ:買ったときの値段ではなく、被害直前の価値を見るのですね。
教授:そうです。さらに、住宅や家財の取り壊し、除去、原状回復などにかかった支出も関係します。ただし、保険金や損害賠償金を受け取った場合は、その金額を差し引きます。
ミカ:保険で補てんされた分まで控除するわけではない。
教授:その通りです。税法は二重取りには敏感です。
【証拠資料が命】
ミカ:雑損控除を受けるには、何を残せばよいですか。
教授:まず、被害の状況が分かる写真です。壊れた家財、浸水跡、破損箇所などを撮っておきます。次に、修理費、撤去費、原状回復費などの領収書や請求書です。
ミカ:警察や自治体の書類も必要ですか。
教授:盗難なら警察への届出、災害なら罹災証明書などが重要になります。雑損控除は、記憶ではなく資料で説明する制度です。
ミカ:「大変だったんです」だけでは足りない。
教授:残念ながら足りません。税務署は同情はしてくれても、控除には資料を求めます。
【控除しきれないときは繰越しできる】
ミカ:損害が大きすぎて、その年だけでは控除しきれない場合はどうなりますか。
教授:その場合、翌年以後3年間に繰り越して控除できることがあります。さらに、東日本大震災や一定の特定非常災害による損失については、5年間繰り越せる場合があります。
ミカ:大きな災害では、一年だけで終わらない生活再建に合わせているのですね。
教授:その通りです。災害の傷は一年で消えるとは限りません。税法も、そこは少し長く見ています。
【災害減免法との選択もある】
ミカ:災害にあった場合は、雑損控除だけですか。
教授:いいえ。その年の所得金額の合計額が1,000万円以下の人が災害にあった場合、災害減免法による所得税の軽減免除を選べることがあります。
ミカ:雑損控除と両方使えるのですか。
教授:両方ではなく、どちらか有利な方を選択します。雑損控除は損失を所得から差し引く制度、災害減免法は所得税そのものを軽減・免除する制度です。
ミカ:控除か、税額の軽減か。似ているようで違いますね。
教授:そうです。税金の世界では、「どこから引くか」で結果が変わります。
【まとめ】
雑損控除は、災害・盗難・横領によって、生活に通常必要な資産に損害を受けたときの所得控除です。対象になる原因、対象になる資産、損害額の計算、保険金の差引き、証拠資料の保存が重要です。
特に注意したいのは、詐欺や恐喝は対象外であること、別荘や高額な骨董品など生活に通常必要でない資産は対象外であることです。
ミカ:つまり、雑損控除は「災害や盗難で生活資産に損害が出たときの税金上の救済」なんですね。
教授:その通りです。ただし、救済を受けるには、被害状況、支出、保険金、届出などを資料で残す必要があります。
ミカ:最後に一言でいうと?
教授:災害や盗難にあったら、まず身の安全。次に写真、領収書、証明書。税金の救済は、記録を残した人に届きやすいのです。
ミカ:非常袋の中に、税務の知識も少し入れておきたいですね。
教授:ええ。懐中電灯、飲み水、そして領収書袋です。
