金融緩和とは何か

このnoteでは、金融緩和について徹底解説するぞ。なお、この記事はわかりやすさではなく、正確性を重視していることに注意が必要だ。
・金融緩和とは?
金融緩和は質的緩和、量的緩和の2種類に分類される。質的緩和は中央銀行による政策金利操作であり、量的緩和は政府が発行した国債の買い入れを指すことが多い。ところで、質的緩和と量的緩和の歴史はかなり異なる。中央銀行が世界で初めて設立されたのは1660年代のスウェーデンであるとされ、当時の覇権国家であったイングランドの中央銀行設立が1694年であることを考えると、中央銀行は1700年ごろから始まった制度と言える。1800年代に金利操作は現代とほぼ変わらない仕組みで行われており、そのため質的緩和は200年以上の長い歴史を持つと言える。
一方で、量的緩和を初めて行ったのは1930年ごろの日本であったとされる。とは言え、当時はほぼ軍事政権であったから、軍事費の調達が主眼であり、偶発的に非常に前衛的な金融システムを発明したのだと推測する。実際に量的金融緩和が注目されたのは、リーマンショックが起きた2000年代からであり、それまでは「非伝統的政策」と呼ばれていたのであった。量的緩和(Quantitative Easing)はよくQEと略される。余談だが質的緩和も英語を略するとQEになってしまうが、QEと言うと普通は量的だけを指す。
・リーマンショックからの回復:「バーナンキの奇跡」
リーマンショックとは、サブプライムローンと呼ばれる金融格付け商品の不透明性が引き起こした信用収縮である。信用収縮とは、何かのきっかけで景気の悪い会社が多くなり、倒産リスクから民間の銀行が貸し付けを行えず、資金調達が止まってさらに不景気になる、という負の連鎖を指す。
リーマンショックからの回復は当時の米国中央銀行(FRB)総裁であったベン・バーナンキの名から、「バーナンキの奇跡」とも呼ばれる。さて、なぜこれが奇跡なのだろうか?それは、一度大規模な信用収縮が起きれば、10年は回復できないというのが、当時のコンセンサスだったからだろう。
その根拠は、1930年に起きた世界恐慌だろう。1929年、米国の失業率は3%であり、好景気であった。しかしその実態はバブル経済であり、1930年にバブル崩壊が起こり、信用収縮によって1931年の失業率は16%まで悪化する。そして、1933年に25%という最悪の値を記録した後、1940年までの約10年間、14%以上の失業率が継続したのだ。要は、信用収縮が起きて、10年間も6人に1人が失業する時代が続いた。しかも、失業率が改善したきっかけは第二次大戦の総動員であったから、結局現代で適用できる解決策など無かったと思われる。
リーマンショック当時にFRB総裁であったベン・バーナンキはマクロ経済学者であり、信用収縮の悪性を理解していたはずだ。だから、彼は「量的金融緩和」という賭けに出たのだろう。中央銀行が民間銀行を介して国債を買えば、短期的には政府は税収が無くとも自由にお金を使うことができるはずだ。
そのお金をどう使うのか?優先株などの仕組みを通じて、民間の銀行に出資したのである。さらに本質的であるのは、中央銀行という最後の巨大な買い手がいることによって、需給関係から国債の利回りが通常よりも非常に低く抑えられる効果だと言われる。重要なのは、これは民間銀行の融資の利回りも低く抑えられることにつながる点だろう。これらの効果によって、民間銀行自体が資金繰りに困って倒産することを警戒し、融資を渋る状況が効果的に防止されるのだろう。だから、連鎖的な信用収縮にならない、ということであると思う。そして、米国はこの賭けに勝利し、信用収縮を止めたのである。バーナンキはこの功績によって、2022年にノーベル経済学賞を受賞した。
・量的金融緩和と赤字国債は同じではない
さて、量的金融緩和と非常に似た意味の使われ方をする言葉として赤字国債がある。この二つの言葉の違いは非常に重要である。要約すると、量的金融緩和は大半の場合では、政府が赤字国債を発行し、それをまず民間銀行が買い、さらにそれを中央銀行が新通貨発行によって民間銀行から買うことを指すと考えられる。一方で赤字国債は最終的な買い手が中央銀行に限定されず、例えば1970年代の日本では赤字国債の最終的な買い手の多くは民間であった。最後に中央銀行が買い付けるかどうかが重要である、ということだろう。
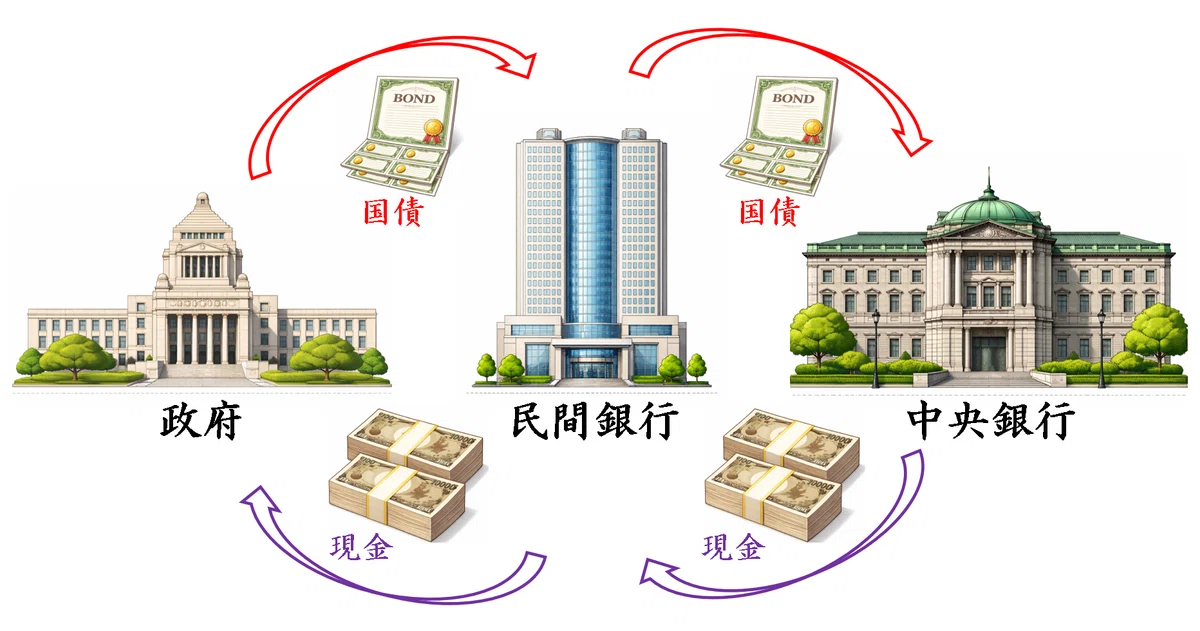
なお、わざわざ民間銀行を介して購入する理由は、政府が中央銀行に直接国債の購入を命じるのはタブーだからだろう。もっと具体的に言うと、政治家が票集めのために、無謀な減税や給付金政策を中央銀行から資金調達して行うことを抑止していると考えられる。一方で民間銀行が中間に介していれば、市場原理に基づいて国債の売り買いが行われていることになるはずだ。なお、このプロセスの意思決定の実態は、聡明な読者の皆様の想像にお任せする。
・資産と負債を同時に増やすという「魔法」
量的緩和がリーマンショックを解決するほどの威力を発揮できた理由は、中央銀行の資産と負債が同時に増えるというメカニズムだろう。資産と負債とは会計学の用語である。資産と聞くと貯金や不動産をきっと想像するだろうし、これらも個人の資産の一種である。しかし、量的緩和の話題の場合は、「資産=貸したお金」と解釈すると一気に見通しがよくなるだろう。負債はその逆だから、借金である。資産と負債は、バランスシート(賃借対照表)によって図示される。さて、国民、政府、中央銀行のバランスシートの例を図示してみよう。
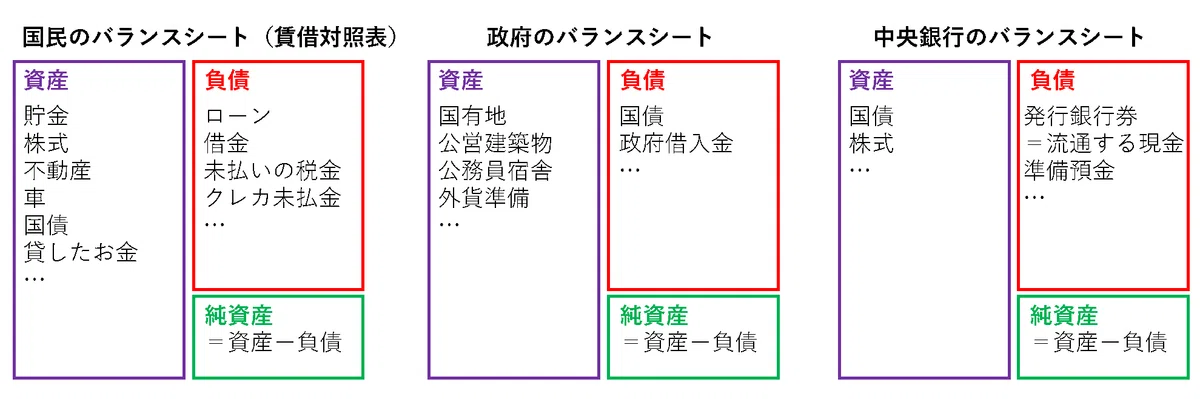
普通に生活していると、ローンなど負債には詳しくなっていくのだが、貸したお金としての資産に詳しくなる機会は非常に少ないはずだ。国民は誰かに金を貸す余裕など無いので、当然だろう。こういった事情も、金融政策が国民が理解不足のまま、強引に進められてきた理由の一つかもしれない。
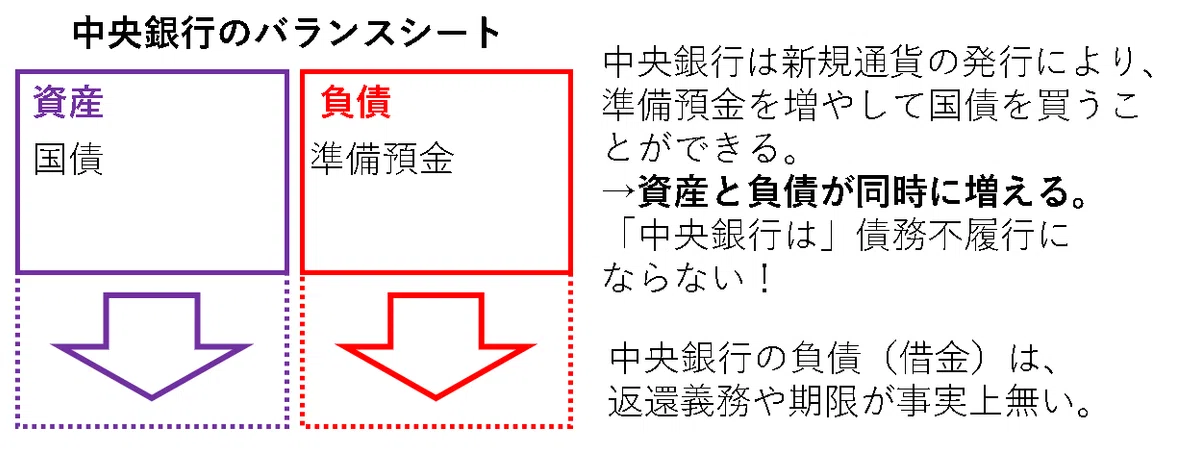
資産は貸した金、負債は借金であるから、資産と負債を同時に増やすとは、金を誰かに貸して、さらに借金をすることを意味する。こんなことは、普通は意味が無いはずだ。これが魔法になる理由は、中央銀行は新規通貨の発行権利も持っているからだろう。(意味が無いというのはちょっと誇張で、負債であるローンと、資産である家や車を同時に増やすのは一般的だと思う。しかしこれらの生活必需品の場合とは、やはり意味は違ってくる。)
政府は民間銀行に国債を売り、現金を手にする。しかし国債は政府から見ると負債、つまり返済義務のある借金であり、我々国民のローンと似ている。銀行でローンを組んでお金を借り、公共事業とか、社会保障とか、防衛費に使っているイメージだ。国民がローンでマンションを買ったら、マンションはその国民の資産になるはずだ。しかし国家の場合は?公営施設とか軍事装備品はもしかしたら資産になりうるのかもしれないが、少なくとも支出の多くを占める社会保障費などは、資産と見なさないのが一般的だろう。つまり、政府には負債だけが発生すると考えられる。
民間銀行は、政府から買った国債をすぐに中央銀行に買ってもらう。当然、資産も負債も増えないはずだ。中央銀行は、新規通貨を発行して民間銀行から国債を買う。ここで、少なくとも買った国債は、中央銀行から見れば資産である。国債を買って、政府に金を貸しているイメージだ。
複雑なのは、発行された通貨の方だ。中央銀行が発行した新規通貨は原則として、準備預金というものになるはずだ。準備預金とは国民は使うことができず、民間銀行だけが決済できる現金のことだ。民間銀行が他の会社と比べて特殊なのは、自社製品やサービスは提供しておらず、金の貸し借りしか許されていないということだろう。つまり新規通貨は、発行直後に民間銀行だけが決済可能な準備預金へと入金されることで、市場原理を通じて公平に社会に配分されるのだろう。
この準備預金は、中央銀行から見ると負債になるのである。そしてこの負債は、なんと借金なのに返還の義務や期限が無い。返還すること自体は可能で、それは量的緩和の逆の、量的引き締め(Quantitative Tightening, QT)と呼ばれる。量的引き締めが行われると社会における現金の絶対量が減っていき、インフレを抑制するはずだ。いったんここまでの流れを要約すると、中央銀行は民間銀行から国債を買い、民間銀行へと受け渡された現金は準備預金になる。そして、準備預金は発行した中央銀行の借金であるが返済義務が事実上無く、その決済は民間銀行によって行われる。
さて、民間銀行は市場原理に基づいて準備預金を決済できるのであった。果たして、この一連の流れにおいて、準備預金は何を決済するのに使われたのだろうか?そう、政府から国債を買うための決済のはずだ。
つまり、魔法の正体は下記の通りだろう。中央銀行は新規通貨を発行して、民間銀行から国債を引き取った。その代金は民間銀行の準備預金になった。民間銀行はその準備預金を、市場原理に基づいているという建前で国債の決済に使った。おわかりいただけただろうか?本来は自由競争を通じて社会に配分されるはずの新規通貨が、国債へと集中的に流れている、ということだろう。
・量的緩和という魔法の代償
そして、準備預金は中央銀行の借金だが返済義務が事実上無いと言える。一方で、国債は政府の借金であり、返済義務がある。国債は返還期限があり、1年とか40年とかいろいろあるが、よく発行される10年国債だと10年後に借りた金額を返さなければいけない。また、債券なので利子も設定されており、利払い費も発生する。中央銀行は借金の返済義務が事実上無く、政府には返済義務がある。この非対称性が生み出す結末は、政府が過去の借金の返済を、中央銀行からさらに追加の借金をすることで行う、ということだろう。
2025年時点で日本の国家予算は約115兆円であり、歳出(支出)のうち国債の返還費と利払い費を合わせた国債費は28兆円である。一方で歳入のうち、税収とその他収入(例えば特許料など)の合計は86兆円しかなく、29兆円は新規国債発行によって調達されている。要するに、政府の歳出の24%は過去の借金の返還費であり、ほぼそれと同額の歳入を新規国債発行(公債金)、つまり新たな借金で確保しているのだ。これは、客観的に見て、過去の借金を今年の借金で返している状況と言わざるを得ないだろう。
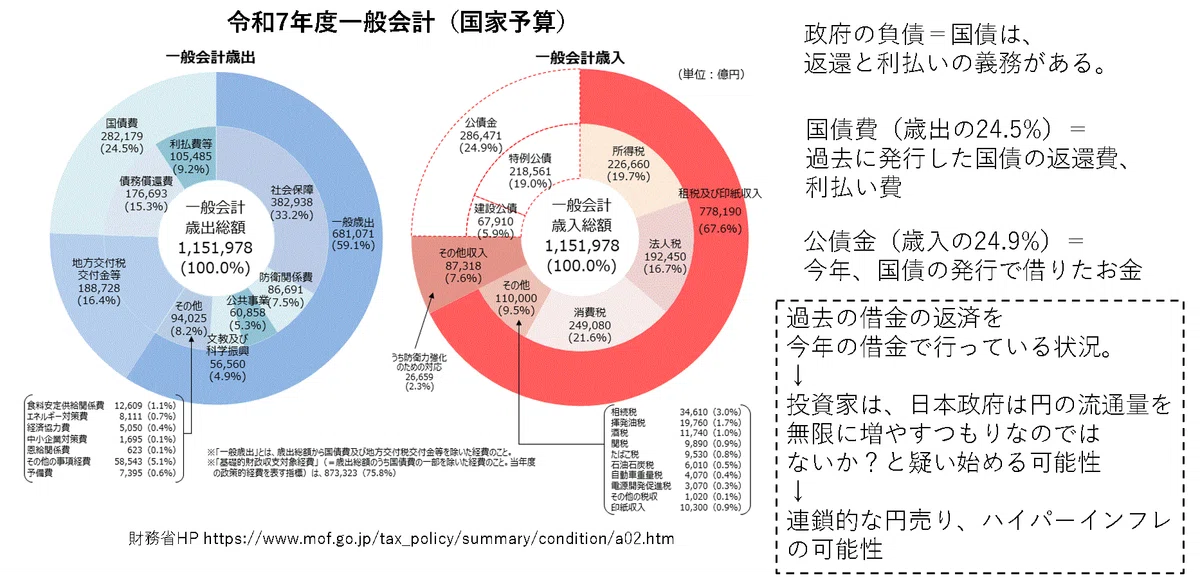
これを続けると、準備預金を通じて通貨の絶対量が増え続けるはずだ。すると日本円や日本国債を所有している投資家は、このまま円の発行量が増え続けて自分の資産の価値が下がる前に、外貨、あるいは株式や不動産などの他の通貨建てにできる資産に変換しようとするはずだ。それは円売り圧力だから、余計円が安くなるだろう。このようなサイクルで、連鎖的に円安が進行してしまう可能性があり、その状況がハイパーインフレと呼ばれる。まあ、バブルの逆状態のようなものだろう。
このサイクルにとどめを刺すのは、インフレだと言われている。なぜなら、物価のインフレは金利上昇によって抑制されるはずだが、金利を上げると国債の利払い費が増え、政府が国債によって借金するためのコストが上がるからだろう。この状況に陥った時に、国家の選択肢は3種類であると考えられる。一つ目が、金利を上げながら準備預金と新規国債をさらに激しいペースで増大させること。二つ目が、金利を上げずに物価上昇を放置すること。三つめが、大増税または支出削減によるプライマリーバランス正常化である。そして、もうおわかりいただけたと思うが、今の日本はまさにこの状況だと考えられる。
一つ目を選ぶと、投資家は日本は円の価値を維持する気が無いと判断し、円売りが加速するだろう。二つ目を選ぶと物価上昇し、また金利差で円安になるだろう。三つ目を選ぶと、きっと不景気になるだろう。現時点で過去の国債の返還費のせいで、政府の歳出は本来の1.25倍になっているのだ。それを大増税によって補填すれば、日本はとても貧しくなるかもしれない。失業者もたくさん出ると思う。そして、民主主義で三つ目の選択肢は、おそらく選択されないのだ。不景気で大増税が行われ、大量に失業者が出るよりは、自国通貨の価値が下がる方を選んでしまうと思われるのだ。実際のところは、日本が選んでいるのは一つ目と二つ目の間のような感じだ。日銀は金利を上げたが、他国に比べると依然として低い。
また、ハイパーインフレと通貨価値の下落によって、量的緩和で蓄積されてきた国の借金がある意味でチャラになってしまう点も、この結末に陥りやすい大きな理由だろう。日本政府の債務、つまり返済義務のある金額は、2025年時点で1300兆円を超える。仮にハイパーインフレで日本円の価値自体を100分の1に落としたとすると、借金1300兆円という金額は変えられないが、その価値は100分の1になるだろう。一方で、例えば金塊や日本の自動車などの資産の価値が落ちるわけではないので、ハイパーインフレを起こせば国の借金は簡単に返済できてしまうはずだ。
・日本の債務問題は深刻なのだろうか?
ここまで、日本の量的緩和を主に解説してきた。日本をまず初めに解説したのは、その方が読者の皆様が読みやすいと思ったからだ。日本の財政問題および債務問題は、確かに深刻だろう。しかし、おそらく世界の投資家が大きな懸念を抱いているのは、米国の債務問題だと考えられる。
日本政府の債務総額1300兆円は、GDP比で260%であり、この値は世界でも最悪だ。GDP比債務は60%以下が安全圏で、100%を超えるとリスクが高いと言われる。しかし、日本には債務問題をやわらげる構造が二つあると考えられる。
一つ目が、ずっと低金利で国債を発行してきたことだ。先進国の10年金利は、2~4%が標準レンジと言われる。これは、インフレ率目標が2%であり、そのため自然と金利は2%より高い値になるからだろう。一方で日本は1997年以降30年近く、10年金利は2%を下回ってきた。特に、アベノミクスが始まった2013年ごろから2024年までは、1%を下回る超低金利環境だったのである。よって、金利2~4%を推移してきた他の先進国と比べて国債の利払い費は、債務の総額に対してかなり抑えられているのだ。
二つ目が、経常黒字、つまり経常収支の黒字である。経常収支とは、国家の貿易収支、サービス収支、所得収支の合計だ。貿易収支は輸出額から輸入額を引いたもので、サービス収支はIT、金融、観光などモノ以外の収支だ。所得収支は、おおむね海外資産への投資の利益だ。日本は特に製造業の海外工場などが多く、海外子会社の収益などは全て所得収支の黒字として計上され、その金額は2025年度でプラス30兆円のはずだ。そして、3項目を合計した経常黒字は、2025年でプラス19兆円だった。しばしば日本は貿易黒字国から貿易赤字国へ、のような見出しでネガティブな雰囲気の報道を見る気がする。しかし、日本の産業が海外でモノづくりしたり、投資したりする体制にシフトしつつあることを考えると、貿易収支はあまり適切な指標ではないのかもしれない。重要なのは、投資益なども含めると日本は対外国で黒字なのだ。これは対外的な債務の返済能力を意味するから、債務問題の深刻さをやわらげる効果があるはずだ。
もっと直接的な理由は、近年の日本は借金の返済額である国債費と、新規の借金である公債費がほぼ同じ金額である点だろう。これは、主に法人税や消費税の税収が増えたからだ。そして、永遠に返済と借り入れを同額で繰り返していてもよいはずだ。これなら、日本円の総量は変化しない。これを読んで安心したかもしれないが、リーマン、震災、コロナショックなどの危機の際に国債の増発に頼らず増税で何とかするという意味だから、そこまで楽観できる状況でもないのだろう。そして、この借り換えサイクルが、最近の金利上昇との相性は最悪であることは見過ごせないだろう。前述のとおり、日本政府は過去にほぼゼロ金利で大量の国債を発行しており、それを今の、10年国債で2%程度の金利のものに借り換える。すると、追加で利子が純増してしまうのだ。1300兆円分がまるまる利回りでプラス2%されると仮定すると、26兆円の負担増だ。と言っても、借り換えは年30兆円のペースなので、いますぐにどうこうなるという話ではないはずだが。
・米国の財政は持続可能なのか?
さて、日本の債務問題は見かけの数字ほど深刻ではないのかも、という解説が終わった。次に、米国の債務問題を解説したい。なお、これは個人的な考えでは、世界の著名投資家達が最も注目している問題だ。まず、米国の2025年度の一般会計を見てみよう。歳出が7兆ドル、税収などの歳入が5.2兆ドル、赤字国債の発行額が1.8兆ドル、歳出のうち国債の利払い費が1兆ドルだ。ドル円レート150円で換算すると、歳出1050兆円、税収などが780兆円、赤字国債の発行額が270兆円、国債の利払い費が150兆円である。実は、米国政府は借金の利子の費用だけで、日本の国家予算の115兆円を超える規模なのだ。また、財政の赤字だけで日本の国家予算の2.3倍の規模だ。まさしく巨額の借金と利払いが生じており、世界の著名投資家達は、米国がハイパーインフレを引き起こすことで、この問題の解決を試みるのではないかと懸念しているはずだ。
また、米国債務はGDP比で120%とすでに高リスク水準に達しており、そして意外かもしれないが、米国は経常赤字なのだ。その最大の理由は年額1.3兆ドル、つまり約200兆円の貿易赤字である。米国は、その経済力の強さゆえ、給料や家賃も高騰している。例を挙げると、米国の長距離トラックドライバーの年収は1300万円程度のようだ。このような人件費の高騰は、輸入品を有利にしてしまうはずだ。輸入品の品目は工業製品や電子機器が多く、このような製造業を国内でやるには、人件費があまりにも高いのだろう。トランプが関税に執着しているのは、この問題を強引に解決するためだと思われる。輸入品だけに税金をかければ、国内の雇用が戻るはずだ、という算段だろう。しかし、関税を支払うのは米国人なわけで、そううまくいくのだろうか・・?話を戻すと、米国は経常赤字であり、日本のように低金利環境なわけでもないから、債務問題をやわらげる構造は持っていないと言える。
米国は、300兆円近い財政赤字と150兆円の利払い費を、どうしていくつもりなのだろうか?ポピュリズム的な政策ばかりが選好され、ハイパーインフレになってしまうのではないか?世界の基軸通貨であるドルが価値を失った時、何が起きてしまうのだろうか?誰も、答えはわからないのだ。
・量的緩和は悪なのか?
量的緩和の効果と副作用についての解説がだいたい終わった。今の日本は副作用を強く体感する段階だろうから、ネガティブな意見をよく見る気がするが、果たして量的緩和は悪だったのだろうか?バーナンキの奇跡について述べたが、量的緩和無き世界とは1930年代の信用収縮であり、現金が流動せず、失業率15%が10年間続く状況だろう。個人的には量的緩和の実態は、通貨の価値を犠牲にして雇用を守るシステムだと考えている。
もう少し詳しく振り返ると、1930年代の米国の失業率25%という最悪の事態は、民間銀行が自社の倒産を恐れてお金を貸せなくなること(=信用収縮)が引き金になって引き起こされたはずだ。これを防ぐ方法が、とにかく社会に流通しているお金の量を増やすことであり、量的緩和なのだろう。民間銀行が貸し出せる金額の量さえ確保すれば、景気回復後に融資先からの返還を待つ余力が生まれるはずだ。
批判点があるとすれば、雇用を金融危機から守り、次の生産性の成長に繋げるのが本来あるべき姿だったと思う。しかし日本は、量的緩和の魔法を社会保障や、生産性が高くない会社の雇用維持に使ってしまったのだと思う。そしてGDPはほぼ変わらないまま、通貨の価値だけが落ちてしまったのかもしれない。
・まとめ
量的緩和では、政府の国債を、民間銀行を介して中央銀行が買う。
政府の負債には返済義務があるが、中央銀行の負債には事実上返済義務が無いと言える。
政府が連鎖的に借金する状況に陥りやすいと考えられる。
通貨の過剰発行による信用失墜と通貨安を招きやすいと考えられる。
日本の債務問題と同様に、米国の債務問題も要注意かもしれない。
量的緩和は通貨の価値を犠牲にして、雇用を守るシステムだと考えられる。
【他の記事も読んでみませんか?】
アラサーで数千万円の資産形成に成功した僕が経済を語るnote
★本日のAI生成画像★
世界を救った中央銀行総裁を、ご照覧あれ!
・参考にしてきた文献
レイ・ダリオ著
「世界秩序の変化に対処するための原則 なぜ国家は興亡するのか」
「巨大債務危機を理解する」
免責事項
この記事は個人的な意見と分析の公開であり、断定的事実や投資助言は一切記載されていません。
この記事は経済および時事問題の解説を目的としており、特定の商品の購入や売却を推奨および助言するものではありません。
この記事は個人的な推測を公表しているだけであり、特定の商品の価格を保証する意図は一切ありません。
この記事を参考にして行った投資、運用、トレーディングなどの取引の結果について著者は責任を取ることは一切できません。
いいなと思ったら応援しよう!
 チップで応援していただけると、狂ったように喜びます。むしろ狂います。
この記事が参加している募集
この記事は noteマネー にピックアップされました

