最適!投資★ポートフォリオ★2026

ポートフォリオはとても重要で、投資で勝つために有益な知識だろう。
このnoteでは、基礎編と応用編に分けてポートフォリオの解説をするぞ。
~基礎編~
基礎編は万人向けの解説であり、大好きマンの私見は最小限にしている。
・ポートフォリオとは?
ポートフォリオ(PF)とは、金融業界ではどんな資産をどれぐらいの割合で持つか?を意味する言葉である。ポートフォリオを設計する目的は二つあり、一つ目が期待値として儲かること(=リターン)、二つ目が暴落しにくいこと(=リスクの小ささ)だろう。リスクという言葉はブレ幅の小ささを意味しており、日常生活と少し違う意味であることに注意したい。
・伝統的なポートフォリオの例
60/40ポートフォリオという教科書的な例がある。これは株式が60%、債券が40%のPFであり、基本形とされる。株を増やすほど期待値リターンが大きくなり、債券を増やすほどリスクが小さくなる。GPIF(日本年金運用機構)は、株式50%債券50%で運用している。標準より少しリスクを抑えているということだろう。なお、例え自分は全く投資していなかったとしても、年金はこのように運用されているわけだから、完全な他人事にはできないのだと思う。このような伝統的なPFを採用する、それはそれで非常に強力な戦略の一つだろう。しかし、このnoteの後半では個人的に考えた、より優れたPFの考察を紹介したい。
・100年チャート
PFを考えるうえで非常に重要なのが超長期パフォーマンスであり、それをよく表しているのが100年チャートだろう。
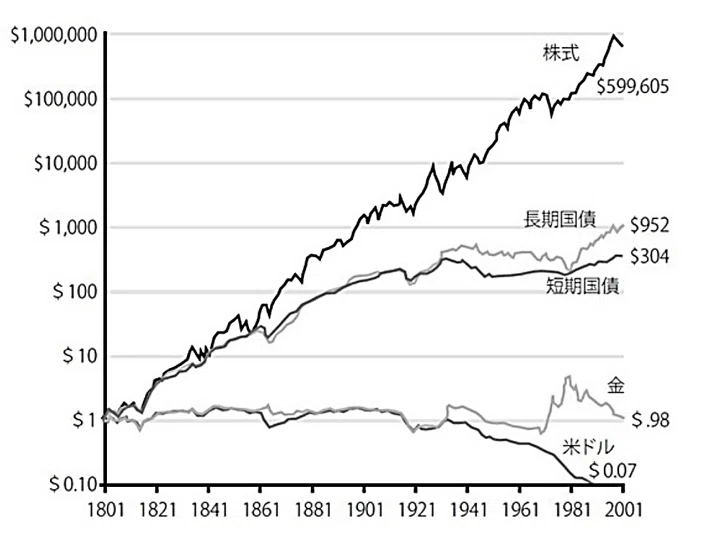
出所:『株式投資第4版』(ジェレミー・シーゲル)
左側の縦軸は普通の目盛ではなく対数目盛であることに注意したい。株式は、100年で1000倍になった。しかも、1800年代と1900年代の両方で。つまり200年で約100万倍だ。国債は上がったり下がったりだが、200年で数百倍ぐらいだ。金は下がる時はかなり下がり、200年だとほぼ1倍だった。そして米ドルは200年で0.07倍だ。この意味は、物価が150倍になったこととだいたい同じだろう。この図から学べる教訓は、株式を主軸にしていないPFを長期で持つのは愚かだ、ということだろう。賢者は歴史に学ぶ。
・株式に何を添えるのか?
なるほど、長期では株が圧倒的・・では株100%でいいじゃないか。これはある意味では正しそうだ。しかし、株には見過ごせない弱点がある。それは下がる時はかなり下がる、ということだろう。リーマンショックやコロナショックの時は、株式は世界的に平均で2~3割下がった。対照的なのが国債(ETFではなく生の国債)であり、例えば米国30年債利回りは2025年時点で4.8%である。よって、今この国債を買っておけば、これからどんな不景気が来てもアメリカ政府が年4.8%の利子を保証してくれるはずだ。一方で、過去50年の全世界株式の平均リターンは年率で約8.2%と言われる。
よって、例えばGPIFのように株式と債券を50%ずつ持てば、年利約6.5%で暴落時も1割程度しか下がらないPFが完成するでしょう、という話だ。債券のほかに選択されやすいアセットとしてはゴールド、不動産、ゴールド以外のコモディティ(原油とか小麦とか)、最近では仮想通貨などが挙げられるだろう。この中で着目すべきはゴールド、次いで仮想通貨だと思われる。他のアセットは値動きが複雑かつ、過去の期待値リターンもそこまで高くないので、運用の難易度は高いと言わざるを得ないかもしれない。そして、忘れてはならないのは、PFを考える際に、現金もある種のアセットとして扱うべきということだろう。
・オールウェザー(全天候型)ポートフォリオ
PFの方法論は当然ものすごく研究されてきたものであり、その例を一つ紹介したい。著名投資家レイ・ダリオ氏は、著書「世界のエリート投資家は何を考えているのか」において、以下のオールウェザーポートフォリオを紹介した。株式30%、中期米国債(7-10年)15%、長期米国債(20-25年) 40%、金7.5%、コモディティ7.5%。このPFはリーマンショック時に損失を出さず、高い期待値リターンを記録したものとして知られる。損失への耐性が高いとされることから、全天候型と呼ばれるのだ。
このPFに限らず、株や債券を過半数とし、ゴールドやその他コモディティをサテライトとして10%程度加える、という戦略は非常に多くの運用において採用されるようだ。しかし、全天候型PFは2022年のパフォーマンスはマイナスであり悪かった。その原因とは何だったのだろうか?
~応用編~
応用編は、筆者の私見と分析である。信じるかはあなた次第だ。
・債券は通貨の価値低下に弱い傾向がある
債券は非常にシンプルなアセットだ。国債であれば政府が、社債であれば会社などの発行体が、約束した利回りを保証するものだ。年利5%の債券を100万円買えば、来年105万円になって戻ってくるということだ。実はここには一つ落とし穴があると思う。それは、もし100万円の価値が1年間で半分になったら、つまり物価が2倍になったら、債券の価値も自動的に半分になるということだ。一方で株式やゴールドは絶対ではないが、物価が上がればそれと同等か、それ以上の値上がりになることが多いようだ。
個人的な分析では、近年は半世紀に1度クラスの規模で通貨の価値低下が進んでいると思う。もしかしたら日本では実感しにくいのかもしれない。日本には、このnoteでは説明しないが、そのような金融危機を国民にわかりづらくする仕組みがたくさんあるかもしれない。まあ、米やコンビニおにぎりの値段がここ5年で2倍になったのは、比較的わかりやすい例だと思う。とにかく、通貨の価値低下リスクがとても大きい時代だから、通貨への価値の連動性が100%である債券には、あまりポジティブになれない。レイ・ダリオ氏も、オールウェザーPFのパフォーマンス悪化は債券の機能不全が原因と分析しているようだ。
・PFから債券を抜いて貴金属と途上国株を入れるという考え
よし、では伝統的PFから債券を抜こう。すると株100%になってしまう。まあこれも実は悪くない案だと思っているのだが、より良いPFとしては、まずはゴールドを従来より多めに足すのが良さそうだ。ゴールドの適切な割合は5から10%と言われる。ゴールドは100年チャートを見ればわかるように、超長期の成績はあまり良くないので、一般論としてはそこまで大量に持つべきではないようだ。
しかし、通貨の信用が揺らいでいる時代には逆にゴールドの価格は跳ね上がる傾向があるようだ。実際ここ5年のゴールドの価格上昇はすさまじく、その最大の原因は先進国通貨の価値低下であると思う。では、どこまでゴールドを増やすか?20%が良さそうだ。ゴールドの具体的な買い方は、純金上昇信託(1540)か、米国のGLDMなどのETFが良いかもしれない。一方で、株式の割合は50~80%あたりが適切と思われる。
株式は、具体的には全世界株式(オルカン、VT)が最も好きだ。SP500も素晴らしい商品なのだが、今後も米国一強が続くという確信が無いなら、オルカンのほうが良さそうだ。全世界株式80%、ゴールド20%でも非常に優れたPFだと思うが、さらに追加するなら途上国株(グローバルサウス系)が良さそうだ。途上国株の買い方は、インド株ETF(EPI, NFTY)やアフリカ株ETF(AFK)などが良いかもしれない。
特に好きなのは、インド、インドネシア、フィリピン、アフリカ諸国だ。なぜなら、これらの国は近年のGDP成長率が高く、株価も追随して上がりやすい環境が整っていると思うからだ。しかしながら、途上国株はリスクの高い資産なので、全ての国を合わせても投資金額の20%を超えないほうが良さそうだ。なお、いわゆる新興国株(VWOなど)だと、中国韓国台湾が大半になることに注意が必要かもしれない。また、欧州株や日本株も比較的ベターな選択肢だと思われ、これらの割合は5から10%が適切に思える。
次に好きなのが、ゴールド以外の貴金属だ。銀、パラジウム、プラチナ、レアメタルなど。現物や信託で買うのではなくて、純銀上場信託などの投資信託で買うのが良いかもしれない。なぜなら、その方が利益に対する税金が非常に安くなりそうだからだ。ゴールド以外の貴金属は本来は非常に取り扱いが難しいアセットだと思うが、通貨の価値低下を予想する場合は買う候補に上がりそうだ。しかしやはり難しいので、全種類合わせて10%以内の割合が適切に思える。
その次が仮想通貨だ。仮想通貨は非常に新しく、きっとリスクも高いだろう。しかし、仮想通貨は特定の国家の中央銀行が発行体ではないが、暗号技術によって通貨と似た価値保証システムが成立しているとされる。実はこの点は、今の通貨価値低下情勢にピッタリとハマっているかもしれない。投機的で、危険なギャンブル商品と思っている人が多いように感じられ、事実そういった側面も無視できないだろうが、好きなアセットだ。最大の問題は日本では税制が未整備な点だろう。株式や債券は売却益に対する課税が20%に固定されるようだが、仮想通貨は青天井だ。相続税関係や確定申告、仮想通貨間の売り買いの制度も複雑であり、扱いに相当な労力を要するだろう。もし買うなら投資金額の5から10%が適切だと思うが、税制をよく調査した方が良さそうだ。
・リバランス(割合の再調整)は1年に1回程度が良いかもしれない
10%とか20%とか決めて買うとして、当然価格が上がったり下がったりするので当初の割合からずれていくだろう。そのずれは、1年に1回程度の頻度で売り買いしてもとの割合に戻すのが良さそうだ。(リバランス)。あまり頻繁にリバランスすると手数料負けする可能性がある。
・好きなPF★2026 の要約
全世界株50%
ゴールド20%
途上国株(インド、インドネシア、フィリピン、アフリカ)20%
ゴールド以外の貴金属(銀、プラチナ、パラジウム、レアメタル)10%
途上国株かゴールド以外の貴金属を減らして欧州株、日本株、仮想通貨をそれぞれ5から10%ほど組み込むのも良さそうだ。
全世界株50%とゴールド20%は固定で、残り30%を途上国株、欧州株、日本株、貴金属、仮想通貨で埋めるという考え方でも良さそうだ。
簡易ティアリスト2026
全世界株式=ゴールド>途上国株>貴金属=欧州株=日本株>仮想通貨
>その他>>>債券>>現金
ぐらいのイメージだ。
・それで、あなたは全財産の何割を現金で所有したいのだろうか?
実は、この問題は具体的なアセット配分を考えること以上に重要なのかもしれない。そして、具体的なアドバイスはできない。全財産における現金の割合とは、人生観そのものだと思うからだ。50%、30%のように割合で決めることもできるし、NISAの枠までしか投資しない、というように固定額で決めることもできる。あるいは、生活費1年分は現金で持っておく、というような考えもある。重要なのは、自分でちゃんと決めるということだろう。別のnoteで今後解説したいと思うが、戦略が無い、あるいは曖昧な運用・トレーディングは負けやすいと言われる。よくわからないがとりあえず投資してみたい場合は、現金50%ぐらいが無難なのかもしれない。
・好きなPFを超えうるPF:「30%の自由枠」
最後に、これまで考察してきたPFを超えうるPFについて紹介しよう。それは以下である。
全世界株式50%
ゴールド20%
自由枠30%
もしかしたら、一見意味が分からないかもしれない。自由枠とは、文字通り何を買ってもよいという意味だ。個別株でも不動産でもなんでもよいだろう。なぜ自由枠があったほうがいいと思うのか?それは投資者である、あなたへの人的投資になるからだと思っている。自由枠の無い投資は、きっとあなたのスキルを伸ばさないし、面白くないから興味を持てないだろう。しかし、100%自由枠だと時代に合ってない運用をしてしまうリスクが大きいかもしれないので、70%についてはベターなアセットで埋めると良さそうだ、という考えだ。
・注意が必要かもしれないもの
自由枠と言ったが、投資の世界には投資者が損しやすい商品を売りつけて儲けている連中がいるかもしれない。注意が必要かもしれない商品について、まとめてみる。この手の注意喚起は誹謗中傷や名誉棄損を避けるために、あまり辛辣なことは書けない。詳しくは、読者各自で調べてほしい。
信用取引、レバレッジETF
これらはデイトレなどの短期取引のために開発されたシステムと思われ、月から年、あるいはそれ以上の期間保有することが前提のPF運用では不利なのかもしれない。たまにレバナスなどを長期保有している人がいるかもしれないが・・。
カバードコールETF
これ難しいんだけど、もしインカムゲインが欲しかったら、オルカンとかNASDAQ100を4%ルールとかで自分で切り崩したほうが賢いのかもしれない。
外貨、外貨預金、FX、外貨建て保険
これも難しいんだけど、外貨がベターな時って無くはないかもしれないが、その判定ってプロレベルの水準なのかもしれない。めっちゃ詳しくなって、よし今は外貨!っていう確信が持てたわけではないなら、基本的には手を出さないほうが良さそうだ。
手数料1%以上の投資信託
1%超えると手数料が高すぎて、好きではない。ほぼ同じ値動きで安価な手数料の商品が存在するかもしれない。オルカンみたいな超格安手数料(0.06%)しかダメ!という記事や動画もネット上でよく見る。これもまあ間違いではないかもしれないが、0.5%付近だと好きな商品もいっぱいあるよ。例えば純金上昇信託(1540、0.44%)とか。
ワンルーム投資
詳細はググってください。
・ポートフォリオ2026の要約
1. あなたは全財産の何割を現金で持っておきたいか?
2. 50%を全世界株、20%をゴールド、30%を自由枠が良さそうだ。
3. 1年に1回程度、リバランスするのが良さそうだ。
【他の記事も読んでみませんか?】
アラサーで数千万円の資産形成に成功した僕が経済を語るnote
★本日のAI生成画像★
強欲曼荼羅を、ご照覧あれ!
免責事項
この記事は個人的な意見と分析の公開であり、断定的事実や投資助言は一切記載されていません。
この記事は経済および時事問題の解説を目的としており、特定の商品の購入や売却を推奨するものではありません。
この記事は個人的な推測を公表しているだけであり、特定の商品の価格を保証する意図は一切ありません。
この記事を参考にして行った投資、運用、トレーディングなど取引の結果について著者は責任を取ることは一切できません。
いいなと思ったら応援しよう!
 チップで応援していただけると、狂ったように喜びます。むしろ狂います。

