マンガのアプリは消えるが、作る編集部は残る。

2026年の夏、マンガまわりのニュースが立て続けに飛び込んできました。ひとつは、電子コミックの市場がまた伸びたという話。もうひとつは、13年続いたマンガアプリが幕を下ろすという話です。
お金の流れは増えているのに、読者がマンガを読む「場所」は減っている。
この記事では、この「不思議なねじれ」を紐解いていきます。「マンガを届ける側」と「マンガを作る側」、それぞれの立場に分けて解説していきます。
市場は伸びた。ただし販促で
出版科学研究所が2026年7月24日に発表した2026年上半期の出版市場 ↗では、電子コミックの売上は2,593億円でした。前年同時期より2.5%アップです。
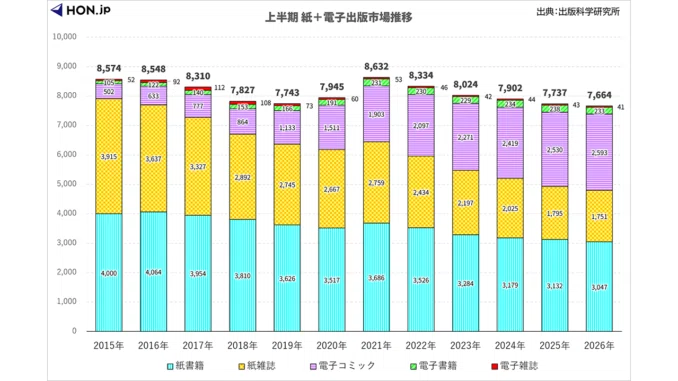
数字だけ見れば「伸びている」と言っていいでしょう。
ただ、この2.5%には、研究所自身がちゃんと注釈をつけています。
伸び率そのものは鈍ってきている。ただ、今期は大型の周年企画が多く、割引やポイント還元、全話無料といったキャンペーンが一気に増えた。その結果として販売が押し上げられたと書かれています。
つまり「読者が増えたから伸びた」とは、どこにも書いていない。
積み上がったのは、値引きとポイントと無料キャンペーン。いわゆる販促の力です。本来ならお金を払って読むマンガを、いろいろな施策で「タダで読めるところ」まで広げている。そのコストは、会社やサービス側が持っています。
マンガ全体で見ると、話は少し変わります。同じ研究所が2026年2月に出した2025年のコミック市場は、紙と電子を合計して6,925億円。前年より1.7%減で、2017年以来8年ぶりのマイナスでした。
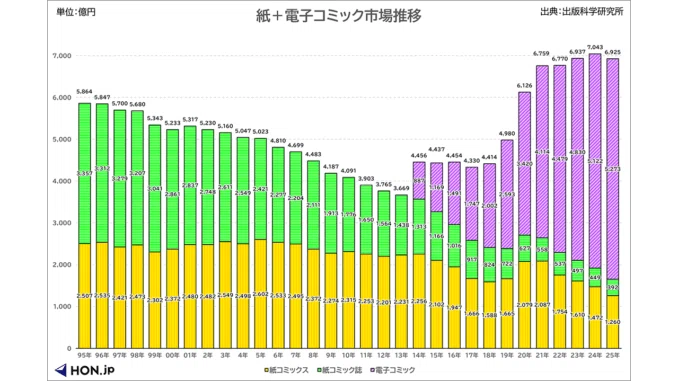
減ったのは紙です。電子はこの年も増えました。いまやコミック市場の売上のうち、およそ4分の3は電子です。読者がマンガを読む場所は、紙から電子へと、じわじわ移り続けているのです。
🎙️このnoteの無料記事はポッドキャストでも聴けます。合わせてどうぞ。
業界をざわつかせた3つの知らせ
上半期の発表から3週間後の8月14日、まんが王国を運営するビーグリーが通期の業績予想を下方修正 ↗しました。売上高の見通しは170億9,100万円から152億6,300万円へ。営業利益はもっと大きく下がって、14億9,100万円から7億4,500万円へと、およそ半分です。
理由もかなり具体的でした。
まんが王国については、ヘビーユーザーの定着と育成には力を入れているものの、アクティブユーザー数の減少が続いていること。もうひとつのコンテンツ事業については、市場が成熟し、競争が激しくなった結果、1タイトルあたりの売上が落ち、ヒットタイトルの数も減っていること。
さらにその3日後の8月17日、縦読みマンガアプリのcomicoが2027年1月6日でサービスを終えると発表されました。2013年10月に始まったアプリです。購入済みの作品は、別の会社が運営する電子書店のめちゃコミックで引き続き読めるよう、準備が進められています。
平素よりcomicoをご利用いただき、誠にありがとうございます。
— comico【公式】オリジナル漫画が毎日無料! (@comico_jp) August 17, 2026
誠に勝手ながら、comicoは2027年1月6日(水)23:59をもちまして、サービスの提供を終了させていただくこととなりました。… pic.twitter.com/vVLKvF8j6W
さらにそのうえで、2026年9月1日には、アカツキ社が運営していたhyke comicもサービス終了との知らせが出ました。とはいえ、こちらも出版とマンガ制作そのものは続けていくそうです。
【重要なお知らせ】
— 【公式】 HykeComic(ハイクコミック) (@hykecomic) September 1, 2026
日頃より「HykeComic」をご利用いただき、誠にありがとうございます。
「HykeComic」は、2026年11月30日(月)23:59をもちまして
アプリサービスを終了させていただくこととなりました。
これまでご利用いただきました皆様に、心より御礼申し上げます。
・9/30(水) 23:59… pic.twitter.com/e5LHRG6BqH
……と、ここまで並べてみると、「電子マンガそのものが縮みはじめたのかな」と、最初はわたしも思いました。
けれど、金額だけを見れば、その予想は外れています。ただ、伸びを支えているのが販促であり、まんが王国ではアクティブユーザーが減っているとなると、増えているのは「お金」のほうで、「読者の数」は違う動きをしていることになります。
それなら、どうしてマンガ自体ではなく、アプリのほうが先に畳まれていくのでしょうか。
昔は作る場所と売り場が同じだった
少し振り返ってみます。スマホが出てくる前のマンガ業界の形は、いまよりずっとシンプルでした。
出版社が作品を作る。編集部が作家さんと組んで連載を立ち上げ、雑誌に載せる。その雑誌が書店やコンビニに並び、読者がそれを買う。作品を生むところから、読者の手元に届くところまでが、ひとつの会社の中で、まっすぐつながっていたんです。
このとき雑誌は、作品を載せる「売り場」であると同時に、読者が毎週集まってくる「場所」でもありました。
たとえば『週刊少年ジャンプ』を買った人は、まず目当ての作品を読む。そのあと、ついでに隣の、よく知らないマンガも読む。最初から読むつもりなんてなかった作品に、気づいたら出会っている。雑誌には「作品を売る」機能だけでなく、「新しい作品に出会わせる仕組み」まで入っていました。
この仕組みが、部数の減少とともにどう変わってきたかは、ジャンプの100万部割れを扱った記事 ↗でも書いています。
やがてスマホの時代になると、多くの会社が、この雑誌の仕組みをアプリの中で作り直そうとしました。出版社だけではありません。IT企業も、印刷会社も、自前のマンガアプリを立ち上げていきます。
自分たちで作品を作る。アプリを運営する。ユーザーを集める。そして課金してもらう。雑誌が紙の上でやっていたことを、そのままスマホの画面の中に持ち込もうとしたわけです。
代表的だったのが、DeNAの「マンガボックス」です。雑誌のように読めるアプリ、そしてIT企業が本気でマンガ市場に入ってきた、わかりやすい例でした。
でも、アプリには雑誌とは別の難しさがありました。
作品を作るだけでは足りない。自分たちのアプリそのものに、読者を連れてこなければいけないからです。開発費や運営費にくわえて、広告費をかけてユーザーを集め、何度も戻ってきてもらうためのコストもかかる。
「作品を作る力」と「読者を集める力」。その両方がないと、続けていくのがだんだん難しくなっていきました。
一時期、こうした自前のマンガアプリは、本当にたくさん生まれました。
でも、全部が残ったわけではありません。いくつものサービスが、ひとつずつ終わっていきました。ここで終わっているのは、マンガそのものではありません。マンガを作る会社が自分で持っていた「売り場」のほうです。
つまり、作品を読んでもらい、買ってもらうためのサービスやアプリが、先に畳まれていった。
もちろん、すべてのマンガアプリが苦しくなっているわけではないです。
ピッコマやLINEマンガのように、大勢の読者が集まる巨大なプラットフォームは、この話とは少し違う場所にいます。出版社の自社アプリが、すべて消えたわけでもありません。
『少年ジャンプ+』や『マガジンポケット』のように、自分たちの売り場に、十分な数の読者を集められたサービスは、いまもきちんと残っています。
では、読者を集めきれなかった側はどうしたのか。何を手放し、何を残したのか。
相次ぐサービス終了
ここ数年の「サービス終了」のお知らせを並べていくと、だんだん同じ形が見えてきます。
TORICOのスキマは2025年9月30日に終わり、同じ会社の漫画全巻ドットコムへ統合されました。ブックウォーカーのヨミー!も同じ日に終わり、BOOK☆WALKERへ移りました。
AmaziaのマンガトートはマンガBANG!へ、バンダイナムコグループのエコーズが運営していたマンガハックはBookLiveのXfolioへ。マンガほっとWEBは2027年2月28日で終わり、コアミックスのゼノンプラスへ引き継がれる予定です。
おそらく、聞きなじみのない名前も多いと思います。それでかまいません。ここで見てほしいのは、「終わるサービス」には、ちゃんと「引き継ぎ先」が決まっている、というところです。
多くの「終了のお知らせ」は、そのまま「移行先のお知らせ」でもあります。読者はアプリそのものは失いますが、買った作品と、その後の読書の時間は、別の場所で続けられるように用意されている。アプリが1つ畳まれても、そこにいた読者とマンガが、まるごと消えてしまうようにはできていません。
※ よく勘違いされますが、マンガアプリやWebサービスが売っているのは、マンガそのものではなく「マンガを読める権利」です。その権利を引き受けてくれるサービスさえあれば、まとめて引越しさせることができる、というわけです。
巨大なアプリも、実は減っている
では、たくさん読者を集めている「大きなサービス」は、どうなっているのか。
ピッコマは2023年、読者が1年で支払った金額の合計が1,000億円を超えたと発表しました。同じ年の日本のアプリ市場では、消費者支出の1位。ゲームアプリを含めた全部の中での1位で、2024年もその座をキープしています。
とにかく大きい。それは間違いありません。
ただ、その「中身」が2026年の夏に見えてきました。
LINEマンガを運営するLINE Digital Frontierは、アメリカ市場に上場しているWEBTOON Entertainmentの日本事業です。同社が2026年8月10日に開示した四半期決算では、日本で読者が課金した分の売上は、2026年上半期で2億7,514万ドル。前年同時期は3億1,147万ドルでした。11.7%減です。4〜6月の3か月だけを見ると、減少幅は15.6%に広がります。
ドル建てなので、円安の影響も混ざっています。ただ、開示には「1人あたりの課金額」も出ていました。為替の影響を抜いてみると、こちらは2.9%増えています。
つまり、ひとりが払う金額は増えているのに、売上全体は減っている。減っているのは、マンガを買っている「人の数」です。
売上と1人あたり課金額から計算すると、課金ユーザーは4〜6月の3か月で、9.5%減っていました。
これは、まんが王国の開示に出てきた「アクティブユーザー数の減少が続いている」という話と、向いている方向が同じです。出版科学研究所が2025年のリリースで書いた「新規ユーザーの獲得が困難になるなかで」という一文ともきれいにつながります。
つまり、サービスの規模に関係なく、日本でもっとも大きな部類に入るマンガアプリでさえ、同じタイミングで「お金を払う読者」が減っている、ということです。
金額自体は、割引やポイントといった販促で押し上げられている。でも、読者の数はもう伸びていない。電子コミックの市場は、いま、そういう段階に入っています。
comicoは制作を手放さない
ここで、いちどcomicoに話を戻します。
アプリ終了を発表した翌日、運営するNHN comicoは、今後についてのリリースを出しました。
ここで示されたのは、これまでのノウハウを活かして、これからはマンガコンテンツの編集・制作により力を入れていく、という方針です。連載中の作品も、comicoのサービス終了後も制作を続け、いろいろなプラットフォームを通じて読者に届けていくとしています。
10年以上かけて積み上げたWEBTOONの企画・編集・制作の力を土台に、縦読み以外の表現にも挑戦し、海外にも作品を届けていく。
つまり、comicoというアプリ自体は終わっても、「作品を作る機能」は会社の中に残す、ということです。
comicoは、アニメ化された『ReLIFE』や『ミイラの飼い方』が生まれた場所でもあります。作品を見つけて育て、ヒットさせてきた実績がある。
この流れで見ると、2025年5月の吸収合併も、少し違って見えてきます。
縦読みマンガの制作スタジオだったNHN Studio comicoを本体に取り込み、そのあとで、売り場であるcomicoアプリを畳んだ。
そして会社が「これからも続ける」とはっきり言っているのは、編集と制作です。
売り場は手放し、作る側は残す。
わたしは、今回の判断を、そういう選択として受け取っています。
制作は自社、配信は他社PFへ
同じような動きは、紙の雑誌を持つ出版社にも出てきています。
日本文芸社は2019年に、自社のマンガアプリ「マンガTOP」をスタートしました。and factoryと一緒に開発したアプリです。それを2025年8月18日で終えています。
その約1年後。
2026年8月21日、同社は『週刊漫画ゴラク』の掲載作品を、ピッコマで同時連載すると発表しました。雑誌の発売日にあわせて、毎週金曜日に最新話がピッコマにも載る形です。『天牌』『白竜HADOU』『江戸前の旬』といった長期連載も、しっかり配信の対象に入っています。
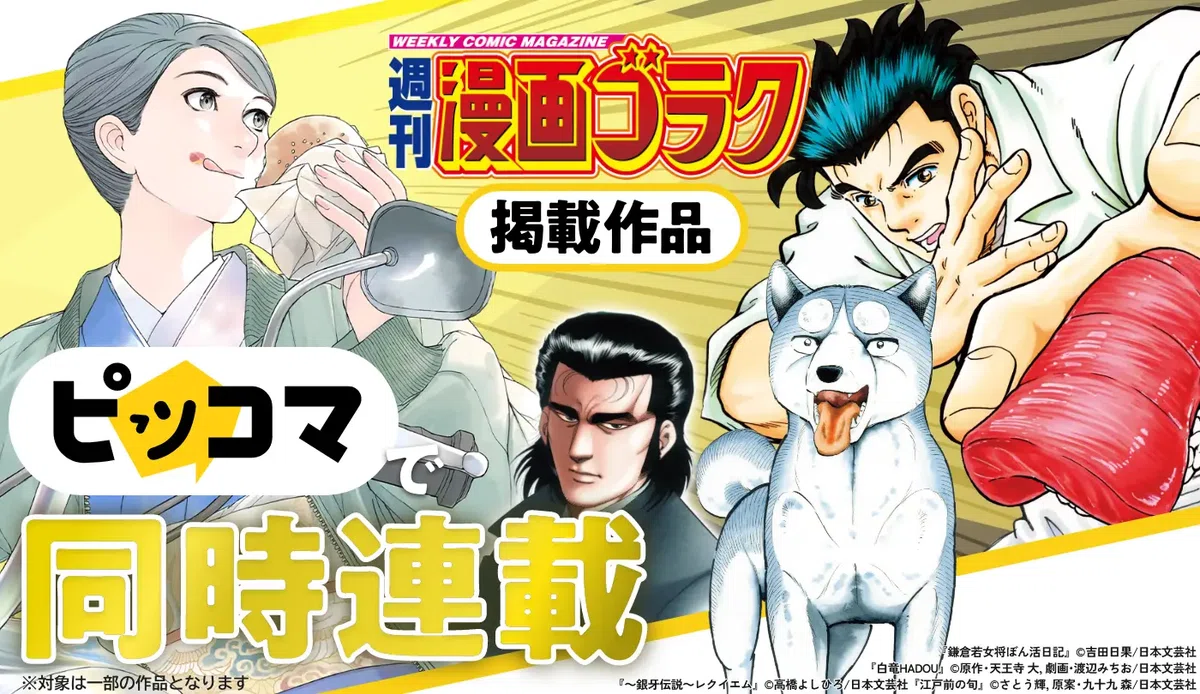
日本文芸社は、「マンガTOPを閉じたから、ピッコマに載せることにした」とは説明していません。発表の表向きの理由は、紙にくわえてデジタルでも作品を届けるため、というものです。
それでも並べて見ると、「自分の売り場を持つこと」と「作品を読者に届けること」が、別々の判断として動いているのがわかります。
作る場所は自分たちの手元に残し、届けるところは、他社が持つ大きな売り場を使う。
流れとしては、そういう選び方になってきています。
自社アプリが「読者を知る場所」に
自社アプリの役割そのものが、少しずつ変わってきた例もあります。
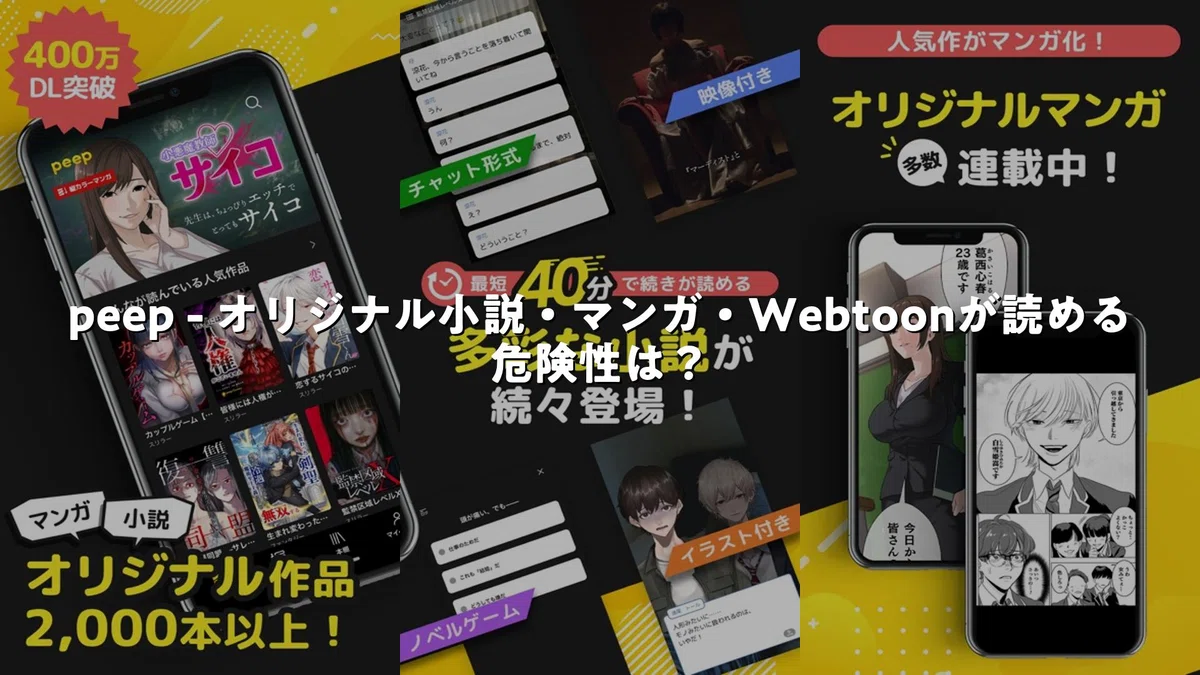
taskeyという会社が運営するpeepは、オリジナル作品だけを載せているマンガ・ノベルアプリです。累計ダウンロード数は450万超え。アプリの中で読まれた話数は、累計1.6億話以上と、同社のサイトに書かれています(いつ時点かは明記されていません)。
おもしろいのは、そのアプリの「位置づけ」の説明です。同社は peep について
アプリ内で読者の動きを分析し、peepの運営で培ったデジタルマーケティングの知識を活かすことで、「支持される作品を安定して生み出す」ことを目指している。
と書いています。
さらにもうひとつ、「IP創出事業」という柱があります。taskey STUDIOという自社スタジオで、原作の企画からマンガができあがるところまで、自社で通して手がけている。そして、作った作品は主要な電子書店でも配信している、と説明されています。
これらを合わせて読むと、流れはこうです。
自社アプリで読者の反応を知る。
何が支持されるのかを学ぶ。
その知識をもとに作品を作る。
できあがった作品は、自社アプリの外にある大きな電子書店にも出していく。
どこまで読まれたか。どこで離脱されたか。どのタイトルがどれだけ開かれたか。マンガアプリを運営していれば、こうした反応は、すべて数字として残ります。
その数字さえ自分たちの手元に残せれば、次の連載や新しい作品づくりに活かせる。
そう考えると、自社アプリを持つ意味は「売上を立てる場所」というだけではなく、「読者のことを深く知る場所」という側面のほうが、意外と大きいのかもしれません。
作る会社と、届ける会社
まとめます。
自社アプリが次々と畳まれているのは、「電子マンガが読まれなくなったから」ではありません。
読まれ方が頭打ちになってきた中で、「作ること」と「届けること」を、別々のものとして考える会社が増えてきたからです。
comicoは、編集と制作の機能を残し、作品そのものは別のプラットフォームへ届けていく。日本文芸社は、自社アプリを閉じ、そのうえで雑誌の連載作品をピッコマにも載せる。taskeyは、自社アプリで読者の反応を見ながら、作った作品を主要な電子書店にも配信していく。
形はそれぞれ違っても、起きていることはだいぶ似ています。
かつては、作品を作る会社が自分たちの「売り場」を持ち、そこへ読者を集めていました。いまは、そうではありません。
作品を作る会社があり、読者が集まる大きなプラットフォームがあり、その向こう側に読者がいる。
「作る場所」と「読まれる場所」が、ゆっくりと分かれはじめています。
ここで、次の疑問が出てきます。
自社アプリという「読者を知る場所」を持たない会社や作家でも、大きなプラットフォームに作品さえ載せれば、本当に読者に見つけてもらえるのか。
見つけてもらえる場所を持っていないのであれば、漫画家はその会社から出版・配信、つまり連載する意味が減るのではないか。
答えを先に書くと、載せるだけでは足りません。
その話は、次の記事でじっくり書きます。
それでは。
朝日けけ。
続編、書きました☀️
このnoteではエンタメ・ポップカルチャー・テクノロジーについてプロデューサー視点で発信しております。すこしでもこういった話題に興味があれば、ぜひスキ・フォローをよろしくお願いします。
メンバーシップは月980円で、毎週2本以上の限定記事と、過去の記事もぜんぶ読み放題です。1本だけ買うより、ランチ1回ぶんでぜんぶ読めるほうが、ずっとお得です。気になる方は、覗いてみてください。
いいなと思ったら応援しよう!
 少しでも心が軽くなったり、新しい視点が役に立ったと感じてもらえたなら、とても嬉しいです。いただいたチップは、記事執筆時のコーヒー代やリサーチの質を高めるために使わせていただきます。あなたの応援が、本当に励みになります。

