
【株式投資を始めた私が最初に知りたかった10のこと】 ⭐第2回 PER・PBRって結局何を見ればいいの?

株式投資を始めると、必ず出てくる言葉があります。
PER、PBR、EPS、ROE、ROIC……。
最初にこれらを見たとき、私は正直こう思いました。
「アルファベットが多すぎて、よく分からない」
投資の本を読むと、
PER=株価収益率
PBR=株価純資産倍率
と説明されています。
しかし、初心者にとって本当に知りたいのは、正式名称や難しい公式ではありません。
「それで、この株は高いのか、安いのか?」
ここだと思います。
今回は、PERとPBRの略号の意味から、実際に投資判断で何を見ればよいのかまで、できるだけ分かりやすく考えてみます。
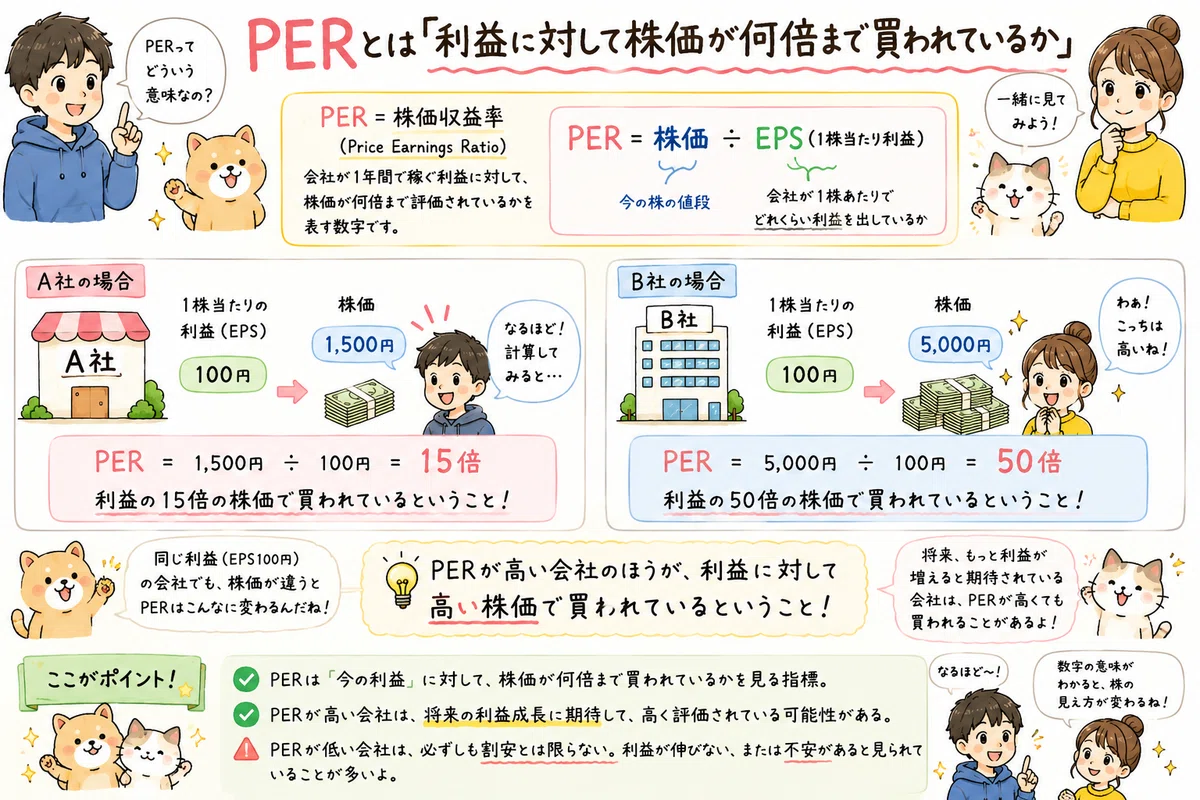
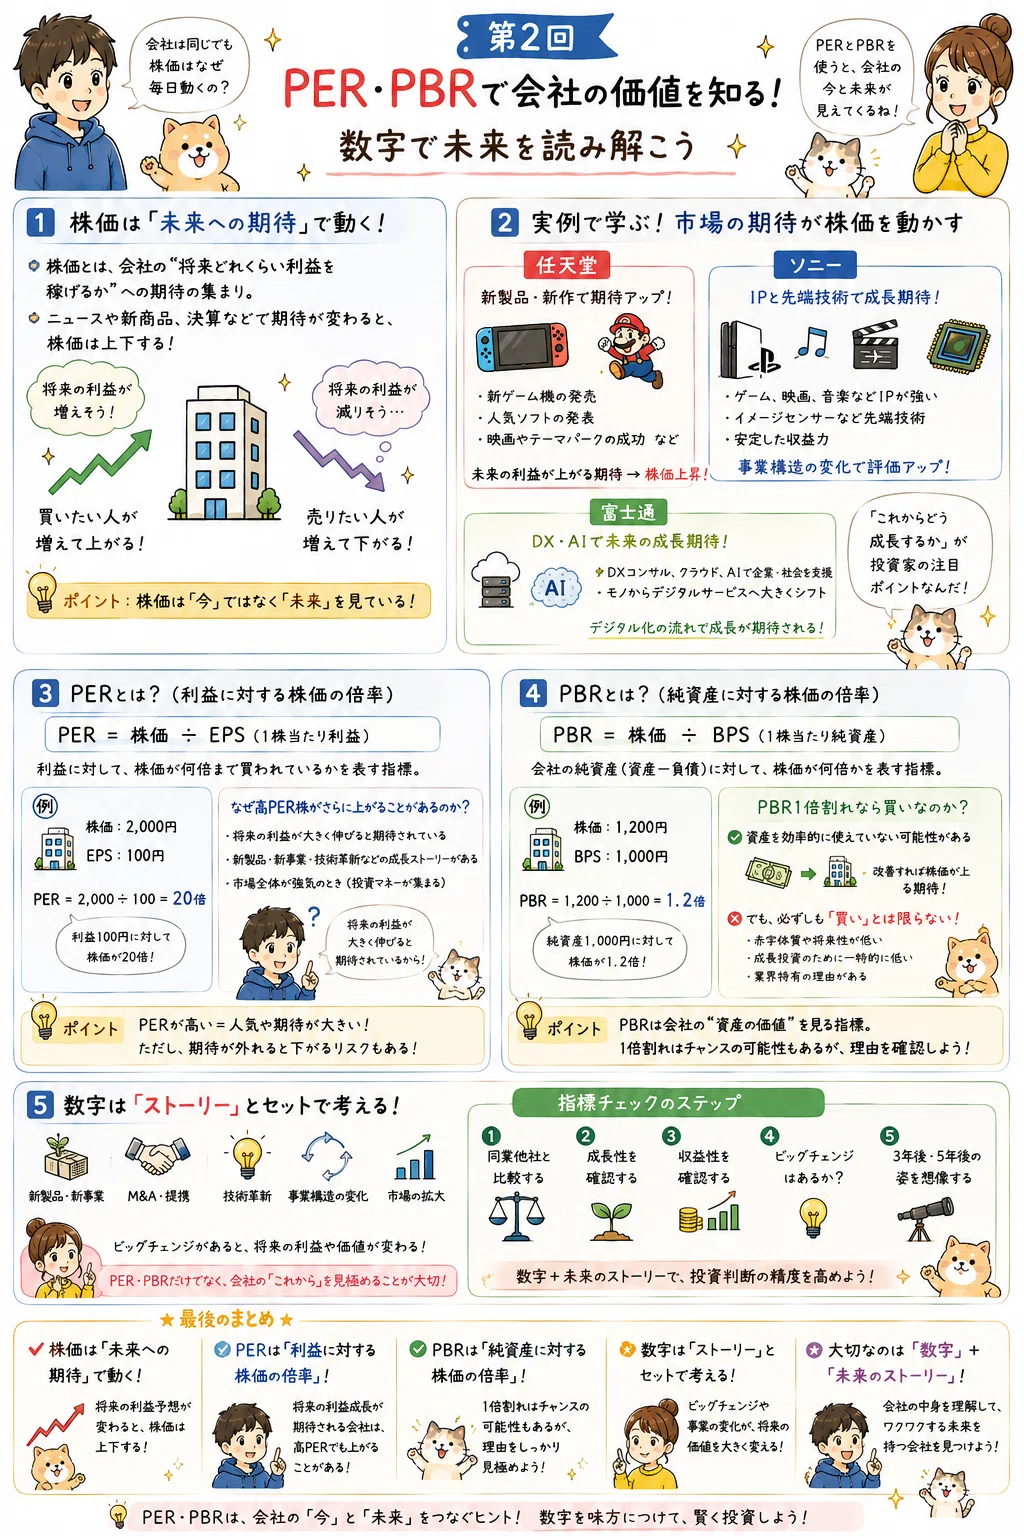
1.PERとは「利益に対して株価が何倍まで買われているか」
PERとは、
Price Earnings Ratio(プライス・アーニングス・レシオ)
の略です。
日本語では株価収益率と呼ばれます。
難しそうな名前ですが、簡単に言えば、
「会社が1年間で稼ぐ利益に対して、株価が何倍まで評価されているか」
を見る数字です。
PERは次のように計算します。
PER=株価÷EPS
EPSとは、
Earnings Per Share(アーニングス・パー・シェア)
の略で、日本語では1株当たり利益と呼ばれます。
例えば、1株当たり100円の利益を出す会社の株価が1,500円なら、
1,500円÷100円=15倍
となり、PERは15倍です。
同じく1株当たり100円の利益を出す会社の株価が5,000円なら、
5,000円÷100円=50倍
となり、PERは50倍です。
単純に比較すれば、
PER15倍の会社より、PER50倍の会社の方が、利益に対して高い株価がついている
ということになります。
ここで初心者が陥りやすいのが、
「PERが低い株は割安、高い株は割高」
と考えてしまうことです。
私も最初はそう思っていました。
しかし、実際の株式市場はそれほど単純ではありません。
2.PER15倍と50倍、どちらを買えばいいのか?
例えば、A社とB社があるとします。
A社のPERは15倍。
売上も利益もほとんど成長していません。
一方、B社のPERは50倍。
利益が毎年30%成長しており、新製品、海外進出、新規事業などによって、今後も成長が期待されています。
どちらが魅力的でしょうか。
現在の利益だけを見れば、A社の方が安く見えます。
しかし、株式市場が見ているのは現在だけではありません。
投資家は、
「この会社が3年後、5年後にどれくらい利益を出しているか」
を先回りして考えます。
そのため、成長期待の高い会社はPER50倍でも買われることがあります。
反対に、PER10倍でも、
・利益が減り続けている
・主力製品の市場が縮小している
・競争力を失っている
・経営改革が進んでいない
という会社なら、さらに株価が下がることがあります。
つまり、
低PER=割安とは限らない。
高PER=割高とも限らない。
これがPERを見るときの最初のポイントです。
3.なぜ高PER株がさらに上がることがあるのか?
株式投資を始めた頃、私が不思議だったことがあります。
「PER50倍なんて高すぎる。もう上がらないだろう」
そう思って見送った株が、その後さらに上昇することがあります。
なぜでしょうか。
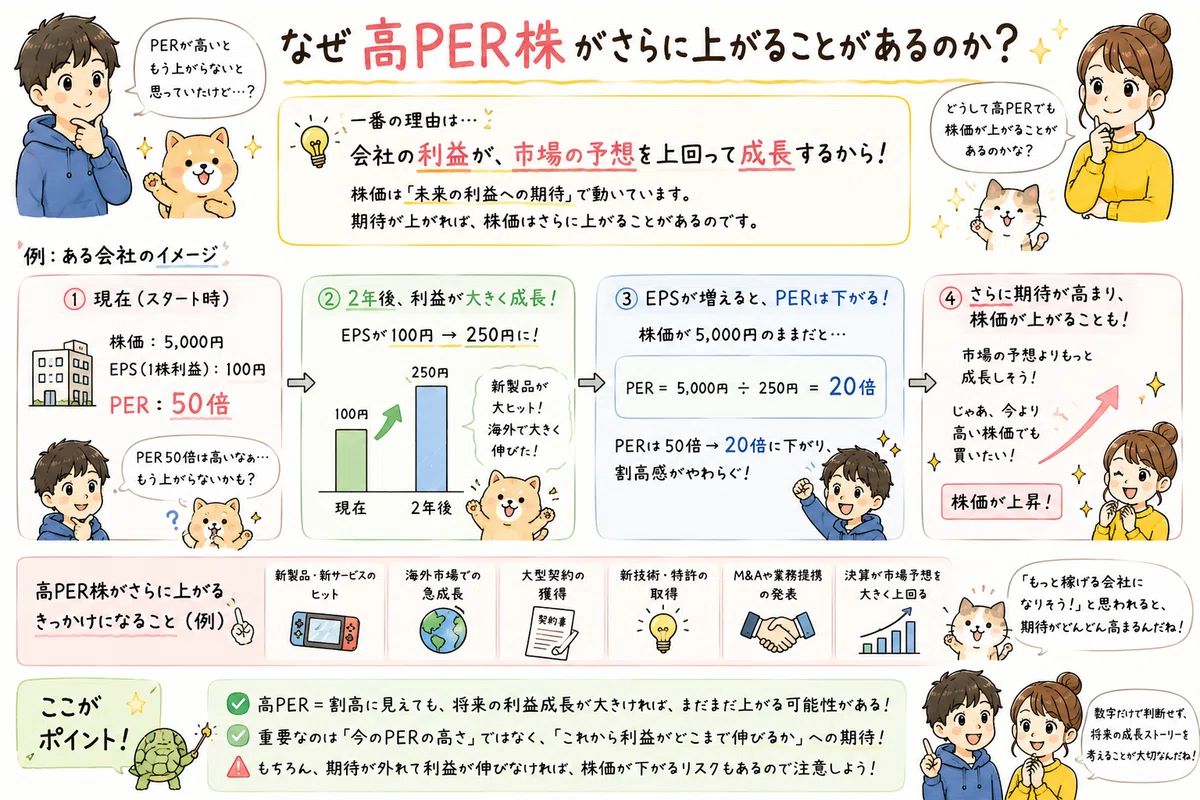
一番大きな理由は、
会社の利益が、市場の予想を上回って成長するから
です。
例えば現在、
株価:5,000円
EPS:100円
PER:50倍
の会社があるとします。
確かに高く見えます。
しかし2年後に利益が大きく伸び、EPSが250円になったらどうでしょう。
株価が5,000円のままなら、
5,000円÷250円=20倍
となり、PERは20倍まで下がります。
つまり、現在のPER50倍という数字だけでは、本当の割高・割安は判断できません。
大切なのは、
「将来、利益がどれくらい伸びるのか」
です。
高PER株がさらに上昇するのは、市場が想定していた以上の成長が見えてきたときです。
例えば、
・新製品が大ヒットした
・海外市場で急成長が始まった
・大型契約を獲得した
・新薬や新技術が承認された
・特許を取得した
・新規事業が第二の収益柱になった
・赤字事業から撤退した
・新しい経営者が改革を始めた
といった変化です。
こうした会社の大きな変化を、私はビッグチェンジとして注目しています。
株価を大きく動かすのは、現在の数字だけではありません。
未来の利益予想が変わること。
これが重要なのだと思います。
4.PERは同じ業界の会社と比較する
PERを見るときに分かりやすい方法は、
同じ業界の会社と比較すること
です。
例えば、
銀行と半導体企業。
製薬会社と小売企業。
電力会社とAI企業。
これらを同じPERの基準で比較しても、あまり意味がありません。
業界によって、
成長率
利益率
景気への敏感さ
技術革新の速さ
将来への期待
が大きく違うからです。
したがって、
「PER20倍だから高い」
ではなく、
「同業他社と比べて高いのか、低いのか。その差には理由があるのか」
を見ることが大切です。
高い会社には、高い理由があるかもしれません。
逆に安い会社には、安く放置されている理由があるかもしれません。
PERは答えではなく、企業を調べる入口として使う方がよいと思います。
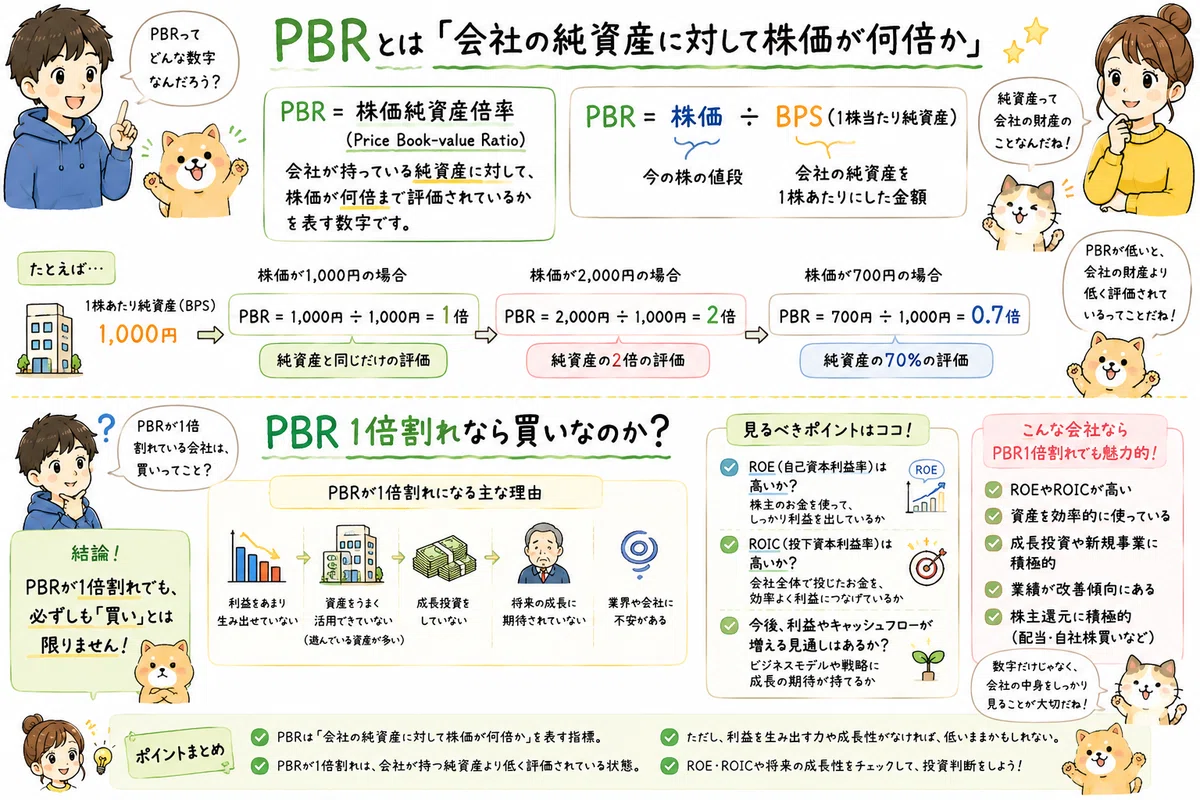
5.PBRとは「会社の純資産に対して株価が何倍か」
PBRとは、
Price Book-value Ratio(プライス・ブックバリュー・レシオ)
の略です。
日本語では株価純資産倍率と呼ばれます。
簡単に言えば、
「会社が持っている純資産に対して、株価が何倍まで評価されているか」
を見る数字です。
PBRは次のように計算します。
PBR=株価÷BPS
BPSとは、
Book-value Per Share(ブックバリュー・パー・シェア)
の略で、日本語では1株当たり純資産と呼ばれます。
例えば、1株当たり純資産が1,000円で、株価も1,000円ならPBRは1倍です。
株価が2,000円ならPBRは2倍です。
そのため、
「PBR1倍以下なら割安」
と言われることがあります。
しかし、これも単純ではありません。
6.PBR1倍割れなら買いなのか?
例えば、PBR0.7倍の会社があるとします。
一見すると安そうです。
しかし、その会社が、
・利益をほとんど生み出していない
・資産を有効活用していない
・現金をため込んでいる
・成長投資をしていない
・株主還元にも消極的
・経営改革が進んでいない
のであれば、市場から低く評価される理由があります。
例えば、100億円の純資産を持っていても、毎年1億円しか利益を生み出せない会社と、毎年10億円を稼ぐ会社では、稼ぐ力が違います。
そこでPBRと一緒に見たいのがROEです。
ROEとは、
Return on Equity(リターン・オン・エクイティ)
の略で、日本語では自己資本利益率と呼ばれます。
簡単に言えば、
「株主のお金を使って、どれだけ利益を生み出しているか」
を見る数字です。
PBRが低い会社を見るときは、
「資産が多いから割安」
と考えるだけでは不十分です。
その資産を使って、どれだけ利益を生み出しているかを見る必要があります。
7.ビッグチェンジで会社の評価は変わる
PERやPBRを見るとき、現在の数字だけでなく、
「この会社に大きな変化が起きているか」
を見ることが重要だと思います。
例えば、
・新社長の就任
・不採算事業からの撤退
・新製品や新技術の登場
・新規事業への参入
・大型M&A
・成長分野への集中投資
・事業ポートフォリオの見直し
といった変化です。
分かりやすい事例が、ソニーと富士通です。
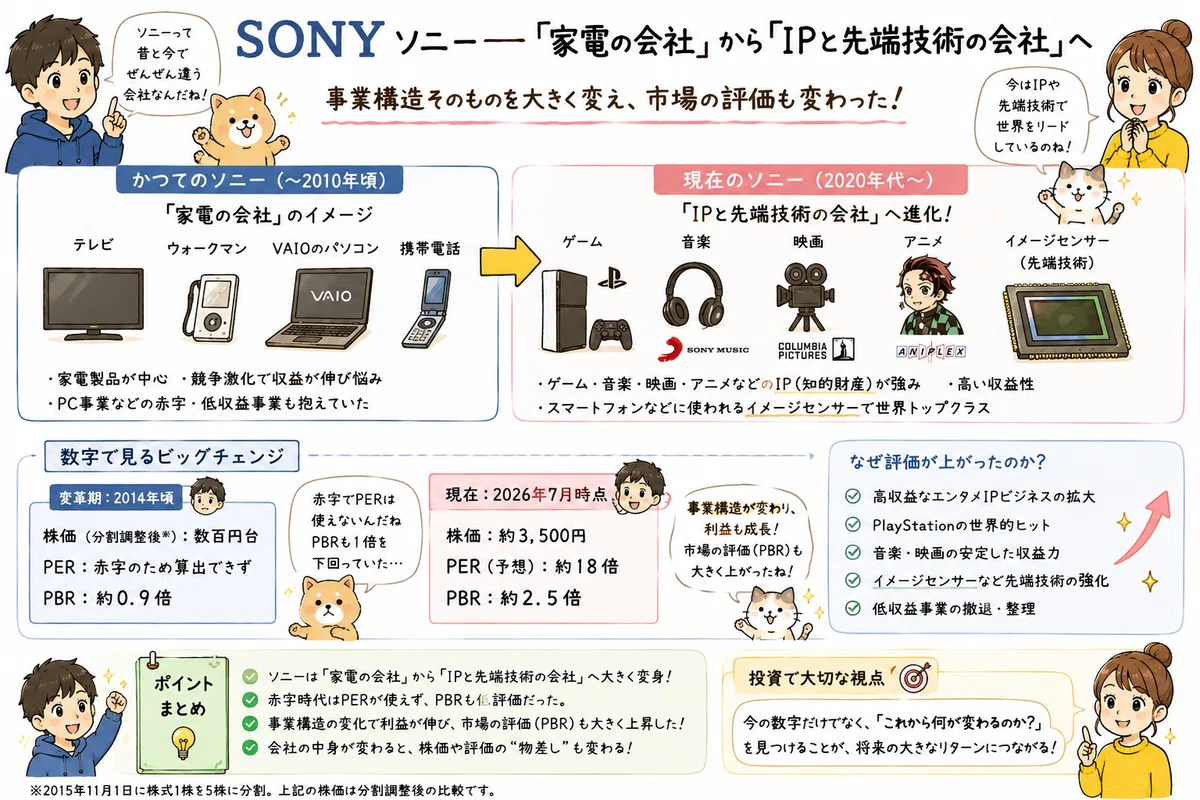
ソニー――「家電の会社」から「IPと先端技術の会社」へ
かつてソニーと聞いて、多くの人が思い浮かべたのは、
テレビ、ウォークマン、VAIOのパソコン、携帯電話。
こうした電機製品だったと思います。
しかし現在のソニーは大きく変わりました。
PC事業などを整理する一方で、ゲーム、音楽、映画、アニメなどのエンターテインメント分野を強化。
さらにスマートフォンなどに使われるイメージセンサーでも、世界有数の競争力を持つ企業になっています。
つまり、
「電機製品を作って売る会社」から、「ゲーム・音楽・映画・アニメなどのIPと先端技術で稼ぐ会社」へ
利益構造そのものを変えてきたのです。
数字を比較してみます。
【変革期:2014年頃】
株価:分割調整後で数百円台
PER:赤字のため算出できず
PBR:約0.9倍
↓
【2026年7月】
株価:約3,500円
PER:約18倍
PBR:約2.5倍
ここで注目したいのは、2014年頃のPERです。
PERは株価を1株当たり利益で割って計算するため、赤字企業では基本的に使えません。
つまり当時のソニーを、
「PERが低いから割安」
という方法で見つけることはできなかったのです。
一方、PBRは約0.9倍。
しかし、その後ソニーは事業構造を大きく変え、現在のPBRは約2.5倍まで上昇しています。
もちろん、PBRの上昇がすべて事業改革だけで説明できるわけではありません。
それでも、
会社の中身が変われば、市場がその会社を見る物差しも変わる
ということを考える上で、分かりやすい事例だと思います。
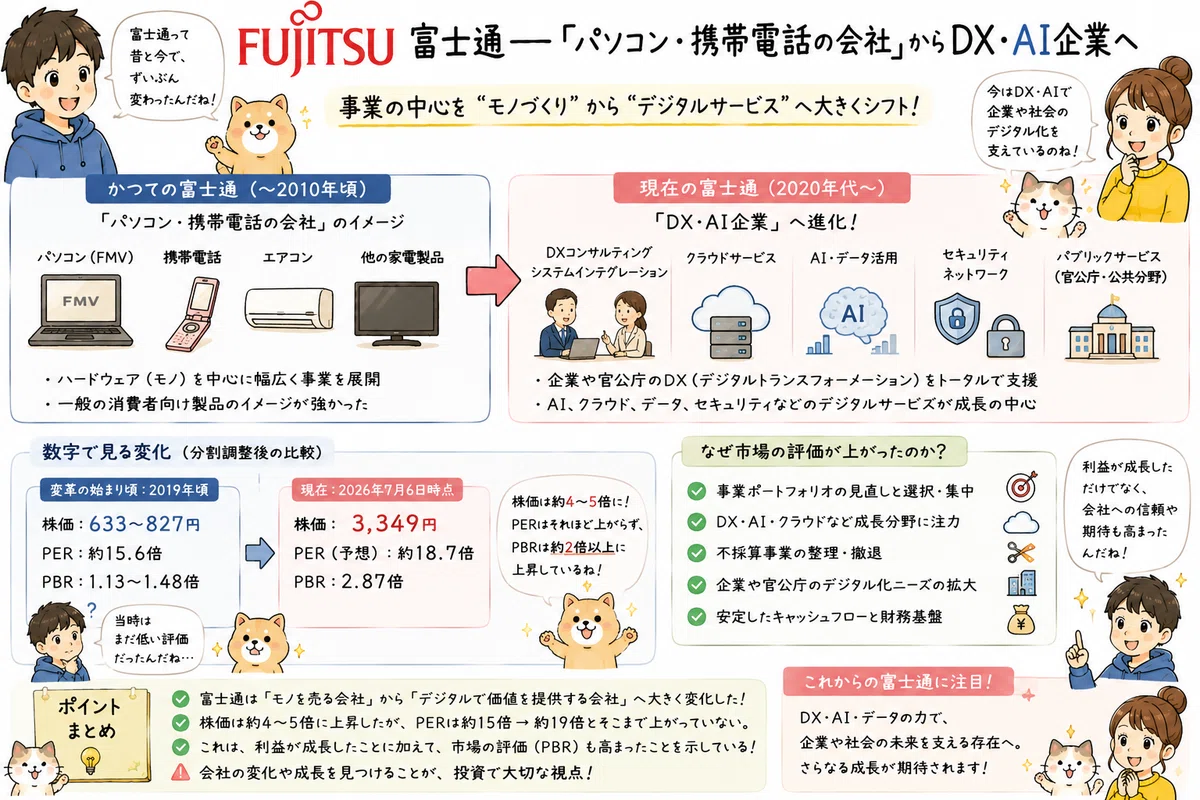
富士通――「パソコン・携帯電話の会社」からDX・AI企業へ
もう一つの事例が富士通です。
少し前まで、一般消費者にとって富士通といえば、
パソコンのFMV。
携帯電話。
エアコン。
こうした製品のイメージが強い会社でした。
しかし現在の富士通は、かつてのイメージとは大きく変わりつつあります。
事業再編を進め、現在は企業や官公庁向けのDX、AI、クラウド、コンサルティングなどのデジタルサービスを成長の中心に置いています。
つまり、
「モノを売る総合電機メーカー」から、「企業や社会のデジタル化を支える会社」へ
会社の中心を移しているのです。
数字を比較すると、
【変革初期:2019年頃】
株価:約630~830円
PER:約16倍
PBR:約1.1~1.5倍
↓
【2026年7月】
株価:約3,350円
PER:約19倍
PBR:約2.9倍
株価は約4~5倍の水準まで上昇しています。
しかし、
PERは約16倍から約19倍。
株価が4倍以上になったからといって、PERも4倍になったわけではありません。
ここが重要です。
利益が成長すれば、株価が上昇してもPERはそれほど上昇しないことがあります。
一方、PBRは1倍台から約3倍へ上昇しています。
富士通では、
① 利益が成長した
ことに加えて、
② 会社に対する市場の評価も変わった
という二つの変化が起きた可能性があります。
8.PER・PBR・株価をセットで見る
ソニーと富士通を比べると、PERとPBRの使い方が少し見えてきます。
株価が上昇したとき、
① 利益が増えたから株価が上がったのか
② PERやPBRが上昇し、市場からの評価が高まったのか
③ その両方なのか
を考えることが大切です。
ソニーは、赤字・低PBRの時代から事業構造そのものを作り替えた事例。
富士通は、利益成長に加えて企業に対する市場の評価も変化してきた事例。
と考えると分かりやすいと思います。
9.ROICとは「会社全体で投じたお金をどれだけ増やしたか」
企業分析では、ROEと並んでROICという言葉も出てきます。
ROICとは、
Return on Invested Capital(リターン・オン・インベステッド・キャピタル)
の略です。
日本語では投下資本利益率と呼ばれます。
ROEが株主のお金に対する利益率を見るのに対し、ROICは借入金なども含め、会社が事業に投じた資本全体からどれだけ利益を生み出したかを見る指標です。
簡単に言えば、
「会社が事業に使っているお金全体を、どれだけ効率よく増やしているか」
を見る数字です。
初心者の段階では、
PER=利益に対して株価が高いか
PBR=純資産に対して株価が高いか
ROE=株主のお金を効率よく使えているか
ROIC=事業に投じたお金全体を効率よく使えているか
くらいの理解で十分だと思います。
10.私がPER・PBRを見るときの順番
私は、PERやPBRを見て、すぐに「買い」「売り」を判断しないようにしています。
まず確認するのは、次の流れです。
① PERは同業他社と比べて高いか、低いか
② 高い場合、その理由を利益成長で説明できるか
③ 低い場合、本当に割安なのか、成長しないだけなのか
④ PBRが低い場合、資産を有効活用できているか
⑤ ROEやROICは改善しているか
⑥ 新社長、新製品、新規事業、M&A、構造改革などのビッグチェンジがあるか
⑦ 3年後の利益が、現在より大きくなっている可能性があるか
PERとPBRは、未来を当てる魔法の数字ではありません。
しかし、
「なぜこの会社は、この株価で評価されているのか?」
と考えるための便利な道具です。
まとめ
PERは、
Price Earnings Ratio(株価収益率)
の略です。
会社の利益に対して、株価が何倍まで評価されているかを表します。
PBRは、
Price Book-value Ratio(株価純資産倍率)
の略です。
会社の純資産に対して、株価が何倍まで評価されているかを表します。
しかし、本当に重要なのは、
PER15倍だから安い。
PER50倍だから高い。
PBR1倍以下だから買い。
と機械的に判断しないことです。
株式市場は、現在の利益だけではなく、未来の利益や企業の変化を先回りして評価します。
高PER株でも、利益成長が市場予想を上回れば、さらに株価が上がることがあります。
低PBR株でも、経営改革、新規事業、事業売却、新社長の就任などによって、市場の評価が大きく変わることがあります。
だから私は、PERやPBRを見るとき、
「安いか、高いか」だけではなく、「これから何が変わるのか」
を見るようにしています。
PERやPBRは、企業の未来を教えてくれる答えではありません。
しかし、企業の未来を考えるための入口にはなると思います。
次回は、
第3回「ROE・ROICって何?会社の稼ぐ力はどう見ればいいの?」
を、初心者目線で考えてみたいと思います。
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。
この記事は noteマネー にピックアップされました

