積水化学工業(4204)骨太の方針「ペロブスカイト太陽電池」の本命企業か?― プラスチックから住宅、そして次世代太陽電池へ。日本のGXを支える企業 ―

積水化学工業と聞くと、多くの人がまず思い浮かべるのは「セキスイハイム」ではないでしょうか。
しかし、積水化学の原点は住宅ではありません。
1947年、プラスチックの総合的な事業化を目指して創業した化学・素材メーカーです。
その後、塩化ビニル管、高機能フィルム、住宅、自動車・半導体材料、社会インフラへと事業を拡大。
そして約80年後、その材料技術が、
「フィルム型ペロブスカイト太陽電池」
という新しい成長事業につながろうとしています。
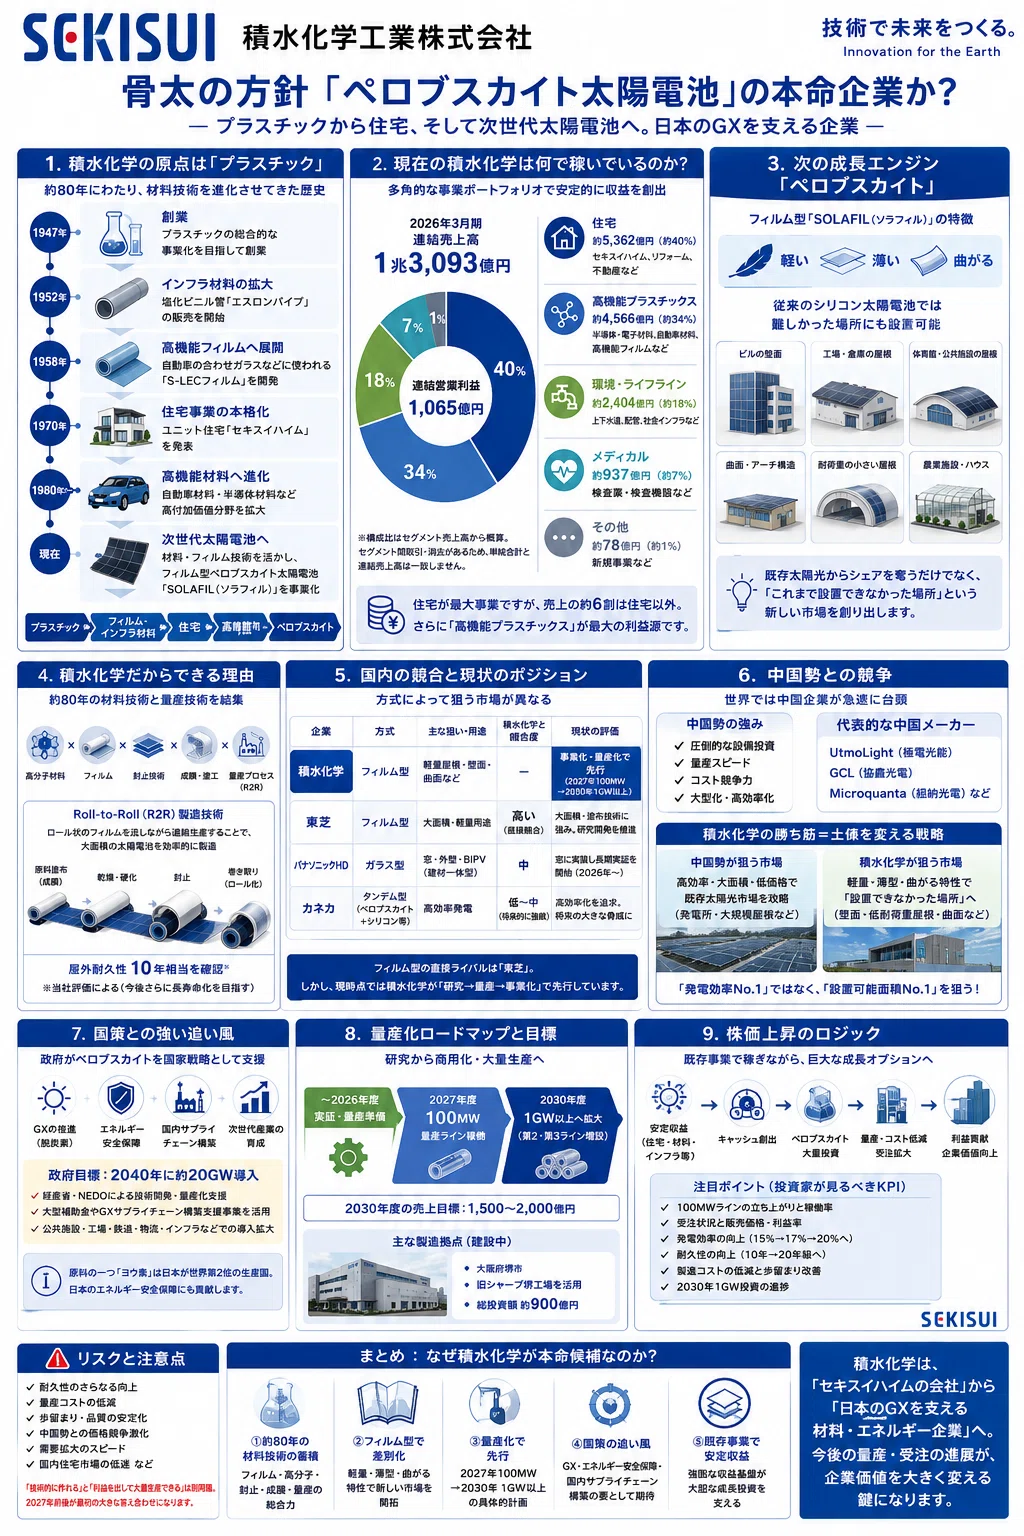
1.積水化学の原点は「プラスチック」
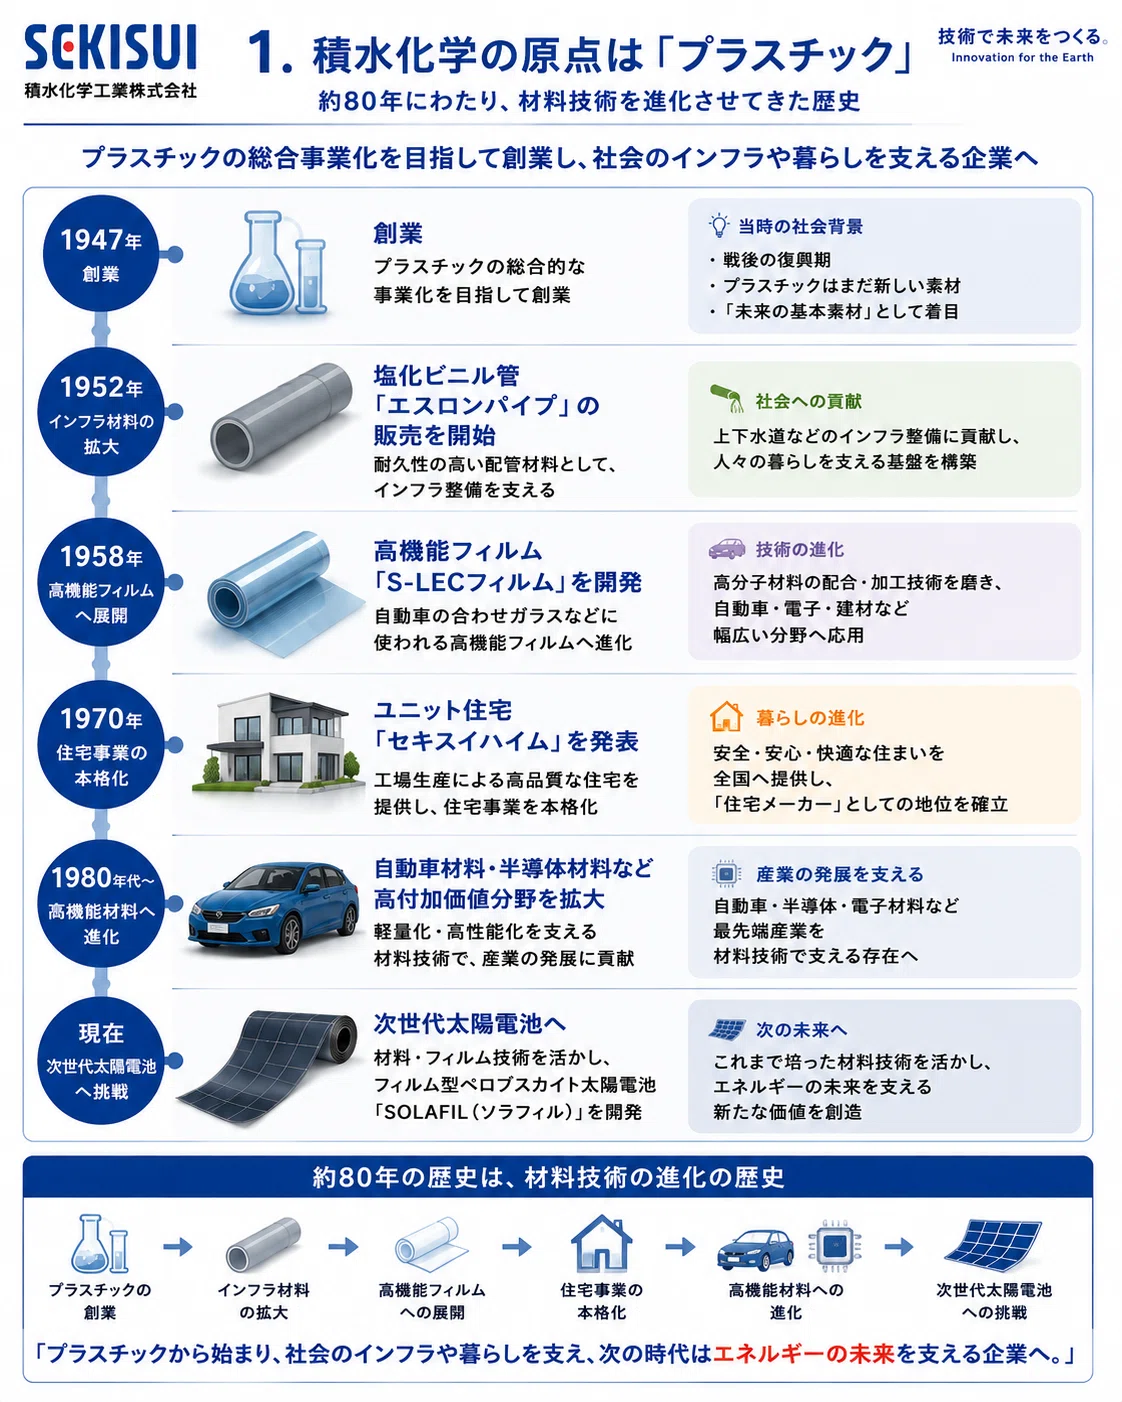
積水化学の前身である積水産業は1947年に誕生。
1948年にはプラスチック自動射出成形事業を開始し、1952年には塩化ビニル管「エスロンパイプ」、1958年には自動車の合わせガラスなどに使われる「S-LECフィルム」へ事業を拡大しました。
そして1970年にユニット住宅「セキスイハイム」を発表。
企業の歴史を一本につなげると、
プラスチック
↓
フィルム・インフラ材料
↓
住宅
↓
自動車・半導体向け高機能材料
↓
ペロブスカイト太陽電池
となります。
ペロブスカイトは、住宅会社が突然始めた新規事業ではありません。
約80年間蓄積してきた材料・フィルム技術の延長線上にある事業なのです。
2.現在の積水化学は何で稼いでいるのか?
2026年3月期の連結売上高は、
約1兆3,093億円
営業利益は、
約1,065億円
です。
事業別に見ると、「住宅会社」というイメージが大きく変わります。
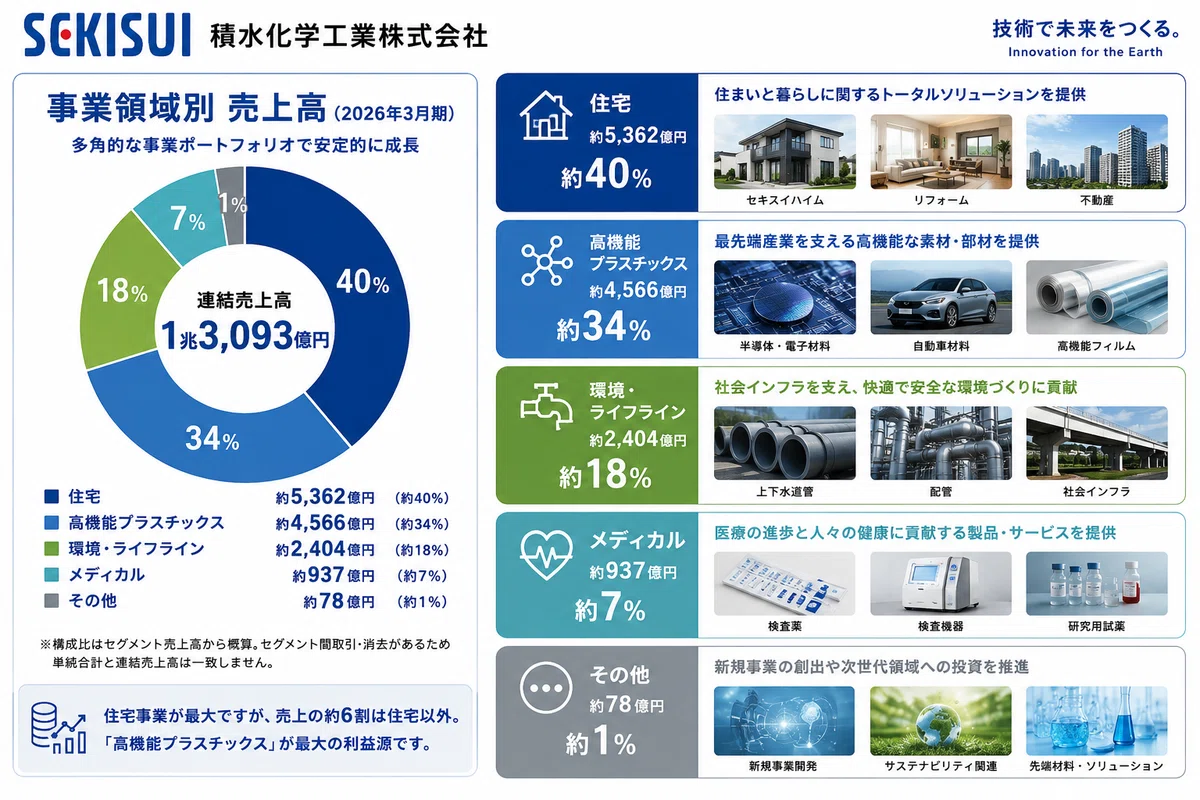
住宅が最大事業ですが、売上の約6割は住宅以外です。
さらに営業利益では、
住宅:約372億円
に対して、
高機能プラスチックス:約593億円
となっています。
つまり、
売上最大=住宅
最大の利益源=高機能プラスチックス
なのです。
ここからも、積水化学の本質が「材料技術の会社」であることが分かります。
3.次の成長エンジン「ペロブスカイト」
積水化学が現在力を入れているのが、
フィルム型ペロブスカイト太陽電池「SOLAFIL(ソラフィル)」
です。
従来のシリコン太陽電池には、
重い
曲げにくい
設置場所に一定の強度が必要
という制約があります。
一方、フィルム型ペロブスカイトは、
軽い・薄い・曲がる。
そのため、
ビル壁面
工場・倉庫
体育館
耐荷重の小さい屋根
曲面
既存建築物
など、従来型パネルでは難しかった場所にも設置できます。
つまり、
既存太陽光からシェアを奪うだけでなく、新しい市場そのものを作れる可能性がある
のです。
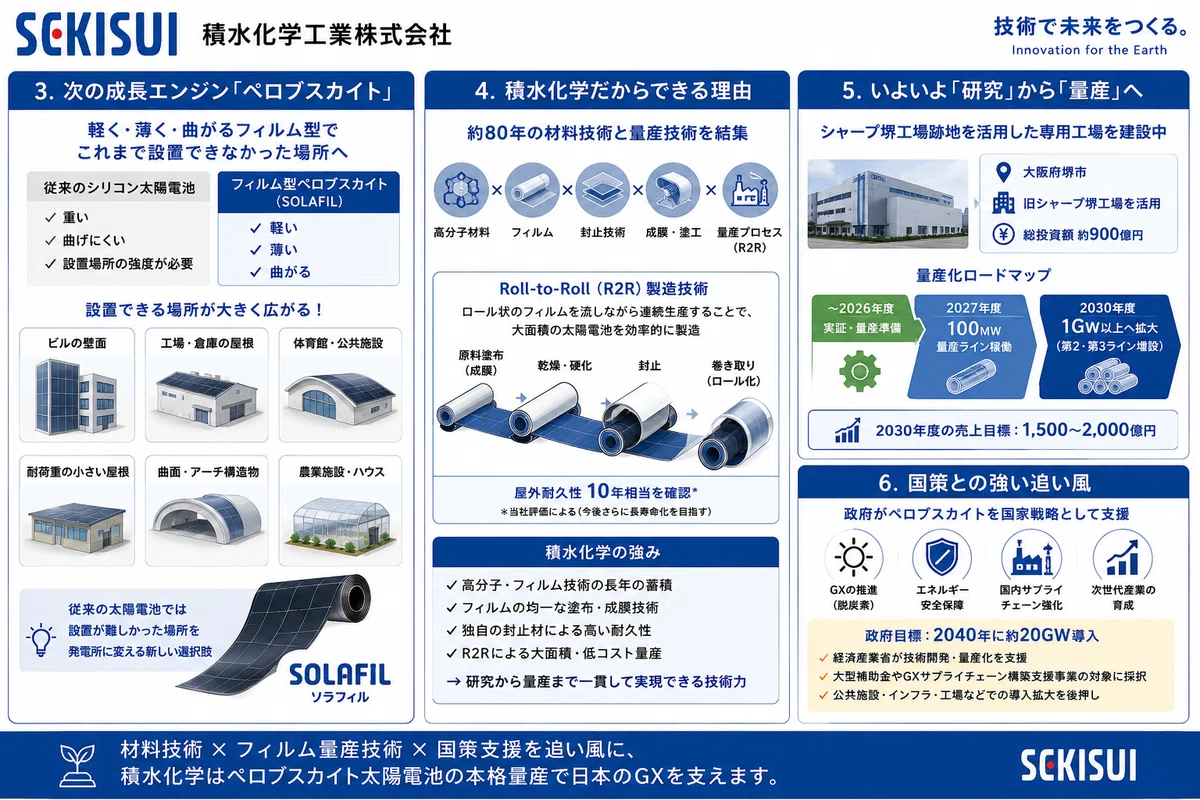
4.積水化学だから作れる理由
ペロブスカイトは水分などによる劣化が課題です。
ここで積水化学が長年培ってきた、
高分子材料 × フィルム × 封止 × 成膜 × 量産プロセス
という技術が生きます。
特に重要なのが、
Roll-to-Roll(R2R)製造技術
です。
ロール状のフィルムを流しながら連続生産することで、大面積の太陽電池を大量生産できる可能性があります。
積水化学は屋外耐久性10年相当を確認し、30cm幅から1m幅へ製造技術を拡大。
つまり競争優位性はペロブスカイト材料だけではなく、
「大きなフィルムを、均一に、長期間使える状態で、大量生産する技術」
にあります。
5.国内最大のライバルは東芝
日本にもペロブスカイトを開発する企業があります。
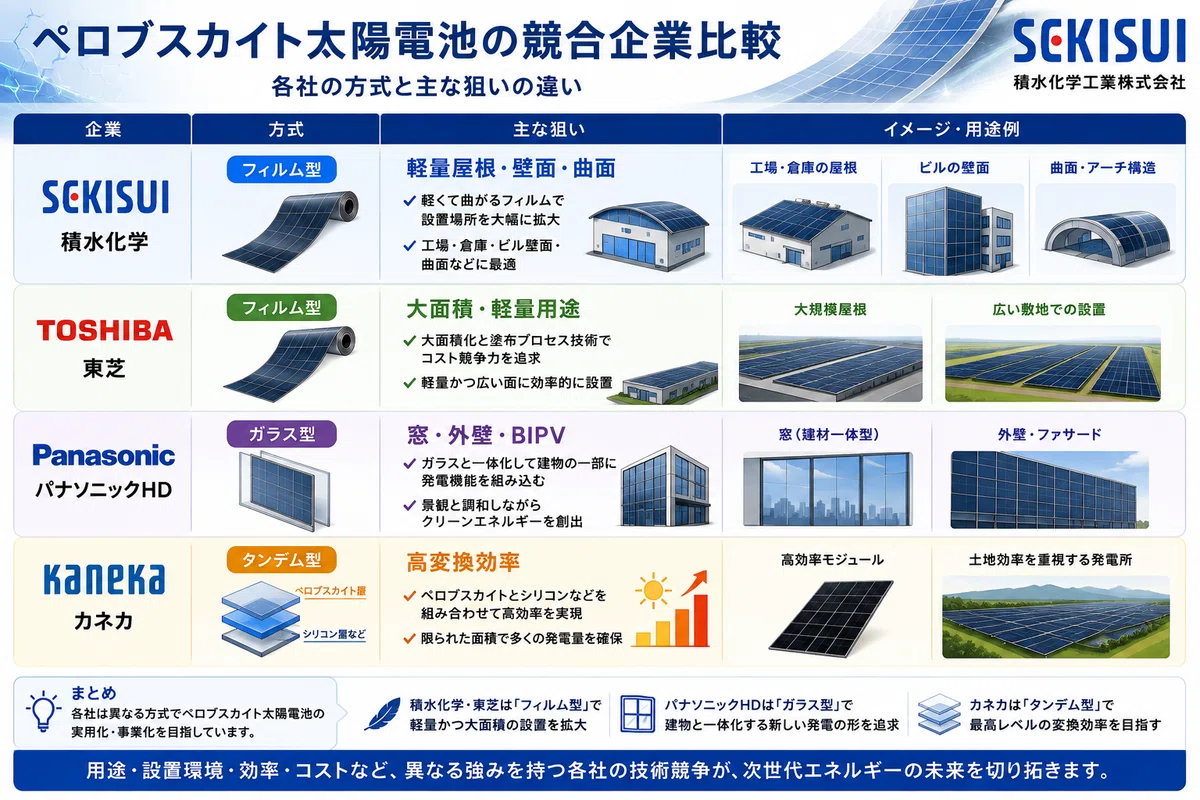
積水化学の最も直接的な国内ライバルは、
東芝
と考えられます。
東芝も大面積化や塗布プロセスなど優れたフィルム型技術を持っています。
ただし現時点では、
事業化・量産化で積水化学が先行している
と考えられます。
積水化学は専業会社「積水ソーラーフィルム」を設立。
2026年3月にはSOLAFILの事業開始を正式決定しました。
さらに、
2027年度:100MW
↓
2030年度:1GW以上
という具体的な量産ロードマップを掲げています。
つまり勝負は、
「誰が最高性能の試作品を作れるか」
から、
「誰が安く、大きく、長期間使える製品を大量生産できるか」
へ移りつつあります。
この点では積水化学が国内先頭グループにいます。
6.最大の脅威は中国勢
世界を見ると、中国メーカーは非常に強力です。
UtmoLight、GCL、Microquantaなどがペロブスカイトの大型化・量産化を進めています。
特に中国勢の強みは、
圧倒的な設備投資 × 量産スピード × コスト競争力
です。
変換効率でも中国勢には積水化学を上回る公表値を持つ企業があります。
したがって積水化学が、
「普通の太陽光パネルを中国企業より安く作る」
戦略を取れば、厳しい競争になるでしょう。
7.それでも積水化学に勝ち筋がある理由
重要なのは、
中国勢と同じ土俵で戦わないこと
です。
中国勢が高効率・大面積・低価格を武器に既存太陽光市場を狙う一方、
積水化学には、
「従来の太陽光パネルを設置できなかった場所」
という市場があります。
例えば耐荷重の問題でシリコンパネルを置けない工場。
従来なら発電量はゼロです。
そこへ軽量なSOLAFILなら設置できる。
この場合、
「20%のパネルを置けないなら、15%でも置ける方が価値がある」
という考え方になります。
積水化学が狙うべきなのは、
「発電効率No.1」ではなく、
「設置可能面積No.1」。
ここに競争優位性があります。
8.さらに追い風となる「国策」
ペロブスカイトは単なる脱炭素技術ではありません。
日本は現在、太陽光パネルの多くを海外に依存しています。
一方、ペロブスカイトの主要原料の一つであるヨウ素は、日本が世界有数の生産国です。
つまり、
GX + エネルギー安全保障 + 国内サプライチェーン + 次世代産業育成
を同時に実現できる可能性があります。
政府は2040年に、
約20GW
のペロブスカイト太陽電池導入を目標としています。
公共施設、工場、物流施設、鉄道などでは、
単純な価格だけでなく、
国産・供給安定性・耐久性・メンテナンス
も重要になります。
積水化学にとって大きな追い風です。
9.株価上昇のロジック
積水化学の面白さは、
「既存事業で稼げるGX企業」
であることです。
住宅、高機能材料、社会インフラ、メディカルから安定したキャッシュを稼ぎながら、ペロブスカイトという巨大な成長オプションを持っています。
今後、
2027年 100MW量産
↓
受注拡大
↓
製造コスト低下
↓
2030年 GW級量産
↓
利益貢献
が確認されれば、
「住宅・化学メーカー」という従来の評価に、
「GX成長企業」としてのプレミアム
が加わる可能性があります。
10.最大のリスク
もちろん成功が保証されているわけではありません。
特に確認したいのは、
100MWラインが予定通り立ち上がるか
量産時の歩留まり
発電効率の向上
10年相当からさらなる長寿命化
製造コスト低下
中国勢との価格差
実際の受注拡大
です。
「技術的に作れる」と「大量生産して利益を出せる」は別問題。
2027年前後が最初の大きな答え合わせになると思います。
11.まとめ
積水化学のペロブスカイト事業を調べると、約80年の企業史が一本につながります。
プラスチック
↓
高機能フィルム
↓
住宅・インフラ
↓
高機能材料
↓
フィルム型ペロブスカイト太陽電池
国内には東芝という直接的なライバルが存在します。
世界では、中国企業が圧倒的な投資規模と量産スピードで追い上げています。
それでも積水化学には、
R2R量産技術 × 封止・材料技術 × 軽量フィルム × 国内量産 × 国策
という競争優位性があります。
中国企業より安く作る必要はありません。
中国企業とは違う場所に設置する。
ビル壁面や工場、体育館、耐荷重の低い屋根など、
「これまで発電できなかった場所を発電所に変える」
ことが積水化学の勝ち筋です。
2027年100MW。
そして2030年1GW以上。
このロードマップが現実になれば、
「セキスイハイムの会社」から、「日本のGXを支える材料・エネルギー企業」へ。
市場からの評価そのものが変わる可能性があります。
骨太の方針が掲げるペロブスカイト太陽電池。
現時点で積水化学は、その本命候補の一社と言ってよいのではないでしょうか。
English Summary
Sekisui Chemical began as a plastics company in 1947 and has expanded its materials technologies into housing, infrastructure, automotive and electronics applications.
Today, these capabilities are being applied to flexible perovskite solar cells.
Its closest Japanese competitor in flexible perovskite technology is Toshiba, while Panasonic focuses mainly on glass-based applications and Kaneka on high-efficiency tandem cells.
Chinese manufacturers are formidable competitors in efficiency, production scale and cost. Sekisui Chemical's strategy, however, does not necessarily require competing head-on with them.
Its opportunity lies in lightweight and flexible solar cells that can be installed where conventional silicon panels cannot.
With plans for 100 MW production in FY2027 and more than 1 GW by FY2030, the key question is whether Sekisui Chemical can turn its materials and mass-production expertise into a profitable new GX business.
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

