ティアフォー(593A)日本発の「自動運転OS」は世界を取れるのか?― AutowareはフィジカルAI時代のAndroidになれるか ―

2026年、日本のフィジカルAI市場に注目のIPOが登場する。
ティアフォー(593A)。
同社の中核にあるのが、オープンソースの自動運転ソフトウェア**「Autoware(オートウェア)」**である。
ティアフォーを単なる自動運転ベンチャーと見るのは少し違う。
この会社の本当の可能性は、
日本発の「移動型フィジカルAI基盤」を作れるか。
ここにあると考える。
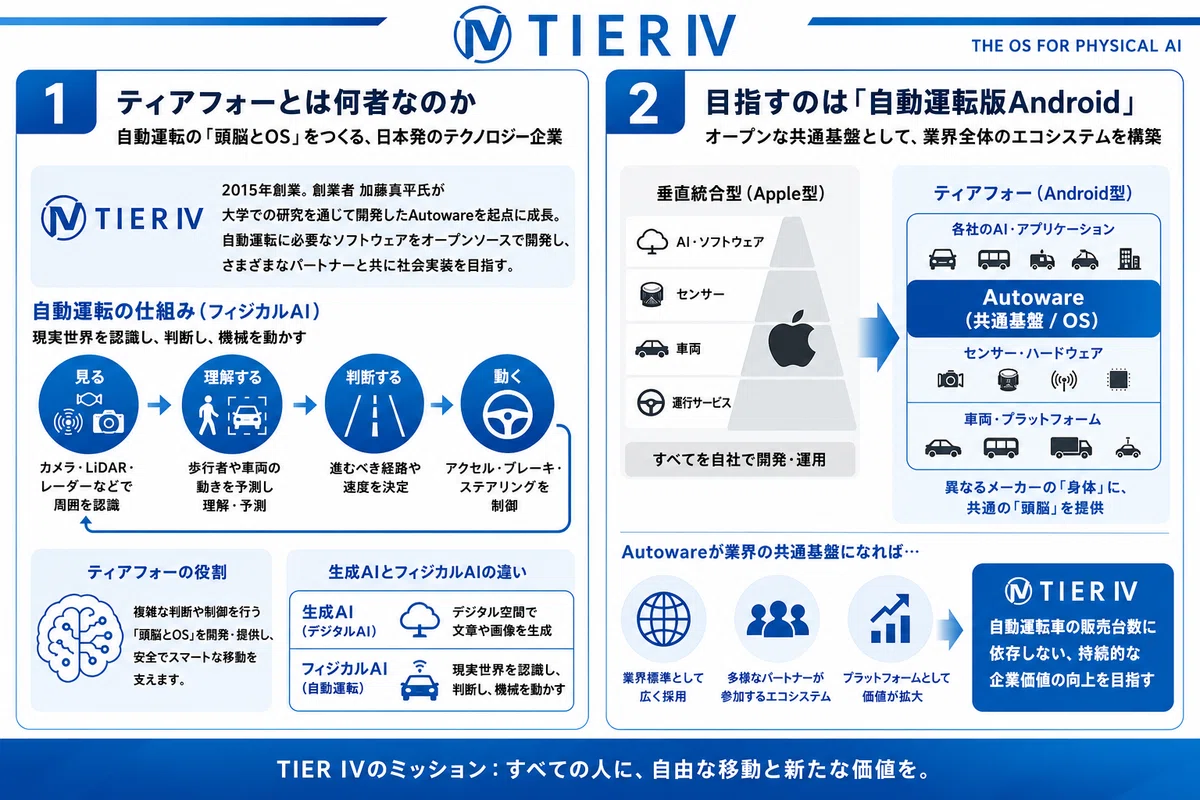
1.ティアフォーとは何者なのか
ティアフォーは2015年創業の自動運転テクノロジー企業である。
創業者の加藤真平氏が大学での研究を通じて開発したAutowareを起点に成長してきた。
自動運転車は、
見る → 理解する → 判断する → 動く
という処理を繰り返す。
カメラ、LiDAR(レーザー光で距離を測るセンサー)、レーダーなどで周囲を認識し、歩行者や車両の動きを予測する。
その上で進路を決定し、アクセル、ブレーキ、ステアリングを制御する。
これはまさにフィジカルAIである。
生成AIがデジタル空間で文章や画像を作るのに対し、フィジカルAIは現実世界を認識し、判断し、機械を動かす。
ティアフォーは、そのための**「頭脳とOS」**を作る会社だ。
2.目指すのは「自動運転版Android」
ティアフォーの特徴は、自ら完成車メーカーになろうとしていないことだ。
Waymoなどの垂直統合型企業は、AI、センサー、車両、運行サービスまでを自社中心で構築する。
一方、ティアフォーはAutowareを共通基盤として、自動車メーカー、部品メーカー、交通事業者、物流企業、自治体などが参加するエコシステムを構築しようとしている。
スマートフォンで例えるなら、
垂直統合型=Apple型
ティアフォー=Android型
と考えると分かりやすい。
Autowareが業界の共通基盤になれば、ティアフォーの企業価値は自動運転車の販売台数だけでは測れなくなる。
自らすべての車両を製造するのではなく、異なるメーカーの「身体」に共通の「頭脳」を提供する。
ここが最大の夢である。
3.日本メーカーを横断する中立性
ティアフォーの強みは、すでに複数の日本メーカーとの関係を構築していることだ。
いすゞ自動車とは、大型路線バスを中心としたレベル4自動運転。
ヤマハ発動機とは、工場や物流施設向けの自動搬送。
スズキとは、地域交通や小型モビリティ。
将来、
いすゞ=大型バス
スズキ=地域モビリティ
ヤマハ発動機=工場・物流
という異なる「身体」を、Autowareという共通の「頭脳」が動かす構造ができれば面白い。
ティアフォーの資産は、Autowareのコードだけではない。
競合関係にある複数メーカーと同時に組める中立的なポジション。
これ自体が、大きな競争優位性になる可能性がある。
4.創業者・加藤真平氏は何を見ているのか
ティアフォーを分析する上で、筆者が気になったのが創業者の構想力だった。
技術力が高いことと、巨大企業を作れることは同じではない。
加藤真平氏は研究者出身の創業者である。
当初は、
「非常に優秀な自動運転研究者が、自分の専門技術を事業化した会社なのではないか」
という疑問も持った。
しかし、過去の発言を追うと少し違う人物像が見えてくる。
加藤氏はロボティクス全体を見た上で、すでに巨大な市場が存在し、社会実装への距離が近い自動運転を最初の戦場として選んだと考えられる。
つまり、
ヒューマノイドを知らないから、自動車を選んだのではない。
ロボティクス市場を広く見た上で、まず自動車から攻めた可能性がある。
これは重要な違いだ。
現時点で、ティアフォーがヒューマノイドロボットを開発する具体的な計画は確認できない。
しかし、
自動車が最終目的地なのか。
それとも、
フィジカルAI時代の最初の巨大市場として自動車を選んだのか。
この違いは、将来の企業価値を大きく左右する。
5.実は「車だけ」ではなかった
さらに興味深いのは、ティアフォーの構想が乗用車やバスだけに限定されていないことだ。
同社のEdge.Autoは、自動運転に必要なセンサー、コンピューター、ソフトウェアを統合する開発基盤である。
対象領域は、
自動車、建設機械、農業機械、物流車両、AGV(無人搬送車)、AMR(自律走行搬送ロボット)
などに広がっている。
つまり将来像は、
「自動運転車のOS」
から、
「移動する機械の共通AI基盤」
へ広がる可能性がある。
ヒューマノイドとは技術的な距離がある。
二足歩行、姿勢制御、手指の操作、物体把持などには、自動運転とは異なる技術が必要だからだ。
一方で、周辺認識、位置推定、経路計画、AI学習、シミュレーション、安全検証などには共通する技術領域もある。
ティアフォーは「車だけの会社」ではなく、
移動型フィジカルAIに集中する企業
と見る方が正確だろう。
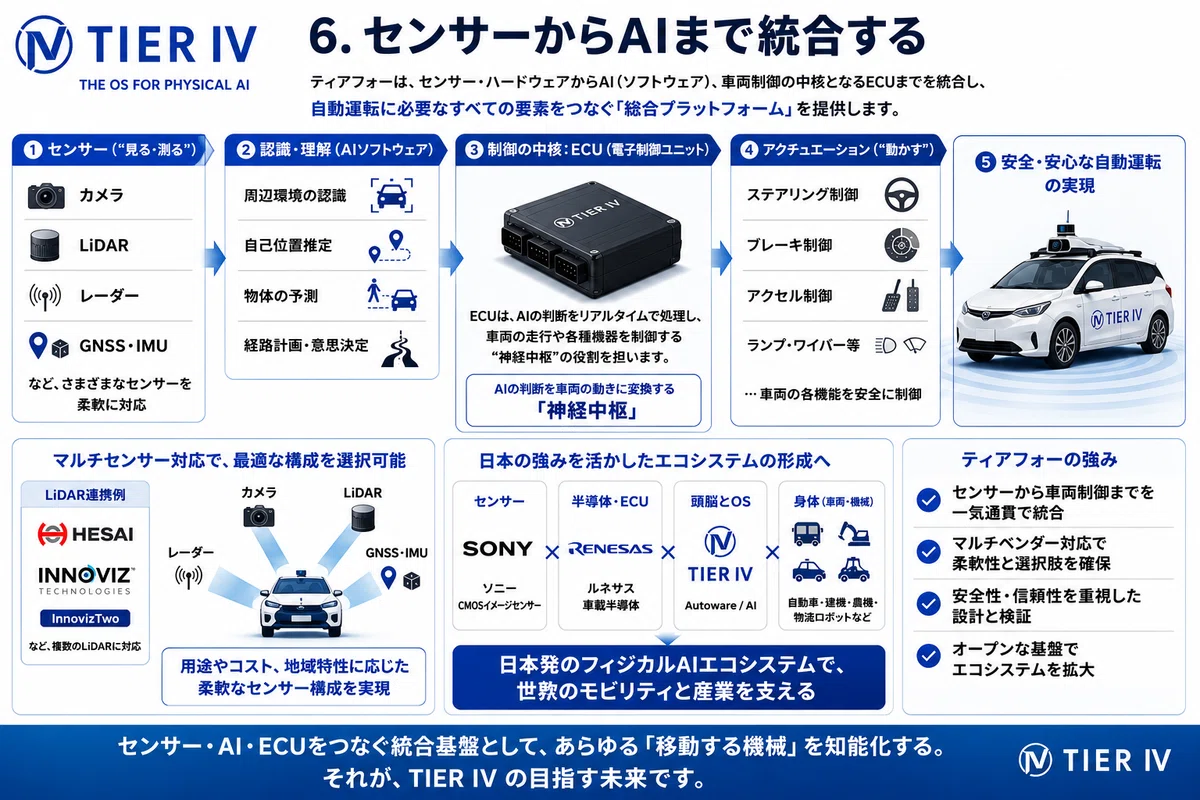
6.センサーからAIまで統合する
ティアフォーは純粋なソフトウェア会社に見えるが、実際にはカメラ開発やLiDAR、**ECU(Electronic Control Unit:電子制御ユニット)**を含むシステム統合にも踏み込んでいる。
ECUとは、センサーから受け取った情報を処理し、車両の走行や各種機器を制御するためのコンピューターである。
自動運転では、いわば**「AIの判断を車両の動きに変換する神経中枢」**の役割を担う。
特に興味深いのがLiDAR企業との連携だ。
ティアフォーは複数のLiDARを利用できる柔軟な構成を取り、中国のHesai製品だけでなく、イスラエルのInnovizが開発するInnovizTwoもEdge.Autoに統合している。
自動運転が社会インフラになれば、センサーのサプライチェーンは経済安全保障上の問題にもなる。
性能や価格だけでなく、供給安定性や地政学リスクも重要だ。
今後、ティアフォーがInnovizのような高い技術力を持つ企業との連携をどこまで深めるかにも注目したい。
さらに日本には、ソニーのCMOSイメージセンサー、ルネサスエレクトロニクスの車載半導体、デンソーの車載システムなど、世界的な技術資産が存在する。
将来的に、
センサー=眼
半導体・ECU=神経回路
ティアフォー=頭脳とOS
自動車・機械メーカー=身体
という日本型フィジカルAIエコシステムが形成されれば、非常に面白い。
7.技術者集団から「経営企業」へ変われるか
もう一つの重要な論点が経営力である。
研究者出身の創業者が率いる企業では、優れた技術があっても収益化に苦戦するケースがある。
ティアフォーは、この課題を意識しているように見える。
経営陣には財務・資本市場を担うCFOに加え、投資や企業経営の経験を持つ人材、AI研究と大企業の技術経営を知る人材が参加している。
さらにCOO、CSO、CTOなどのCxO体制を整え、創業者一人に依存しない経営への移行を進めている。
これは評価できる。
ティアフォーに必要なのは、研究者である加藤氏を普通の会社経営者に変えることではない。
創業者が技術と未来を描き、経営チームが資本政策、顧客開拓、量産化、事業管理、収益化を支える。
この分業が機能すれば、研究者創業型企業の弱点を補える可能性がある。
8.最大のリスクは技術ではなく「収益化」
ティアフォーの最大のリスクは、技術力ではない。
優れた技術を継続的な利益に変えられるか。
ここである。
現在のティアフォーは、MicrosoftのWindowsのような純粋なOSライセンス企業ではない。
車両開発、実証実験、導入支援、技術サービス、ハードウェアなどを組み合わせて収益を得ている。
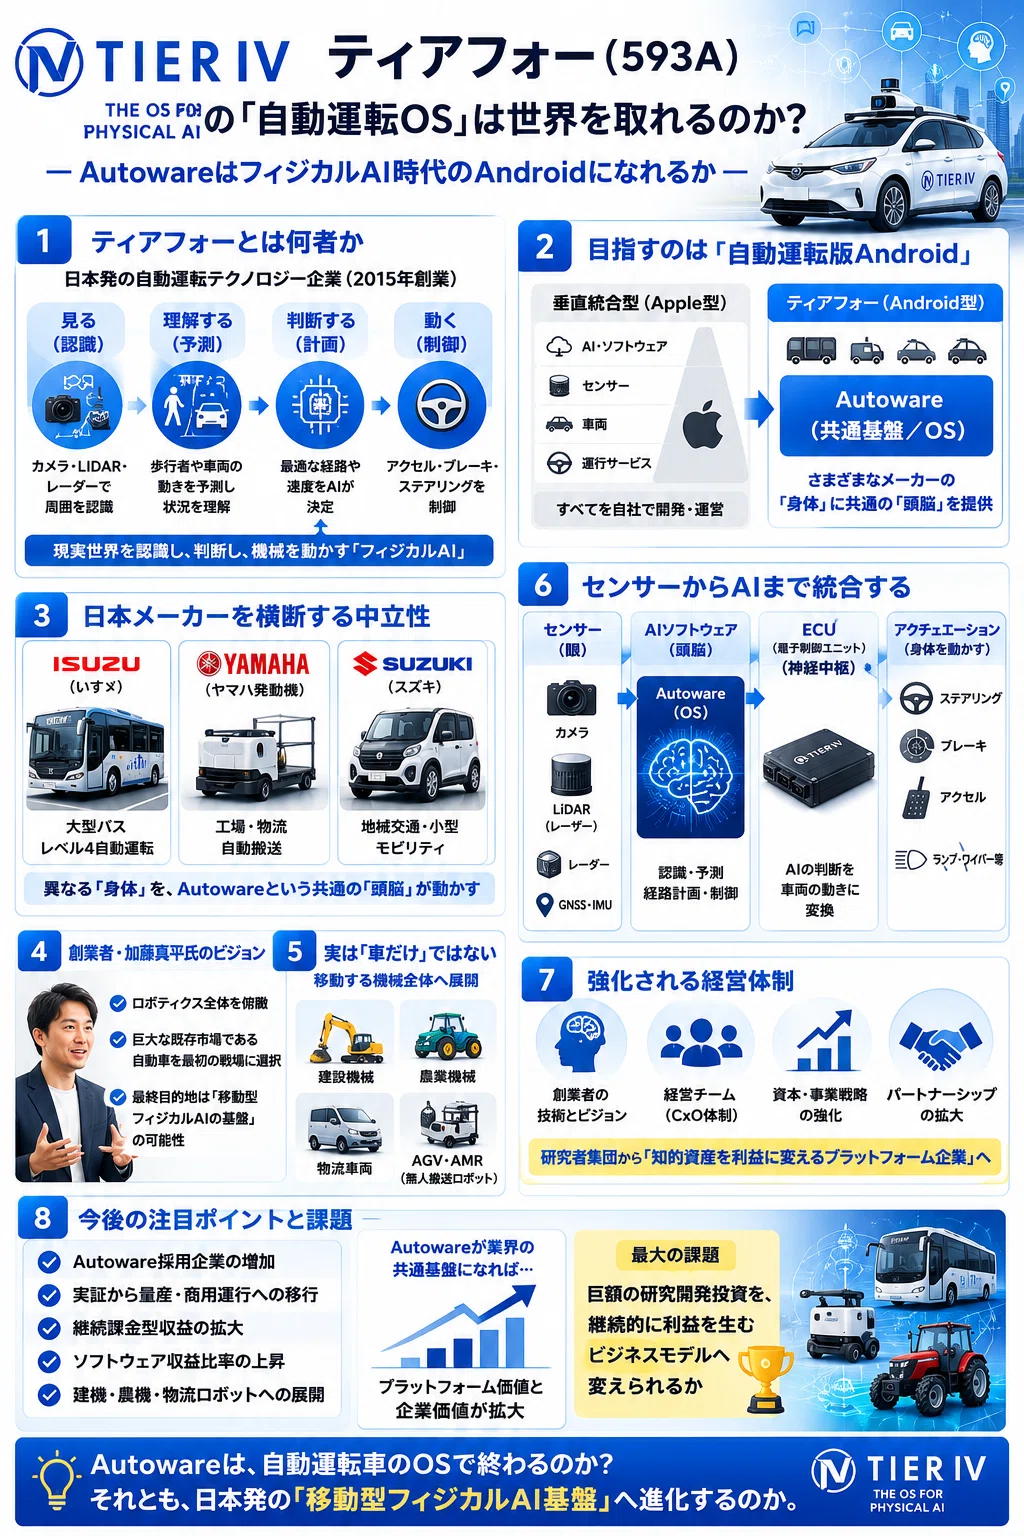
今後見るべきポイントは、
Autoware採用企業の増加
実証から量産・商用運行への移行
継続課金型収益の拡大
ソフトウェア収益比率の上昇
建機・農機・物流ロボットへの展開
である。
技術開発企業から、
知的資産が継続的に利益を生み出すプラットフォーム企業
へ変われるか。
IPO後の最大の勝負はここだ。
まとめ
ティアフォーは、日本では珍しいタイプの企業である。
オープンソースの自動運転ソフトウェアを持ち、複数の日本メーカーと連携し、センサーからAI、車両制御までを統合する基盤を作ろうとしている。
さらに、その対象は自動車だけではない。
建機、農機、物流、AGV、AMRなど、**「移動する機械全体」**へ広がる可能性がある。
創業者の加藤真平氏も、単に自分の専門分野として自動運転を選んだのではなく、ロボティクス全体を見た上で、巨大な既存市場を持つ自動車を最初の戦場として選んだ可能性がある。
課題は明確だ。
巨額の研究開発投資を、継続的に利益を生むプラットフォーム事業へ変えられるか。
Autowareは自動運転車のOSで終わるのか。
それとも、バス、物流車、建機、農機、移動ロボットを動かす**「日本発のフィジカルAI基盤」**へ進化するのか。
ティアフォーのIPOは、その可能性を見極めるスタート地点になる。
個人的にもIPO複数の証券会社で申込みしているので、当選することを期待したい!
English Summary
TIER IV is more than an autonomous driving software company.
Built around Autoware, its ecosystem could expand from autonomous vehicles into buses, logistics, construction machinery, agricultural equipment and mobile robots.
The key challenge is monetization: whether TIER IV can transform its strong technology and heavy R&D investment into scalable, recurring platform revenue.
Can Autoware become the Android of physical AI mobility?
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

