レーザーテック(6920)骨太の方針「先端半導体」の本命企業か?― 医療用X線テレビからEUVへ。世界の巨人に「超ニッチ」で挑む日本企業 ―

はじめに
生成AIの普及によって、世界中でAI半導体への投資が拡大しています。
NVIDIAのGPU、TSMCの先端半導体、ASMLのEUV露光装置。
そのさらに奥には、
「最先端半導体を作るためのマスクに欠陥がないか調べる」
という重要な工程があります。
この超ニッチ領域で世界トップ級の競争力を持つ日本企業が、
レーザーテック(6920)
です。
周辺にはKLA、Applied Materials、ASMLといった世界的巨大企業がいます。
それでもレーザーテックが独自の地位を築けた理由を調べると、
約50年にわたる半導体マスク検査技術の蓄積
が見えてきました。
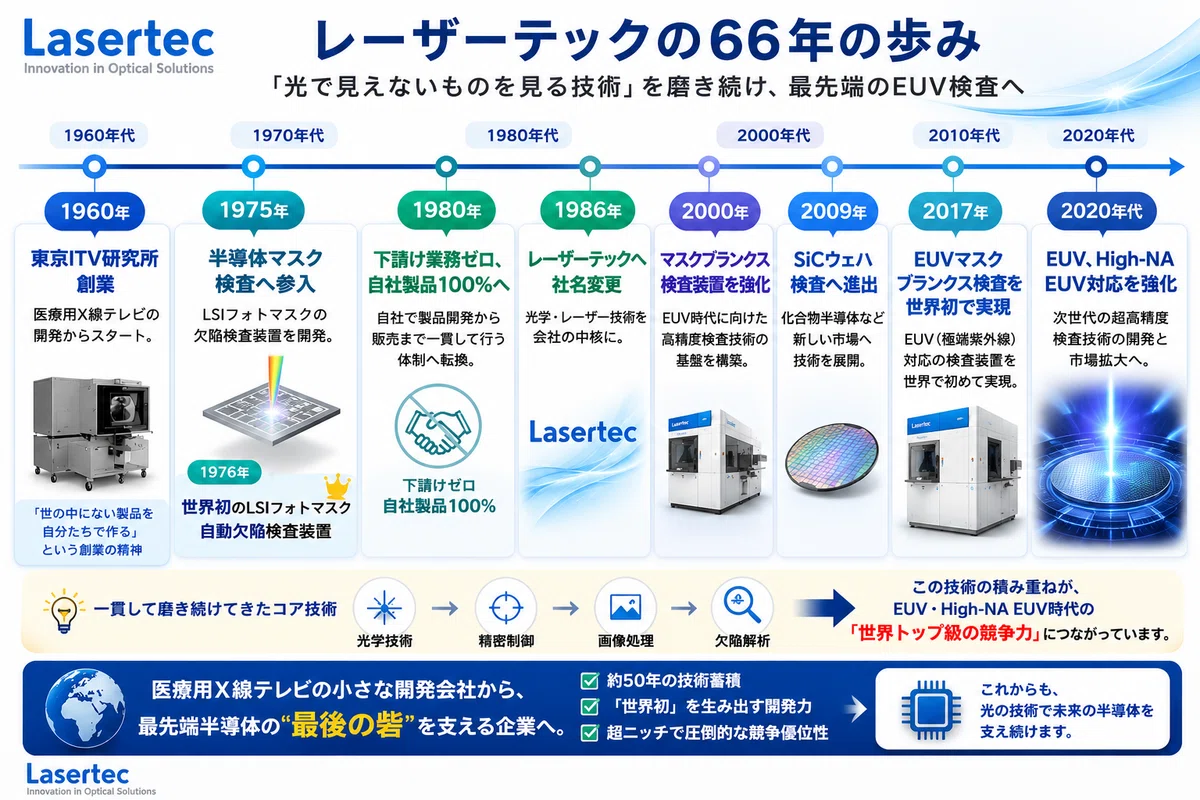
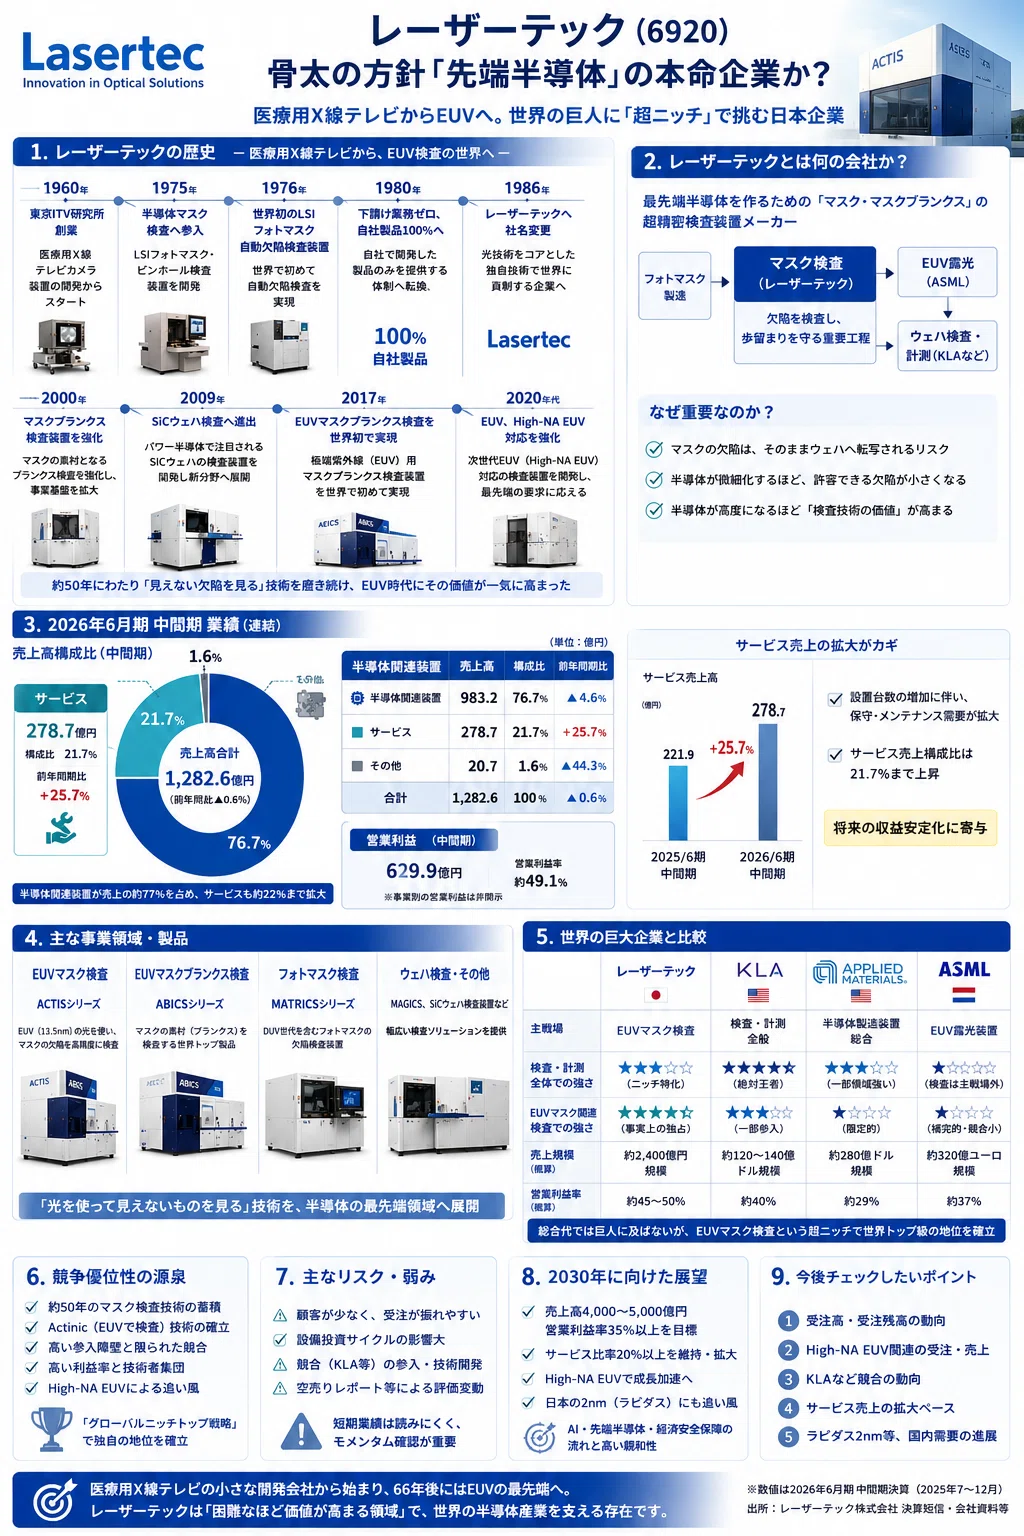
1.創業は1960年。最初は医療用X線テレビ
レーザーテックの原点は、
1960年7月。
創業者の内山康氏が東京都目黒区に、
有限会社東京ITV研究所
を設立したことから始まります。
当初取り組んでいたのは、
医療用X線テレビカメラ装置。
つまり最初から半導体企業だったわけではありません。
創業者が目指したのは、
「世の中にない製品を自分たちで作ること」
でした。
その後、自動制御や画像処理技術へ展開し、1971年には自社ブランド製品を発売。
そして1975年、
LSIフォトマスク検査装置
を開発して半導体産業へ参入します。
翌1976年には、
世界初のLSIフォトマスク自動欠陥検査装置
を開発しました。
現在のEUV検査の強さは、この時代から続く技術の延長線上にあります。
2.下請けから「世界初を作る会社」へ
1980年には、
下請け業務をゼロ
にしました。
他社から依頼されたものを作る会社から、
自分たちで市場を見つけ、自社製品を開発する会社
へ完全転換したのです。
1985年には世界初の走査型カラーレーザー顕微鏡を開発。
1986年には現在の、
レーザーテック株式会社
へ社名変更しました。
同社の歴史を振り返ると、
医療用X線テレビ
↓
画像処理
↓
フォトマスク検査
↓
レーザー顕微鏡
↓
EUVマスク検査
と、
「光を使って見えないものを見る技術」
を一貫して進化させてきた会社だと分かります。
3.レーザーテック66年の主な歴史
つまり、
EUVで突然成功した会社ではありません。
半導体マスク検査へ参入してから約50年。
この技術蓄積そのものが、現在の大きな参入障壁になっています。
4.現在は何をしている会社なのか?
レーザーテックを一言で説明すると、
「最先端半導体を作るための超精密検査装置メーカー」
です。
特に強いのが、
EUVマスク・マスクブランクス検査装置。
最先端半導体では、回路をウェハへ転写するためにフォトマスクを使います。
このマスクに欠陥があれば、その欠陥まで転写される可能性があります。
半導体が、
7nm
↓
5nm
↓
3nm
↓
2nm
と微細化するほど、許容できる欠陥も小さくなります。
つまり、
半導体が高度になるほど、検査技術の価値が高まる。
ここがレーザーテックの成長構造です。
5.2026年最新、何で稼いでいる?
2026年6月期中間期の売上高は、
1,282.6億円
でした。
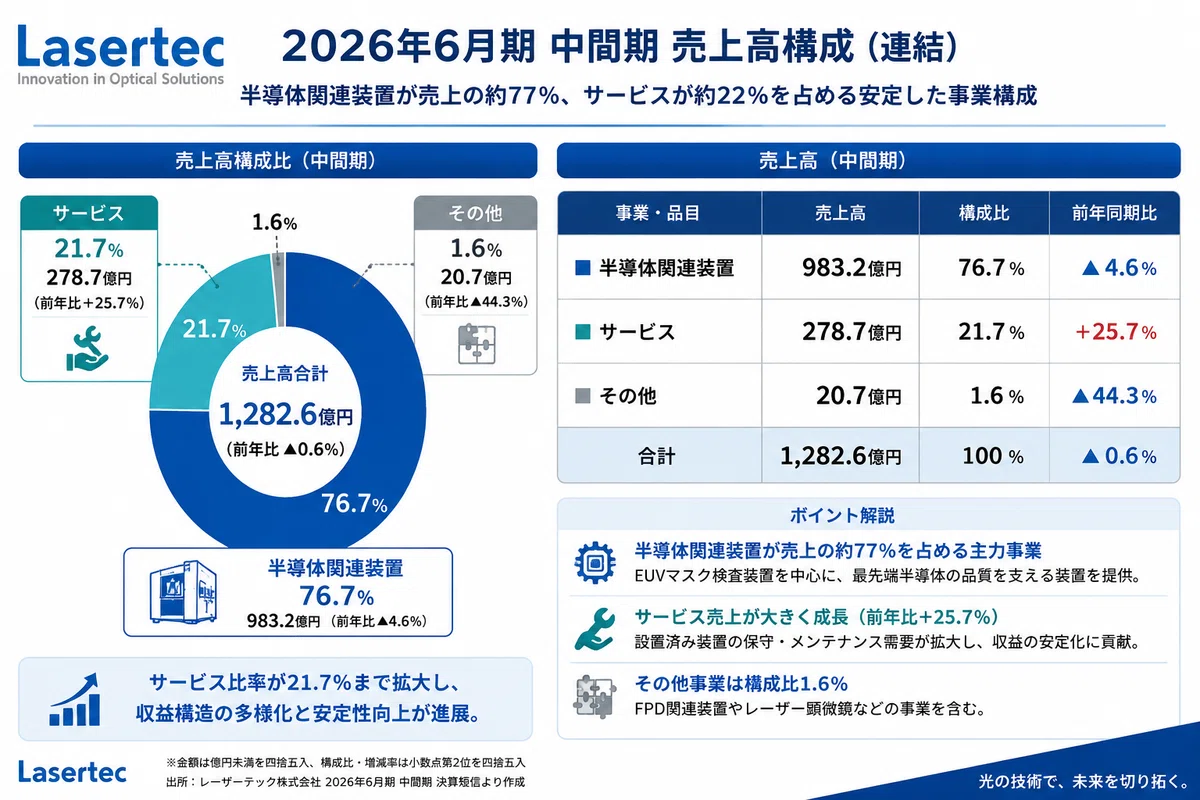
つまり現在は、
半導体関連装置+サービスで売上の約98%
を稼ぐ会社です。
営業利益は、
629.9億円
で、
営業利益率は約49.1%。
製造業としては驚異的な水準です。
なお、半導体関連装置やサービスごとの営業利益は開示されていません。
6.サービス売上の拡大も重要
注目したいのが、
サービス事業。
2026年6月期中間期の売上高は、
278.7億円、前年同期比+25.7%
まで伸びました。
装置を販売 ↓ 設置台数が増える ↓ 保守・メンテナンス需要が増える ↓ サービス収益が積み上がる
という構造です。
大型装置は受注によって業績が振れやすいですが、
サービス比率が高まれば、
ストック型収益が増え、業績安定化につながる可能性
があります。
7.検査装置全体の王者はKLA
レーザーテックを分析するとき注意したいのが、
「世界シェアトップ」の意味
です。
半導体の検査・計測市場全体を見ると、圧倒的に強いのは米国の、
KLA
です。
プロセスコントロール市場では、KLAが約60%前後のシェアを持つとされます。
つまり、
半導体検査・計測全体の王者=KLA
です。
8.しかしEUVマスク検査ではレーザーテック
ところが市場を、
半導体検査全体
↓
マスク検査
↓
EUVマスク関連検査
まで絞ると、状況が変わります。
この領域では、
レーザーテックが世界トップ級、製品によっては事実上独占的なポジション
を築いています。
つまり、
KLAは巨大市場の王者。
レーザーテックは超ニッチ市場の王者。
両方とも成立します。
9.世界の巨大企業と比較
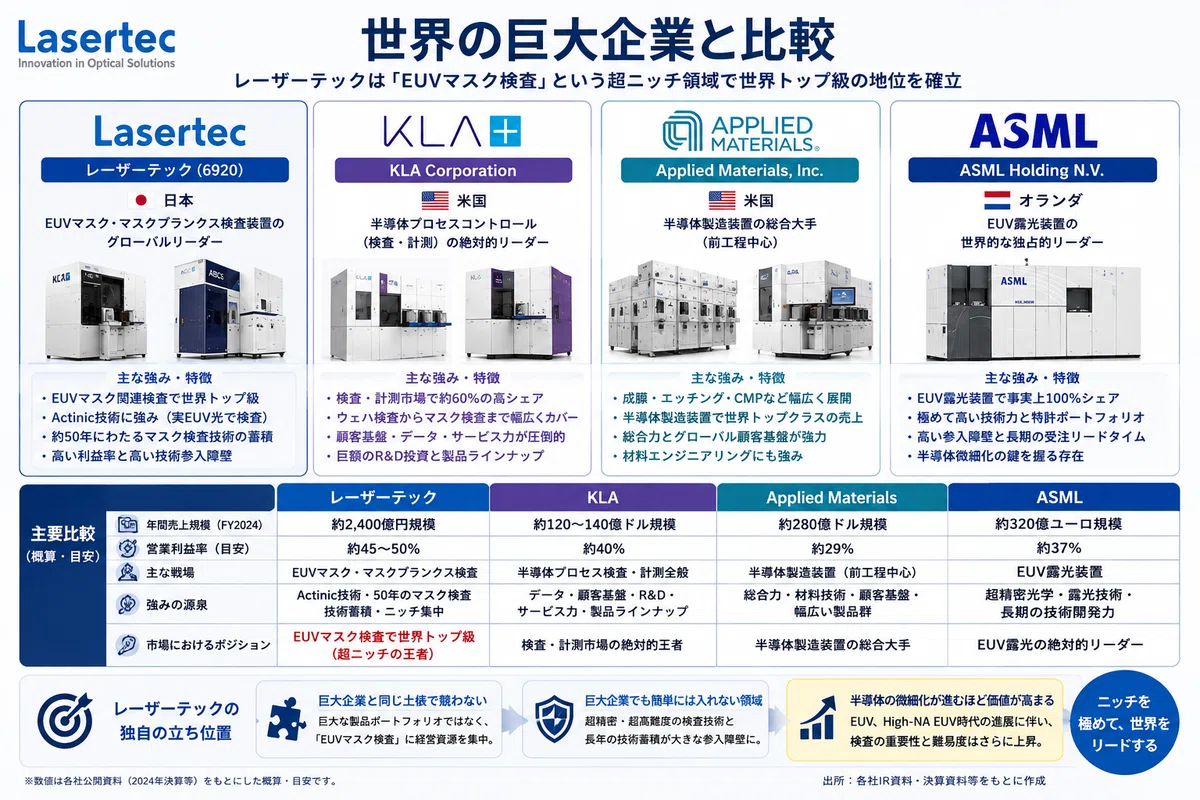
会社規模では、
ASML・Applied Materials > KLA >> レーザーテック
です。
しかし利益率では、
レーザーテックが最も高い水準。
小さいのに圧倒的に稼ぐ会社です。
10.なぜ巨大企業と戦えるのか?
レーザーテック最大の特徴は、
戦う市場を極端に絞っていること。
KLAやApplied Materialsは巨大市場を幅広くカバーします。
レーザーテックは逆に、
「市場規模は小さくても、技術的に極めて難しく競争相手が少ない市場」
へ集中します。
これが、
グローバルニッチトップ戦略
です。
巨大企業と同じ土俵で戦わず、
巨大企業でも入りにくい領域を取る。
ここがレーザーテックの強さです。
11.最大の技術的モート「Actinic」
レーザーテックのEUV競争力を象徴するのが、
Actinic Inspection
です。
EUV露光では、
13.5nm
という波長の光を使います。
レーザーテックは、
実際のEUV露光と同じ波長の光でマスクを検査する
技術を開発してきました。
つまり、
EUVで使うマスクなら、EUVそのもので検査する。
これを実現するには、
EUV光源
超精密光学
真空技術
精密制御
画像処理
欠陥解析
など高度な技術が必要です。
そしてレーザーテックには、
1975年以来のマスク検査技術の蓄積
があります。
私は、この「50年の時間」そのものが大きなモートだと思います。
12.KLA・Applied Materials・ASMLとの違い
最大のライバルは、
KLA
でしょう。
KLAは顧客基盤、研究開発費、サービス網、製品ラインアップなど総合力でレーザーテックを圧倒します。
しかしレーザーテックは、
EUVマスク検査に集中することでKLAとの真正面の競争を避けています。
Applied Materialsも同様です。
Applied Materialsが、
巨大な総合病院
なら、
レーザーテックは、
世界トップ級の超専門医
のような存在です。
一方ASMLは少し違います。
ASML ↓ EUVで半導体を露光する
レーザーテック ↓ EUVで使うマスクを検査する
ため、
ASMLのEUV普及がレーザーテックの市場拡大につながる
という相互補完的な面があります。
13.High-NA EUVが次の成長ドライバー
今後注目したいのが、
High-NA EUV
です。
High-NAになると、
半導体微細化 ↓ マスク品質要求上昇 ↓ 許容欠陥縮小 ↓ 検査難易度上昇
となります。
つまりレーザーテックにとっては、
半導体製造が難しくなるほど、自社技術の価値が高まる
可能性があります。
これが非常に面白いところです。
14.生成AIともつながる
レーザーテック自身はAI企業ではありません。
しかし、
生成AI
↓
データセンター
↓
GPU・AI半導体
↓
先端ロジック
↓
微細化
↓
EUV
↓
High-NA EUV
↓
レーザーテック
とつながります。
つまり、
AI半導体を支える裏側のインフラ企業
です。
15.最大のリスクは顧客集中
一方、レーザーテック最大の弱点は、
顧客が少ないこと。
先端半導体メーカーは、
TSMC
Samsung Electronics
Intel
など限られています。
そのため大口顧客が設備投資を延期すると、
受注が大きく変動する可能性があります。
レーザーテックは、
長期的な競争優位性は強い。
しかし、
短期業績は読みにくい。
という特殊な企業です。
16.2024年の空売りレポート
2024年には海外の空売り投資家から、会計処理や製品競争力などについて厳しい指摘も出ました。
会社側は反論しています。
投資家としては、
「問題が確定した」とも「完全に終わった」とも決めつけず、
売上
利益
キャッシュフロー
受注
受注残
顧客動向
情報開示
を継続確認する必要があります。
17.2030年、売上高4,000~5,000億円へ
レーザーテックは2030年6月期に、
売上高4,000~5,000億円
営業利益率35%以上
を目指しています。
カギになるのは、
EUV ↓ High-NA EUV ↓ サービス収益拡大
だと考えます。
18.骨太の方針との相性
日本政府が重点分野としている、
AI・先端半導体・経済安全保障。
その象徴の一つが、
ラピダスの2nm半導体
です。
2nm
↓
EUV
↓
高品質マスク
↓
高精度検査
という流れを考えると、
レーザーテックの技術領域と日本の政策方向は非常に相性が良いと考えられます。
19.4社を最終比較
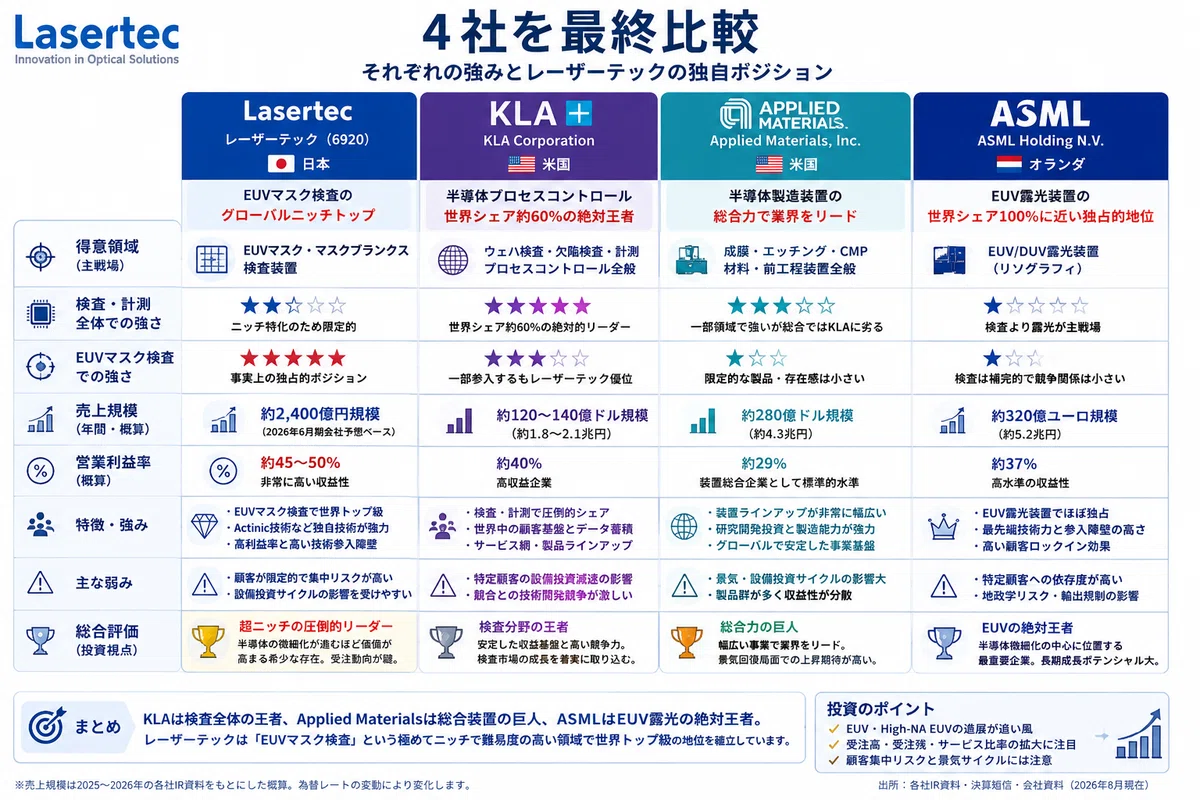
レーザーテックは、
総合力では世界の巨人に負ける。
しかし、
EUVマスク検査という一点では世界トップ級。
このポジションが最大の特徴です。
20.今後チェックしたい5つのポイント
① 受注高・受注残高
設備投資サイクルが底打ちするか。
② High-NA EUV
次世代装置の受注・売上が積み上がるか。
③ KLAなど競合の動向
EUVマスク検査の競争環境が変化しないか。
④ サービス売上
構成比20%以上を維持・拡大できるか。
⑤ ラピダス2nm
国内の先端半導体投資が具体的需要につながるか。
21.まとめ ― 医療用X線テレビから、世界のEUVへ
レーザーテックは1960年、
医療用X線テレビの開発会社
として始まりました。
1975年に半導体マスク検査へ進出。
それから約50年間、
「見えない欠陥を見る技術」
を磨き続けています。
そしてEUV時代になり、その技術蓄積が非常に大きな価値を持つようになりました。
検査・計測全体ではKLA。
総合装置ではApplied Materials。
EUV露光ではASML。
世界にはレーザーテックよりはるかに巨大な企業があります。
しかしレーザーテックは、
EUVマスク検査という極端に狭く、極端に難しい市場
を取っています。
巨大企業と同じ土俵で戦わない。
そして、
巨大企業でも簡単には入れない市場を取る。
これこそレーザーテック最大の競争優位性だと思います。
生成AI
↓
AI半導体
↓
微細化
↓
EUV
↓
High-NA EUV
↓
検査難易度上昇
という流れが続くのであれば、
レーザーテックは、
「半導体を作ることが難しくなるほど価値が高まる企業」
として見ることができます。
一方で、
顧客集中・設備投資サイクル・受注変動
には注意が必要です。
だから私はレーザーテックを、
「独占的だからいつ買ってもいい会社」ではなく、「圧倒的な技術力を持つからこそ、受注モメンタムを確認しながら追いかけたい会社」
として見ています。
医療用X線テレビから始まり、66年後にはEUVの最先端へ。
レーザーテックは、
骨太の方針「先端半導体」の本命企業候補として、継続して追いかけたい一社です。
※本記事は企業分析を目的としたものであり、特定銘柄への投資を推奨するものではありません。
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

