さくらインターネット(3778)AI時代の「計算資源インフラ」を握る企業か?― 国産クラウドからGPUクラウドへ進化する日本企業 ―

生成AI時代に重要なのは、半導体、電力、データだけではない。
もう一つ重要なのが、計算資源である。
どれほど優秀なAIモデルを開発しても、GPUとデータセンターがなければAIは動かない。
さらに、政府・自治体・金融・医療・製造業の重要データを、どこのクラウドで処理するのか。
これは単なるITの話ではなく、経済安全保障そのものになりつつある。
その中心にいる国内企業の一つが、さくらインターネットである。
同社は現在、
国産クラウド × ガバメントクラウド × GPU計算資源 × 自社データセンター
を組み合わせたAIインフラ企業へ変わろうとしている。
1.現在の稼ぎ頭はクラウド
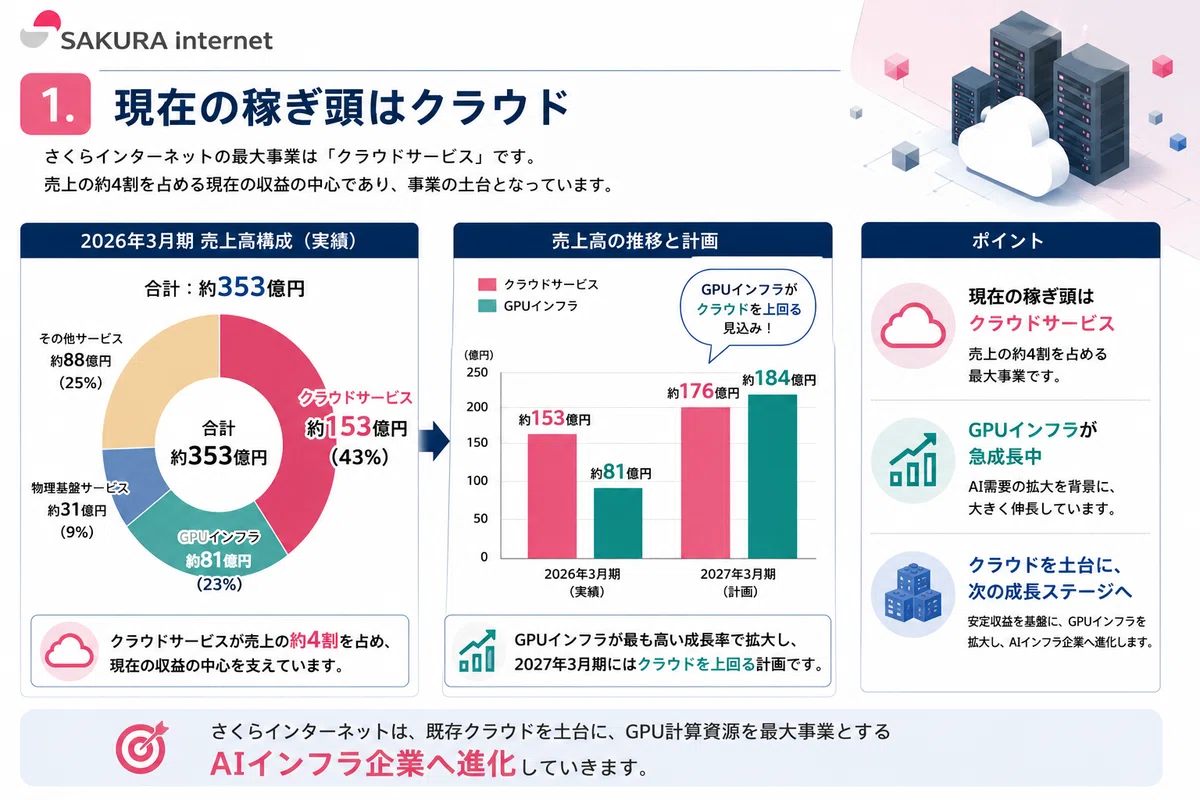
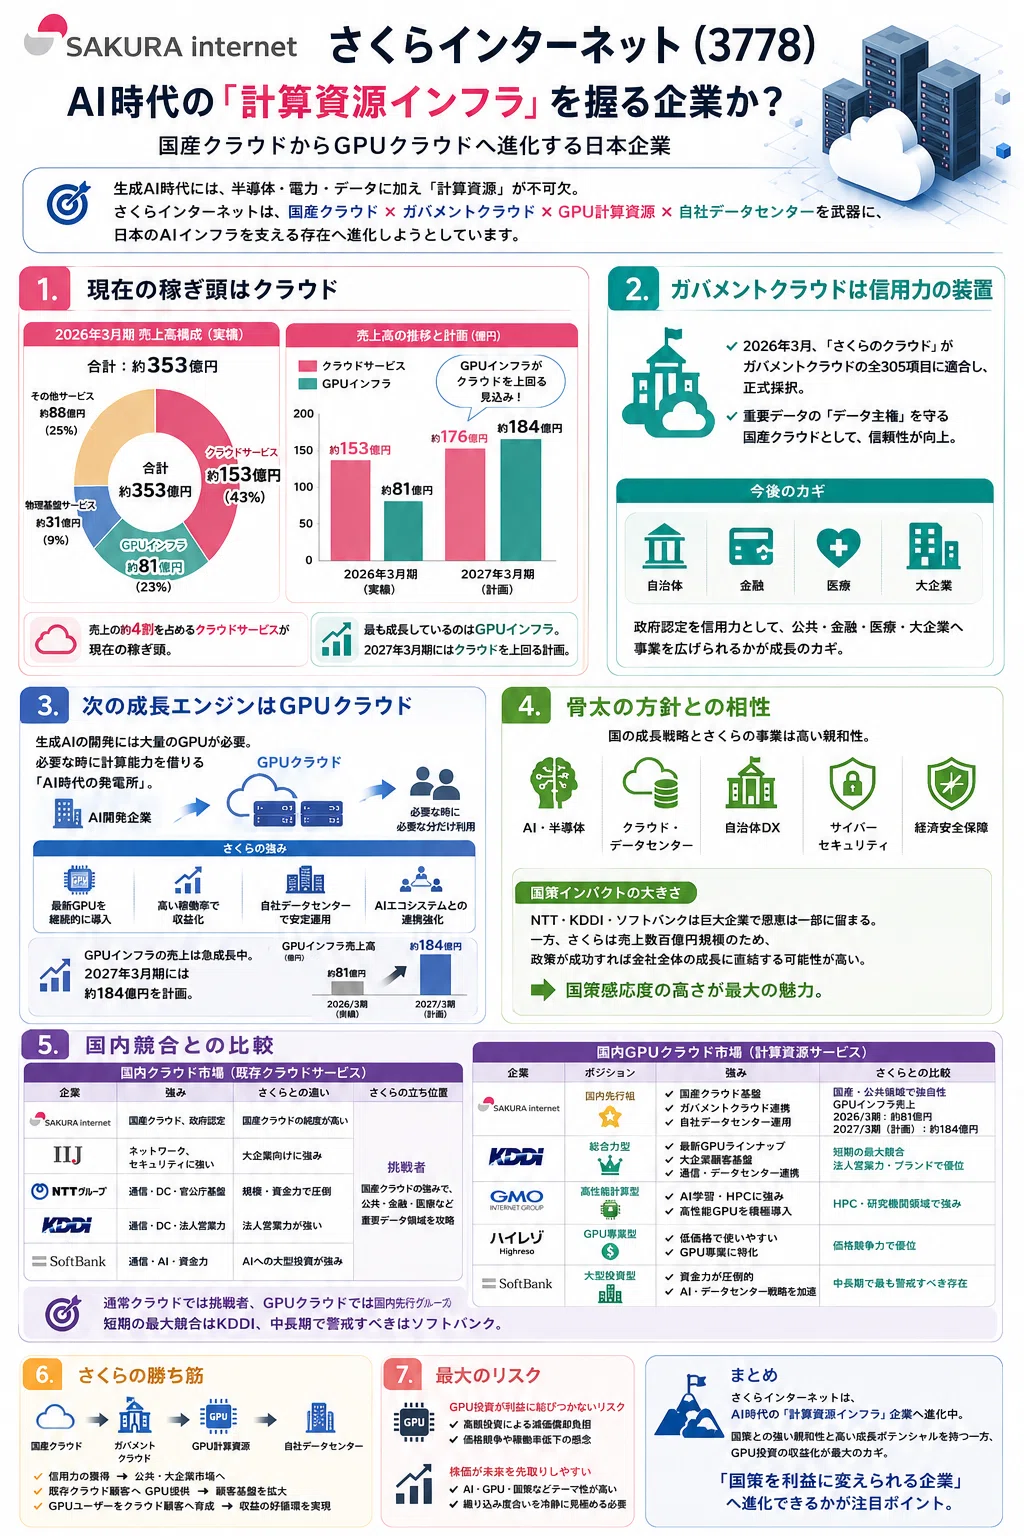
さくらインターネットは「ガバメントクラウド企業」「GPUクラウド企業」と見られがちだが、現在の最大事業はまだクラウドサービスである。
2026年3月期の売上構成は、
事業 売上高 クラウドサービス 約153億円 GPUインフラ 約81億円 物理基盤サービス 約31億円 その他サービス 約88億円 合計 約353億円
ただし、最も伸びているのはGPUインフラである。
2027年3月期計画では、
クラウドサービス:約176億円
GPUインフラ:約184億円
となり、GPUインフラが既存クラウドを上回る計画だ。
つまり、さくらインターネットは、既存クラウドを土台に、GPU計算資源を最大事業とするAIインフラ企業へ変わろうとしている。
2.ガバメントクラウドは信用力の装置
2026年3月、「さくらのクラウド」はガバメントクラウドの305項目すべての技術要件への適合が確認され、正式採択された。
これは国産クラウド企業として大きな意味を持つ。
政府や自治体が扱うデータには、個人情報、行政情報、医療情報、災害情報などが含まれる。
重要データをどこに保存し、誰が管理するのか。
このデータ主権の観点で、国産クラウドの重要性は高まっている。
ただし、ガバメントクラウドは現時点で独立した巨大売上ではない。
むしろ重要なのは、政府認定を信用力として、
自治体
金融
医療
大企業
などへ事業を広げられるかである。
政府認定はゴールではない。
本当の勝負は、「国産クラウドを選ぶ理由」を民間市場でも作れるかだと思う。
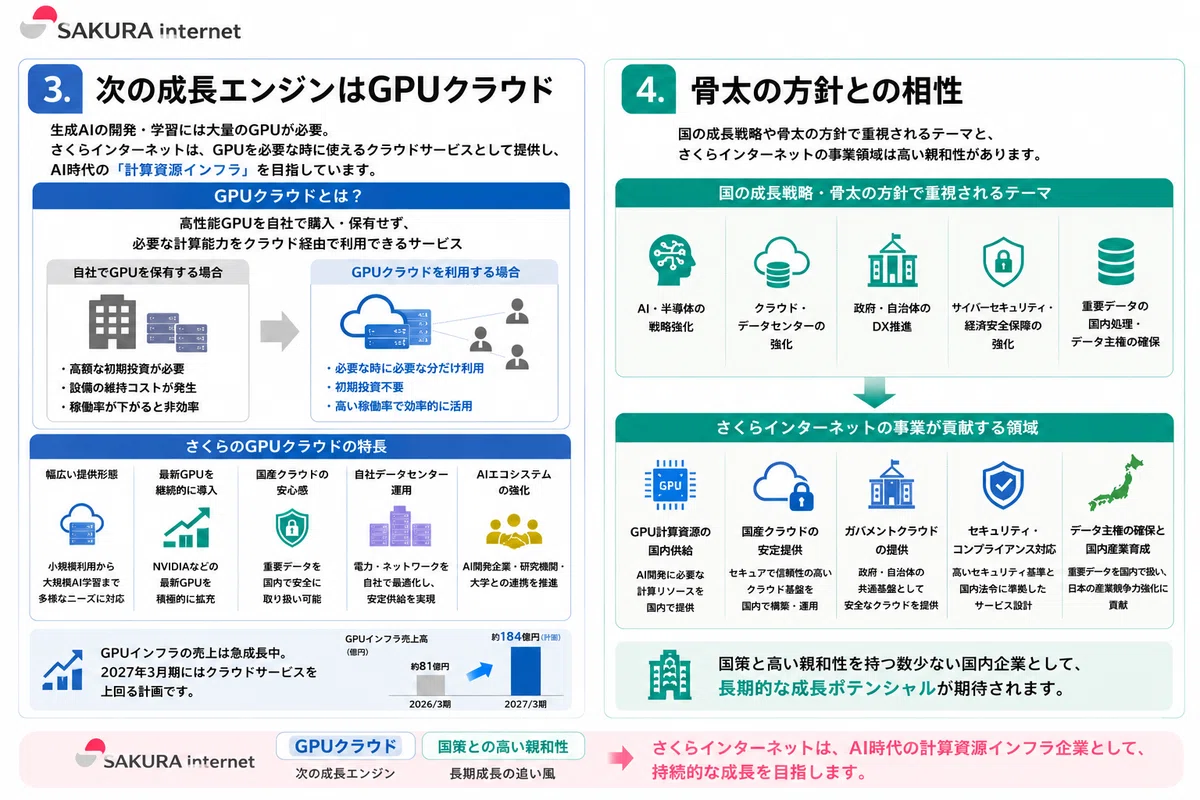
3.次の成長エンジンはGPUクラウド
生成AIの開発には大量のGPUが必要になる。
しかし、高性能GPUは非常に高額であり、すべての企業や研究機関が自前で大量保有できるわけではない。
そこで重要になるのがGPUクラウドである。
これは、AI時代の発電所に近い。
企業が発電所を自社で持たず、電力会社から電気を購入するように、AI開発企業はGPUを大量購入せず、必要な時に計算能力を借りる。
さくらインターネットは、この計算資源供給者を目指している。
ただし、GPUを持っているだけでは勝てない。
重要なのは、
価格
性能
稼働率
顧客基盤
技術サポート
電力コスト
である。
投資家が見るべきなのはGPUの保有台数ではなく、高い稼働率で収益化できるかだろう。
4.骨太の方針との相性
さくらインターネットは、政府の成長戦略との相性が非常に良い。
AI・半導体。
クラウド・データセンター。
自治体DX。
サイバーセキュリティ。
経済安全保障。
これらの政策テーマと、さくらインターネットの事業は重なっている。
特に注目したいのが、企業規模に対する国策インパクトの大きさである。
NTT、KDDI、ソフトバンクも国策の恩恵を受ける。
しかし、これらは巨大企業であり、AIインフラ投資の影響は全社業績の一部にとどまる。
一方、さくらインターネットは売上高数百億円規模の企業である。
GPUクラウドや国産クラウド政策が成功すれば、会社そのものが大きく変わる可能性がある。
この国策感応度の高さが、さくらインターネット最大の魅力だと思う。
5.国内競合との比較
さくらインターネットの競争環境は、既存クラウドとGPUクラウドで異なる。
国内クラウド市場
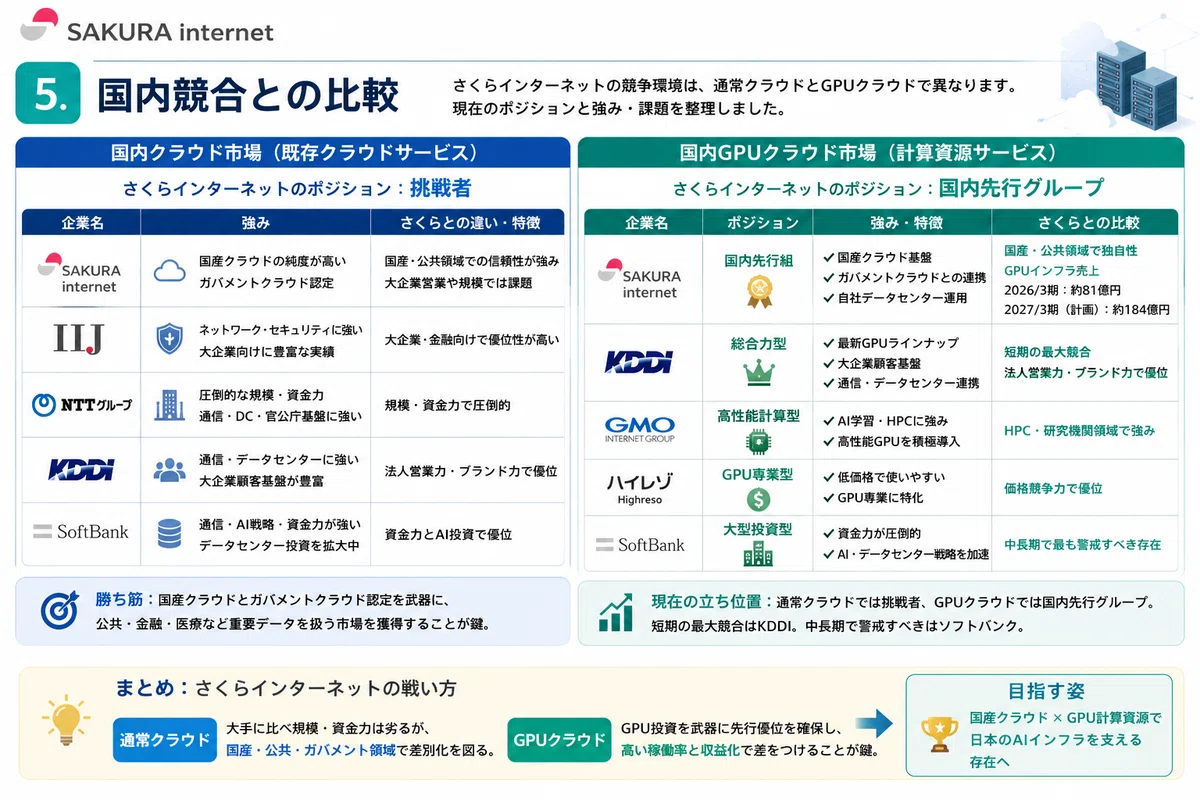
既存クラウドでは、さくらインターネットが国内市場を支配しているわけではない。
さくらの勝ち筋は、国産クラウドとガバメントクラウド認定を武器に、公共・金融・医療など重要データを扱う市場を獲得することだろう。
国内GPUクラウド市場
企業 ポジション 強み さくらインターネット 国内先行組 国産クラウド+GPU+公共 KDDI 総合力型 最新GPU、大企業顧客、通信 GMO系 高性能計算型 AI学習、HPC ハイレゾ GPU専業型 低価格、使いやすさ ソフトバンク 大型投資型 資金力、AI・DC戦略
GPUクラウド市場では、統一基準による市場シェア統計はまだ確立されていない。
その中で、さくらインターネットは2026年3月期にGPUインフラ売上約81億円を計上し、2027年3月期には約184億円を計画している。
現在の立ち位置は、
通常クラウドでは挑戦者。
GPUクラウドでは国内先行グループ。
と見るのが分かりやすい。
短期の最大競合はKDDI。
中長期で警戒すべきは、圧倒的な資金力を持つソフトバンクだろう。
6.さくらインターネットの勝ち筋
さくらインターネットは、個々の競争要素では必ずしも最強ではない。
大企業営業ではIIJや通信大手が強い。
資金力ではNTT、KDDI、ソフトバンクに勝てない。
価格競争ではハイレゾが強い。
高性能計算ではGMO系も強い。
それでも、さくらには独自のポジションがある。
それが、
国産クラウド × ガバメントクラウド × GPU計算資源 × 自社データセンター
である。
ガバメントクラウド認定で信用力を得る。
公共・大企業市場へ入る。
既存クラウド顧客へGPU計算資源を提供する。
GPU利用企業をクラウド顧客へ育成する。
この循環を作れるかが、最大のポイントになる。
7.最大のリスク
最大のリスクは、GPU投資が利益に結びつかないことである。
GPUは高額で、技術進歩も速い。
大量投資した後に価格競争が起きたり、稼働率が上がらなかったりすれば、減価償却負担が利益を圧迫する。
実際、2026年3月期は売上高約353億円に対して営業赤字となった。
会社は2027年3月期に、
売上高:約450億円
営業利益:約15億円
への黒字回復を計画している。
つまり2027年3月期は、巨大投資が本当に売上と利益に変わるのかを確認する重要年度になる。
もう一つのリスクは、株価が未来を先取りしやすいことだ。
生成AI、GPU、国産クラウド、ガバメントクラウド、経済安全保障。
株式市場が好むテーマを複数持っている。
だからこそ、投資判断では、将来の成長がどこまで株価に織り込まれているかを冷静に見る必要がある。
まとめ
さくらインターネットは、既存クラウドを土台に、GPU計算資源を次の成長エンジンとするAIインフラ企業へ変わろうとしている。
最大の強みは、
国産クラウド × ガバメントクラウド × GPU計算資源 × 自社データセンター
を一つの戦略としてつなげられることだ。
一方、最大のリスクは、巨額のGPU投資を高い稼働率と利益に変えられるかである。
問われているのは、「国策に選ばれた企業」から「国策を利益に変えられる企業」へ進化できるか。
2027年3月期は、その答えが見え始める重要な一年になる。
English Summary
Sakura Internet is transforming from a domestic cloud provider into a Japanese AI infrastructure company.
Its next growth engine is GPU cloud computing, supported by government cloud certification and proprietary data center operations.
The company’s key advantage is the combination of:
Domestic Cloud × Government Cloud × GPU Infrastructure × Data Centers
However, massive GPU investment creates significant depreciation and utilization risks.
The key question is simple:
Can Sakura Internet turn national policy support into sustainable profits?
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

