
三井E&S(7003)骨太の方針「造船・港湾インフラ」の本命企業か?― 舶用エンジンと港湾クレーンで、海上物流の脱炭素・経済安全保障を支える ―

はじめに
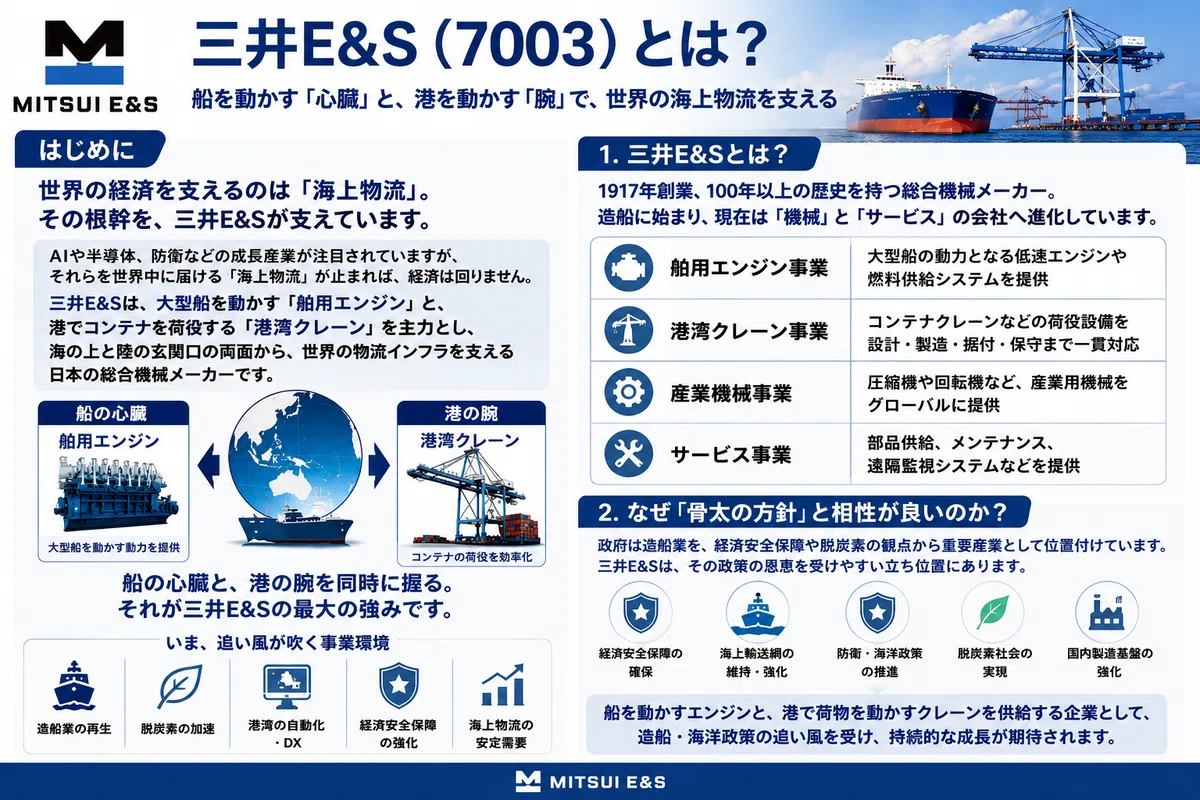
AIや半導体、防衛などの成長産業が注目されています。しかし、それらを世界へ運ぶ海上物流が止まれば経済は成り立ちません。
三井E&Sは、大型船を動かす舶用エンジンと、港でコンテナを荷役する港湾クレーンを主力とする海洋インフラ企業です。
現在は、造船業再生、脱炭素、港湾DX、米中対立による経済安全保障という複数の追い風を受けています。単なる老舗重工メーカーではなく、「船を動かす心臓」と「港を動かす腕」を支える企業へ進化しています。
1.三井E&Sとは
1917年創業。現在は造船会社ではなく、
舶用エンジン
港湾クレーン
産業機械
保守・サービス
を展開する総合機械メーカーです。
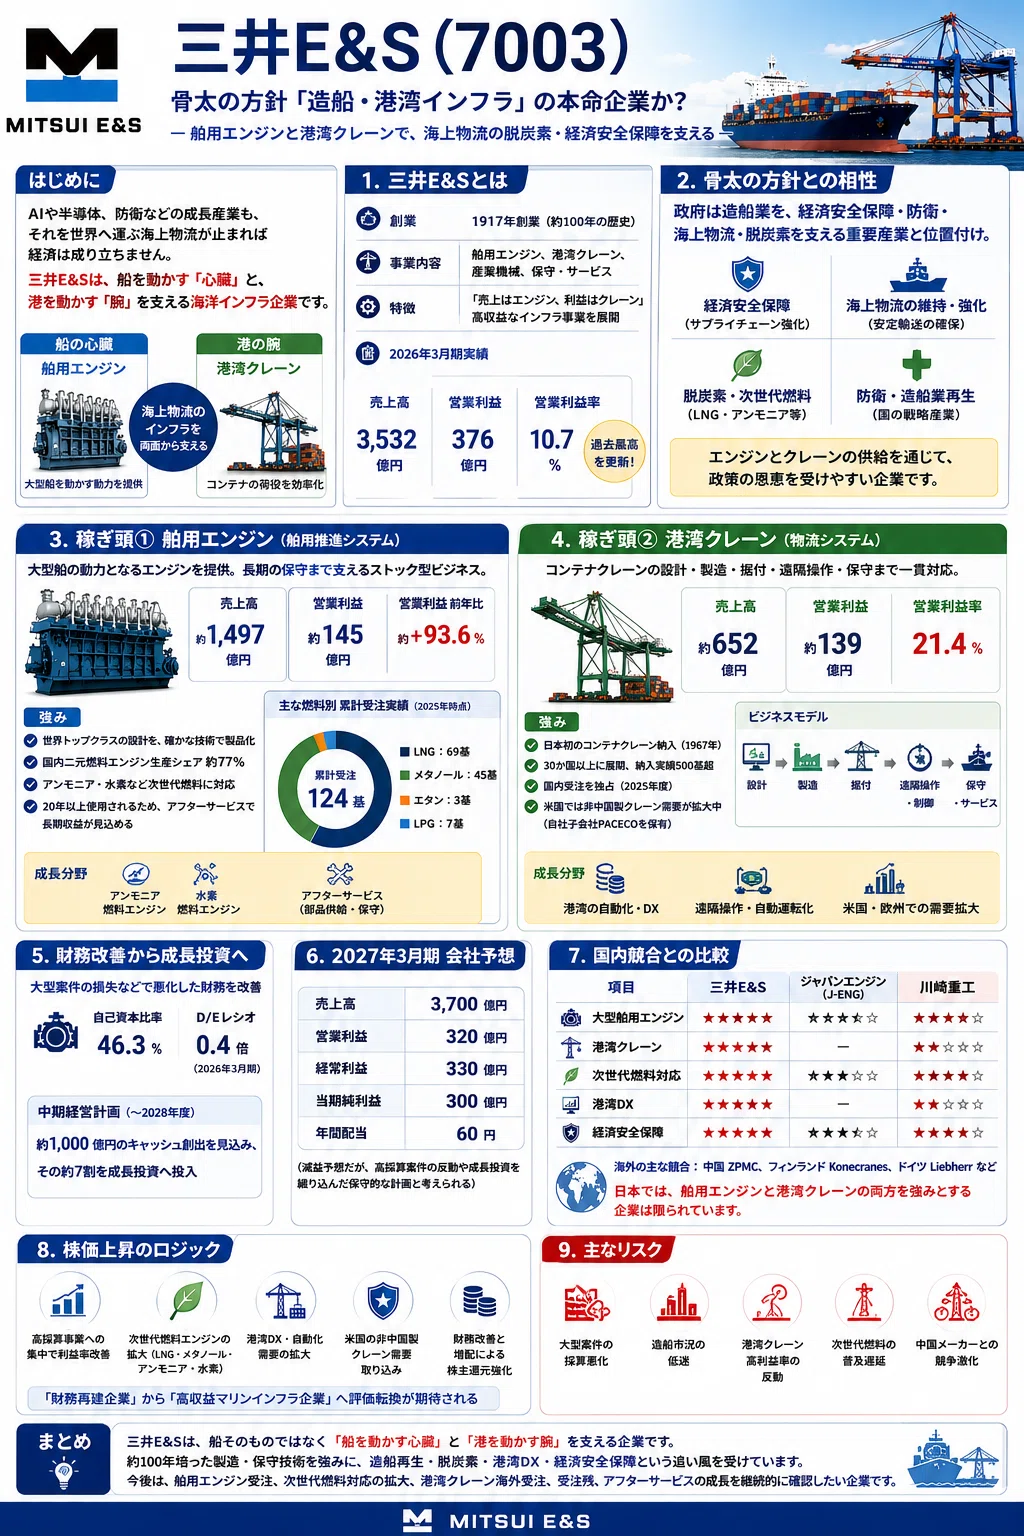
2026年3月期は売上高3,532億円、営業利益376億円、営業利益率10.7%と過去最高を更新しました。
最大の売上源は舶用推進システム、高収益事業は港湾クレーンを中心とする物流システムで、「売上はエンジン、利益はクレーン」が現在の収益構造です。
2.骨太の方針との相性
政府は造船業を、経済安全保障、防衛、海上物流、脱炭素を支える重要産業と位置付けています。
三井E&S自身も中期経営計画でマリン領域を成長の柱に掲げています。
造船会社そのものではありませんが、船を動かすエンジンと港湾設備を供給する立場から、政策の恩恵を受けやすい企業といえます。
3.稼ぎ頭① 舶用エンジン
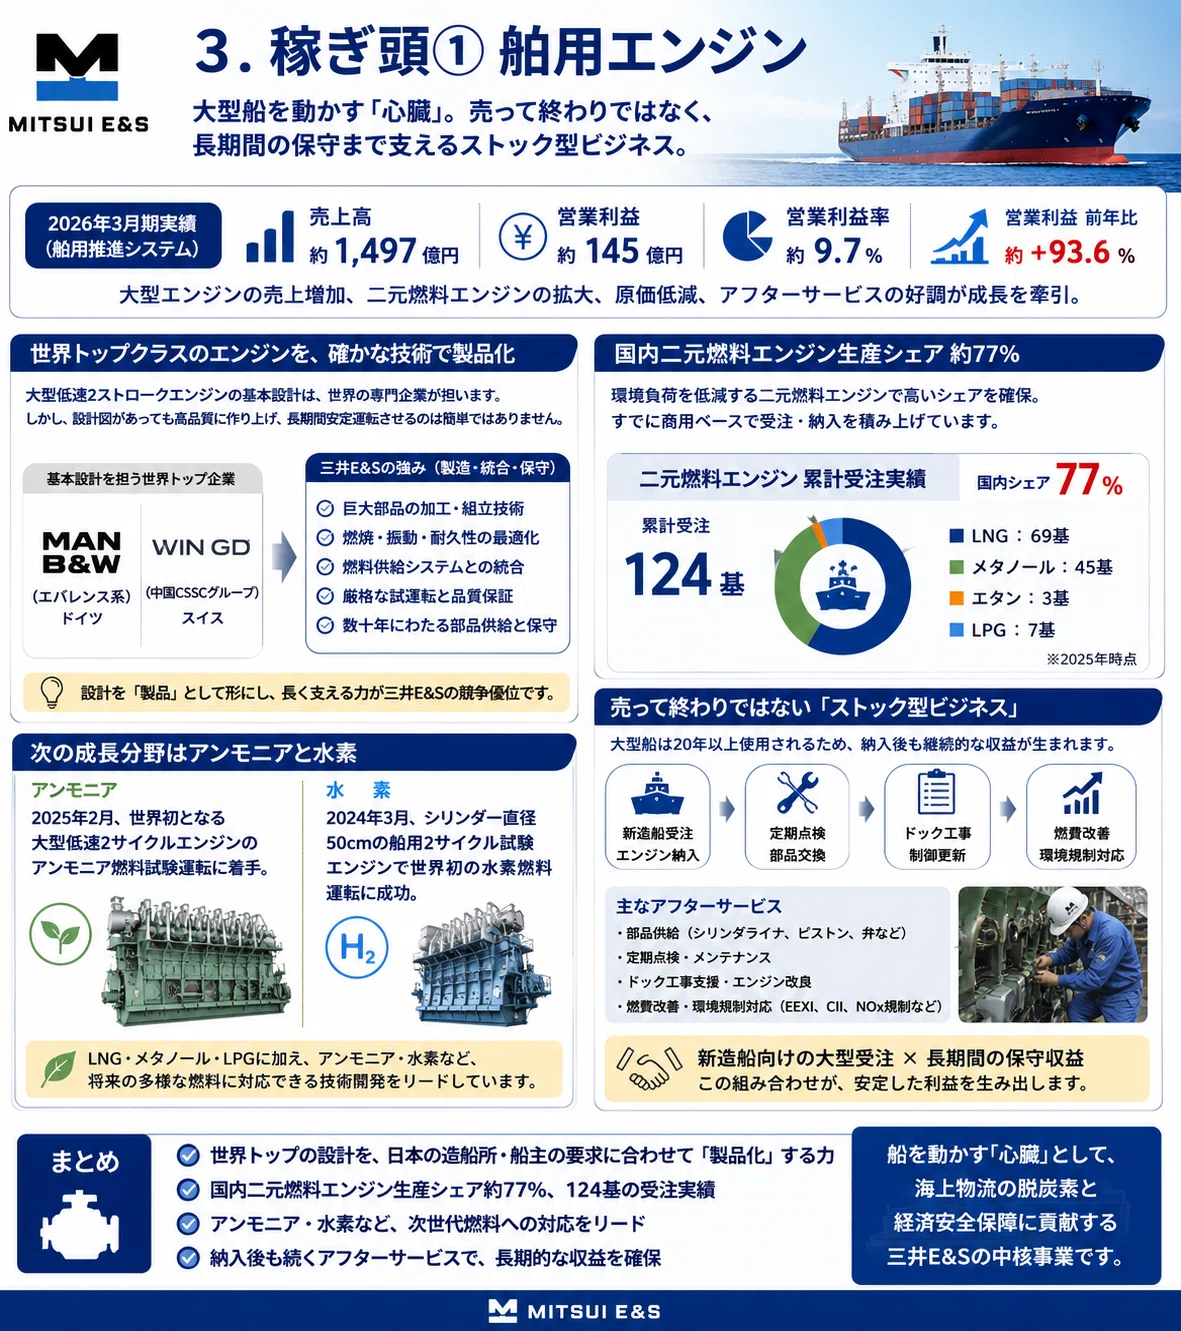
舶用推進システムは売上高約1,497億円、営業利益約145億円。営業利益は前年比約94%増と大幅に伸びました。
好調の背景には、
二元燃料エンジンの増加
アフターサービス拡大
原価改善
があります。
大型舶用エンジンの基本設計はMAN B&WやWinGDが担います。しかし競争力は設計ではなく、
巨大部品加工
精密組立
品質保証
船ごとの最適化
数十年続く保守
という約100年培った製造・統合・保守技術です。
国内の二元燃料エンジン生産シェアは約77%。LNG・メタノールに加え、アンモニアや水素にも世界トップクラスで対応を進めています。
さらに大型船は20年以上使われるため、部品交換や保守など継続収益も期待できます。
4.稼ぎ頭② 港湾クレーン
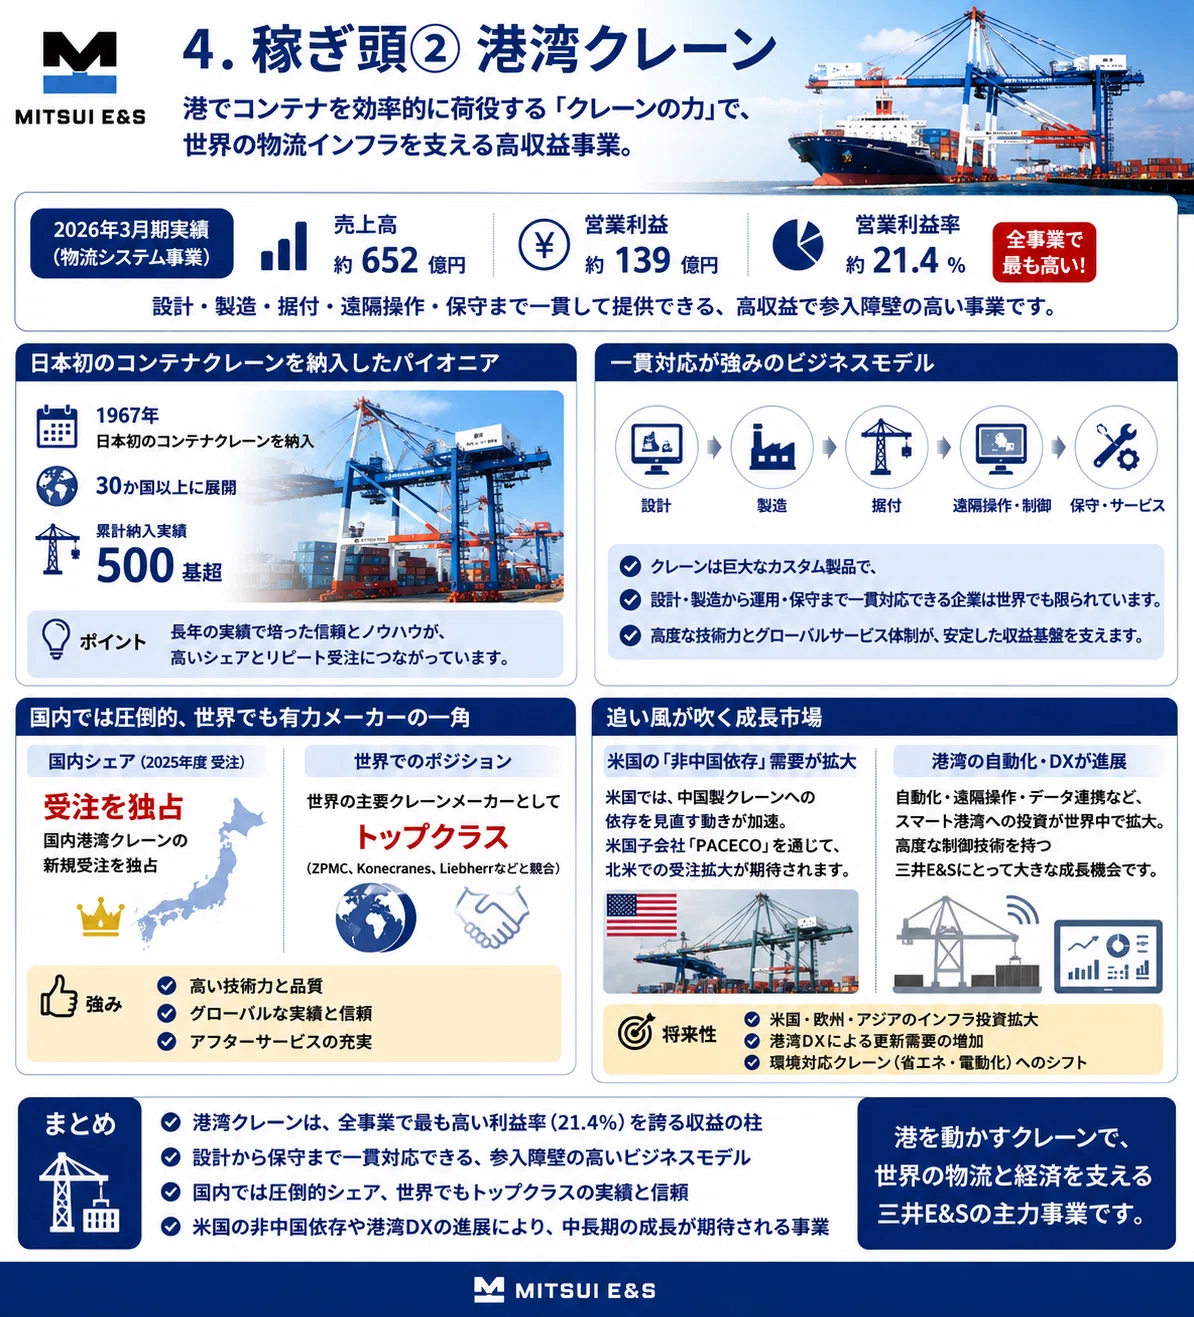
物流システムは売上高約652億円、営業利益約139億円、営業利益率21.4%と全事業で最も高い収益性を誇ります。
港湾クレーンは設計・製造・据付・遠隔操作・保守まで一貫対応する巨大システムで、新規参入が難しい市場です。
三井E&Sは1967年に日本初のコンテナクレーンを納入し、現在は30か国以上へ500基超の実績があります。2025年度は国内受注を独占し、世界でも有力メーカーの一角です。
米国では中国製港湾クレーンへの依存見直しが進んでおり、米国子会社PACECOを持つ同社には新たな需要獲得の可能性があります。一方で大型案件は採算変動が大きく、利益率の推移には注意が必要です。
5.財務改善から成長投資へ
過去は大型案件の損失で財務が悪化しましたが、事業再編を進め、自己資本比率46.3%、D/Eレシオ0.4倍まで改善しました。
中期経営計画では2028年度までに約1,000億円のキャッシュ創出を見込み、その約7割を成長投資へ振り向ける計画です。
6.2027年3月期会社予想
会社予想は売上高3,700億円、営業利益320億円、純利益300億円、年間配当60円です。
営業利益は減益予想ですが、高採算案件の反動や成長投資を織り込んだ保守的な計画と考えられます。
7.国内競合との比較
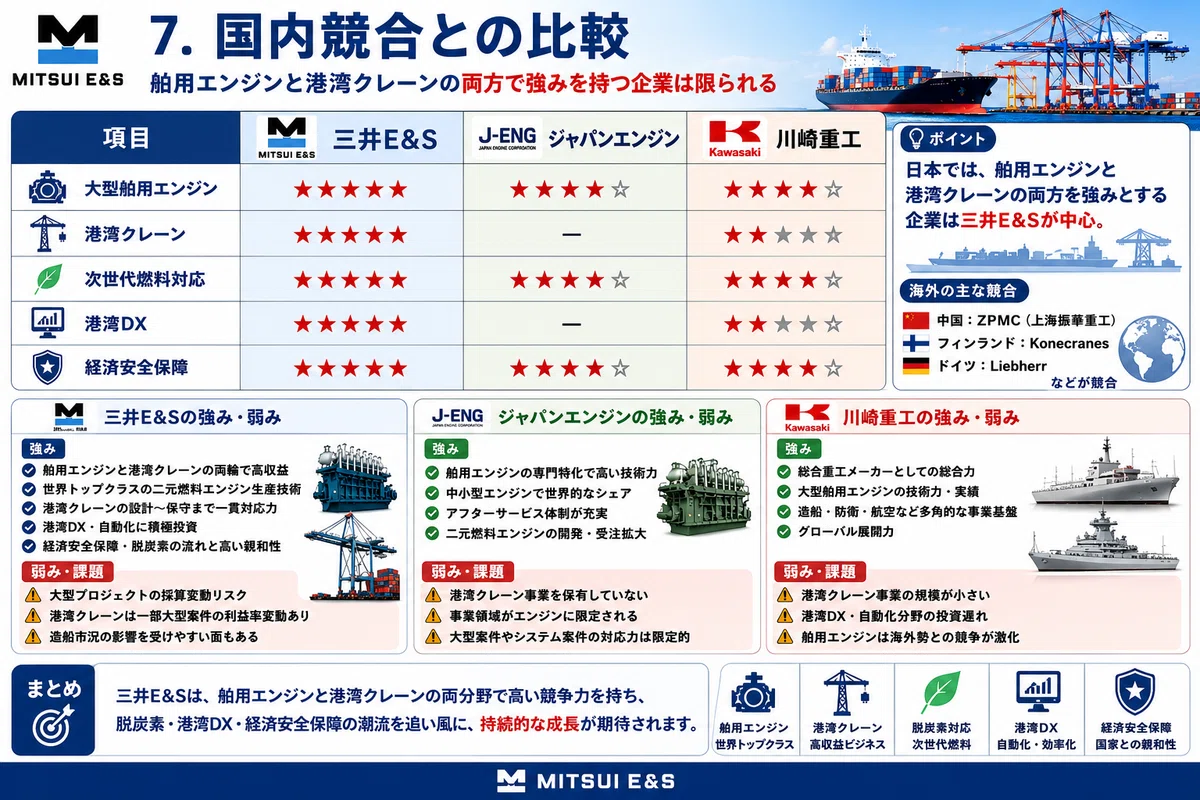
舶用エンジンではジャパンエンジン、川崎重工、港湾クレーンでは海外のZPMC、Konecranes、Liebherrなどが競合です。
その中でも三井E&Sは、舶用エンジンと港湾クレーンの両方で強みを持つ数少ない企業であり、国内では独自性の高いポジションを築いています。
8.株価上昇のロジック
株価上昇のポイントは、
① 高採算事業への集中による利益率改善
② LNG・メタノール・アンモニア・水素対応エンジンの拡大
③ 港湾DX・自動化需要
④ 米国の非中国製クレーン需要
⑤ 財務改善と増配
です。
市場では「財務再建企業」から「高収益マリンインフラ企業」への評価転換が進む可能性があります。
9.主なリスク
大型案件の採算悪化
造船市況の低迷
港湾クレーン高利益率の反動
次世代燃料の普及遅延
中国メーカーとの競争
まとめ
三井E&Sは、船そのものではなく「船を動かす心臓」と「港を動かす腕」を支える企業です。
約100年培った製造・保守技術を強みに、造船再生、脱炭素、港湾DX、経済安全保障という複数の追い風を受けています。一方で大型案件の採算や市況変動には注意が必要です。
今後は、舶用エンジン受注、二元燃料エンジンの拡大、港湾クレーン海外受注、受注残、アフターサービスの成長を継続的に確認したい企業です。
English Summary
Mitsui E&S is a leading Japanese marine infrastructure company specializing in large marine engines and port cranes. Its long-term growth is supported by shipbuilding recovery, decarbonization, port automation and economic security. Investors should monitor project execution, order backlog and the sustainability of profit margins.
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

