名村造船所(7014)骨太の方針「造船復活」の本命企業か?― 高船価時代に利益が跳ね上がる、日本の造船復活銘柄 ―

はじめに
かつて世界をリードした日本の造船業が、再び国策産業として注目されています。
政府は造船能力の増強、自動化・DX、人材育成、環境対応船の開発を進めています。経済安全保障や日米造船協力の観点からも、国内造船業の重要性は高まっています。
その恩恵企業の一つが名村造船所です。
最大の投資ポイントは、単なる造船需要の増加ではありません。
高船価案件への入れ替えと大型船へのシフトによって、利益率が大きく改善していることです。
1.1911年創業の老舗造船会社
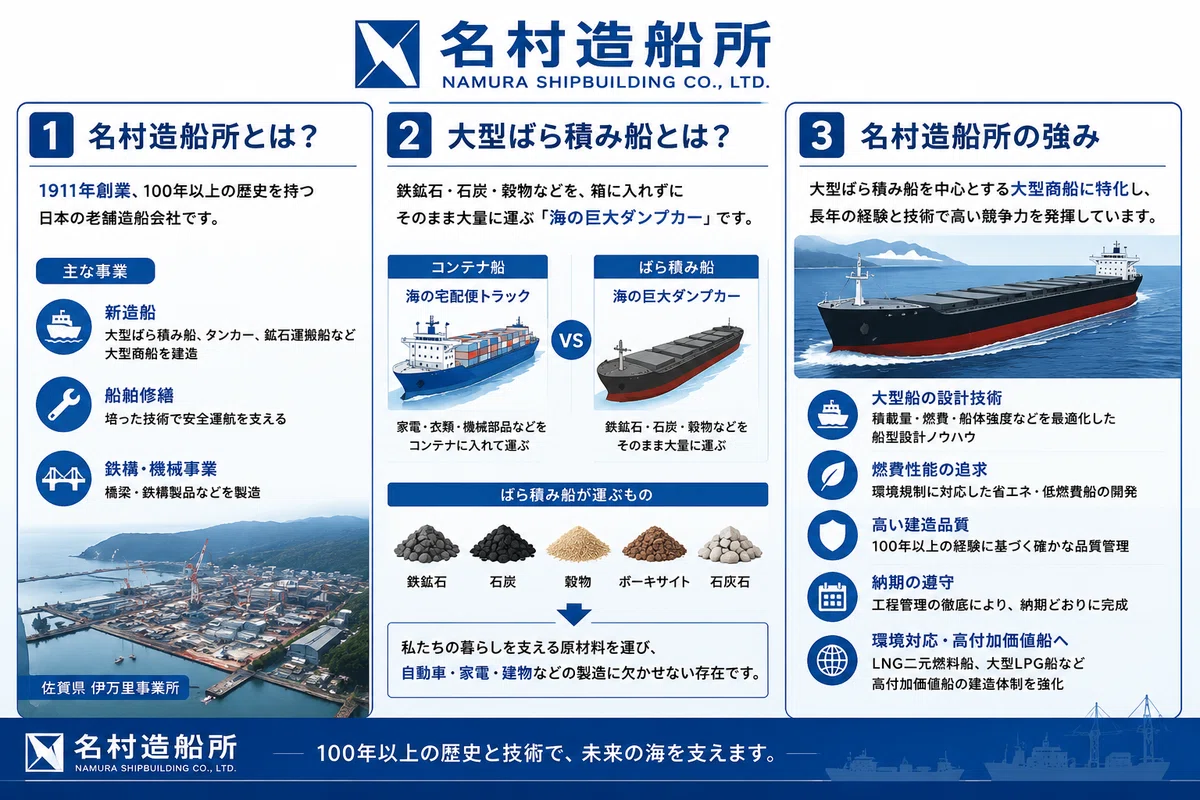
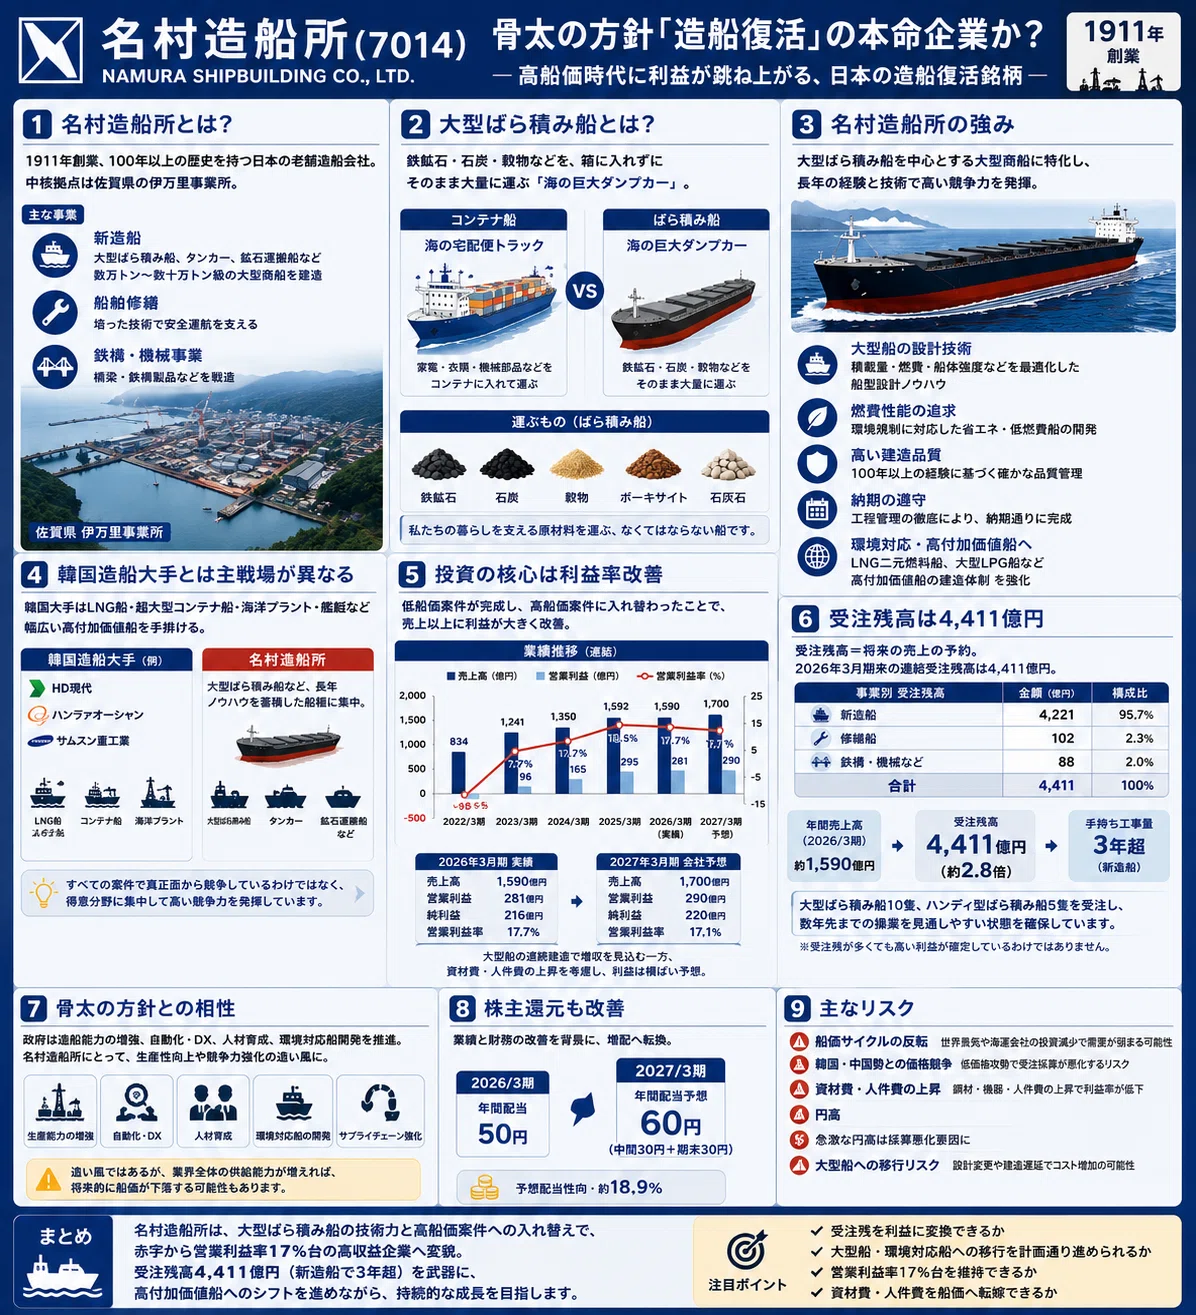
名村造船所は1911年創業。100年以上の歴史を持つ造船会社です。
中核拠点は佐賀県の伊万里事業所で、主な事業は次の3つです。
新造船
船舶修繕
橋梁などの鉄構・機械
新造船では、大型ばら積み船、タンカー、鉱石運搬船など、数万トンから数十万トン級の大型商船を建造しています。
2.大型ばら積み船とは?
大型ばら積み船は、鉄鉱石、石炭、穀物などを箱に入れず、そのまま大量に運ぶ船です。
分かりやすく言えば、
コンテナ船=海の宅配便トラック
ばら積み船=海の巨大ダンプカー
です。
鉄鉱石や石炭は1トン当たりの価格が低いため、少量では採算が合いません。一度に10万トン、20万トンを運ぶことで輸送コストを抑えます。
自動車、家電、建物なども、こうした船が運んだ原材料から作られています。
3.名村造船所の競争優位性
名村造船所は「何でも造れる会社」ではありません。
強みは、大型ばら積み船を中心とする大型商船にあります。
大型船では、単に船体を大きくするだけでなく、
積載量
燃費性能
船体強度
港湾への適合
環境規制への対応
納期管理
を同時に満たす必要があります。
名村造船所は、長年蓄積した船型設計、積載効率、建造品質、工程管理のノウハウを持っています。
近年は、従来のハンディ型ばら積み船に加えて、大型ばら積み船、LNG・重油二元燃料船、大型LPG船など、高付加価値船の比率を高めています。
4.韓国大手とは主戦場が異なる
韓国には、HD現代、ハンファオーシャン、サムスン重工業などの巨大造船会社があります。
韓国大手は、LNG船、超大型コンテナ船、海洋プラント、防衛艦艇などを幅広く手掛けています。
一方、名村造船所は大型ばら積み船など、長年ノウハウを蓄積してきた船種に集中しています。
つまり、両者はすべての案件で真正面から競争しているわけではありません。
ただし、韓国・中国勢がばら積み船市場で価格競争を強めれば、名村造船所の受注採算が悪化する可能性があります。
5.投資の核心は利益率改善
造船業では、受注から船の完成まで数年かかります。
そのため、現在の売上と利益には、数年前に受注した船の価格が反映されます。
名村造船所では、過去の低船価案件が完成し、高船価案件へ入れ替わったことで、売上高以上に利益が増加しました。
業績推移は次のとおりです。
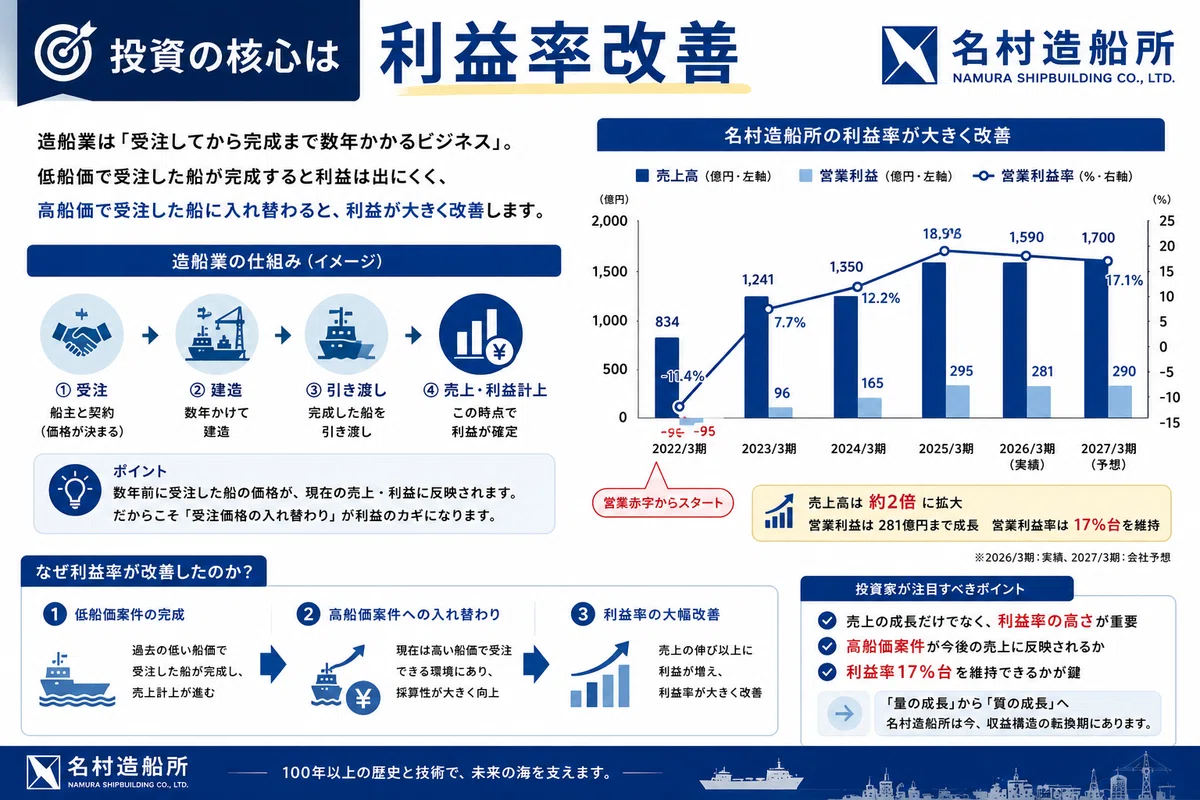
2026年3月期は、売上高1,590億円、営業利益281億円、純利益216億円でした。
2027年3月期は、売上高1,700億円、営業利益290億円を予想しています。
大型船の連続建造で増収を見込む一方、資材費や人件費の増加を考慮し、利益はほぼ横ばいの計画です。
6.受注残高は4,411億円
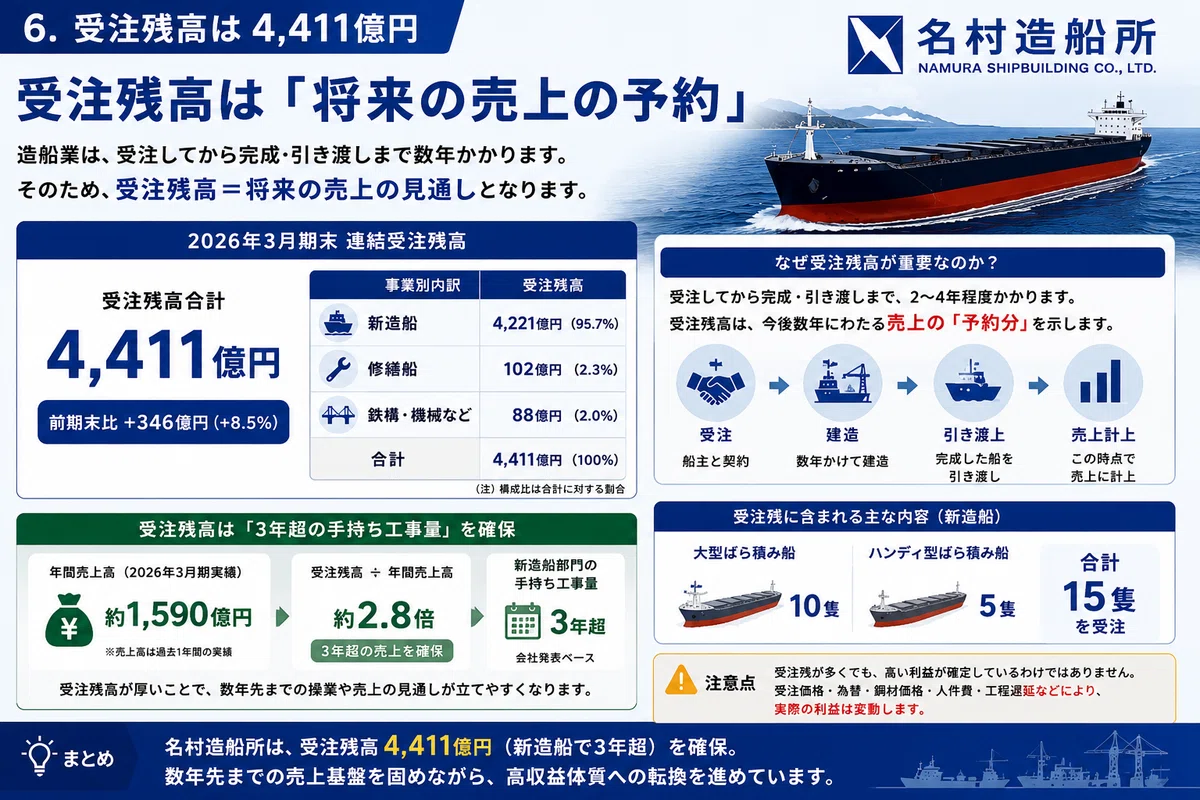
造船会社では、受注残高が「将来の売上の予約」になります。
2026年3月期末の連結受注残高は次のとおりです。
事業 受注残高 新造船 4,221億円 修繕船 102億円 鉄構・機械など 88億円 合計 4,411億円
前期末の4,065億円から8.5%増加しました。
新造船では、大型ばら積み船10隻、ハンディ型ばら積み船5隻を受注し、3年超の手持ち工事量を確保しています。
年間売上高1,590億円に対し、受注残高は約2.8倍です。数年先までの操業を見通しやすい点は大きな強みです。
ただし、受注残が多くても高利益が保証されるわけではありません。
利益は、受注価格、為替、鋼材価格、人件費、工程遅延などによって変わります。受注残の「量」だけでなく、採算の良い案件がどれだけ含まれているかが重要です。
7.骨太の方針との相性
政府は国内造船業に対して、
生産能力の増強
自動化・DX
AI・ロボット活用
人材育成
環境対応船の開発
サプライチェーン強化
を進めています。
名村造船所にとっては、生産性向上、人手不足への対応、建造期間の短縮につながる可能性があります。
一方、業界全体の能力が増えれば、将来的に船価が下落する可能性もあります。国策は追い風ですが、利益を保証するものではありません。
8.株主還元
2026年3月期の年間配当は50円でした。
2027年3月期は、中間30円、期末30円の年間60円を予定しています。
赤字・無配だった企業が増配へ転じたことは、業績と財務の回復を示しています。
9.主なリスク
注意したいのは、次の5点です。
船価サイクルの反転
韓国・中国勢との価格競争
鋼材・機器・人件費の上昇
円高による採算悪化
大型船の設計変更や建造遅延
現在の高収益が続くかどうかは、営業利益率と新規受注の採算を継続して確認する必要があります。
まとめ
名村造船所は、大型ばら積み船の技術と高船価案件への入れ替えによって、赤字企業から営業利益率17%台の高収益企業へ変わりました。
受注残高は4,411億円で、新造船では3年超の仕事量を確保しています。
今後は、豊富な受注残を利益へ変えながら、大型船・環境対応船への移行を成功させられるかが焦点です。
国策と造船需要の追い風を、持続的な競争力へ変えられるか。
そこが名村造船所を見る最大のポイントです。
English Summary
Namura Shipbuilding, founded in 1911, specializes in large bulk carriers and commercial vessels.
Its profitability has improved sharply as older low-priced contracts were replaced by higher-priced orders. For FY2026, the company reported revenue of ¥159 billion and operating profit of ¥28.1 billion.
Its order backlog reached ¥441.1 billion, representing more than three years of newbuilding work. The key question is whether Namura can maintain its high margins while shifting toward larger and environmentally compliant vessels.
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

