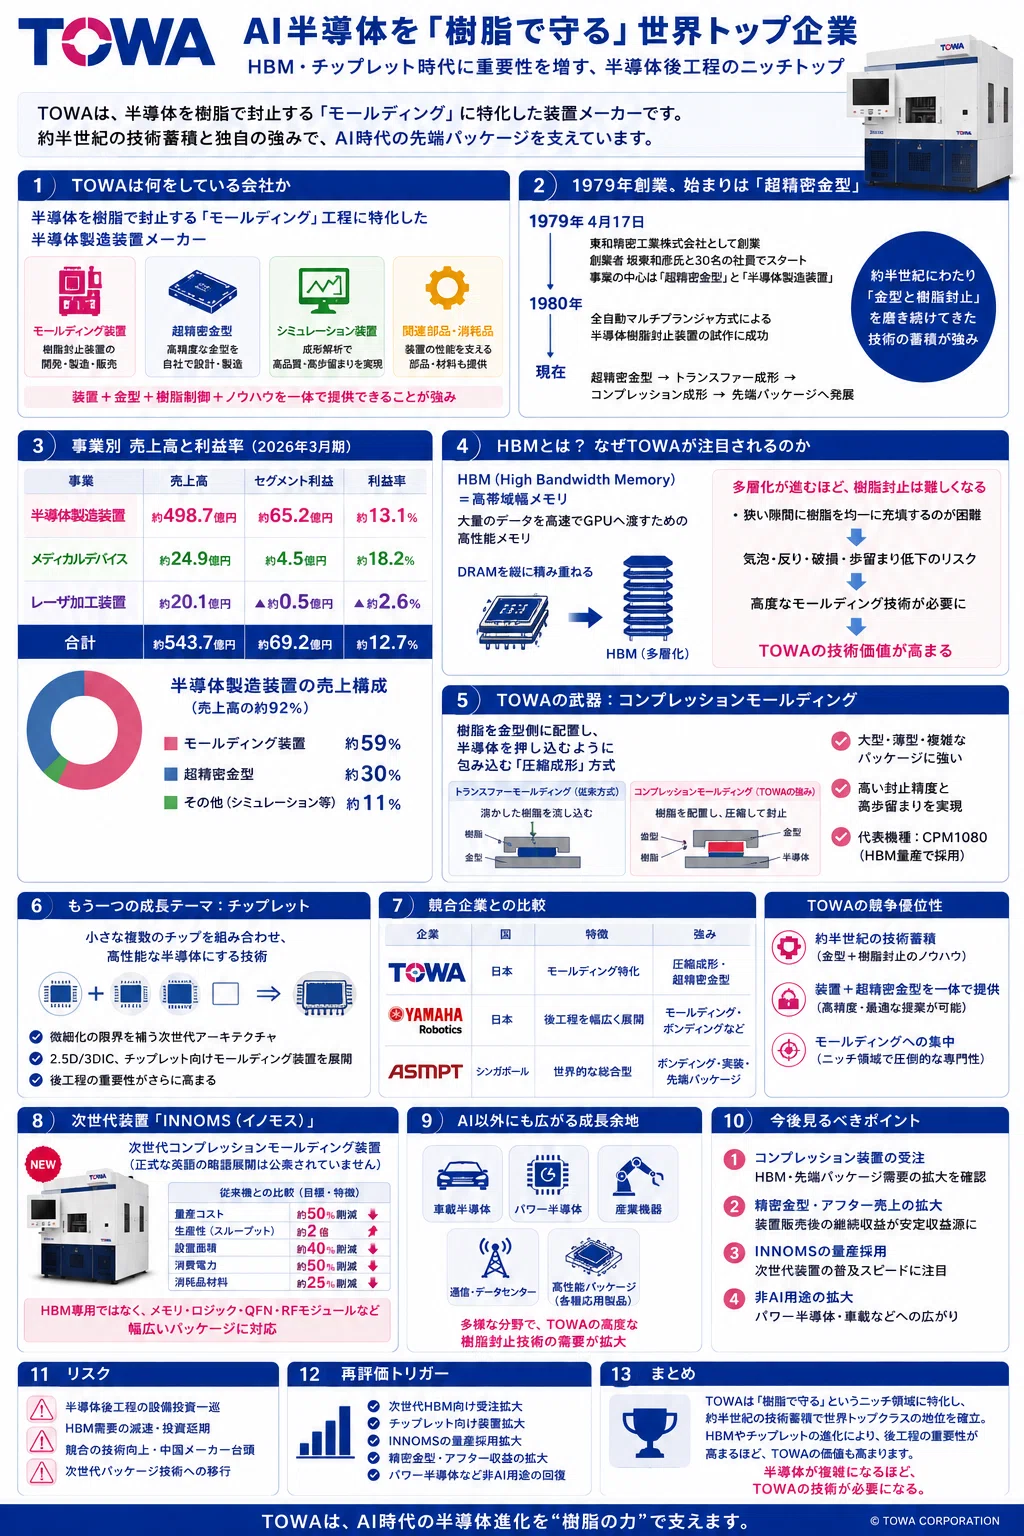
TOWA(6315)AI半導体を「樹脂で守る」世界トップ企業― HBM・チップレット時代に重要性を増す、半導体後工程のニッチトップ ―

AI半導体が高度化するほど重要になるのは、チップを作る「前工程」だけではありません。
複数のチップを積み重ね、組み合わせ、樹脂で保護して製品として完成させる**「後工程」**の重要性が高まっています。
その中で独自のポジションを持つ日本企業が、
**TOWA(6315)**です。
得意とするのは、半導体を樹脂で封止する**「モールディング」**。
HBMの多層化やチップレット、3Dパッケージの普及によって、この一見地味な技術がAI時代の重要技術になりつつあります。
1.TOWAは何をしている会社なのか
TOWAは京都に本社を置く半導体製造装置メーカーです。
主力は、
半導体モールディング装置
です。
半導体チップを湿気、熱、衝撃などから守るため、樹脂で包む工程を、
モールディング(Molding=樹脂封止)
と呼びます。
TOWAは主に、
モールディング装置
半導体製造用超精密金型
シンギュレーション装置
関連部品・消耗品
などを手掛けています。
つまり、
「半導体を樹脂で守り、製品として仕上げる技術」
に強い会社です。
2.1979年創業。始まりは「超精密金型」
TOWAは1979年4月17日、東和精密工業株式会社として創業しました。
創業者の坂東和彦氏と30名の社員が京都府八幡市の仮設工場からスタート。
創業時から、
「超精密金型」と「半導体製造装置」
を事業の中心としていました。
翌1980年には、全自動マルチプランジャ方式による半導体樹脂封止装置の試作に成功。
つまりTOWAは、AIブームになってから半導体封止へ参入した企業ではありません。
約半世紀にわたって「金型+樹脂封止」を磨いてきた企業
なのです。
3.事業別売上高と利益率
2026年3月期の連結売上高は約543.7億円です。
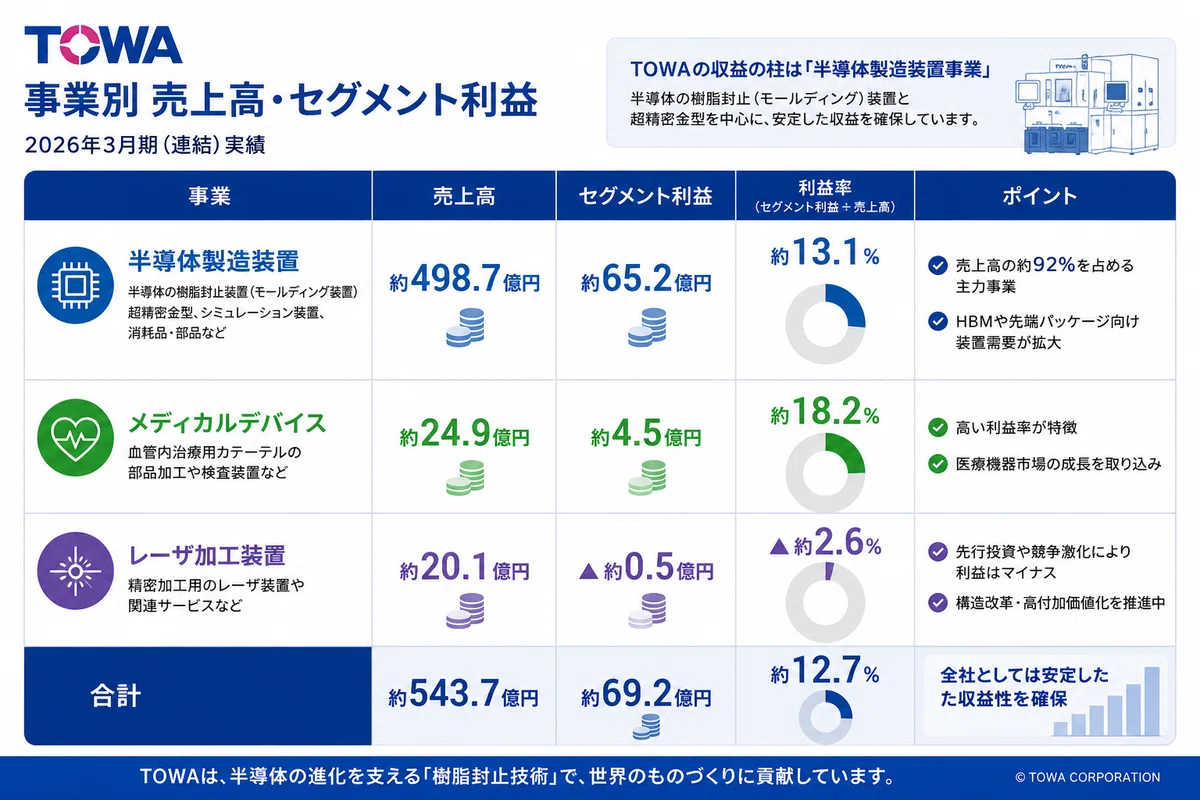
売上高の約92%が半導体製造装置です。
さらに半導体事業では、
モールディング装置:約59%
精密金型:約30%
その他:約11%
となっています。
TOWAの本丸は明確に、
モールディング装置+超精密金型
です。
4.HBMとは何か?
TOWAを理解するうえで重要なのが、
HBM(High Bandwidth Memory=高帯域幅メモリ)
です。
簡単に言えば、
「大量のデータを高速でGPUへ渡すためのメモリ」
です。
AIではGPUが大量の計算を行うため、データを高速で供給するメモリが必要です。
HBMでは、
DRAM(Dynamic Random Access Memory=データを一時保存する記憶用半導体)
を高層マンションのように縦へ積み重ねます。
ここでTOWAの技術が重要になります。
積層数が増えるほど、チップ間の非常に狭い空間へ樹脂を均一に充填することが難しくなるからです。
失敗すれば、
気泡
チップの反り
破損
歩留まり低下
などにつながります。
つまり、
HBMが多層化するほど、高度な樹脂封止技術が必要になる
ということです。
5.武器は「コンプレッションモールディング」
TOWAが先端半導体で強みを持つのが、
コンプレッションモールディング(Compression Molding=圧縮成形)
です。
従来のトランスファーモールディングが溶かした樹脂を流し込むのに対し、コンプレッション方式では樹脂を金型側へ配置し、半導体を押し込むようにして封止します。
大型化・薄型化・複雑化した半導体パッケージとの相性が良く、HBMなどで重要性が高まっています。
TOWAの「CPM1080」は、生成AI向けHBMの量産設備として採用されています。
複雑な半導体を高精度で樹脂封止できること。
これがTOWAの技術力の核心です。
6.もう一つの成長市場「チップレット」
もう一つ重要なのが、
チップレット(Chiplet)
です。
一つの巨大なチップにすべての機能を詰め込むのではなく、
複数の小さなチップを組み合わせ、一つの高性能半導体として使う
技術です。
微細化コストが上昇する中、AI・HPC向け半導体などで重要性が高まっています。
TOWAは2.5D、3DIC、チップレットなどの先端パッケージ向けモールディング装置も展開。
半導体の進化が、
「微細化」だけでなく「組み合わせ・積層」へ広がること
がTOWAへの追い風になります。
7.競合企業と比較
国内・海外の代表的な競合と比較すると、TOWAの特徴が分かります。
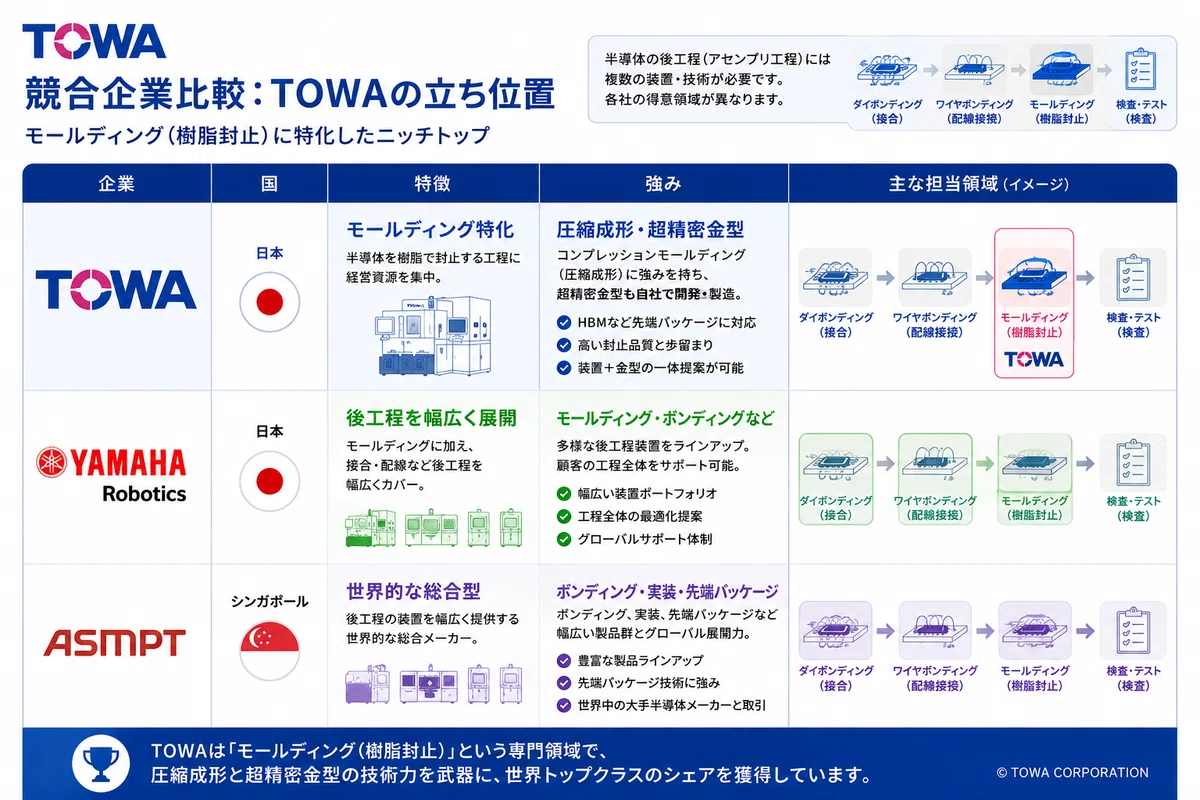
国内のヤマハロボティクスは、旧アピックヤマダの技術を引き継ぎ、モールディングだけでなくダイボンディングなど後工程を幅広く展開しています。
海外のASMPTはシンガポールに本社を置く世界的大手で、ボンディングや実装など幅広い製品群を持っています。
それに対してTOWAは、
モールディングと超精密金型への集中
が特徴です。
イメージすると、
ASMPT=後工程の総合百貨店
TOWA=樹脂封止の専門店
です。
8.TOWAの競争優位性
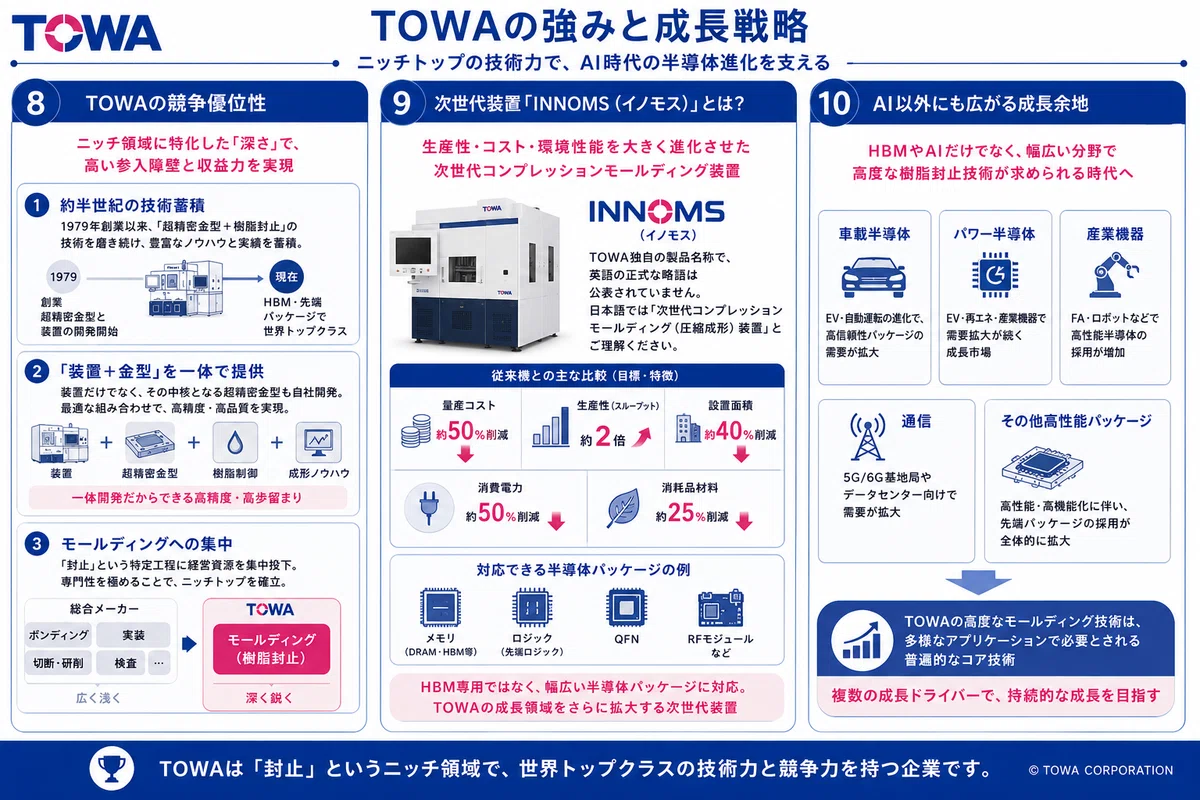
TOWAの強みは大きく3つです。
① 約半世紀の技術蓄積
1979年の創業時から「超精密金型+半導体製造装置」を手掛けてきました。
長年蓄積した成形条件や樹脂制御のノウハウは、簡単にはコピーできません。
② 「装置+金型」
装置だけでなく、その中核となる超精密金型も手掛けています。
装置+金型+樹脂制御+成形ノウハウ
を一体で提供できることが強みです。
③ モールディングへの集中
総合メーカーとは違い、「封止」という特定工程を徹底的に深掘りしています。
HBMや3Dパッケージが複雑になるほど、この専門性が生きてきます。
9.次世代装置「INNOMS」とは?
TOWAが2026年に投入した次世代装置が、
INNOMS(イノモス)
です。
INNOMSはTOWA独自の製品名称で、正式な英語の略語展開は公表されていません。
日本語では、
「次世代コンプレッションモールディング(圧縮成形)装置」
と理解するのが分かりやすいでしょう。
TOWAはINNOMSを「第4次モールディング革命」を象徴する装置と位置付けています。
従来機との比較で、
量産コスト:約50%削減
生産性:約2倍
設置面積:約40%削減
消費電力:約50%削減
消耗品材料:約25%削減
などを掲げています。
さらにHBM専用ではなく、メモリ、ロジック、QFN、RFモジュールなど幅広いパッケージへの対応を想定しています。
INNOMSが量産ラインへ普及すれば、
「HBM向けTOWA」から「先端パッケージ全体のTOWA」へ
成長領域が広がる可能性があります。
10.AI以外の成長余地
TOWAの成長市場はAIだけではありません。
車載半導体
パワー半導体
産業機器
通信
高性能パッケージ
なども対象になります。
HBMだけに依存せず、こうした非AI用途が拡大すれば、半導体設備投資サイクルによる業績変動を抑えることにもつながります。
11.今後見るべきポイント
今後の決算では、
① コンプレッション装置の受注
HBM・先端パッケージ需要を確認。
② 精密金型・アフター関連売上
装置販売後の継続収益が拡大しているか。
③ INNOMSの量産採用
次世代装置がどこまで普及するか。
④ 非AI用途
パワー半導体・車載などへ需要が広がっているか。
この4点を追いたいところです。
12.再評価トリガー
特に注目したいのは、
次世代HBM向け受注拡大
チップレット向け装置拡大
INNOMSの量産採用
精密金型・アフター収益拡大
パワー半導体など非AI用途の回復
です。
HBMだけでなく複数の成長ドライバーが同時に伸びれば、TOWAの収益構造はさらに強くなります。
13.リスク
最大のリスクは、
半導体後工程の設備投資一巡
です。
そのほか、
HBM需要の減速
半導体メーカーの設備投資延期
競合メーカーの技術向上
中国メーカーの台頭
次世代パッケージ技術への移行
などにも注意が必要です。
高い成長性が期待できる一方、半導体設備投資サイクルの影響を受けやすい装置メーカーであることは押さえておきたいところです。
14.まとめ
TOWAは、
「AI半導体を樹脂で守る、日本のニッチトップ企業」
です。
1979年の創業時から磨いてきた、
超精密金型+樹脂封止
が同社の競争力の源泉です。
HBMの多層化やチップレット・3D化によって半導体後工程の難易度が上昇することは、TOWAにとって大きな追い風です。
さらに次世代装置INNOMSが普及すれば、HBMだけでなく先端パッケージ全体へ成長領域が広がる可能性があります。
「半導体が複雑になるほど、TOWAの技術が必要になる」
ここが、この会社を見るうえで最も重要なポイントだと思います。
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

