味の素(2802)フィジカルAI時代の「神経膜」を握る企業か?― 調味料メーカーから半導体素材メーカーへ進化した日本企業 ―

はじめに
「味の素」と聞けば、多くの人が思い浮かべるのは、うま味調味料や冷凍食品だろう。
実際、味の素は100年以上にわたり、日本の食卓を支えてきた世界的な食品メーカーである。
しかし現在、世界中のAIサーバーで動く高性能GPUの多くに、味の素が開発した素材が使われていることはあまり知られていない。
実は味の素は、食品メーカーであると同時に、AI革命を陰から支える半導体素材メーカーへと進化している。
フィジカルAIを人体に例えるなら、私は味の素を**「神経膜」**を担う企業だと考えている。
なぜ食品会社が半導体なのか
その答えは、
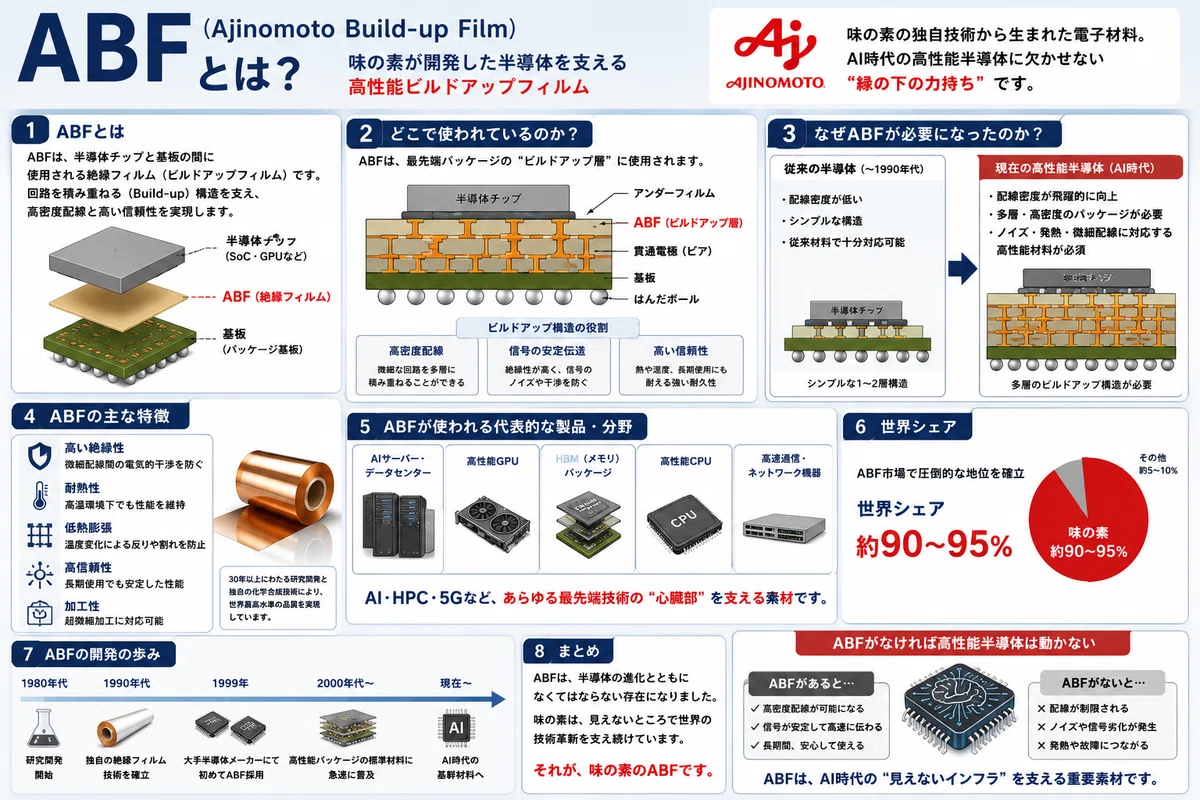
ABF(Ajinomoto Build-up Film)
という電子材料にある。
ABFは、半導体チップと基板の間に使われる絶縁フィルムであり、高密度配線を可能にする最先端材料である。
現在のAI用GPUでは、
NVIDIA
AMD
Intel
Broadcom
など、多くの高性能半導体でABFが採用されている。
つまり味の素はGPUを作っているわけではない。
しかし、
GPUが存在するために必要不可欠な素材
を供給しているのである。
ABFが無かった時代はどうだったのか
「昔の半導体はABFなしで作られていたのでは?」
その通りである。
1990年代までのCPUやメモリは、配線密度も比較的低く、従来の絶縁材料で十分だった。
しかし、
AI
HBM
Chiplet
CoWoS
などの登場によって、半導体内部の配線密度は飛躍的に増加した。
従来材料では、
ノイズ
発熱
高密度実装
への対応が難しくなった。
そこでABFが事実上の標準材料となった。
つまり、
ABFはAI時代になって初めて本格的に価値が爆発した素材なのである。
世界シェアは圧倒的
味の素はABF市場で圧倒的な存在感を持つ。
一般的には、
約90〜95%
もの世界シェアを持つと言われている。
一方で、
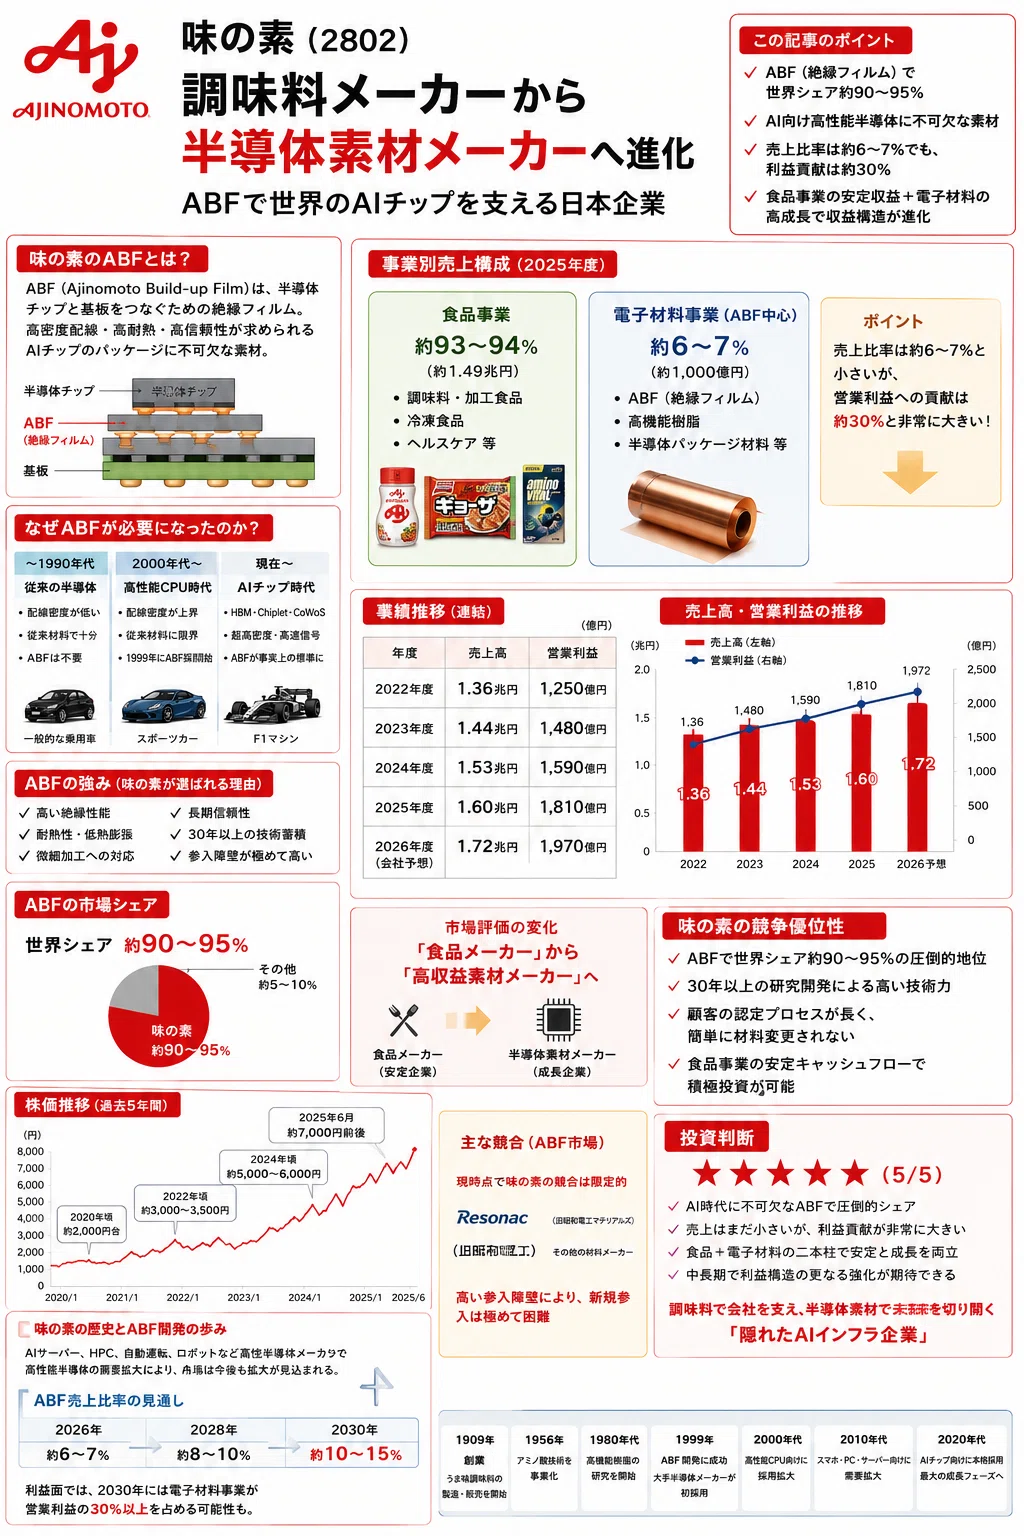
味の素全体の売上に占める電子材料事業は約6〜7%程度に過ぎない。
ここが非常に面白い。
つまり、
市場シェア95%なのに会社売上の1割にも届いていない。
なぜならABFは、
すべての半導体ではなく、
AI用など最先端半導体だけ
に使われる材料だからである。
逆に言えば、
AI市場が大きくなるほどABF市場そのものが拡大していく可能性がある。
売上より利益が重要
味の素は食品会社として約1.6兆円規模の売上を持つ。
その中でABFを含む電子材料事業はまだ小さい。
しかし営業利益率は食品事業を大きく上回る。
近年では電子材料事業が会社全体の利益の約3割を占めるまで成長したとされている。
つまり、
売上では脇役。
利益では主役になり始めている。
これこそ市場が味の素を高く評価している理由だろう。
業績推移
近年の味の素は極めて安定した成長を続けている。
年度 / 売上高 / 営業利益
2022年度 / 約1.36兆円 / 約1,250億円
2023年度 / 約1.44兆円 / 約1,480億円
2024年度 / 約1.53兆円 / 約1,590億円
2025年度 / 約1.60兆円 / 約1,810億円
2026年度会社予想 / 約1.72兆円 / 約1,970億円
売上は着実に伸びているが、
利益の伸びはさらに大きい。
高収益なABF事業が利益率を押し上げているためである。
株価もAI企業へ変化
株価もこの変化を映している。
2020年頃は約2,000円だった株価は、
AI需要拡大とともに
7,000円前後まで大きく上昇した。
市場は、
「食品メーカー」
ではなく、
「AI素材企業」
として評価し始めているのである。
フィジカルAIとの関係
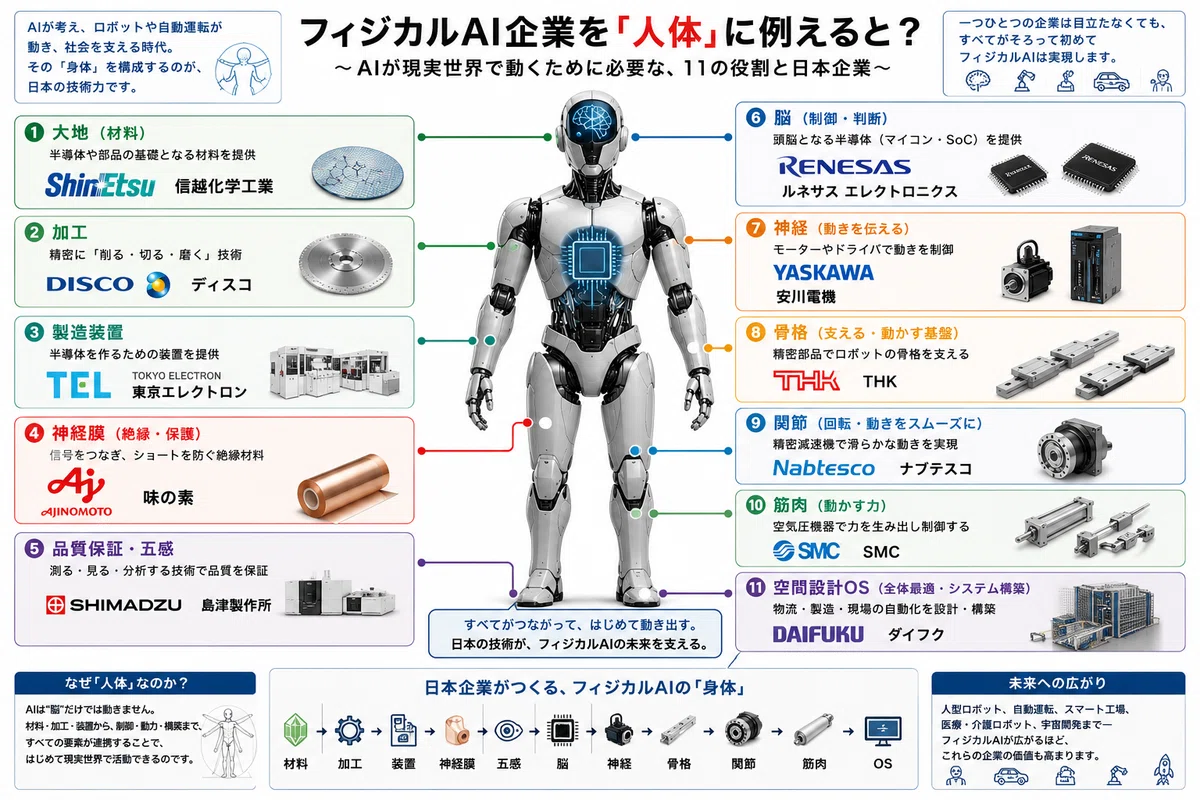
私はフィジカルAI企業を人体に例えている。
役割 / 企業
大地(材料) / 信越化学・SUMCO
加工 / ディスコ
製造装置 / 東京エレクトロン
神経膜 / 味の素
品質保証・五感 / 島津製作所
脳 / ルネサス
神経 / 安川電機
骨格 / THK
関節 / ナブテスコ
筋肉 / SMC
空間設計OS / ダイフク
GPUが脳なら、
ABFは神経を絶縁し、情報伝達を支える膜である。
普段は見えない。
しかし無ければ身体は正常に機能しない。
味の素は、まさにAI時代の縁の下の力持ちなのである。
今後の成長シナリオ
現在、ABF売上は全社の約6〜7%程度だが、
AIサーバー、人型ロボット、自動運転、エッジAIの普及によって、高性能半導体市場は今後も拡大が見込まれる。
その結果、
ABFの売上比率は2030年頃には10〜15%程度まで高まる可能性がある。
さらに利益面では、電子材料事業が会社全体の3割以上を稼ぐ存在へ成長する可能性もある。
食品事業が安定収益を生み、電子材料事業が企業価値を押し上げる――。
味の素は、この理想的な二本柱を持つ企業へ進化している。
投資判断
★★★★★(5/5)
味の素は調味料メーカーではない。
もちろん食品事業は今後も会社の土台であり続ける。
しかし投資家として見るべきなのは、
AI半導体素材企業としての味の素である。
信越化学が「大地」、ディスコが「加工」、東京エレクトロンが「製造装置」なら、
味の素は間違いなく**「神経膜」**を担う企業だ。
AI革命はGPUだけでは実現できない。
そのGPUを陰で支える素材企業こそ、味の素なのである。
English Summary
Ajinomoto is transforming from a global food company into a key AI semiconductor materials supplier. Its ABF (Ajinomoto Build-up Film) is an essential insulating material used in advanced AI chip packaging for companies such as NVIDIA, AMD, and Intel. Although electronic materials account for only a small portion of total revenue today, they contribute disproportionately to profits and are expected to grow further as AI infrastructure expands. In the Physical AI era, Ajinomoto can be seen as the "neural membrane" that protects and connects the digital brain.
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

