
【大人になってから知りたかった お金の基本】🔰 ―第2回 病気やケガをしたら、いくら必要?― 健康保険・高額療養費・傷病手当金 ―

「もし突然入院したら、いくら必要なんだろう?」
社会人になってから、こんなことを考えたことはありませんか?
病気やケガは、いつ起きるか分かりません。
そして怖いのは、治療そのものだけではありません。
「医療費はいくらかかる?」
「仕事を休んだら給料はどうなる?」
「貯金だけで生活できる?」
第1回では、32歳の会社員・タクヤさんと一緒に「給与明細」を見てきました。
額面30万円でも、そのまま30万円が振り込まれるわけではない。
税金や社会保険料が引かれていることを知りました。
では、その社会保険料は何のために払っているのでしょうか?
今回はタクヤさんと彼女のミサキさんと一緒に、
健康保険
高額療養費制度
傷病手当金
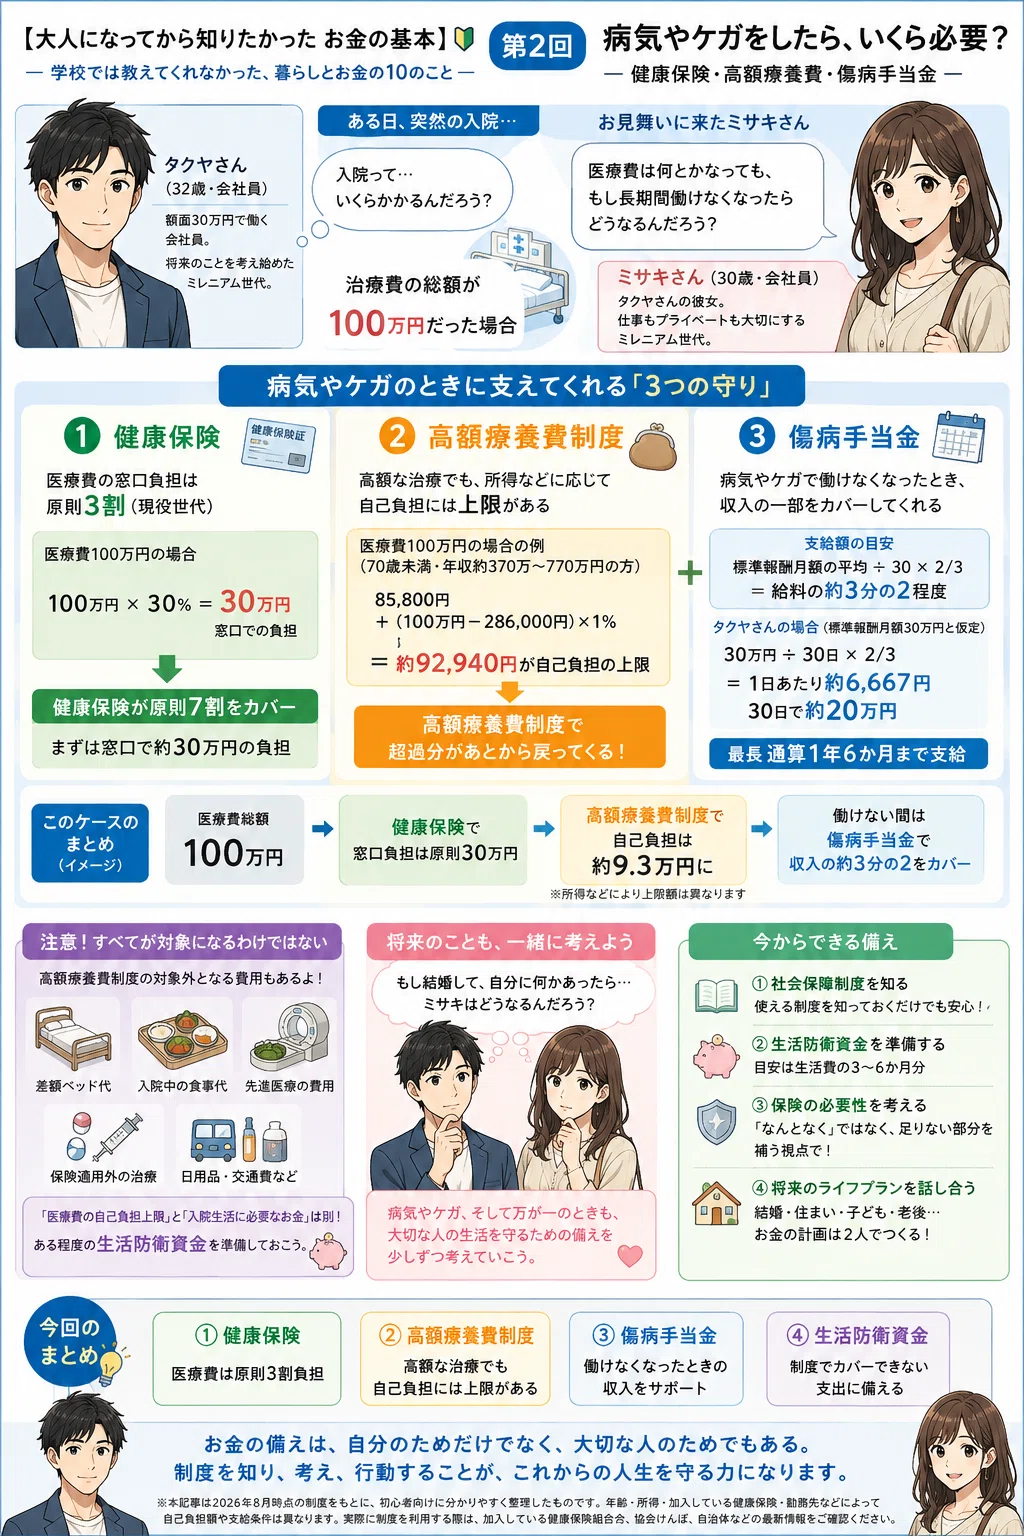
という、病気やケガをしたときに知っておきたい**「3つの守り」**を見ていきましょう。
1.タクヤさん、突然の入院
32歳の会社員、タクヤさん。
給料は額面で月30万円。
ある日の仕事中、突然強い腹痛に襲われました。
「うっ……なんか、いつもの腹痛と違うぞ」
病院を受診すると、医師から思わぬ言葉が。
「しばらく入院して治療しましょう」
人生初の入院です。
病室のベッドに横になりながら、タクヤさんの頭に浮かんだのは――
「入院って……いくらかかるんだ?」
仮に今回の治療にかかった医療費が、
100万円
だったとしましょう。
「100万円!?」
貯金残高を思い浮かべて、一気に不安になります。
しかし、100万円をそのまま支払うわけではありません。
タクヤさんには健康保険があります。
2.医療費100万円でも、100万円払うわけではない
健康保険に加入している現役世代の場合、医療機関の窓口で支払う医療費は原則3割です。
医療費が100万円なら、
100万円 × 30% = 30万円
です。
つまり、
医療費100万円
↓
健康保険が原則7割をカバー
↓
窓口負担は原則30万円
となります。
「30万円か……。100万円よりはいいけど、それでも痛いな」
そこで登場するのが、
「高額療養費制度」
です。
3.医療費には「自己負担の上限」がある
高額療養費制度とは、1か月の医療費の自己負担が一定額を超えた場合、その超過分が支給される制度です。
つまり、
大きな病気をしても、保険診療の自己負担が際限なく増え続けるわけではありません。
自己負担の上限は、年齢や所得によって変わります。
2026年8月以降、たとえば70歳未満・年収約370万円~770万円の人なら、
85,800円+(医療費-286,000円)×1%
が1か月の自己負担上限の目安です。
医療費100万円なら、
85,800円
+(1,000,000円-286,000円)×1%
=
92,940円
となります。
つまり、
医療費100万円
↓ 健康保険
窓口負担は原則30万円
↓ 高額療養費制度
最終的な自己負担は約9.3万円
というイメージです。
「100万円の治療を受けたら、100万円用意しなければならない」
というわけではないのです。
4.ただし「入院費全部」が対象ではない
「じゃあ、10万円くらい用意しておけば大丈夫なのか」
残念ながら、そうとも限りません。
高額療養費制度の対象にならない費用もあります。
たとえば、
差額ベッド代
入院中の食事代
先進医療にかかる費用
保険適用外の治療
日用品や交通費
などです。
特に個室を希望すると、差額ベッド代が積み重なって大きな金額になることがあります。
つまり、
「医療費の自己負担上限」と「入院生活に必要なお金」は別
なのです。
5.ミサキさんがお見舞いにやってきた
入院して数日後。
タクヤさんの病室に、彼女のミサキさんがお見舞いに来ました。
「タクヤ、大丈夫?」
「うん。思ったより元気。最初は医療費100万円とかだったらどうしようって焦ったけど、高額療養費っていう制度があるみたい」
「へぇ、そんな制度あるんだ」
「俺も今回初めて知ったよ」
少し安心した二人。
しかし、ミサキさんがふと心配そうな顔をします。
「でもさ……もし1か月とか2か月とか、もっと長く会社を休むことになったらどうなるの?」
「え?」
「医療費は何とかなっても、働けなかったら給料はどうなるんだろう?」
「…………」
タクヤさん、そこまで考えていませんでした。
家賃10万円。
食費。
スマホ代。
水道光熱費。
そして、ミサキさんとのデート代。
病気になったからといって、生活費がゼロになるわけではありません。
むしろ長期療養では、
「治療費」だけでなく「収入が減ること」
も大きな家計リスクになります。
そこで登場するのが、もう一つの重要な制度。
「傷病手当金」
です。
6.働けないときの生活を支える「傷病手当金」
傷病手当金は、会社員などが業務外の病気やケガで仕事を休み、給与を受けられない場合などに支給される制度です。
大まかな支給額は、
1日あたり
標準報酬月額の平均 ÷ 30 × 2/3
です。
簡単にいえば、
給料の約3分の2程度
が一つの目安です。
タクヤさんの標準報酬月額を仮に30万円とすると、
30万円 ÷ 30日 × 2/3
=
1日あたり約6,667円
30日分なら単純計算で、
約20万円
です。
「えっ、会社を休んでも20万円くらい出る可能性があるの?」
「それなら家賃10万円払っても、すぐ生活できなくなるわけじゃないね」
ミサキさんの言葉に、タクヤさんも少し安心しました。
もちろん実際には支給条件があり、給与の支払い状況などによって金額も変わります。
それでも、
「病気で働けなくなったら、すぐに収入がゼロになる」
とは限らないのです。
7.しかも最長「通算1年6か月」
さらに重要なのが支給期間です。
傷病手当金は、支給開始日から
通算1年6か月
まで支給されます。
たとえば、
病気で3か月休む
↓
復職する
↓
再び療養が必要になる
という場合でも、一定の条件のもとで支給期間を「通算」して考える仕組みになっています。
長期療養になったときの生活を支える、非常に重要なセーフティーネットです。
8.「健康保険って3割負担だけじゃないんだ」
タクヤさんは、ベッドの上でスマホを見ながらつぶやきます。
「健康保険って、病院で3割になるだけだと思ってた」
ミサキさんも、
「私も。毎月給料から引かれてるなー、くらいにしか思ってなかった」
二人が今回知ったのは、病気になったときの3つの守りでした。
① 健康保険
医療費の窓口負担は、現役世代なら原則3割。
↓
② 高額療養費制度
医療費が高額になっても、所得などに応じて1か月の自己負担に上限がある。
↓
③ 傷病手当金
働けなくなった場合、一定の条件を満たせば収入の一部をカバーしてくれる。
つまり日本には、
「治療費」と「働けない間の生活費」
その両方を支える公的な仕組みがあるのです。
9.「じゃあ民間の医療保険って必要なの?」
安心したところで、今度はタクヤさんから質問です。
「ミサキ、俺たち民間の医療保険って入った方がいいのかな?」
「うーん……高額療養費も傷病手当金もあるんだよね?」
ここは大切なポイントです。
民間の医療保険は、
「全員に必要」でも「全員に不要」でもありません。
まず確認したいのは、
公的保障でどこまで守られているのか
です。
そのうえで、足りない部分を民間保険で補う。
たとえば、
貯金がほとんどない
個室を利用したい
長期間働けない場合が不安
自営業などで傷病手当金がない
保険適用外の治療にも備えたい
といった場合には、民間保険を検討する意味があります。
逆に、十分な貯蓄があり、勤務先の福利厚生も手厚い人なら、必要な保障額は変わります。
大切なのは、
「なんとなく怖いから保険に入る」のではなく、「何が足りないのか」を知ってから考えること。
なのです。
10.退院したタクヤさんが始めたこと
数日後。
無事に退院したタクヤさん。
久しぶりにミサキさんとカフェに行きました。
「今回、ちょっと怖かったな」
「体のこと?」
「それもだけど、お金のこと。何も知らなかったから余計に怖かった」
高額療養費制度。
傷病手当金。
生活防衛資金。
入院するまで、タクヤさんはほとんど意識したことがありませんでした。
「投資するお金も大事だけど、まずは何かあっても困らないお金を作らないとな」
「それができたら、また旅行行こうよ」
「……デート代もちゃんと予算に入れておきます」
「そこ大事(笑)」
いつもの二人の会話。
でも今回の入院を経験してから、タクヤさんの中で少しだけ変わったことがありました。
それは、
ミサキさんとの将来を、以前より具体的に考えるようになったこと。
付き合っている今は、それぞれが自分のお金で生活しています。
でも、もし二人が結婚したら?
家を借りて、一緒に暮らして。
いつか子どもが生まれたら。
そして――
もし自分に何かあったら?
帰り道。
隣を歩くミサキさんを見ながら、タクヤさんはふと思いました。
「もし結婚して、自分に何かあったら……ミサキはどうなるんだろう?」
今回の入院では、健康保険や高額療養費、傷病手当金に助けられることを知りました。
でも、もっと長く働けなくなったら?
もし大きな病気になったら?
もし自分が亡くなってしまったら?
そのときにも、国の制度は助けてくれるのでしょうか。
そして、自分ではどこまで準備しておけばいいのでしょうか。
タクヤさんのお金の勉強は、
「自分のお金をどうするか」から、「大切な人との生活をどう守るか」へ。
少しずつ変わり始めていました。
今回のまとめ
病気やケガをしたときに覚えておきたいのは、この4つです。
① 健康保険
現役世代の医療費は原則3割負担。
② 高額療養費制度
高額な治療でも、所得などに応じて自己負担には上限がある。
③ 傷病手当金
会社員などは、病気やケガで働けなくなったときに収入の一部をカバーできる場合がある。
④ 生活防衛資金
制度ですべての支出をカバーできるわけではないため、ある程度の現金を持っておく。
病気になったとき、
「いくらかかるか分からない」
「働けなくなったらどうなるか分からない」
その「分からない」こと自体が、大きな不安になります。
制度を知れば、その不安を少し小さくできます。
そして今回、タクヤさんはもう一つ気付きました。
お金の備えは、自分のためだけにするものではない。
大切な人ができれば、
「自分に何かあったとき、その人の生活はどうなるのか」
という新しい問題が生まれます。
健康保険。
傷病手当金。
貯金。
そして保険。
それぞれの役割を知り、自分に必要な備えを考える。
それも、大人になってから必要になる「お金の基本」なのです。
🔰 次回予告
入院を経験し、ミサキさんとの結婚も少しずつ現実的に考え始めたタクヤさん。
「もし結婚して、自分に何かあったら……ミサキはどうなるんだろう?」
生命保険は必要そう。でも、いったいいくら入ればいい?
実は生命保険を考える前に、知っておきたい**「国から受けられる保障」**があります。
次回は――
第3回 生命保険、本当にそんなに必要?
― 公的保障と民間保険 ―
タクヤさんとミサキさんと一緒に、**「必要な保険」と「入りすぎない保険」**について考えていきます。
※本記事は2026年8月時点の制度をもとに、初心者向けに分かりやすく整理したものです。年齢・所得・加入している健康保険・勤務先などによって自己負担額や支給条件は異なります。実際に制度を利用する際は、加入している健康保険組合、協会けんぽ、自治体などの最新情報をご確認ください。
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。
