カプコン(9697)骨太の方針「コンテンツ産業」の本命企業か?― 新作を作り、旧作を売り続け、IPを世界へ。日本発コンテンツの「複利」を生む企業 ―

日本の成長産業というと、半導体、AI、GX、防衛などが注目されがちです。
しかし、日本が世界で強いもう一つの産業があります。
ゲーム・アニメ・映画などのコンテンツ産業です。
政府もコンテンツ産業を成長分野として重視し、日本発IPの海外展開を後押ししています。
その中でも注目したい企業が、**カプコン(9697)**です。
「モンスターハンター」「バイオハザード」「ストリートファイター」など世界的IPを保有する同社。
調べてみると、単なる「新作ゲームをヒットさせる会社」ではありませんでした。
カプコンの強さの核心は、
新作 → バックカタログ → IP横展開
という、コンテンツを何度も収益化する仕組みにあります。
1.カプコンは何で稼いでいるのか?
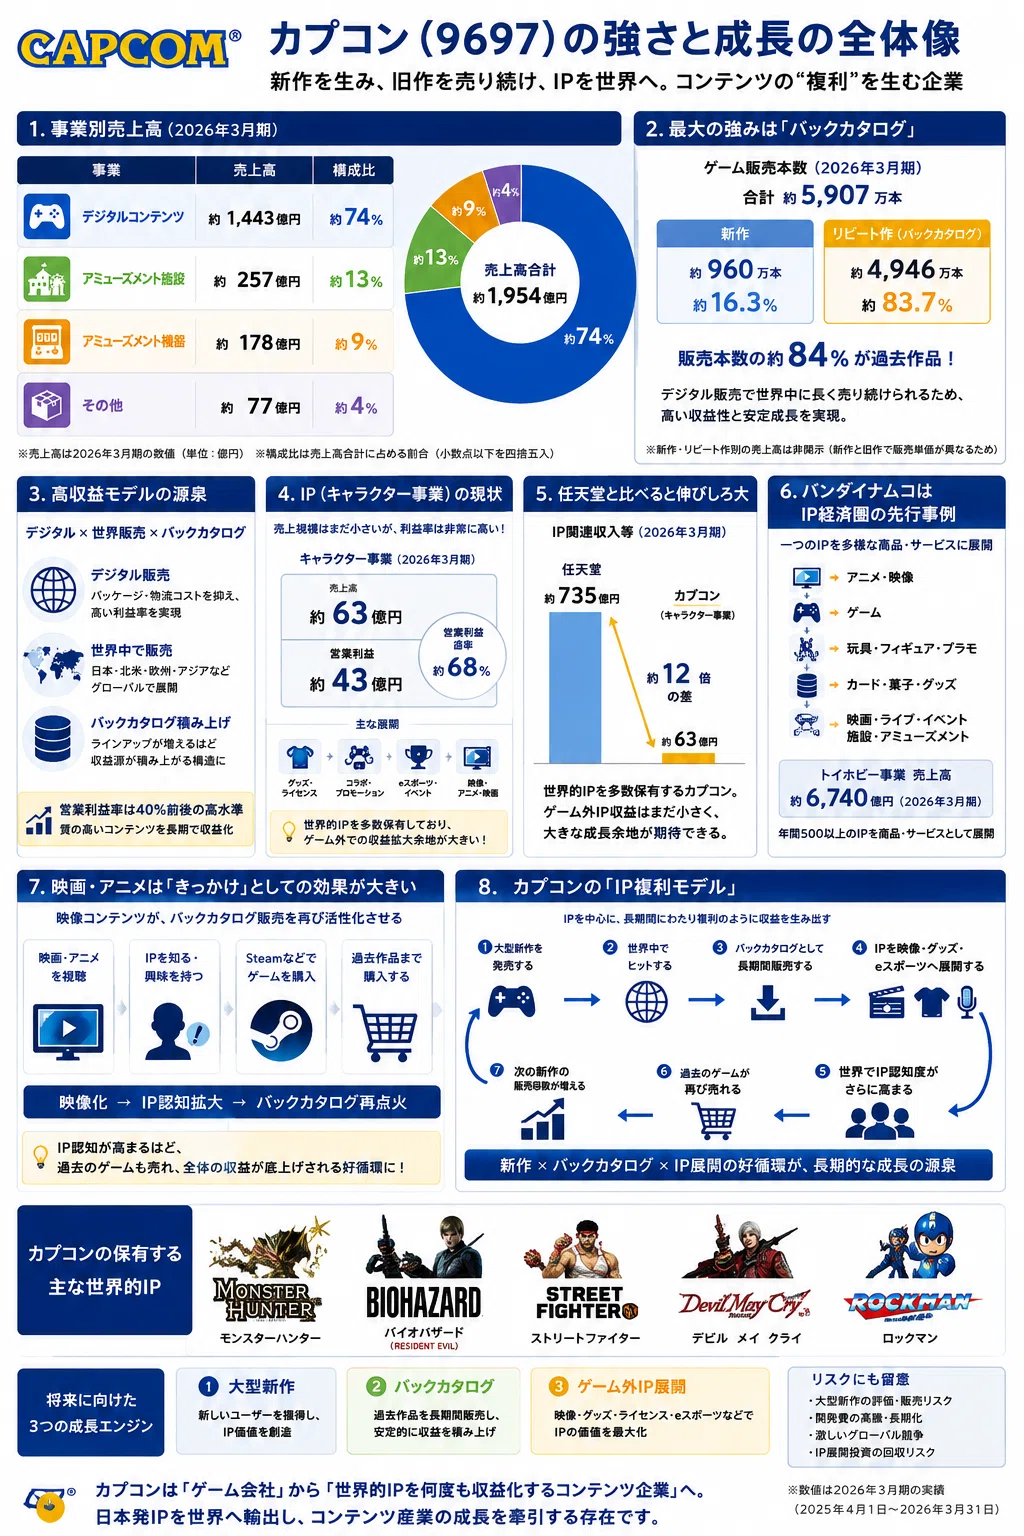
2026年3月期の売上高は約1,954億円。
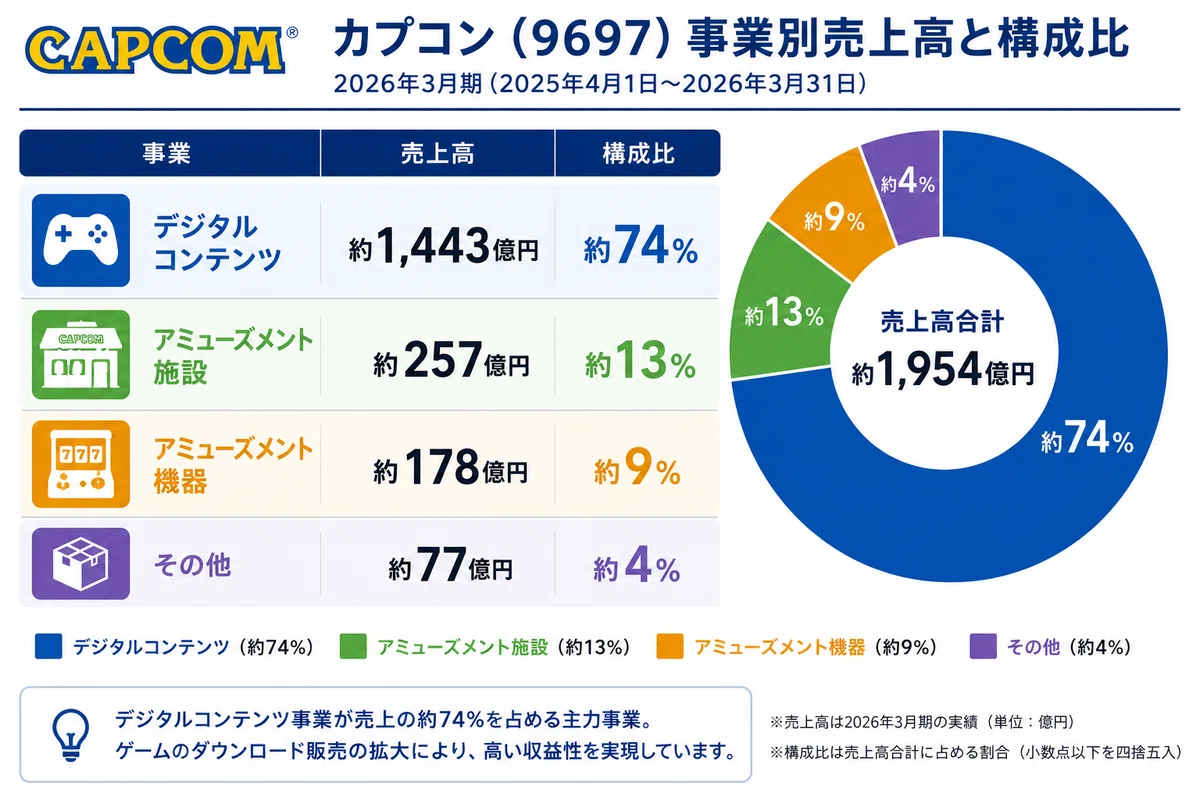
売上の約4分の3を占めるデジタルコンテンツが圧倒的な主力です。
ただし、カプコンを「ゲームだけの会社」と考えると、その成長戦略を見誤ります。
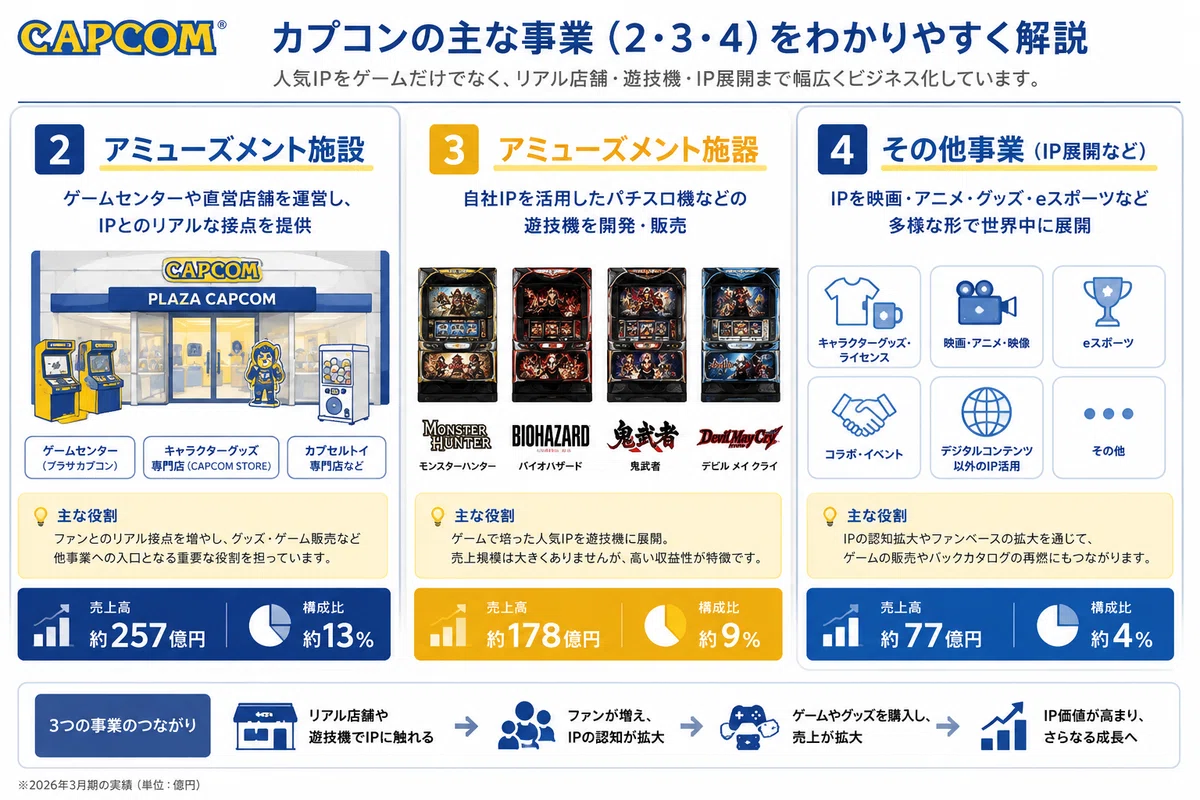
ゲームセンター、キャラクターグッズ、ライセンス、eスポーツ、映像、遊技機などへ、自社IPを横展開しています。
カプコン自身が掲げるのが、
「Single Content Multiple Usage」
という考え方です。
一つのコンテンツを、一度売って終わりにしないのです。
2.最大の強みは「新作」よりもバックカタログ
カプコンを調べていて、最も驚いた数字がこれです。
2026年3月期のゲーム販売本数は約5,907万本。
その内訳は、
新作:約960万本
リピート作:約4,946万本
でした。
販売本数ベースでは、
新作:約16%
バックカタログ:約84%
です。
つまり、販売したゲームの5本に4本以上が過去作品なのです。
なお、これはあくまで「販売本数」の比率であり、新作と旧作では販売単価が異なるため、売上高の84%がバックカタログという意味ではありません。新作・リピート作別の売上高は開示されていません。
それでも、この84%という数字はカプコンのビジネスモデルを象徴しています。
通常の商品は発売直後がピークです。
しかしゲームは、デジタル販売なら在庫を持つ必要がありません。
発売から数年経過した『バイオハザード』や『モンスターハンター』でも、Steamなどを通じて世界中へ販売できます。
しかも開発費をすでに回収した旧作が売れれば、高い利益を生みやすい。
新作を作るたびに、将来売り続けられる「デジタル資産」が増えていく。
これがカプコン最大の強みだと考えます。
3.なぜ営業利益率40%前後まで高まったのか
カプコンの高収益化を支えているのが、
デジタル販売 × 世界販売 × バックカタログ
です。
ゲームをダウンロード販売すれば、パッケージ製造や物流などのコストを抑えられます。
さらに同じ作品を、日本だけではなく北米、欧州、アジアなど世界中へ販売できます。
そして新作発売後もバックカタログとして販売を続ける。
ゲームのラインアップが増えるほど、
過去作が次の過去作を生み、収益源が積み上がっていく
構造になります。
カプコンが長期にわたって営業増益を続けてきた背景には、このビジネスモデルの転換があります。
4.そして次の成長余地が「IP」
ここからが今回、特に注目したいポイントです。
カプコンの2026年3月期のキャラクター事業は、
売上高:約63億円
営業利益:約43億円
です。
単純計算すると、営業利益率は約68%。
売上規模はまだ小さいものの、極めて高収益です。
なぜなら、すでに作ったキャラクターやブランドを、グッズや企業コラボ、ライセンスなどへ展開できるからです。
つまり、
IPそのものが利益を生む資産
になっています。
5.任天堂と比べると、伸びしろが見えてくる
ここで興味深いのが任天堂との比較です。
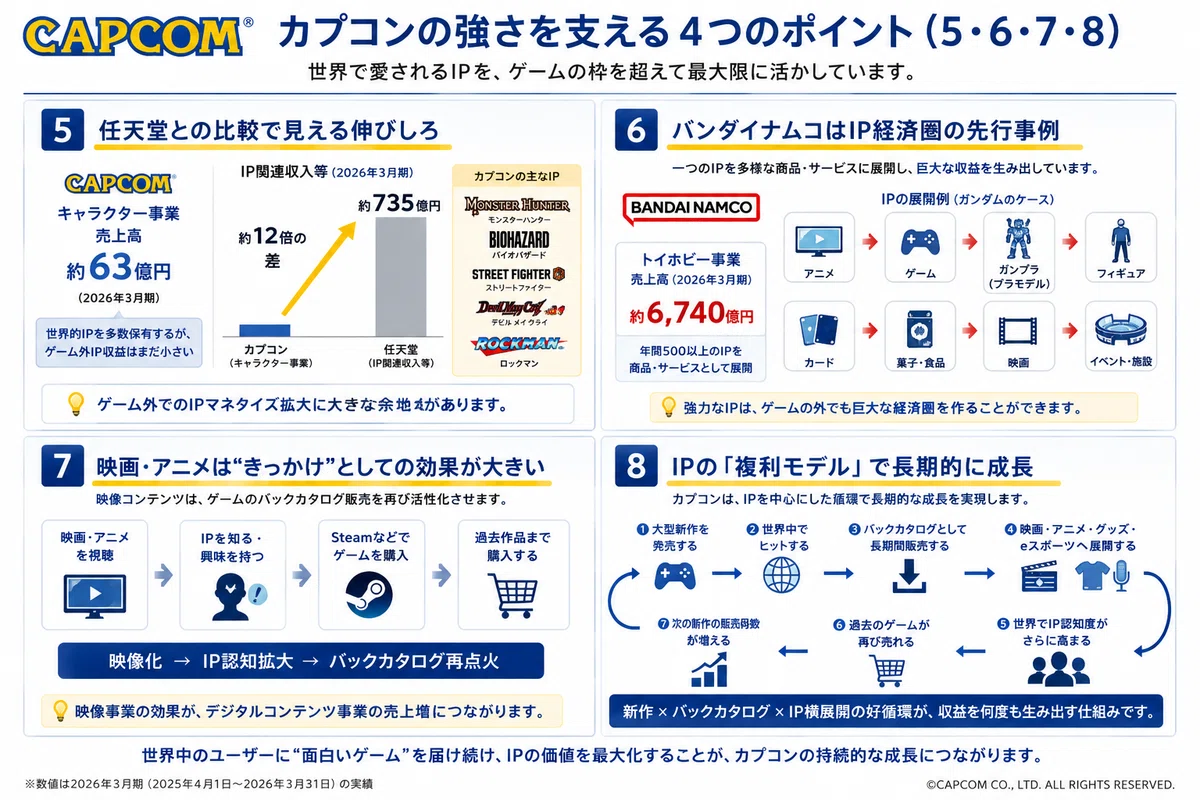
任天堂の2026年3月期「IP関連収入等」は約735億円。
一方、カプコンのキャラクター事業は約63億円です。
もちろん両社の会計上の区分は異なるため、単純比較はできません。
それでも、
カプコンは世界的IPを多数持っている割に、ゲーム外IP収益はまだ小さい
ということが分かります。
「モンスターハンター」
「バイオハザード」
「ストリートファイター」
「デビル メイ クライ」
「ロックマン」
世界で認知されたブランドをこれだけ保有していることを考えると、グッズ、映像、ライセンス、コラボなどの余地はまだ大きいと考えられます。
6.バンダイナムコは「IP経済圏」の先行事例
さらに参考になるのがバンダイナムコHDです。
同社は経営戦略そのものを**「IP軸戦略」**としています。
例えばガンダムなら、
アニメ
↓
ゲーム
↓
ガンプラ
↓
フィギュア
↓
カード
↓
映画
↓
イベント
と、一つのIPを何度も収益化します。
トイホビー事業だけでも年間売上高は数千億円規模です。
カプコンが同じ企業になるという意味ではありません。
しかし、
「強力なIPはゲームの外でも巨大な経済圏を作れる」
ということをバンダイナムコは証明しています。
7.映画・アニメは、それ自体の利益だけを見るべきではない
ここもカプコンを見るうえで重要だと思います。
映画やアニメは、必ずしも単体で大きな利益を生む必要はありません。
例えば、
『Devil May Cry』のアニメを見る
↓
作品を知る
↓
Steamでゲームを購入する
↓
過去作品まで購入する
という流れが生まれます。
すると映像事業の効果が、デジタルコンテンツ事業のバックカタログ売上として表れます。
つまり、
映像化 → IP認知拡大 → バックカタログ再点火
です。
これがカプコンのIP戦略の面白いところです。
8.カプコンの「IP複利モデル」
カプコンの成長モデルを整理すると、
① 大型新作を発売する
↓
② 世界中でヒットする
↓
③ バックカタログとして長期間販売する
↓
④ 映画・アニメ・グッズ・eスポーツへ展開する
↓
⑤ 世界でIP認知度がさらに高まる
↓
⑥ 過去のゲームが再び売れる
↓
⑦ 次の新作の販売母数も増える
という循環になります。
これは単なるゲーム販売ではありません。
**IPを中心とした「コンテンツの複利」**です。
9.2030年に向けた3つの成長エンジン
今後のカプコンには、3つの成長エンジンがあると考えます。
第1エンジン:大型新作
モンスターハンターやバイオハザードなどの大型タイトルで、新しいユーザーを獲得する。
第2エンジン:バックカタログ
増え続ける過去作品を世界中で長期間販売する。
第3エンジン:ゲーム外IP
映画、アニメ、キャラクターグッズ、ライセンス、コラボ、eスポーツなどへ展開する。
特に第3エンジンは、現在の売上規模がまだ小さいだけに、長期的な成長余地として注目しています。
10.リスクも忘れてはいけない
もちろんリスクもあります。
大型新作の評価が期待を下回れば、販売本数だけでなく株価にも影響します。
また、
開発期間の長期化
開発費の高騰
世界的なゲーム企業との競争
ゲーム価格引き上げへの消費者反発
IP展開への投資が収益につながらない可能性
などにも注意が必要です。
特にカプコンは高い成長期待を織り込まれやすい企業だけに、「良い会社=いつ買っても良い株」ではないという点は意識したいところです。
まとめ
カプコンを調べる前は、私も「モンスターハンターやバイオハザードを作っているゲーム会社」というイメージが強くありました。
しかし数字を調べてみると、見え方が変わりました。
2026年3月期のゲーム販売本数のうち、約84%がバックカタログ。
さらにキャラクター事業はまだ約63億円ながら、営業利益は約43億円。
ここには大きな可能性があります。
カプコンは、
「新作を売るゲーム会社」から
「世界的IPを作り、何十年も収益化する会社」へ
進化しているのではないでしょうか。
政府が日本のコンテンツ産業を成長分野として海外展開を後押しする中、
大型新作 × バックカタログ × IP横展開
という3つのエンジンを持つカプコンは、「日本発コンテンツを世界へ輸出する企業」の代表格として、今後も追いかけていきたい企業です。
English Summary
Capcom is evolving from a traditional game publisher into a global IP company.
Its strength lies in three growth engines: major new releases, recurring sales of its extensive back catalog, and the expansion of franchises such as Monster Hunter, Resident Evil and Street Fighter into merchandise, films, animation and esports.
With roughly 84% of unit sales coming from catalog titles in FY2026, Capcom has built a highly profitable model in which successful IP can generate revenue for many years.
The next opportunity may be expanding those powerful franchises beyond gaming and building a broader global IP ecosystem.
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。
