三菱重工業(7011)骨太の方針最大の恩恵企業か?― 防衛・エネルギー・宇宙を束ねる「国家インフラ実装企業」―

防衛、原子力、ガスタービン、ロケット、艦艇、水素、核融合。
三菱重工業ほど、多くの国家戦略に登場する日本企業は珍しい。
事業領域が広すぎるため、一見すると何が強い会社なのか分かりにくい。
しかし現在の成長構造を整理すると、意外にシンプルだ。
①GTCC
②防衛
③原子力
この3事業が現在の成長エンジンである。
そしてその先に、宇宙、水素、核融合、フィジカルAIがある。
三菱重工は単なる総合重工メーカーではない。
日本の国家戦略を、実際の機械や設備として社会に実装する「国家インフラ実装企業」なのである。
1.三菱重工は何で稼いでいるのか?
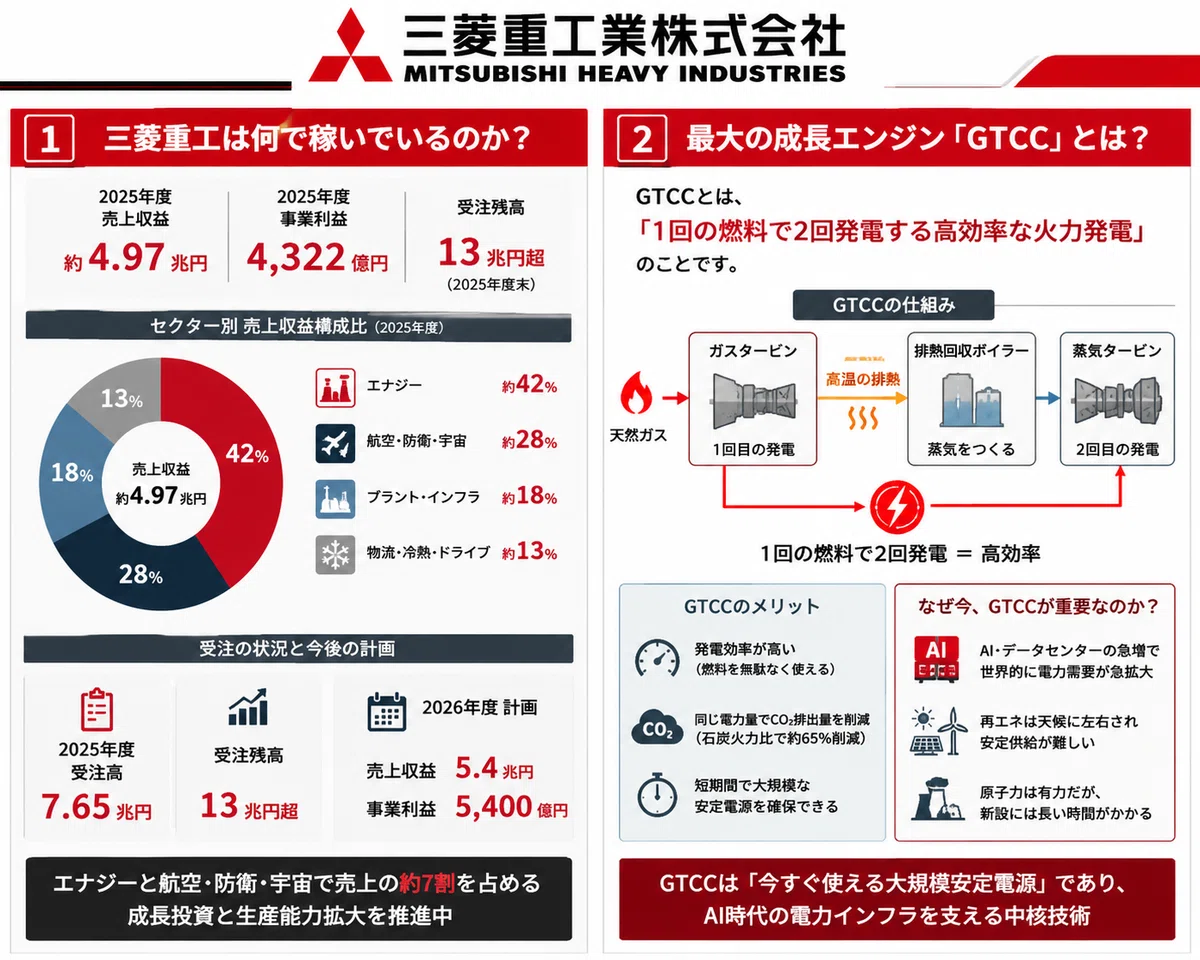
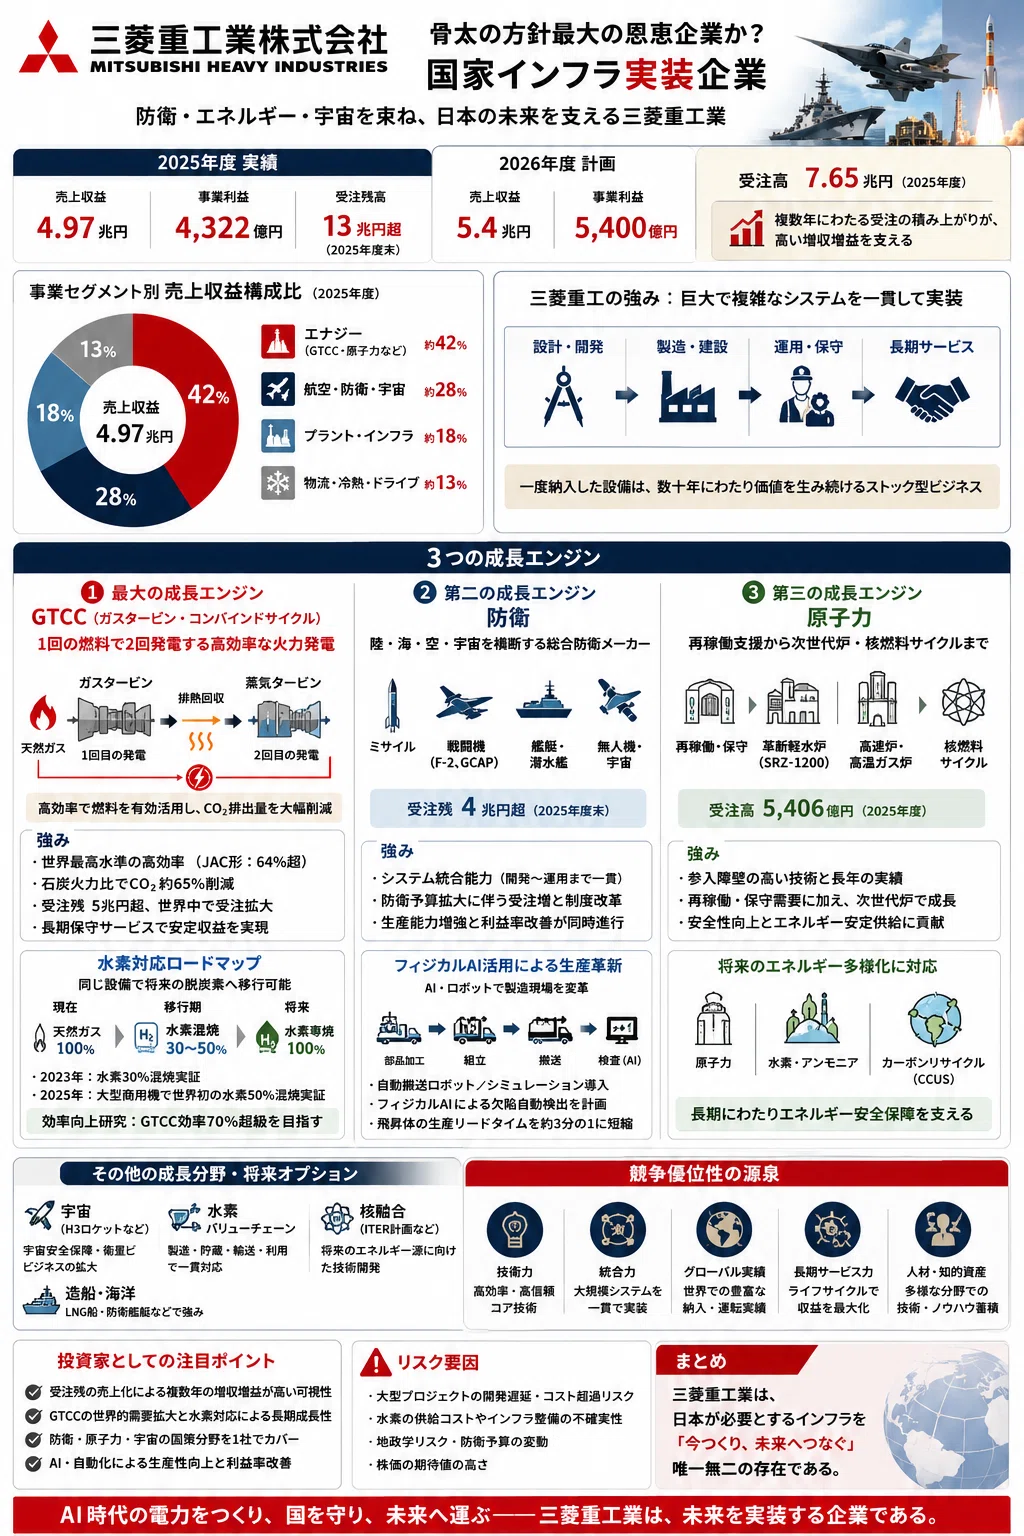
2025年度の売上収益は約4.97兆円、事業利益は4,322億円。
売上構成は、
・エナジー:約42%
・航空・防衛・宇宙:約28%
・プラント・インフラ:約18%
・物流・冷熱・ドライブ:約13%
となっている。
つまり現在の三菱重工は、エネルギーと航空・防衛・宇宙で売上の約7割を占める企業である。
2025年度の受注高は7.65兆円、受注残高は13兆円を突破した。
さらに2026年度は売上収益5.4兆円、事業利益5,400億円を計画している。
注目すべきは、単に受注が増えているだけではないことだ。
GTCC、防衛、原子力の3分野へ設備、人材、AI、ロボット技術を集中投入し、生産能力そのものを拡大している。
2.最大の成長エンジン「GTCC」とは?
三菱重工を見るうえで、最も理解しておきたいのがGTCCである。
GTCCとは、
Gas Turbine Combined Cycle
(ガスタービン・コンバインドサイクル)
の略だ。
簡単にいえば、
「1回の燃料で2回発電する高効率な火力発電」
である。
天然ガスを燃やしてガスタービンを回す。
さらに、その高温の排熱を捨てずに利用して蒸気を作り、今度は蒸気タービンを回す。
つまり、
天然ガス
↓
ガスタービン発電
↓
排熱を再利用
↓
蒸気タービン発電
という二段構えだ。
AIデータセンターの急増によって、世界では大量の安定電源が必要になっている。
太陽光や風力は天候に左右される。原子力は有力だが、新設には長い時間がかかる。
そこで、短期間で大規模な安定電源を確保できるGTCCの価値が高まっている。
三菱重工のGTCC受注残は5兆円を超える規模まで拡大している。
AI時代の意外なインフラ企業なのである。
3.GTCCは脱炭素時代にも生き残れるのか?
ここが三菱重工を見るうえで最も面白い。
天然ガスを燃やす以上、現在のGTCCはCO₂を排出する。
しかし三菱重工は、
天然ガス
→ 水素混焼
→ 水素比率上昇
→ 将来の水素専焼
という技術ロードマップを描いている。
2023年には高砂水素パークで大型ガスタービンによる水素30%混焼を実証。
さらに2025年には米国の大型商用GTCCで水素50%混焼の実証に成功した。
重要なのは、研究室レベルではなく、実際の大型発電設備で技術開発が進んでいることである。
水素供給網が整えば、
現在は天然ガスで発電し、将来は水素比率を上げる
という移行が可能になる。
GTCCは単なる化石燃料設備ではない。
現在の電力不足を解決しながら、将来の脱炭素社会へ橋を架ける技術
になる可能性がある。
4.世界で戦える理由
大型GTCCの世界は、誰でも参入できる市場ではない。
主要企業は、
・三菱重工
・GE Vernova
・Siemens Energy
など、ごく少数に限られる。
巨大なガスタービン内部では、極めて高温・高圧の環境が続く。
巨大なジェットエンジンを、何年間も安定して回し続けるような技術が必要になる。
三菱重工の強みは、
高効率
× 信頼性
× 水素対応
× 長期保守サービス
の組み合わせにある。
GTCCを販売すると、その後も定期点検、部品交換、性能改善などのサービス需要が長期間発生する。
GTCC販売
↓
世界の設置台数増加
↓
保守対象増加
↓
サービス収益拡大
↓
次世代技術へ再投資
という循環を作れる。
世界最大級の競合GE Vernovaは、設置台数とサービス網に強い。
Siemens Energyは欧州の水素政策との連携に強い。
その中で三菱重工は、世界最高水準の高効率GTCCと水素転換ロードマップを両立することが勝ち筋になる。
5.第二の成長エンジンは防衛
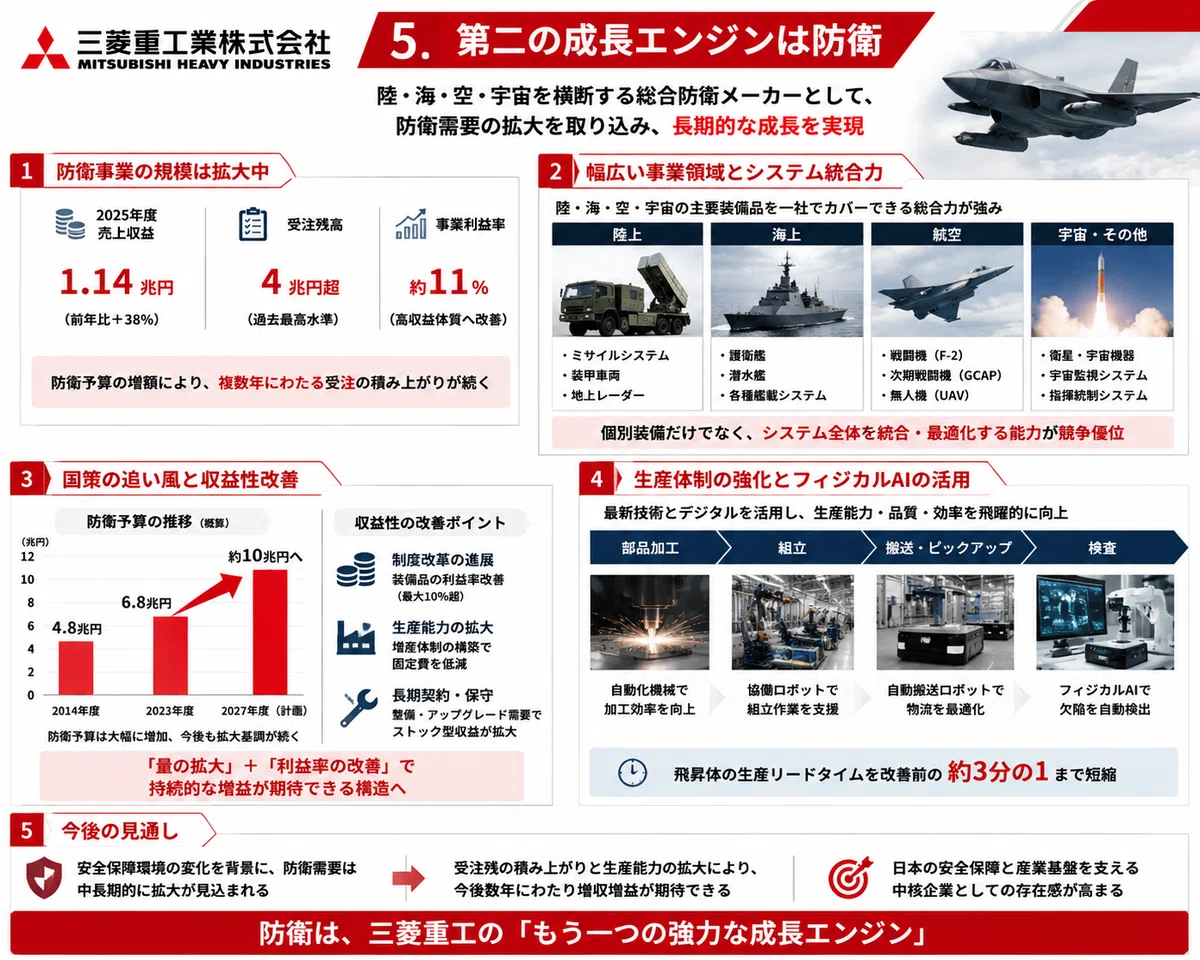
三菱重工は日本最大級の防衛企業である。
事業領域は、
・ミサイル
・戦闘機
・GCAP次期戦闘機
・護衛艦
・潜水艦
・無人航空機
・宇宙安全保障
まで広がる。
最大の強みは、個別兵器ではない。
陸・海・空・宇宙を横断して巨大システムを統合できる能力である。
2025年度の防衛・宇宙事業の売上収益は1兆円を超え、受注残も4兆円超の規模となった。
防衛費拡大による「量」の増加に加えて、生産工程改革も進んでいる。
飛昇体などでは工程改善によって生産リードタイムを短縮。
さらにAI、自動搬送ロボット、シミュレーション技術を導入し、フィジカルAIによる自動検査も計画されている。
三菱重工はフィジカルAIを販売するだけではない。
まず自社の巨大製造現場に実装し、生産能力そのものを変えようとしている。
6.第三の柱「原子力」
原子力も重要な成長分野である。
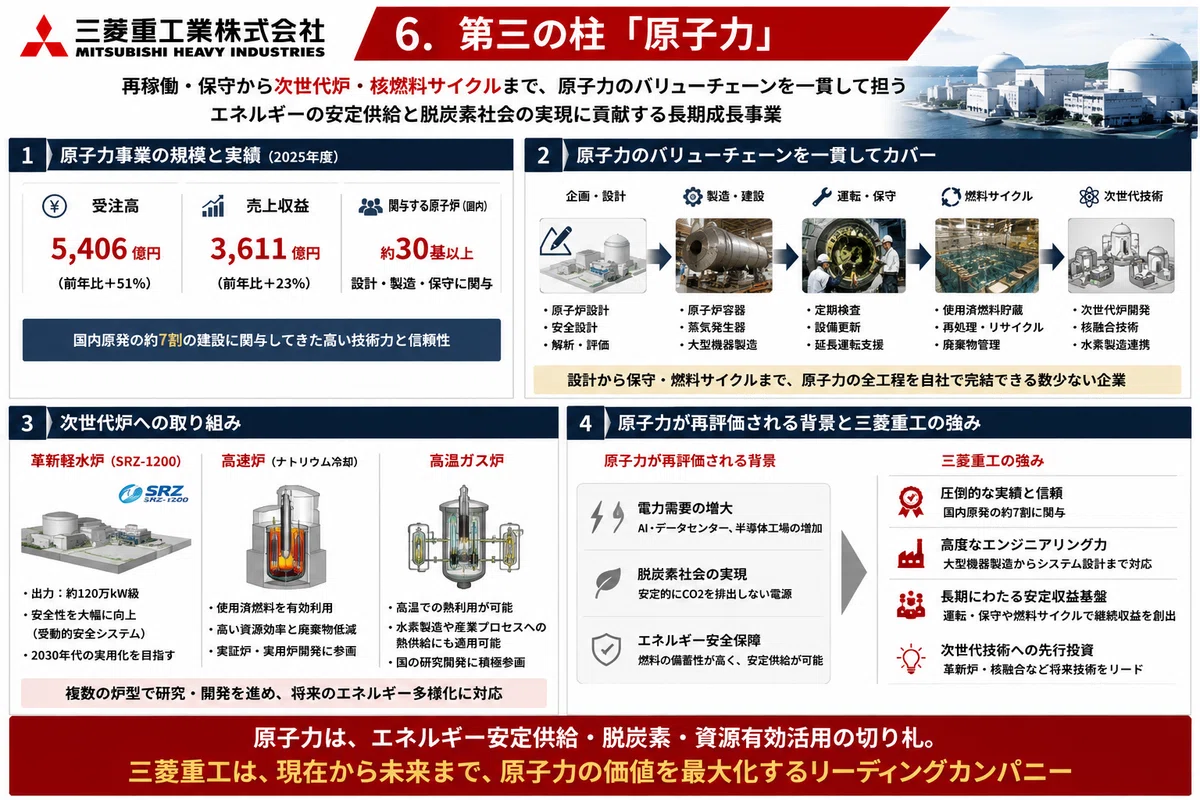
三菱重工は、
・既存原発の再稼働支援
・保守、更新工事
・革新軽水炉SRZ-1200
・高速炉
・高温ガス炉
まで幅広く取り組む。
原子力の競争優位性は、圧倒的な参入障壁にある。
設計、材料、溶接、品質保証、規制対応、長期保守。
数十年単位の技術蓄積が必要であり、新興企業が簡単に参入できる世界ではない。
AIデータセンターや半導体工場の増加によって、24時間安定して供給できる電源の価値は高まっている。
短中期のGTCC。
中長期の原子力。
そして将来の水素。
三菱重工は、時間軸の異なる電力需要を同時に取り込める可能性がある。
7.フィジカルAIとの関係
フィジカルAIでは、川崎重工業とは立ち位置が異なる。
川崎重工は産業ロボットなど「ロボットそのもの」に強い。
一方の三菱重工は、
航空機、無人機、艦艇、発電設備、原子力設備など、巨大で複雑な機械システムを自律化する企業
と考えると分かりやすい。
さらに自社工場では、AI、ロボット、自動搬送、デジタルシミュレーションを組み合わせた製造改革を進めている。
川崎重工が、
「極限環境で働くロボットを作る企業」
なら、三菱重工は、
「国家インフラ級の巨大機械を知能化する企業」
と言えるかもしれない。
投資家として見るリスク
最大のリスクは、株価がすでに大きく上昇し、高い成長期待を織り込んでいることである。
また、ロケット、原子力、防衛、航空機などは、大型プロジェクト特有の開発遅延やコスト超過リスクを持つ。
水素GTCCにも課題がある。
燃焼技術が完成しても、安価な低炭素水素の大量供給網が整わなければ、本格普及は進まない。
したがって、
現在価値=高効率GTCC+防衛+原子力
将来価値=水素+自律化+核融合
と分けて評価する必要がある。
まとめ
三菱重工を単なる防衛株として見ると、この企業の本当の姿を見誤る。
現在の成長を支えるのは、
GTCC・防衛・原子力
の3本柱である。
特にGTCCは面白い。
AIデータセンターの電力不足に対応しながら、将来は天然ガスから水素混焼、水素専焼へ進化する可能性を持つ。
さらに防衛、宇宙、原子力、核融合、フィジカルAIにも技術基盤を持つ。
三菱重工の本当の競争優位は、事業の多さではない。
巨大で複雑で、失敗が許されないシステムを設計し、製造し、長期間運用できること。
AI時代に必要なのは半導体だけではない。
電力をつくり、国を守り、宇宙へ運び、巨大な機械を現実世界で動かす企業も必要になる。
三菱重工は、骨太の方針が描く未来産業の多くに接続する、日本を代表する「国家インフラ実装企業」なのかもしれない。
English Summary
Mitsubishi Heavy Industries is more than a defense company.
Its growth is increasingly driven by three core businesses: GTCC power systems, defense, and nuclear energy.
Its hydrogen-ready gas turbine technology is especially important. MHI is developing a pathway from natural gas to hydrogen co-firing and potentially hydrogen-only generation.
By combining energy, defense, space, nuclear technology, and physical AI, MHI is emerging as one of Japan’s most important national infrastructure companies.
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

